




Blog
El impacto de la Oferta Pública Inicial (IPO) en la Bolsa de Valores de Hong Kong busca convertirse en la "primera acción de comida rápida china", Country Style Food Services actualizó su prospecto, s
Según lo divulgado por la Bolsa de Valores de Hong Kong el 6 de abril, Rural Chicken Fast Food Chain Holding Co., Ltd. presentó una solicitud de cotización en el mercado principal de la Bolsa de Valores de Hong Kong, con Goldman Sachs y China Merchants Bank International como sus asesores de cotización conjuntos.
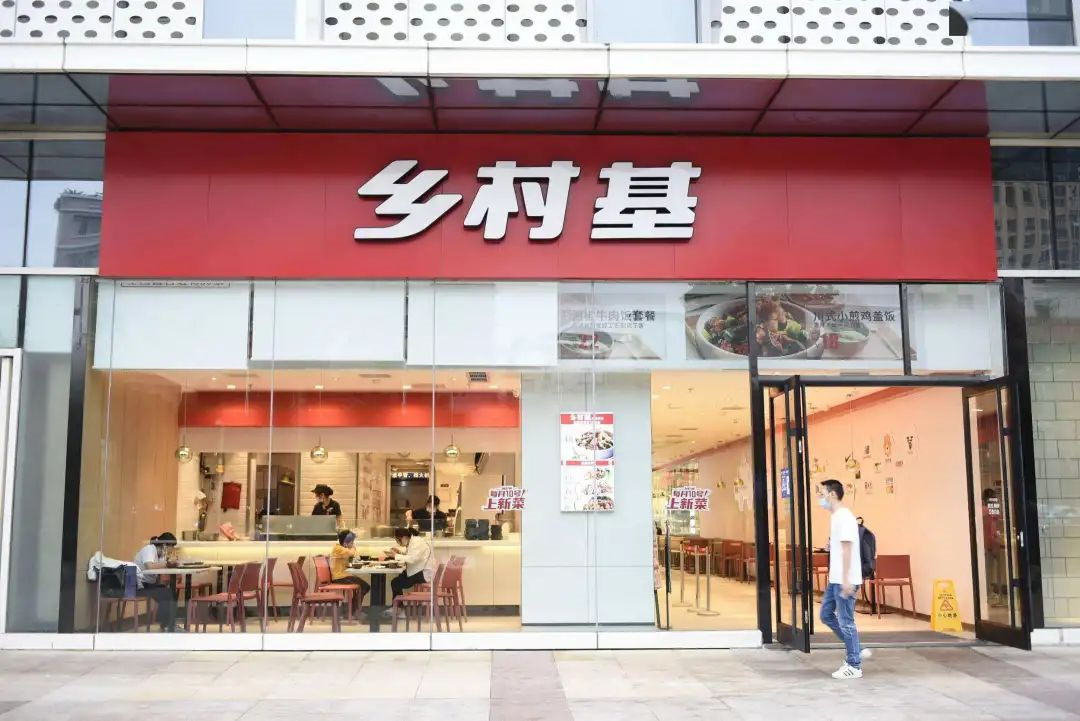
Rural Chicken es un líder en la industria de restaurantes de China en rápido desarrollo, dedicado a ofrecer a los consumidores comida de alta calidad, diversificada y a precios accesibles con servicio rápido y atento. Rural Chicken abrió su primer restaurante en Chongqing en 1996. Hasta la fecha, al 31 de diciembre de 2022, la compañía ha establecido una red de restaurantes propios de 1,154 unidades para dos marcas, cubriendo once provincias y municipios directos de China.
La compañía opera principalmente dos marcas con características distintas: Rural Chicken y Mr. Rice. Al 31 de diciembre de 2022, la compañía operaba 551 restaurantes Rural Chicken y 603 restaurantes Mr. Rice en China. Durante el período de registro histórico (hasta el 31 de diciembre de 2022), la compañía se centró principalmente en fortalecer y expandir su participación en el mercado en las siguientes regiones clave: Chongqing, Sichuan, Hubei, Hunan y Shanghai. Al 31 de diciembre de 2022, la mayoría de los restaurantes Rural Chicken se ubicaban en Chongqing y Sichuan, con 305 y 199 restaurantes respectivamente en estas dos regiones; Mr. Rice tenía 197, 81, 103, 78, 127 y 17 restaurantes en Hubei, Hunan, Sichuan, Chongqing, Shanghai y Guangdong respectivamente.
Según el informe de Frost & Sullivan, medido por los ingresos totales de 2022, el tamaño del mercado de la industria de restaurantes de China fue de 4,394.1 mil millones de yuanes, y el tamaño del mercado de comida rápida de China alcanzó los 1,035.9 mil millones de yuanes en el mismo año, representando el 23.6% del mercado de restaurantes. Los restaurantes de comida rápida de estilo chino ocupan una posición dominante en el mercado de comida rápida de China, con una cuota de mercado de más del 70.0% medido por ingresos entre 2017 y 2022. Medido por los ingresos totales de 2022, los restaurantes de comida rápida de estilo chino propios representan aproximadamente el 8.3% del mercado de restaurantes de comida rápida de estilo chino.
Según la misma fuente, medido por la cantidad de restaurantes propios y los ingresos obtenidos en 2022, la compañía es el mayor grupo de comida rápida de estilo chino propio de China, y medido por los ingresos totales, es el cuarto grupo de comida rápida de estilo chino, con una cuota de mercado del 0.6% en el mercado de comida rápida de estilo chino de China en 2022.
En términos financieros, en 2019, 2020, 2021 y 2022, la compañía obtuvo ingresos de aproximadamente 3,257 millones de yuanes, 3,161 millones de yuanes, 4,618 millones de yuanes y 4,706 millones de yuanes respectivamente. Entre ellos, el beneficio anual de la compañía fue de 82.702 millones de yuanes, -2.424 millones de yuanes, 109.368 millones de yuanes y 30.838 millones de yuanes respectivamente.
Antes de la OPI, Hao Cheng, controlado por la pareja Li Hong y Zhang Xingqiang a través de acuerdos fiduciarios, tenía una participación del 53.15%; además, Li Hong poseía directamente el 0.11% de las acciones de la compañía, y Zhang Xingqiang poseía directamente el 0.09%. Los accionistas anteriores, con una participación total del 53.35%, forman conjuntamente el accionista controlador de la compañía. Además, Tian Cheng, como el segundo accionista de Rural Chicken, tiene una participación del 20.42%, SIG Sequoia Asia tiene una participación del 14.36%, Sequoia China tiene una participación del 7.88%, y Giant Strength tiene una participación del 4%.
El prospecto indica que los fondos netos recaudados por la OPI de Rural Chicken se utilizarán principalmente para expandir la red de restaurantes, profundizar la penetración en el mercado y renovar los restaurantes existentes según sea necesario; fortalecer la capacidad de la cadena de suministro, y alquilar almacenes regionales para proporcionar espacio de almacenamiento congelado y refrigerado para ingredientes sensibles a la temperatura, apoyando así su expansión; fortalecer la capacidad tecnológica para mejorar aún más la eficiencia operativa; y para usos empresariales generales.
Además de Country Style Cooking, actualmente hay dos grandes marcas de comida rápida china, Laoxiangji y Laonianjiu, que planean salir a bolsa, pero ambas han elegido lanzarse a la Bolsa de Valores de A-Share. Según los resultados operativos del año pasado, Country Style Cooking tuvo el mejor desempeño. En 2021, Laoxiangji y Laonianjiu alcanzaron ingresos de 4.383 millones de yuanes y 1.525 millones de yuanes respectivamente, con beneficios netos de 135 millones de yuanes y 62,9922 millones de yuanes, mientras que los beneficios netos de Country Style Cooking en los tres primeros trimestres del año pasado alcanzaron los 163 millones de yuanes.
Sin embargo, estas tres marcas de comida rápida tienen una clara atribución regional: la base de Country Style Cooking se encuentra en las regiones de Sichuan y Chongqing, y además opera en Hunan y Hubei; el centro de operaciones de Laoxiangji está en Anhui, y también atiende a Jiangsu, Hubei y Shanghai; Laonianjiu se ubica en Zhejiang, y además tiene presencia en Jiangsu y Anhui. Las zonas de operación de Laoxiangji y Laonianjiu en la región de China Oriental se superponen ligeramente, mientras que Country Style Cooking desarrolla sus actividades en zonas básicamente separadas.
La comida rápida china es una ruta de alta calidad en la industria de la restauración, que ocupa habitualmente más del 70% de la cuota del mercado de comida rápida en China. Según datos de Zhiyan Consulting, el tamaño del mercado de la comida rápida china en China alcanzó los 7,744 millones de yuanes en 2021, un aumento de 1,154 millones de yuanes respecto a 2020, con un crecimiento interanual del 17,51%, representando el 16,48% del tamaño del mercado de la industria de la restauración y el 70,44% del tamaño del mercado de comida rápida.
Además, los sabores variados, la gran diversidad de categorías y las características de distribución regional de la comida rápida china permiten que tanto las marcas grandes como las pequeñas obtengan cierto espacio para desarrollarse y sobrevivir, lo que ha generado la característica de alta dispersión en la industria.
Según un informe de investigación de Huatai Securities, la tasa CR5 del mercado de comida rápida china en 2020 fue solo del 2,9% (según el criterio de volumen de transacciones de mercancías). Actualmente, en esta "ruta de billones de yuanes" aún no ha surgido un líder principal que la dirija.
Huatai Securities señala que, en la era posterior a la pandemia, la categoría de comida rápida se ha desarrollado rápidamente gracias a la transformación de canales y el aumento de la demanda ágil. Además, las perturbaciones continuas y repetidas de la pandemia han afectado la operación de la industria de la restauración, por lo que las empresas enfrentan una gran presión de flujo de efectivo, y los líderes aprovechan el capital para expandirse. Con la mejora de la conciencia de marca de los consumidores y el aumento del nivel de industrialización de la cadena de suministro de la restauración, la tasa de cadena de restauración probablemente seguirá aumentando, impulsando el crecimiento y fortalecimiento continuo de las marcas de restauración en cadena, y en el futuro podría llegar una ola de titulización de la cadena de la industria de la restauración.
Publicado originalmente en 金盒企业管理集团
