




ブログ
香港株式市場のIPOが「中華式ファストフード初の銘柄」に衝撃を与える中、チュアンシンジ(乡村基)は目論見書を更新し、中国最大の直営中華式ファストフードグループである
香港取引所が4月6日に開示したところによると、チュアンシンジー・ファストフード・チェーン・ホールディングス・リミテッドは香港取引所のメインボードに上場申請を提出し、ゴールドマン・サックスと招銀インターナショナルが共同保証人となった。
チュアンシンジーは急速に成長している中国の飲食業界のリーダーであり、迅速で丁寧なサービスを通じて消費者に高品質で多様かつ手頃な価格の食事を提供することを使命としている。チュアンシンジーは1996年に重慶で1号店をオープンした。今日に至るまで、2022年12月31日現在、同社は2つのブランドで合計1,154店舗の直営レストランネットワークを構築し、中国の11の省と直轄市に展開している。
同社は主に2つの個性あるブランドを運営している:チュアンシンジーとライス・ミスター。2022年12月31日現在、同社は中国で551店舗のチュアンシンジーレストランと603店舗のライス・ミスターレストランを経営している。実績期間(2022年12月31日まで)において、同社は主に重点地域での市場シェアの強化と拡大に注力した:重慶、四川、湖北、湖南、上海。2022年12月31日現在、チュアンシンジーレストランの大部分は重慶と四川に位置し、それぞれ305店舗と199店舗である;ライス・ミスターは湖北、湖南、四川、重慶、上海、広東にそれぞれ197店舗、81店舗、103店舗、78店舗、127店舗、17店舗を展開している。
フロースト&サリヴァンの報告によると、2022年の総収入ベースで、中国飲食業市場の規模は人民元43,941億元であり、同年の中国ファストフード市場の規模は人民元10,359億元に達し、飲食業市場の23.6%を占めている。中華風ファストフードは中国ファストフード市場で主導的地位を占めており、2017年から2022年の間、収入ベースで70.0%を超える市場シェアを占めている。2022年の総収入ベースで、直営チェーンの中華風ファストフードは中華風ファストフード市場の約8.3%のシェアを占めている。
同じ資料によると、2022年の直営チェーン店舗数と収入ベースで、同社は中国最大の直営中華風ファストフードグループであり、総収入ベースでは4番目の中華風ファストフードグループであり、2022年に中国の中華風ファストフード市場の0.6%のシェアを占めている。
財務面では、2019年、2020年、2021年、2022年において、同社の収入はそれぞれ約32.57億元、31.61億元、46.18億元、47.06億元であった。そのうち、同社の年間利益はそれぞれ8270.2万元、-242.4万元、10936.8万元、3083.8万元であった。
IPO前、李紅と張興強夫妻は信託を通じてコントロールする豪誠が53.15%の株式を保有している;さらに、李紅は同社の株式を0.11%直接保有し、張興強は0.09%直接保有している。上記の株主は合計で53.35%の株式を保有し、共同で同社の支配株主を構成している。さらに、天成はチュアンシンジーの第2位の大株主であり、20.42%の株式を保有し、SIGハイナアジアは14.36%、セコイア・チャイナは7.88%、Giant Strengthは4%の株式を保有している。
目論見書によると、チュアンシンジーのIPOによる調達資金の純額は主にレストランネットワークの拡大、市場浸透率の深化、必要に応じた既存レストランの改装;サプライチェーン能力の強化、ならびに地域倉庫の賃借りを通じて温度に影響を受けやすい食材の冷凍・冷蔵保管スペースを提供し拡大を支援すること;運営効率をさらに向上させるための技術能力の強化;ならびに一般企業用途に使用される。
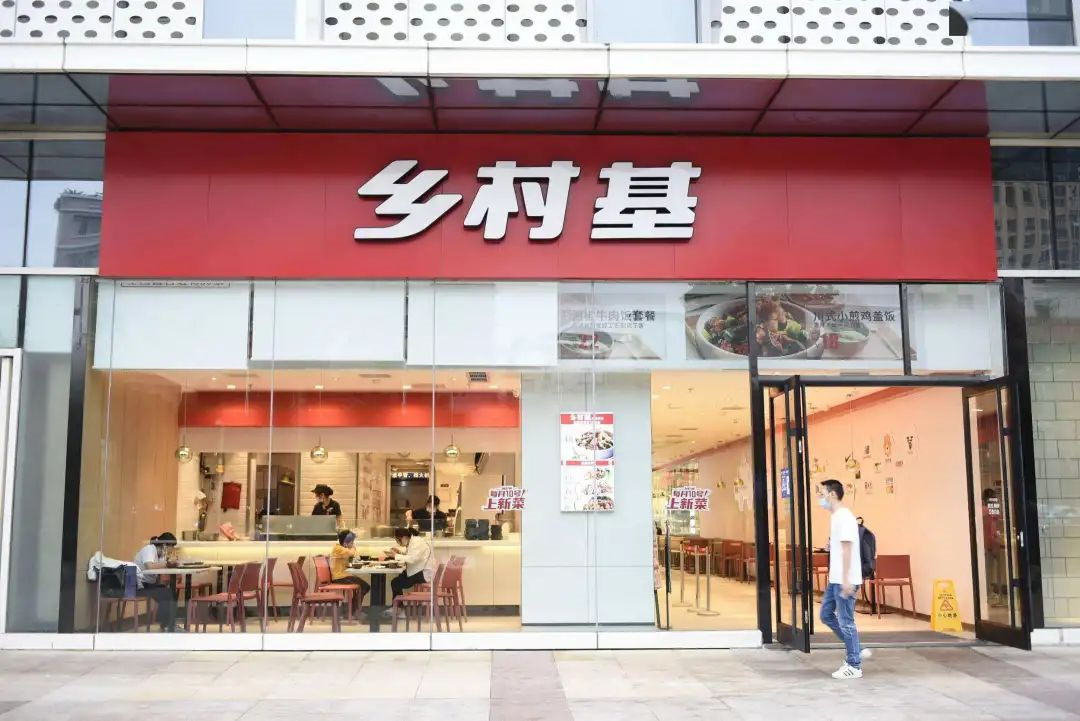
チャンシャンジー(乡村基)の他に、現在、2つの中華ファストフードブランドであるラオシャンジー(老乡鸡)とラオニャンジョウ(老娘舅)が上場を計画しているが、いずれもA株への上場を目指している。昨年の経営状況を見ると、チャンシャンジーの業績が最も良かった。2021年、ラオシャンジーとラオニャンジョウの売上高はそれぞれ43億8300万元と15億2500万元、純利益はそれぞれ1億3500万元と6299万2200万元だったのに対し、チャンシャンジーの昨年前3四半期の純利益だけで1億6300万元に達した。
ただし、この3つのファストフードブランドは明確な地域属性を持ち、チャンシャンジーの本拠地は四川・重慶地域で、同時に湖南、湖北にも進出している。ラオシャンジーの重心は安徽にあり、同時に江蘇、湖北、上海も視野に入れている。ラオニャンジョウは浙江を拠点に、江蘇、安徽にも展開しており、ラオシャンジーとラオニャンジョウの華東地域での展開区域は一部重なっているのに対し、チャンシャンジーは基本的に重ならないように展開している。
中華ファストフードは飲食業界の優良な分野であり、長年中国のファストフード市場の7割以上のシェアを占めている。智研コンサルティングのデータによると、2021年の中国中華ファストフード業界の市場規模は7744億元に達し、2020年比で1154億元増加、前年比17.51%の伸びとなり、飲食業界市場規模の16.48%、ファストフード業界市場規模の70.44%を占めた。
また、中華ファストフードは豊富な味付け、多様な種類、そして地域別分布の特徴から、大小様々なブランドが一定の発展と生存空間を得ることができ、業界の高度な分散化という特徴を生み出している。
华泰証券の調査報告によると、2020年の中華ファストフード市場のCR5はわずか2.9%(商品取引額ベース)だった。現在、この「兆元規模」の分野では、未だに業界を牽引するリーダーが育っていない。
华泰証券は、ポストコロナ時代には、チャネルの転換と新たな需要の高まりにより、ファストフードカテゴリーが急速に発展すると指摘している。加えて、繰り返す感染拡大が飲食業の経営を攪乱し、企業は大きな資金繰りの圧力に直面しているため、大手企業は相次いで資本を活用して拡大を図っている。消費者のブランド意識の強化と飲食サプライチェーンの工業化水準の向上に伴い、飲食チェーン化率は持続的に上昇し、チェーン飲食ブランドの成長を牽引し、将来的には飲食産業チェーンの証券化の波が訪れる可能性がある。
原文の掲載先:金盒企业管理集团
