




Blog
Xiaojin科普 | ¿Por qué las empresas deben establecer una estructura VIE, y qué beneficios aporta esta estructura a las empresas?
Las empresas chinas que cotizan en bolsa en el extranjero tienen dos vías: el modelo H (cotización directa) y el modelo VIE (cotización indirecta). Desde que Sina fue la primera empresa en cotizar en Estados Unidos en 2000 con la estructura VIE, esta se ha convertido en la opción preferida de la mayoría de las empresas que buscan cotizar en Estados Unidos.
Cada vez más empresas chinas han implementado estructuras VIE para cotizar en bolsa en el extranjero, por ejemplo, empresas de internet: Alibaba, Tencent, NetEase, Baidu, JD.com, etc.; empresas de medios y edición: Bona Film Group, etc.; empresas de educación y formación: New Oriental, etc. En los últimos años, las estructuras VIE han aparecido en sectores como alimentos, biomedicina, servicios financieros, así como en construcción y energía.
Según estadísticas, de las 485 acciones chinas que cotizan actualmente en el mercado bursátil estadounidense, al menos 3 de cada 4 empresas han implementado una estructura VIE. Además, el valor total de mercado de las empresas chinas que cotizan en Estados Unidos con estructura VIE ha superado el billón de dólares.
Primero, las bolsas de valores extranjeras como la Bolsa de Nueva York y la Bolsa de Hong Kong no aceptan empresas registradas en China; segundo, incluso si las bolsas de valores extranjeras aceptan empresas registradas en China, las empresas chinas que buscan cotizar en el extranjero deben obtener la aprobación de las autoridades reguladoras de valores de China. En la práctica, excepto para el modelo H, la probabilidad de obtener la aprobación de las autoridades reguladoras chinas para cotizar en el extranjero era muy baja anteriormente. Para evitar esta restricción, se requiere que la empresa principal de la cotización se registre en el extranjero, generalmente se eligen lugares como las Islas Caimán, principalmente porque son paraísos fiscales y tienen un marco legal完善.
2. China continental tiene restricciones a la entrada de capital extranjero en algunas industrias de comunicaciones de internet
Existen obstáculos en las políticas nacionales que prohíben o limitan la entrada de inversionistas extranjeros en ciertos sectores, y la estructura VIE permite evitar estos dos obstáculos, permitiendo a las empresas alcanzar el objetivo de cotizar en bolsa.
El VIE puede evitar con éxito el actual sistema de control de cambio que no es convertible libremente. Al establecer empresas en las Islas Vírgenes Británicas (BVI), se puede disfrutar de exenciones fiscales significativas y transferencias de acciones a bajo costo, al mismo tiempo que se puede solicitar la cotización en Hong Kong y otros países y regiones;
2. Evita sectores con restricciones a la entrada de capital extranjero
La ley china prohíbe o limita la entrada de capital extranjero en algunos sectores, como servicios de información de internet, turismo, publicación en línea, educación, entretenimiento, etc.
3. Evita eficazmente la regulación gubernamental y disputas
Mediante la creación de empresas fantasma en el extranjero y el empaquetado inverso de los activos de las empresas nacionales, finalmente se empaquetan sus activos totales para cotizar en el extranjero, lo que no solo evita eficazmente la regulación de las autoridades nacionales sobre la entrada de capital extranjero, sino que también permite a las empresas nacionales obtener financiación con éxito en los mercados de capitales estadounidenses.
4. Simplifica los procedimientos de cotización
Evita los procedimientos de aprobación tediosos y prolongados para las empresas nacionales que cotizan en el extranjero; incluso si se superan con dificultad las aprobaciones de múltiples departamentos como el Ministerio de Comercio y la Administración Estatal de Divisas, y se logra cotizar en el extranjero, en caso de expansión del negocio que requiera la emisión de acciones adicionales o bonos, se necesitará nuevamente la aprobación.
5. Facilita la financiación
China continental tiene una política de control de cambio, si se tiene una estructura en el extranjero, es más fácil obtener capital extranjero.
6. Maximización de la riqueza
Después de la cotización, no hay restricciones de circulación, por lo que es fácil vender las acciones para obtener efectivo.
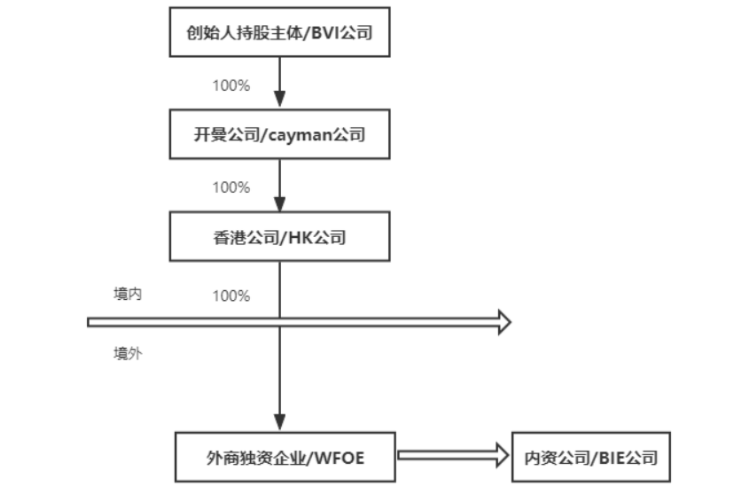
La primera capa es el sujeto de tenencia de acciones de los fundadores, por consideraciones de costo y conveniencia, suele elegir establecer una empresa comercial en las Islas Vírgenes Británicas (BVI).
2. Segunda capa de la estructura VIE: establecer una empresa en las Islas Caimán
La segunda capa es el futuro sujeto de financiación, que generalmente se elige en las Islas Caimán.
3, Tercera capa de la estructura VIE: Establecer una empresa en Hong Kong
La tercera capa consiste en establecer una empresa en Hong Kong. Por un lado, se considera que, al cumplir ciertas condiciones y circunstancias, existen beneficios fiscales entre el continente chino y Hong Kong; por otro lado, en el futuro, al establecer una empresa de propiedad exclusiva de inversión extranjera (WFOE) en el territorio continental, se requiere la notarización y autenticación de los accionistas extranjeros. Para las empresas de Hong Kong, la obtención de este tipo de documentos ya es bastante madura, práctica y rápida, y además, tiene un alto reconocimiento por parte del continente chino.
4, Cuarta capa de la estructura VIE: Establecer una empresa de propiedad exclusiva de inversión extranjera en el continente (WFOE)
La cuarta capa consiste en establecer una empresa de propiedad exclusiva de inversión extranjera (es decir, WFOE) que conecte directamente el ámbito extranjero y el interior, con una participación del 100% por parte de la empresa de Hong Kong. El WFOE es la primera parada para la transferencia de fondos de financiación extranjera hacia el interior. Toda la estructura VIE: la empresa de las Islas Caimán controla al 100% a la empresa de Hong Kong mediante participación directa, la empresa de Hong Kong controla al 100% al WFOE mediante participación directa, y el WFOE, a su vez, controla a la empresa VIE mediante un conjunto de acuerdos de control, logrando la consolidación contable de la empresa VIE.
La estructura VIE logra la separación entre el "derecho de gestión" y el "derecho de beneficio" de la empresa. La entidad extranjera obtiene los ingresos y activos, mientras que la entidad interior se encarga de la operación y gestión. Mediante los acuerdos VIE, la empresa puede lograr dos objetivos de una sola vez: cumplir tanto los requisitos regulatorios nacionales como los requisitos de cotización en el extranjero, cumpliendo así con los estándares dobles.
Publicado originalmente en 金盒企业管理集团
