




Blog
Dinámica de la OPI | Requisitos de registro para la cotización en el extranjero y cuestiones clave que se centran en la revisión de la CSRC!
01 Requisitos básicos y de registro de la CSRC para la cotización en el extranjero
▶ Nuevas normas de registro para la cotización en el extranjero de empresas nacionales
El 17 de febrero de 2023, la Comisión Reguladora de Valores de China (CSRC) publicó las normas y reglas relacionadas con la gestión del registro para la cotización en el extranjero, que incluyen la «Medida Piloto para la Gestión de la Emisión de Valores y la Cotización de Empresas Nacionales en el Extranjero» (en adelante, la «Medida Piloto de Gestión») y 5 guías complementarias (números 1, 2, 3, 4 y 5 para emisiones y cotizaciones en el extranjero), que entraron en vigor el 31 de marzo de 2023. El 17 de febrero de 2023, la CSRC, en conjunto con el Ministerio de Hacienda, la Oficina Estatal de Confidencialidad y la Oficina Estatal de Archivos, publicó las «Disposiciones sobre el Fortalecimiento de la Gestión de la Confidencialidad y los Archivos Relacionados con la Emisión de Valores y la Cotización de Empresas Nacionales en el Extranjero», que entraron en vigor el 31 de marzo de 2023, en sincronía con la «Medida Piloto de Gestión». Las siguientes disposiciones fueron derogadas simultáneamente en la fecha de entrada en vigor de las nuevas normas:
• «Notificación sobre la Aplicación de las Disposiciones Obligatorias del Estatuto de las Sociedades Cotizadas en el Extranjero» • «Notificación del Consejo de Estado sobre el Fortalecimiento Adicional de la Gestión de la Emisión de Acciones y la Cotización en el Extranjero» (Documento del Consejo de Estado N.º 21 de 1997) (conocida como la «Guía Red Chip de 1997»)
• «Disposiciones Especiales del Consejo de Estado sobre la Emisión de Acciones y la Cotización de Sociedades Anónimas en el Extranjero» (Decreto del Consejo de Estado N.º 160, 4 de agosto de 1994) (conocida como la «Disposición Especial sobre la Cotización en el Extranjero»)
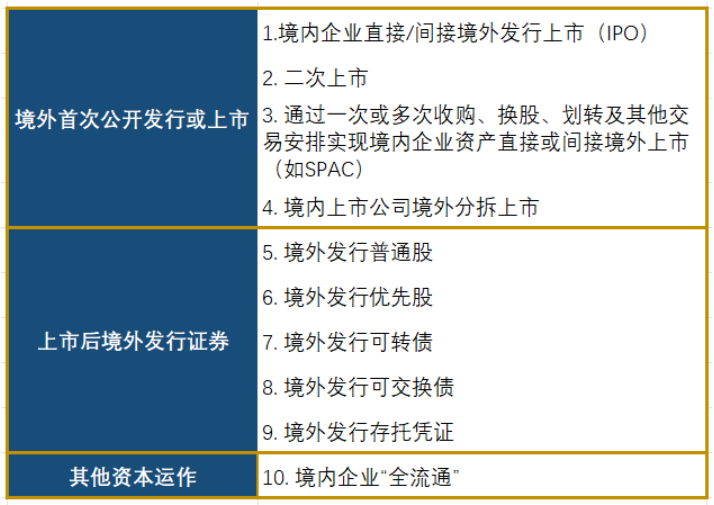
▶ Situaciones que requieren el registro ante la CSRC
▶ Contenidos que deben divulgarse en el informe de registro
• Situación básica del emisor
• Evolución histórica
• Situación de los accionistas y del controlador efectivo
• Situación de las empresas participadas y controladas
• Situación del capital social
• Situación de cotización en otros mercados de valores
• Situación del negocio principal, productos o servicios
• Situación básica de la industria a la que pertenece
• Situación financiera
• Situación de pago de impuestos
• Situación de gobierno corporativo
• Situación de gestión de la confidencialidad y los archivos
• Plan de emisión y cotización actual
▶ Situación básica del registro ante la CSRC
El 31 de marzo de 2023, la «Medida Piloto para la Gestión de la Emisión de Valores y la Cotización de Empresas Nacionales en el Extranjero» de la CSRC entró en vigor oficialmente, y la emisión de valores y la cotización en el extranjero entraron en la «era del registro».
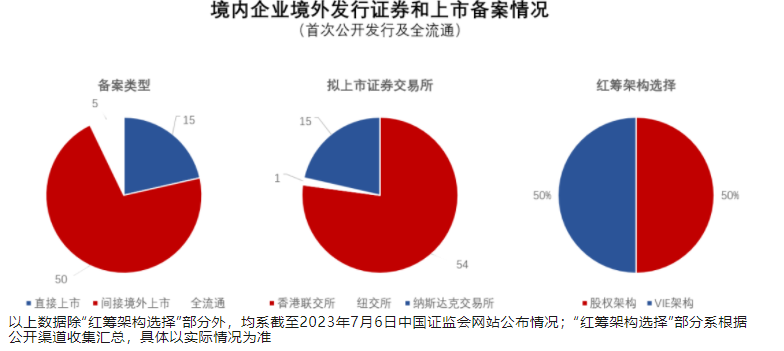
Los datos anteriores, excepto la sección de «Selección de la estructura red chip», corresponden a la situación publicada en el sitio web de la CSRC hasta el 6 de julio de 2023; la sección de «Selección de la estructura red chip» se recopila y resume de fuentes públicas, y la situación real prevalecerá
1. Responsabilidad legal por incumplimiento de registro o emisión en el extranjero en violación de las normativas
Las empresas nacionales que incumplen las normativas al no cumplir con el procedimiento de registro, o que realizan emisiones o listados en el extranjero en violación de las normativas, serán ordenadas por la CSRC (Comisión Reguladora de Valores de China) a corregir, se les impondrá una advertencia y una multa de entre 1 millón y 10 millones de yuanes. A los directivos responsables directos y otros responsables se les impondrá una advertencia y una multa de entre 500 mil y 5 millones de yuanes. Si los accionistas mayoristas o controladores efectivos de una empresa nacional organizan o instigan la comisión de las infracciones mencionadas en el párrafo anterior, se les impondrá una multa de entre 1 millón y 10 millones de yuanes. A los directivos responsables directos y otros responsables, se les impondrá una multa de entre 500 mil y 5 millones de yuanes. Si las empresas de valores o las instituciones de servicios de valores no cumplen con su obligación de supervisar que las empresas cumplan con las presentes normativas, se les impondrá una advertencia y una multa de entre 500 mil y 5 millones de yuanes. A los directivos responsables directos y otros responsables se les impondrá una advertencia y una multa de entre 200 mil y 2 millones de yuanes.
2. Responsabilidad legal por registros falsos, declaraciones engañosas u omisiones importantes en los materiales de registro
Si los materiales de registro de una empresa nacional contienen registros falsos, declaraciones engañosas u omisiones importantes, serán ordenados por la CSRC a corregir, se les impondrá una advertencia y una multa de entre 1 millón y 10 millones de yuanes. A los directivos responsables directos y otros responsables se les impondrá una advertencia y una multa de entre 500 mil y 5 millones de yuanes.
Si los accionistas mayoristas o controladores efectivos de una empresa nacional organizan o instigan la comisión de las infracciones mencionadas en el párrafo anterior, o si ocultan asuntos relevantes que conducen a la situación mencionada en el párrafo anterior, se les impondrá una multa de entre 1 millón y 10 millones de yuanes. A los directivos responsables directos y otros responsables, se les impondrá una multa de entre 500 mil y 5 millones de yuanes.
02 Alcance y requisitos de la verificación legal de registro de la CSRC para listados en el extranjero
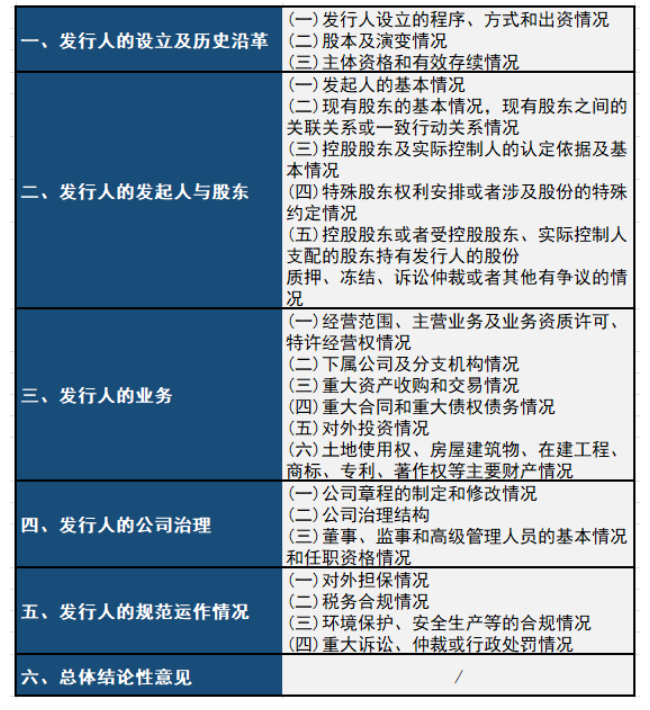
▶ Verificación legal de registro para emisión y listado directos en el extranjero
▶ Verificación legal de registro para emisión y listado indirectos en el extranjero
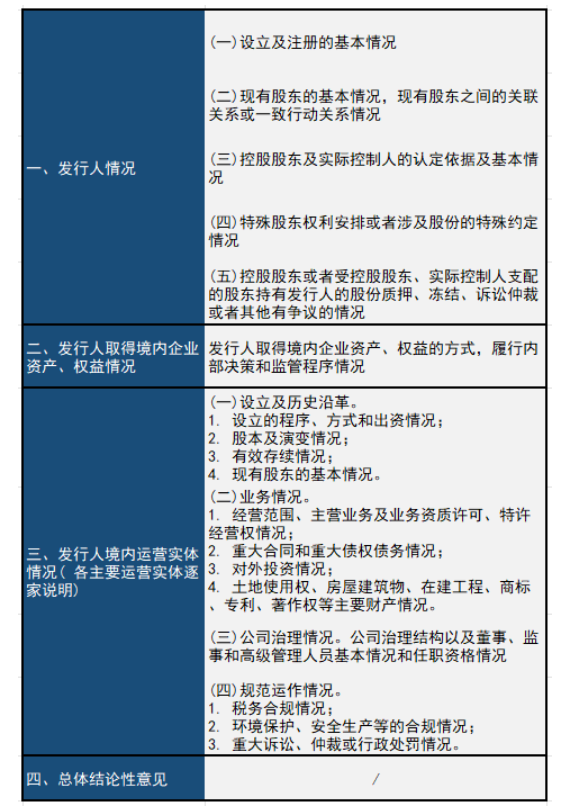
▶ Requisitos de verificación del marco legal para listados indirectos
1. Tenencia de acciones por cuenta ajena
Se verifican las causas de formación, la evolución, la legalidad, la existencia de disputas o disputas potenciales, y si existen sujetos prohibidos por las leyes y regulaciones para poseer acciones que posean directa o indirectamente acciones del emisor, entre otros aspectos.
2. Nuevos accionistas
En caso de nuevos accionistas dentro de los 12 meses previos a la solicitud de registro, se verifican las circunstancias básicas de los nuevos accionistas, las razones de la inversión, el precio de la inversión y los fundamentos de la fijación de precios, si los nuevos accionistas tienen una relación de parentesco con otros accionistas, directores, supervisores y altos directivos del emisor, si los nuevos accionistas tienen una relación de parentesco con las instituciones intermediarias de la presente emisión y sus responsables, altos directivos y personal operativo, y si existen sujetos prohibidos por las leyes y regulaciones para poseer acciones que posean directa o indirectamente acciones del emisor, entre otros aspectos.
3. Plan de participación accionaria de los empleados y incentivos accionarios
(1) Implementación del plan de participación accionaria de los empleados antes del registro inicial
Se debe verificar exhaustivamente el contexto de creación del plan de participación accionaria de los empleados, la composición específica del personal, la equidad del precio, el cumplimiento de los procedimientos de toma de decisiones establecidos en los estatutos o acuerdos del plan de participación accionaria, y su funcionamiento normativo, además de emitir una opinión concluyente clara sobre si la implementación del plan de participación accionaria de los empleados es legal y conforme a las normativas.
En principio, el plan de participación accionaria de los empleados debe ser totalmente mantenido por los empleados de la empresa; para los planes de participación accionaria de los empleados creados antes de la entrada en vigor de la nueva Ley de Valores (es decir, antes del 1 de marzo de 2020), si los participantes incluyen una pequeña cantidad de personas externas, el abogado nacional del emisor debe verificar la causa y el contexto de la inversión de dichas personas, el precio de inversión, la base de valoración y la fuente de fondos.
(2) Plan de incentivos de opciones elaborado antes del registro inicial e implementado después de la salida a bolsa
Se debe verificar exhaustivamente el contenido básico del plan de incentivos de opciones, el cumplimiento de los procedimientos de toma de decisiones para elaborar el plan, el principio de determinación del precio de ejercicio de las opciones, el impacto de los incentivos en las condiciones básicas y el control accionario de la empresa, así como si se establecen derechos reservados, además de emitir una opinión concluyente clara sobre si el plan de incentivos de opciones es legal y conforme a las normativas.
Principio para determinar el número de accionarias al calcular el número de accionistas del plan de participación accionaria de los empleados
Los planes de participación accionaria de los empleados implementados a través de plataformas de tenencia de acciones como empresas societarias, empresas de tipo asociativo, planes de gestión de activos, etc., se contabilizan como un accionista al calcular el número de accionistas de la empresa. Las personas que eran empleados de la empresa al participar en el plan de participación accionaria de los empleados y que, después de su retiro, aún mantienen los derechos del plan de participación accionaria de los empleados según lo establecido en los estatutos o acuerdos del plan, no se consideran personas externas.
Las personas externas en el plan de participación accionaria de los empleados se contabilizan según el número real, aplicando el principio de transparencia.
Los fondos privados, planes de gestión de activos y otros planes financieros que ya están sujetos a la supervisión de las autoridades de supervisión financiera nacional se contabilizan como un accionista al calcular el número de accionistas de la empresa.
4. Estructura de control por contrato (VIE)
(1) Participación de inversionistas extranjeros en la gestión operativa del emisor, por ejemplo, nombrando directores, etc.;
(2) ¿Existen situaciones en las que las leyes nacionales, los reglamentos administrativos y las disposiciones pertinentes prohíben explícitamente el uso de acuerdos o contratos para controlar negocios, licencias, calificaciones, etc.?
(3) ¿El sujeto operativo nacional controlado a través de la estructura de control por contrato se encuentra dentro del alcance de la revisión de seguridad de inversiones extranjeras, y ¿implica áreas de restricción o prohibición de inversiones extranjeras?
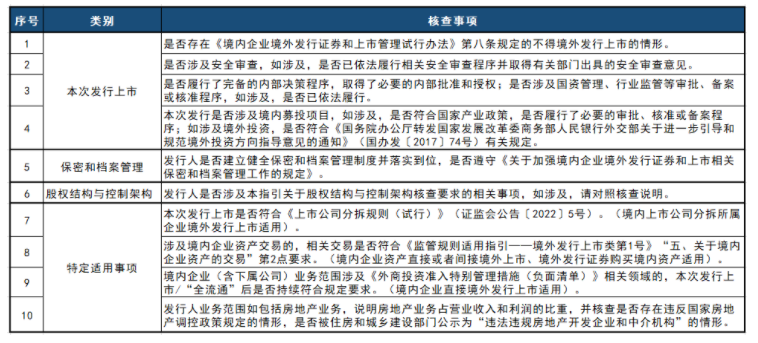
▶ Verificación legal especial para el registro de emisiones y listados directos e indirectos en el extranjero
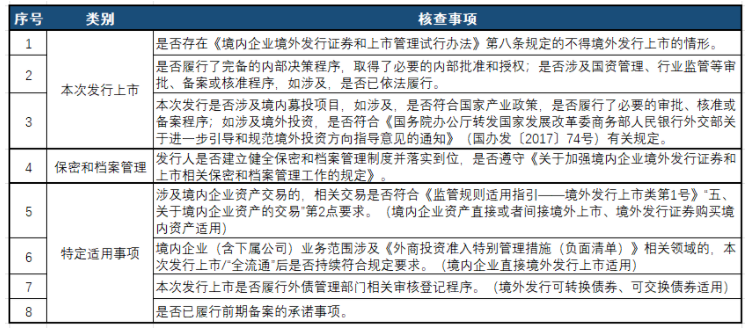
▶ Verificación legal del registro de emisiones de valores en el extranjero después de la salida a bolsa
▶ Verificación legal del registro de circulación total
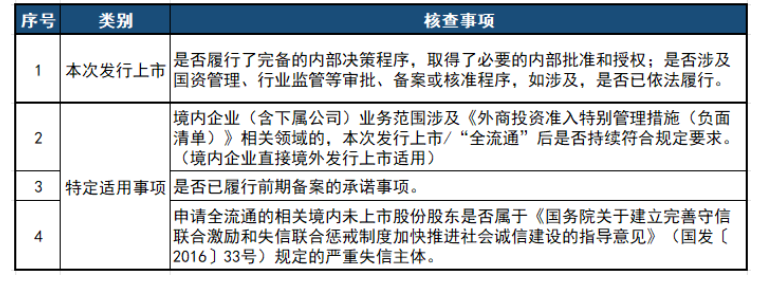
▶ Trámites legales para la emisión y cotización en otros mercados extranjeros después de la emisión y cotización
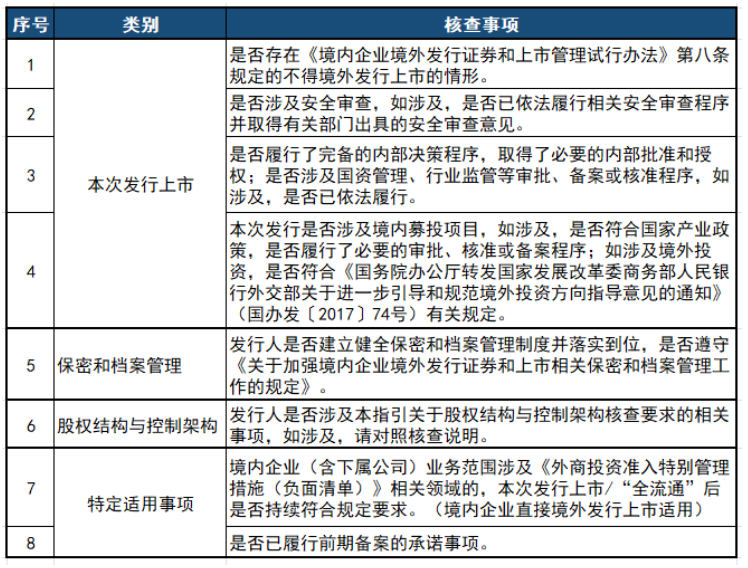
03 Cuestiones clave de la revisión y supervisión de la CSRC (Comisión Reguladora de Valores de China) sobre la cotización y trámite en el extranjero
▶ Estructura de control por acuerdos / control accionarial
La conformidad en la creación de la estructura de control por acuerdos o accionarial, incluyendo, entre otros, los procedimientos regulatorios como la gestión de divisas y la inversión en el extranjero involucrados en la construcción y fusiones y adquisiciones de ida y vuelta, el pago de impuestos según la ley, etc.; los acuerdos transaccionales específicos entre las partes involucradas, incluyendo, entre otros, el momento, el monto, la vía y la forma del apoyo financiero a las entidades nacionales, los flujos financieros, los acuerdos de transferencia de beneficios, etc.
▶ Situación de los accionistas y verificación a fondo
(1) La situación de los accionistas controladores, los controladores efectivos y los accionistas principales verificados hasta las personas físicas, las empresas públicas, las entidades controladas o gestionadas por el Estado, las organizaciones colectivas, etc., y si existen situaciones como entidades que están prohibidas por las leyes y regulaciones de ser accionistas.
(2) Por favor, indique en una lista el monto, la situación de pago del precio y el pago de impuestos de cada cambio de acciones desde la creación del emisor, así como los procedimientos regulatorios internos como la gestión de divisas y la inversión en el extranjero cumplidos.
(3) Si existen situaciones como accionistas que no cumplen plenamente con sus obligaciones de aportación, retiro indebido de aportaciones, defectos en la forma de aportación, etc., si existen acuerdos de tenencia de acciones por cuenta ajena o acuerdos de transferencia de beneficios, las razones de los acuerdos de tenencia de acciones por cuenta ajena en el pasado, la base de fijación de precios para la terminación de la tenencia por cuenta ajena; si existen acuerdos de transferencia de beneficios.
(4) Situación de ingreso de acciones de forma repentina en doce meses: la situación específica de los nuevos accionistas de la empresa en los últimos 12 meses, si son empresas de tipo sociedad colectiva, por favor indique la composición de los aportantes, la proporción de los aportantes, el socio gerente y el controlador efectivo, etc.
(5) Las diferencias y similitudes de las acciones preferentes de diversos tipos, si existen diferencias en el precio de aumento de capital, si existen acuerdos de derechos especiales y su impacto en la operación y el control de la empresa, y si dichos impactos aún persisten.
(6) Si existen relaciones de parentesco o relaciones de actuación concertada entre los accionistas.
(7) Si existen accionistas estatales, si la adquisición de acciones estatales causa pérdidas de activos estatales.
(8) Si los accionistas de fondos privados están registrados.
▶ Plan de opciones sobre acciones y plataforma de tenencia de acciones
1. Indique el momento de creación de cada plan de opciones sobre acciones para empleados y plan de tenencia de acciones para empleados de la empresa, los objetos de incentivo, la situación de los procedimientos de toma de decisiones cumplidos, la situación de operación normativa, las cláusulas principales (incluyendo, entre otros, las condiciones de ejercicio, el plazo, el precio de ejercicio de las opciones sobre acciones), los procedimientos de toma de decisiones para la elaboración del plan, las limitaciones o restricciones de las acciones de incentivo, la situación de idoneidad de los objetos de incentivo de la parte ya otorgada, y si dicho plan de incentivo es legal y conforme.
2. La conformidad de la reserva de derechos establecida en el plan de opciones sobre acciones, incluyendo, entre otros, los procedimientos regulatorios internos como la gestión de divisas cumplidos, la forma y la base de determinación de los objetos de incentivo, el precio de ejercicio y las condiciones de ejercicio, si existen situaciones de incentivo a personas externas, si existen situaciones como transferencia de beneficios.
3. Indique el contenido básico del plan de opciones sobre acciones implementado después de la cotización, los procedimientos de toma de decisiones cumplidos para la elaboración del plan, el principio de determinación del precio de ejercicio, la situación básica de los objetos de incentivo, si se establece una reserva de derechos, y si dicho plan de incentivo es legal y conforme.
▶ Conformidad empresarial y acceso de capital extranjero
Si las licencias de operación empresarial y las licencias de calificación cumplen con los requisitos regulatorios, verifique nuevamente si el ámbito de operación de la entidad operativa nacional de la empresa y sus filiales involucran áreas prohibidas o restringidas para la inversión extranjera, defina las medidas de rectificación (si corresponde) y proporcione una base clara sobre si cumple con las "Medidas Especiales de Administración para el Acceso de Inversión Extranjera (Lista Negativa)" (versión 2021).
▶ Determinación de la entidad operativa nacional
En cuanto a la determinación de la entidad operativa principal, por favor complemente la base específica para determinar la entidad operativa nacional principal, incluyendo, entre otros, la proporción específica de los datos relevantes de los estados financieros del emisor que ocupa la entidad operativa nacional principal; si existen otras entidades operativas principales.
▶ Seguridad cibernética y protección de datos
En cuanto a la protección de la información personal y la seguridad de los datos: la situación de productos como las APP y los mini-programas desarrollados y operados por la empresa, indique si involucran la provisión de contenido de información a terceros, si se proporciona, indique el tipo de contenido de la información, y las medidas de protección de la seguridad del contenido de la información; la escala de información de los usuarios recopilada y almacenada por la empresa, la situación de recopilación y uso de datos, los arreglos o medidas de protección de la información personal y seguridad de los datos antes y después de la cotización.
▶ Verificación de distribuidores en línea
(1) Indique la información de los distribuidores que ocupan los 10 primeros lugares en el ranking de monto de ventas de la empresa durante el período reportado, incluyendo el nombre de la empresa, el catálogo de categorías de mercancías vendidas, la cantidad de ventas, el precio y el margen bruto, así como la situación de ventas finales y el inventario final, si existen relaciones de parentesco entre la empresa, sus accionistas principales, directivos, consejeros, empleados, y la diferencia y la razonabilidad del margen bruto de ventas logrado por la empresa a través del modelo de distribuidores y otros modelos de ventas durante el período reportado, por favor el emisor, el abogado y el auditor verifiquen y emitan una opinión clara.
(2) Indique si existen relaciones de parentesco o relaciones de empleo entre el emisor y el distribuidor X, y la situación de ventas finales de los productos distribuidos.
(3) Las razones y la razonabilidad de la alta concentración de proveedores y clientes de la empresa, y verifique si existen entidades o partes relacionadas nacionales o extranjeras controladas por los controladores efectivos, accionistas, supervisores, directivos superiores de la empresa entre los cinco proveedores y clientes con mayor monto de transacciones en los años relevantes; si existen riesgos como dependencia significativa en el modo de operación, si constituye un obstáculo sustancial para esta emisión y cotización.
(4) El modo de ventas de la empresa, por favor verifique e indique la forma de contacto y cooperación entre la empresa y los hospitales, KOL, médicos, los costos de pago, si existen situaciones que constituyen soborno comercial o competencia desleal.
▶ Independencia empresarial
(1) Por favor indique la situación de independencia de la empresa en términos de personal, activos, finanzas y negocios con las empresas que cotizan en bolsa en el país.
(2) Indique por categorías la situación específica de las transacciones con partes relacionadas, así como la proporción de los datos relevantes de los estados financieros del emisor, el impacto de las transacciones con partes relacionadas en la independencia empresarial; la situación específica de las transacciones con partes relacionadas, si el precio es justo, si se cumplen los procedimientos de toma de decisiones internas y la divulgación externa, si existen situaciones de transferencia de beneficios, y proporcione la base.
▶ Circulación total
(1) Si existen defectos de derechos como prenda, embargo, restricción de transferencia, etc., en las acciones relevantes de los accionistas que solicitan la circulación total de la empresa.
(2) Los arreglos del plan de reducción de participaciones posteriores de los accionistas que solicitan la "circulación total", si dichos arreglos pueden causar cambios significativos en la estructura accionarial, el control, etc., de la empresa.
(3) El plan de "circulación total" de las acciones emitidas por la empresa y las H-shares, y los arreglos de reducción de participaciones posteriores de los accionistas relevantes, complemente si las filiales cumplen continuamente con las políticas relevantes de la Administración Nacional de Regulación Financiera sobre las instituciones de corretaje de seguros, si no cumplen, por favor indique los arreglos de cumplimiento posteriores.
▶ Múltiples presentaciones o cotizaciones en varios lugares
(1) Solicitud de cotización presentada a la Bolsa de Valores de Hong Kong, indique las razones por las que no se completó la emisión y cotización, y la situación de las consultas de la Bolsa de Valores de Hong Kong.
(2) La empresa indique las situaciones y razones relevantes de la retirada de las solicitudes de cotización presentadas a la Bolsa de Valores de Hong Kong y la Bolsa de Valores de Shanghai respectivamente.
(3) Las razones y la situación específica de la retirada de la cotización de la Bolsa de Valores de Toronto.
▶ Litigios no resueltos y no resueltos en su totalidad
(1) La empresa tiene litigios no resueltos en los que es demandada, por favor indique la situación específica de dichos litigios no resueltos, si las situaciones relevantes pueden tener un impacto adverso significativo en la operación futura de la empresa, si pueden constituir un obstáculo sustancial para esta emisión, si los litigios no resueltos relevantes están suficientemente divulgados.
(2) Algunos accionistas personas físicas de la empresa son sospechosos de soborno, por favor indique: el riesgo de que los accionistas relevantes sean perseguidos penalmente, si constituye un obstáculo sustancial para esta emisión y cotización.
(3) Los cambios en la estructura accionarial, la estructura organizacional y el negocio de la empresa antes y después de los conflictos o disputas entre accionistas, si se cumplen los procedimientos de toma de decisiones internos completos, si existen disputas significativas sobre la propiedad de las acciones en poder de los accionistas controladores o los accionistas controlados por los accionistas controladores o los controladores efectivos.
▶ Fondos de la emisión
(1) En cuanto a los fondos de la emisión, por favor complemente la situación específica del uso de los fondos de la emisión, incluyendo, entre otros, el monto estimado, el uso, la proporción, etc., de los fondos de la emisión.
(2) La empresa indique específicamente las medidas de garantía y los arreglos adoptados para fortalecer la gestión del uso de los fondos de la emisión y detallar el uso de los fondos de la emisión, y emita una promesa de que los fondos de la emisión para esta emisión y cotización no fluirán directa o indirectamente al campo de desarrollo inmobiliario.
Publicado originalmente en 金盒企业管理集团
