




المدونة
ديناميكيات الـ IPO | متطلبات التسجيل للإدراج في الخارج والمسائل الرئيسية التي تركز عليها لجنة تنظيم الأوراق المالية الصينية في مراجعتها!
01 متطلبات التسجيل لدى لجنة الأوراق المالية والتنظيم الصينية والمعلومات الأساسية للاكتتاب العام في الخارج
▶ القواعد الجديدة لتسجيل الشركات المحلية للاكتتاب العام في الخارج
في 17 فبراير 2023، أصدرت لجنة الأوراق المالية والتنظيم الصينية القواعد والأنظمة المتعلقة بإدارة تسجيل الاكتتاب العام في الخارج، بما في ذلك "الإجراءات التجريبية لإدارة إصدار الأوراق المالية والاكتتاب العام للشركات المحلية في الخارج" (يشار إليها فيما بعد بـ "الإجراءات التجريبية للإدارة") بالإضافة إلى 5 أدلة تكميلية (الأرقام 1 و2 و3 و4 و5 لفئة الإصدار والاكتتاب العام في الخارج)، والتي دخلت حيز التنفيذ في 31 مارس 2023. في 17 فبراير 2023، أصدرت لجنة الأوراق المالية والتنظيم الصينية بالتعاون مع وزارة المالية، ومكتب السرية الوطني، ومكتب الأرشيف الوطني "القواعد المتعلقة بتعزيز أعمال السرية وإدارة الأرشيف المرتبطة بإصدار الأوراق المالية والاكتتاب العام للشركات المحلية في الخارج"، والتي دخلت حيز التنفيذ بالتزامن مع "الإجراءات التجريبية للإدارة" في 31 مارس 2023. تم إلغاء القواعد التالية في نفس تاريخ دخول القواعد الجديدة حيز التنفيذ:
• 《إشعار بشأن تنفيذ <البنود الأساسية لنظام أسهم الشركات المدرجة في الخارج>》• 《إشعار مجلس الدولة بشأن تعزيز إدارة إصدار الأسهم والاكتتاب العام في الخارج بشكل أكبر (قرار مجلس الدولة رقم 21 لعام 1997)》 (أي دليل Red Chow لعام 1997)
• 《القواعد الخاصة لمجلس الدولة بشأن جمع الأسهم والاكتتاب العام للشركات المساهمة في الخارج》 (قرار مجلس الدولة رقم 160، 4 أغسطس 1994) (أي القواعد الخاصة للاكتتاب العام في الخارج)
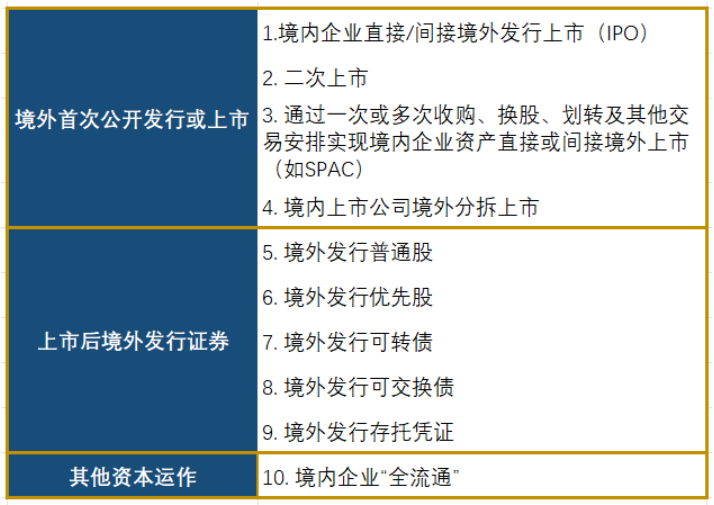
▶ الحالات التي تتطلب الوفاء بالتسجيل لدى لجنة الأوراق المالية والتنظيم الصينية
▶ يجب أن يكشف تقرير التسجيل عن المحتويات التالية
• المعلومات الأساسية للمصدر
• التطور التاريخي
• معلومات المساهمين والمراقب الفعلي
• معلومات الشركات المشاركة والمملوكة
• معلومات رأس المال
• حالة الاكتتاب العام/التسجيل في أسواق الأوراق المالية الأخرى
• معلومات الأعمال والمنتجات أو الخدمات الرئيسية
• المعلومات الأساسية للقطاع الذي تنتمي إليه
• الوضع المالي
• حالة الضرائب
• حالة حوكمة الشركة
• حالة السرية وإدارة الأرشيف
• خطة الإصدار والاكتتاب العام الحالية
▶ المعلومات الأساسية للتسجيل لدى لجنة الأوراق المالية والتنظيم الصينية
في 31 مارس 2023، دخلت "الإجراءات التجريبية لإدارة إصدار الأوراق المالية والاكتتاب العام للشركات المحلية في الخارج" لدى لجنة الأوراق المالية والتنظيم الصينية حيز التنفيذ رسميًا، ودخل إصدار الأوراق المالية والاكتتاب العام في الخارج عصر "التسجيل".
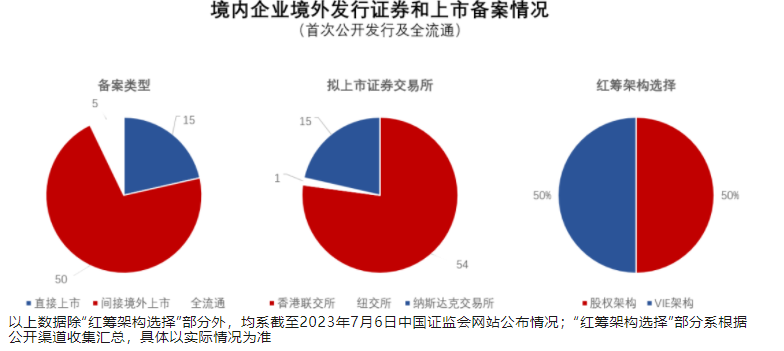
جميع البيانات أعلاه، باستثناء قسم "اختيار هيكل Red Chow"، مستمدة من المعلومات المنشورة على موقع لجنة الأوراق المالية والتنظيم الصينية حتى 6 يوليو 2023؛ قسم "اختيار هيكل Red Chow" تم جمعه وتجميعه من قنوات عامة، والوضع الفعلي هو المرجع الوحيد
1. المسؤولية القانونية عن عدم الامتثال للتسجيل أو الإصدار في الخارج بشكل مخالف للقواعد
إذا قامت شركة داخلية بمخالفة القواعد بعدم الامتثال لإجراءات التسجيل، أو قامت بالإصدار أو الإدراج في الخارج بشكل مخالف للقواعد، فإن لجنة الأوراق المالية والسلع الصينية ستأمرها بالتصحيح، وتوجه لها إنذارًا، وتفرض عليها غرامة تتراوح بين مليون يوان و 10 ملايين يوان. ويتم توجيه إنذار إلى الموظفين الرئيسيين المسؤولين والأشخاص الآخرين المسؤولين مباشرة، وتفرض عليهم غرامة تتراوح بين 500 ألف يوان و 5 ملايين يوان. وإذا قام المساهم الرئيسي أو المسيطر الفعلي للشركة الداخلية بتنظيم أو توجيه ارتكاب الأفعال غير القانونية المذكورة في الفقرة السابقة، فسيتم فرض غرامة تتراوح بين مليون يوان و 10 ملايين يوان. ويتم فرض غرامة تتراوح بين 500 ألف يوان و 5 ملايين يوان على الموظفين الرئيسيين المسؤولين والأشخاص الآخرين المسؤولين مباشرة. وإذا لم تقم شركات الأوراق المالية والمؤسسات الخدمية للأوراق المالية بمراقبة امتثال الشركة لهذه القواعد وفقًا لمسؤولياتها، فسيتم توجيه إنذار لها، وتفرض عليها غرامة تتراوح بين 500 ألف يوان و 5 ملايين يوان. ويتم توجيه إنذار إلى الموظفين الرئيسيين المسؤولين والأشخاص الآخرين المسؤولين مباشرة، وتفرض عليهم غرامة تتراوح بين 200 ألف يوان و 2 مليون يوان.
2. المسؤولية القانونية عن وجود سجلات كاذبة أو بيانات مضللة أو إغفالات جوهرية في مواد التسجيل
إذا كانت مواد التسجيل للشركة الداخلية تحتوي على سجلات كاذبة أو بيانات مضللة أو إغفالات جوهرية، فإن لجنة الأوراق المالية والسلع الصينية ستأمرها بالتصحيح، وتوجه لها إنذارًا، وتفرض عليها غرامة تتراوح بين مليون يوان و 10 ملايين يوان. ويتم توجيه إنذار إلى الموظفين الرئيسيين المسؤولين والأشخاص الآخرين المسؤولين مباشرة، وتفرض عليهم غرامة تتراوح بين 500 ألف يوان و 5 ملايين يوان.
إذا قام المساهم الرئيسي أو المسيطر الفعلي للشركة الداخلية بتنظيم أو توجيه ارتكاب الأفعال غير القانونية المذكورة في الفقرة السابقة، أو إذا تسبب إخفاء المسائل ذات الصلة في حدوث الحالة المذكورة في الفقرة السابقة، فسيتم فرض غرامة تتراوح بين مليون يوان و 10 ملايين يوان. ويتم فرض غرامة تتراوح بين 500 ألف يوان و 5 ملايين يوان على الموظفين الرئيسيين المسؤولين والأشخاص الآخرين المسؤولين مباشرة.
02 نطاق ومتطلبات التحقق القانوني للتسجيل لدى لجنة الأوراق المالية والسلع الصينية للإدراج في الخارج
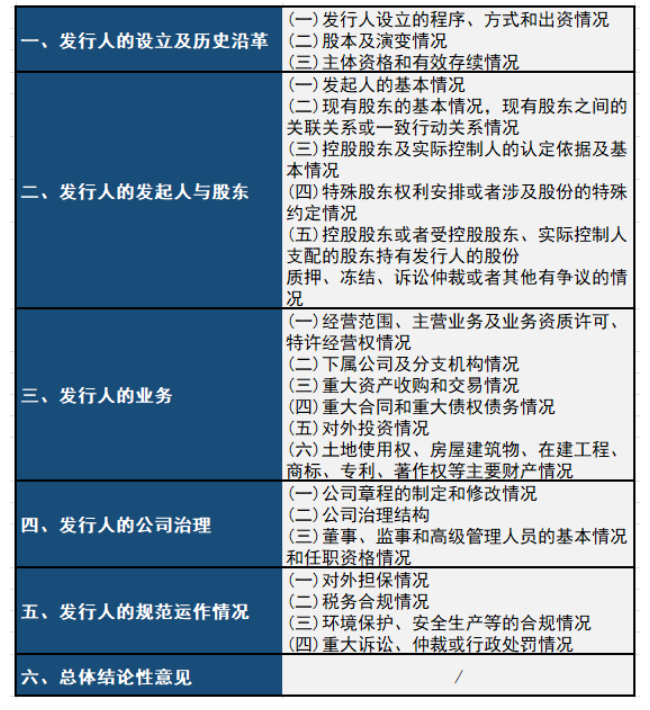
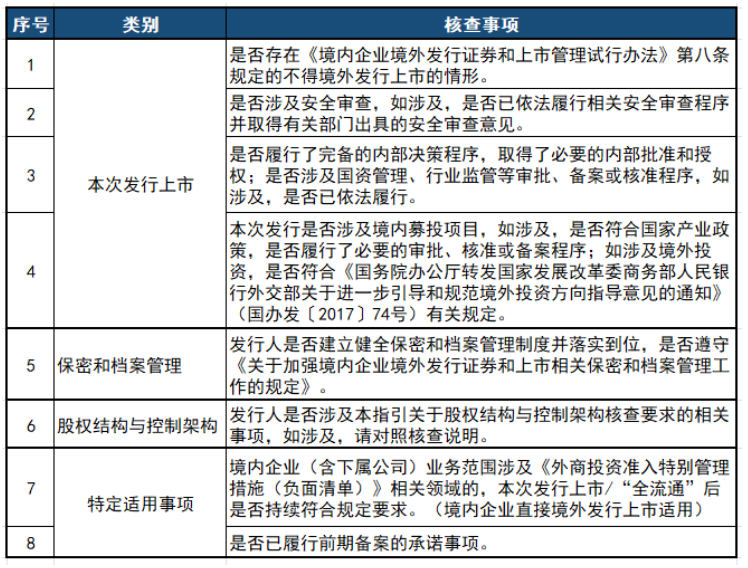
▶ التحقق القانوني للتسجيل عن الإصدار والإدراج المباشر في الخارج
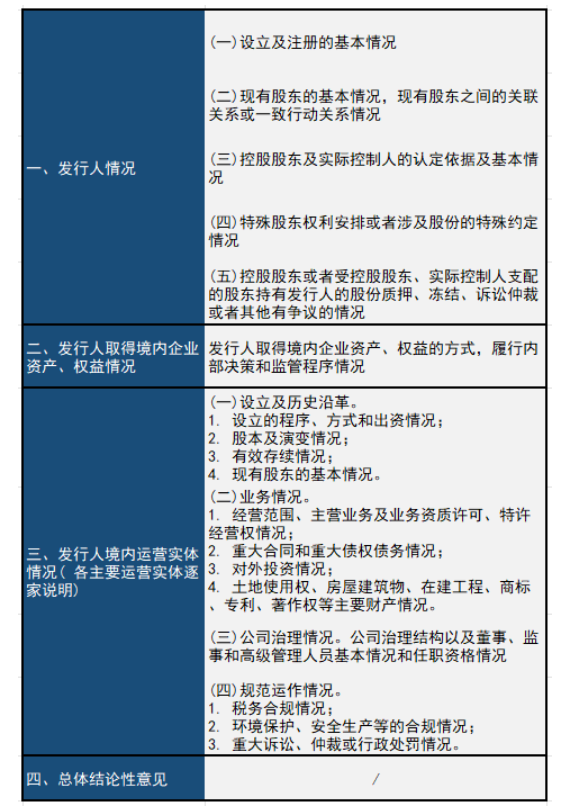
▶ التحقق القانوني للتسجيل عن الإصدار والإدراج غير المباشر في الخارج
▶ متطلبات التحقق القانوني للهيكل للإدراج غير المباشر
1. تعهد الأسهم
يتم التحقق من أسباب تشكل تعهد الأسهم، وتطورها، شرعيتها وامتثالها، ما إذا كانت هناك نزاعات أو نزاعات محتملة، ما إذا كان هناك جهات يمنعها القوانين واللوائح من امتلاك الأسهم تمتلك أسهم المصدر مباشرة أو غير مباشرة، وغير ذلك.
2. المساهمون الجدد
إذا كان هناك مساهمون جدد تمت إضافتهم خلال الـ 12 شهرًا السابقة لطلب التسجيل، يتم التحقق من الحالة الأساسية للمساهمين الجدد، أسباب دخولهم، سعر الدخول وأساس التسعير، ما إذا كان للمساهمين الجدد علاقات ارتباط مع مساهمي المصدر الآخرين، أعضاء مجلس الإدارة، المراقبين، المديرين التنفيذيين، ما إذا كان للمساهمين الجدد علاقات ارتباط مع الجهات الوسيطة في هذا الإصدار ومسؤوليوها، المديرين التنفيذيين، الموظفين المعنيين، ما إذا كان هناك جهات يمنعها القوانين واللوائح من امتلاك الأسهم تمتلك أسهم المصدر مباشرة أو غير مباشرة، وغير ذلك.
3. خطة ملكية الموظفين وحوافز الأسهم
(1)تنفيذ خطة ملكية الموظفين قبل تسجيل الاكتتاب العام الأولي
يجب إجراء فحص شامل لخلفية إنشاء خطة ملكية الموظفين، وتكوين الأفراد المحددين، وعدالة السعر، وإجراءات اتخاذ القرار المتعلقة بنظام أو اتفاقية خطة ملكية الموظفين، وحالة التشغيل المنظم، وإصدار رأي ختامي واضح حول ما إذا كان تنفيذ خطة ملكية الموظفين قانونيًا ومتوافقًا مع القواعد.
يجب أن تكون خطة ملكية الموظفين في المبدأ مملوكة بالكامل لموظفي الشركة؛ بالنسبة لخطط ملكية الموظفين التي تم إنشاؤها قبل سريان قانون الأوراق المالية الجديد (أي قبل 1 مارس 2020)، إذا كان المشاركون يشملون عددًا قليلاً من الأفراد الخارجيين، يجب على المحامي الداخلي للجهة المصدرة فحص أسباب وخلفيات دخول هؤلاء الأفراد كمساهمين، وسعر الدخول، وأسس التقييم، ومصادر التمويل.
(2)خطط حوافز الخيارات التي تم وضعها قبل تسجيل الاكتتاب العام الأولي وتنفيذها بعد الإدراج
يجب إجراء فحص شامل للمحتويات الأساسية لخطة حوافز الخيارات، وإجراءات اتخاذ القرار المتعلقة بوضع الخطة، ومبادئ تحديد سعر ممارسة الخيارات، وتأثير الحوافز على الحالة الأساسية، وتأثير خطة حوافز الخيارات على سيطرة الشركة، وما إذا تم تخصيص حقوق احتياطية، وإصدار رأي ختامي واضح حول ما إذا كانت خطة حوافز الخيارات قانونية ومتوافقة مع القواعد.
مبدأ تحديد عدد المساهمين في خطة ملكية الموظفين
عند حساب عدد مساهمي الشركة، تعتبر خطة ملكية الموظفين التي تنفذ عبر منصات مساهمين مثل الشركات ذات الشكل القانوني، وشراكات الأعمال، وخطط إدارة الأصول كمساهم واحد. الأفراد الذين كانوا موظفين في الشركة عند مشاركتهم في خطة ملكية الموظفين وما زالوا يحتفظون بحقوقهم في الخطة بعد ترك العمل وفقًا لاتفاقية أو نظام خطة ملكية الموظفين، لا يُعتبرون أفرادًا خارجيين.
يتم حساب الأفراد الخارجيين في خطة ملكية الموظفين وفقًا لعددهم الفعلي.
صناديق الاستثمار الخاصة الخارجية، وخطط إدارة الأصول، والخطط المالية الأخرى التي تخضع بالفعل لرقابة الجهات التنظيمية المالية الداخلية، تعتبر كمساهم واحد عند حساب عدد مساهمي الشركة.
4. هيكل التحكم التعاقدي (VIE)
(1)حالة مشاركة المستثمرين الأجانب في إدارة الجهة المصدرة، مثل تعيين أعضاء مجلس الإدارة وغير ذلك؛
(2)هل هناك حالات تحظر فيها القوانين الداخلية واللوائح الإدارية والأحكام ذات الصلة صراحة استخدام الترتيبات التعاقدية أو العقدية للتحكم في الأعمال، أو التراخيص، أو المؤهلات وغيرها؛
(3)هل الكيان التشغيلي الداخلي الذي يتم التحكم فيه عبر هيكل التحكم التعاقدي يندرج ضمن نطاق مراجعة أمن الاستثمار الأجنبي، وهل يتعلق بمجالات الاستثمار الأجنبي المحظورة أو المقيدة.
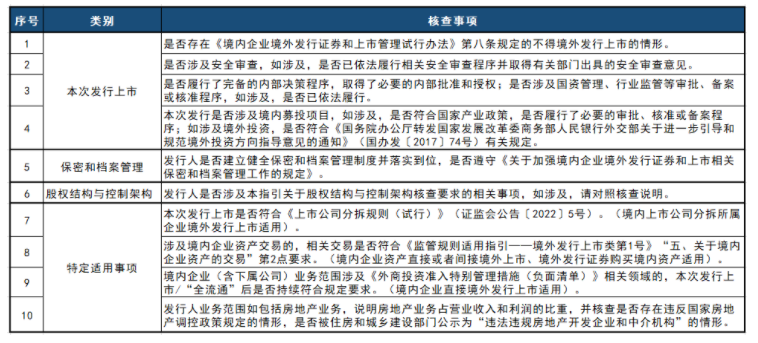
▶ الفحص القانوني المتخصص لتسجيل الاكتتابات الخارجية والمحلية المباشرة وغير المباشرة
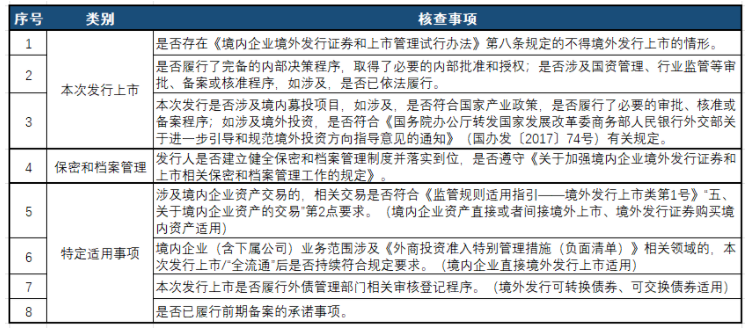
▶ الفحص القانوني لتسجيل إصدار الأوراق المالية الخارجية بعد الإدراج والاكتتاب
▶ الفحص القانوني لتسجيل التداول الكامل
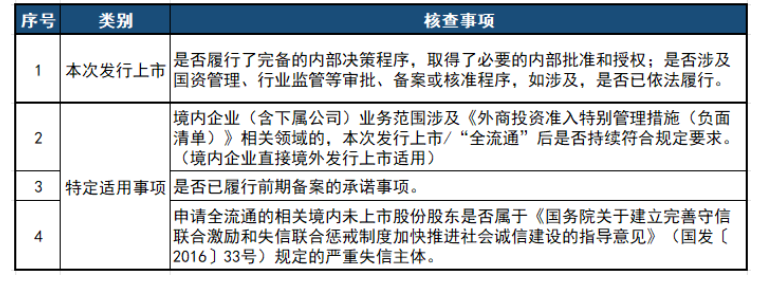
▶ التسجيل القانوني للإدراج في أسواق خارجية أخرى بعد الإدراج والطرح العام
03 القضايا الرئيسية التي تركز عليها لجنة تنظيم الأوراق المالية الصينية في مراجعة تسجيل الإدراج الخارجي
▶ هيكل التحكم التعاقدي/التحكم بالأسهم
مدى مشروعية إنشاء هيكل التحكم التعاقدي أو التحكم بالأسهم، بما في ذلك على سبيل المثال لا الحصر، إجراءات الرقابة مثل إدارة الصرف الأجنبي والاستثمار الأجنبي المباشر المتعلقة بالبناء وعمليات الاندماج العكسي، ودفع الضرائب وفقاً للقوانين؛ وترتيبات المعاملات المحددة بين الأطراف ذات الصلة، بما في ذلك على سبيل المثال لا الحصر، توقيت ومبلغ وطريقة دعم رأس المال للكيانات المحلية، وترتيبات تدفق الأموال وتحويل الأرباح وغيرها.
▶ حالة المساهمين والفحص الشامل
(1) حالة المساهمين المسيطرين، والمتحكمين الفعليين، والمساهمين الرئيسيين الذين تم فحصهم حتى الأفراد، والشركات العامة، والكيانات المملوكة أو المدارة من قبل الدولة، والمنظمات الجماعية وغيرها، وما إذا كان هناك حالات مثل وجود أطراف يحظر القانون واللوائح على المساهمة.
(2) يرجى تقديم جدول يوضح مبلغ كل تغيير في الأسهم منذ تأسيس الجهة المصدرة، وحالة دفع الثمن ودفع الضرائب، وإجراءات الرقابة المحلية مثل إدارة الصرف الأجنبي والاستثمار الأجنبي المباشر التي تم الوفاء بها.
(3) ما إذا كان هناك حالات لم يف فيها المساهمون التزاماتهم بالمساهمة بالكامل، أو سحب المساهمات بشكل غير قانوني، أو عيوب في طريقة المساهمة، وما إذا كان هناك ترتيبات مساهمة بالوكالة أو ترتيبات أخرى لنقل المصالح في الماضي، وأسباب وجود ترتيبات الوكالة، ومعايير تسعير إنهاء الوكالة؛ وما إذا كان هناك ترتيبات لنقل المصالح.
(4) حالة الدخول المفاجئ للمساهمين خلال اثني عشر شهراً: الحالة المحددة للمساهمين الجدد للشركة خلال الاثني عشر شهراً الأخيرة، وإذا كانوا شراكات، يرجى توضيح تكوين المساهمين، ونسب المساهمة، والشريك المسؤول عن الإدارة، والمتحكم الفعلي وغيرها.
(5) أوجه التشابه والاختلاف بين أنواع الأسهم الممتازة، وما إذا كان هناك اختلاف في سعر زيادة رأس المال، وما إذا كانت هناك ترتيبات حقوق خاصة وتأثيرها على إدارة الشركة والسيطرة، وما إذا كانت هذه التأثيرات لا تزال قائمة.
(6) ما إذا كانت هناك علاقات ارتباط أو علاقات عمل متفق عليها بين المساهمين.
(7) ما إذا كان هناك مساهمون حكوميون، وما إذا كان استحواذ الأسهم الحكومية قد تسبب في خسائر لأصول الدولة.
(8) ما إذا كان مساهمو صناديق الاستثمار الخاصة مسجلين.
▶ خطط حوافز الأسهم ومنصات المساهمين
1. يرجى توضيح تاريخ تأسيس كل خطة حوافز أسهم وخطة مساهمات الموظفين للشركة، والأشخاص المستحقين للحوافز، وحالة الوفاء بإجراءات اتخاذ القرار، وحالة التشغيل المنظم، والبنود الرئيسية (بما في ذلك على سبيل المثال لا الحصر، شروط ممارسة خيارات الأسهم، والمدة، وسعر ممارسة الخيار)، وإجراءات اتخاذ القرار لوضع الخطة، والقيود أو القيود المفروضة على أسهم الحوافز، وحالة أهلية الأشخاص المستحقين للحوافز في الجزء الذي تم منحه، وما إذا كانت خطة الحوافز هذه قانونية ومشروعة.
2. مدى مشروعية تخصيص حقوق محجوزة في خطة حوافز الخيارات، بما في ذلك على سبيل المثال لا الحصر، إجراءات الرقابة المحلية مثل إدارة الصرف الأجنبي التي تم الوفاء بها، وطريقة ومعايير تحديد الأشخاص المستحقين للحوافز، وسعر ممارسة الخيار وشروط ممارسته، وما إذا كان هناك حوافز لأشخاص خارجيين، وما إذا كان يتعلق بنقل المصالح وغيرها من الحالات.
3. يرجى توضيح المحتوى الأساسي لخطة حوافز الأسهم التي سيتم تنفيذها بعد الإدراج، وإجراءات اتخاذ القرار التي تم الوفاء بها عند وضع الخطة، ومبدأ تحديد سعر ممارسة الخيار، والحالة الأساسية للأشخاص المستحقين للحوافز، وما إذا كان هناك حقوق محجوزة، وما إذا كانت خطة الحوافز هذه قانونية ومشروعة.
▶ امتثال الأعمال ودخول الأجانب
ما إذا كانت تراخيص تشغيل الأعمال وتراخيص المؤهلات تفي بمتطلبات اللوائح الرقابية، والتحقق الذاتي الإضافي لما إذا كان نطاق عمل الكيانات التشغيلية المحلية للشركة والشركات التابعة لها يتضمن مجالات يحظر فيها أو تقيد فيها الاستثمار الأجنبي، وتحديد تدابير التصحيح (إن وجدت)، وتقديم أساس واضح بشأن ما إذا كانت تفي بمتطلبات "التدابير الخاصة للدخول للاستثمار الأجنبي (قائمة السلب)" (نسخة عام 2021).
▶ تحديد الكيانات التشغيلية المحلية
فيما يتعلق بتحديد الكيانات التشغيلية الرئيسية، يرجى تقديم معلومات إضافية عن الأساس المحدد لتحديد الكيانات التشغيلية المحلية الرئيسية، بما في ذلك على سبيل المثال لا الحصر، النسبة المحددة للبيانات المالية للجهة المصدرة التي تمثلها الكيانات التشغيلية المحلية الرئيسية؛ وما إذا كانت هناك كيانات تشغيلية رئيسية أخرى.
▶ أمن الشبكة وحماية البيانات
فيما يتعلق بحماية المعلومات الشخصية وحالة أمن البيانات: حالة المنتجات مثل التطبيقات والبرامج الصغيرة التي طورتها وتديرها الشركة، يرجى توضيح ما إذا كان هناك توفير لمحتوى المعلومات لأطراف ثالثة، وإذا تم التوفير، يرجى توضيح نوع محتوى المعلومات، وتدابير حماية أمان محتوى المعلومات؛ حجم معلومات المستخدم التي تجمعها وتخزنها الشركة، وحالة جمع واستخدام البيانات، وترتيبات أو تدابير حماية المعلومات الشخصية وأمن البيانات قبل وبعد الإدراج.
▶ فحص الموزعين عبر الإنترنت
(1) يرجى توضيح معلومات الموزعين العشرة الأوائل في مبيعات الشركة خلال الفترة المشمولة بالتقرير، بما في ذلك اسم الشركة، وفئة المنتجات المباعة، وكمية المبيعات، والسعر والهامش الإجمالي، وحالة المبيعات النهائية والمخزون في نهاية الفترة، وما إذا كانت هناك علاقات ارتباط بين الشركة والمساهمين الرئيسيين، وأعضاء مجلس الإدارة والإدارة العليا والموظفين، واختلاف الهوامش الإجمالية للمبيعات التي حققتها الشركة من خلال نموذج الموزع ونماذج المبيعات الأخرى خلال الفترة المشمولة بالتقرير ومعقوليتها، يرجى من الجهة المصدرة والمحامي والمراجع التحقق وتقديم رأي واضح.
(2) يرجى توضيح ما إذا كانت هناك علاقات ارتباط أو علاقات موظفين بين الجهة المصدرة والموزع "م某"، وحالة المبيعات النهائية للمنتجات التي يوزعها.
(3) أسباب ومعقولية تركيز موردي وعملاء الشركة المرتفع، والتحقق مما إذا كان هناك كيانات محلية أو خارجية أو أطراف مرتبطة تسيطر عليها المتحكم الفعلي للشركة أو المساهمين أو مراقبي الحسابات أو المديرين التنفيذيين الرئيسيين بين الموردين والعملاء الخمسة الأوائل في السنوات ذات الصلة؛ وما إذا كانت هناك مخاطر مثل الاعتماد الكبير في نموذج العمل، وما إذا كان ذلك يشكل عقبة جوهرية أمام هذا الإدراج والطرح العام.
(4) نموذج مبيعات الشركة، يرجى التحقق وتوضيح شكل ودفع تكاليف الاتصال والتعاون بين الشركة والمستشفيات والشخصيات المؤثرة على وسائل التواصل الاجتماعي والأطباء، وما إذا كان هناك حالات تشكل رشوة تجارية أو منافسة غير عادلة.
▶ استقلالية الأعمال
(1) يرجى توضيح حالة استقلالية الشركة مع الشركات المدرجة المحلية في جوانب الموظفين والأصول والتمويل والأعمال.
(2) تصنيف وتوضيح الحالة المحددة للمعاملات المرتبطة، ونسبتها إلى البيانات المالية للجهة المصدرة، وتأثير المعاملات المرتبطة على استقلالية الأعمال؛ ما إذا كانت الحالة المحددة للمعاملات المرتبطة والتسعير عادلين، وما إذا تم الوفاء بإجراءات اتخاذ القرار الداخلي والإفصاح الخارجي، وما إذا كانت هناك حالات نقل مصالح، وتقديم الأساس.
▶ التداول الكامل
(1) ما إذا كانت الأسهم ذات الصلة للمساهمين الذين يطلبون التداول الكامل للشركة تعاني من عيوب حقوق مثل الرهن أو التجميد أو تقييد النقل.
(2) ترتيبات بيع الأسهم لاحقاً للمساهمين الذين يطلبون "التداول الكامل"، وما إذا كانت هذه الترتيبات قد تسبب تغيرات كبيرة في هيكل أسهم الشركة أو السيطرة عليها.
(3) خطة "التداول الكامل" للشركة وأسهم H والترتيبات اللاحقة لبيع الأسهم من قبل المساهمين ذوي الصلة، يرجى تقديم معلومات إضافية عما إذا كانت الشركات التابعة للشركة تستمر في الامتثال للسياسات ذات الصلة للهيئة الوطنية للرقابة المالية بشأن مؤسسات وساطة التأمين، وإذا لم تكن كذلك، يرجى توضيح الترتيبات الامتثالية اللاحقة.
▶ تقديم الطلبات المتعددة أو الإدراج في أماكن متعددة
(1) تقديم طلب الإدراج إلى بورصة هونغ كونغ، يرجى توضيح أسباب عدم إكمال الإدراج والطرح العام وحالة استفسارات مجلس الإدراج.
(2) توضيح الحالات والأسباب ذات الصلة لسحب طلبات الإدراج المقدمة من الشركة إلى بورصة هونغ كونغ وبورصة شنغهاي على التوالي.
(3) أسباب وحالة محددة لسحب الإدراج من بورصة تورونتو.
▶ النزاعات الكاملة والدعاوى القضائية غير المحسومة
(1) وجود دعاوى قضائية غير محسومة حيث تكون الشركة مدعى عليها، يرجى توضيح الحالة المحددة لهذه الدعاوى القضائية غير المحسومة، وما إذا كانت هذه الحالات قد تسبب تأثيراً سلبياً كبيراً على تشغيل الشركة المستقبلي، وما إذا كانت قد تشكل عقبة جوهرية أمام هذا الإدراج، وما إذا كانت هذه الدعاوى القضائية غير المحسومة قد تم الإفصاح عنها بالكامل.
(2) اشتباه بعض المساهمين الأفراد في الرشوة، يرجى توضيح: مخاطر محاكمة هؤلاء المساهمين جنائياً، وما إذا كان ذلك يشكل عقبة جوهرية أمام هذا الإدراج والطرح العام.
(3) تغيرات هيكل أسهم الشركة وهيكل التنظيم والأعمال قبل وبعد حوادث النزاعات بين المساهمين، وما إذا تم الوفاء بإجراءات اتخاذ القرار الداخلي الكاملة، وما إذا كانت هناك نزاعات كبيرة في ملكية الأسهم التي يملكها المساهمون المسيطرون أو المساهمون الذين يخضعون لسيطرة المساهمين المسيطرين أو المتحكمين الفعليين.
▶ أموال الاكتتاب
(1) فيما يتعلق بأموال الاكتتاب، يرجى تقديم معلومات إضافية عن الحالة المحددة لاستخدام أموال الاكتتاب، بما في ذلك على سبيل المثال لا الحصر، الحجم المتوقع لأموال الاكتتاب، والغرض، والنسبة وغيرها.
(2) توضيح الشركة بشكل محدد التدابير والترتيبات ذات الصلة التي تم اتخاذها لتعزيز إدارة استخدام أموال الاكتتاب وتفصيل غرض أموال الاكتتاب، وتقديم تعهد بأن أموال الاكتتاب لهذا الإدراج والطرح العام لن تتدفق مباشرة أو غير مباشرة إلى مجال تطوير العقارات.
نُشر في الأصل على 金盒企业管理集团
