




ブログ
IPO動向 | 海外上場の登録要件と中国証券監督管理委員会の審査で注目される重点問題!
01 海外上場における中国証券監督管理委員会(CSRC)の届出要件と基本的な状況
▶ 国内企業の海外上場に関する新たな届出規則
2023年2月17日、中国証券監督管理委員会(CSRC)は海外上場の届出管理に関する制度規則を発表し、その内容は《国内企業による海外での証券発行及び上場に関する管理試行办法》(以下《管理試行办法》という)並びに5件の補足ガイドライン(海外発行上場類第1号、第2号、第3号、第4号及び第5号)を含み、2023年3月31日から施行される。2023年2月17日、CSRCは財政部、国家保密局、国家档案局と共同で《国内企業による海外での証券発行及び上場に関する保密及び文書管理業務の強化に関する規定》を公布し、2023年3月31日から《管理試行办法》と同時に施行される。以下の規定は新規則の施行日に同時に廃止される:
• 《〈海外上場会社の定款必須条項〉の実施に関する通知》• 《海外での株式発行及び上場管理の強化に関する国務院の通知(国発〔1997〕21号)》(通称97レッドチャイナガイドライン)
• 《株式会社による海外での資金調達及び上場に関する特別規定》(国務院令第160号、1994年8月4日))(通称海外上場特別規定)
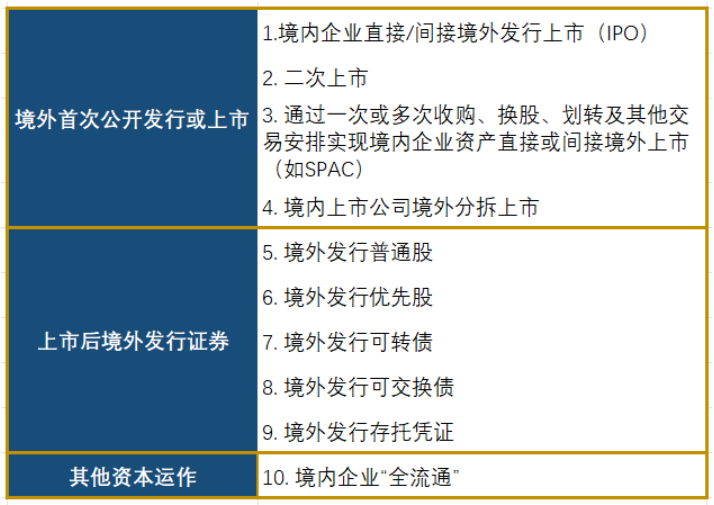
▶ 中国証券監督管理委員会(CSRC)の届出が必要なケース
▶ 届出報告書に開示が必要な内容
• 発行者の基本的な状況
• 沿革
• 株主及び実質的支配者の状況
• 出資・保有会社の状況
• 資本金の状況
• 他の証券市場での上場/登録状況
• 主要な事業、製品又はサービスの状況
• 所属業界の基本的な状況
• 財務状況
• 納税状況
• コーポレートガバナンスの状況
• 保密及び文書管理の状況
• 今回の発行上場計画
▶ 中国証券監督管理委員会(CSRC)の届出に関する基本的な状況
2023年3月31日、中国証券監督管理委員会(CSRC)の《国内企業による海外での証券発行及び上場に関する管理試行办法》が正式に発効し、海外での証券発行及び上場は「届出」の時代に入った。
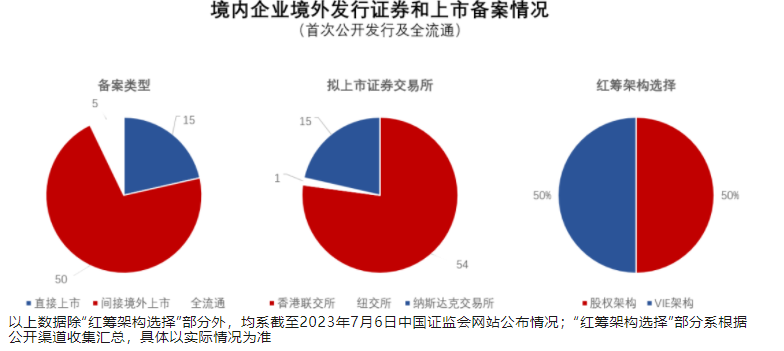
以上のデータは「レッドチャイナ構造の選択」部分を除き、すべて2023年7月6日までに中国証券監督管理委員会(CSRC)ウェブサイトで公表された状況に基づく;「レッドチャイナ構造の選択」部分は公開チャネルから収集・集計したもので、具体的な内容は実際の状況に準ずる
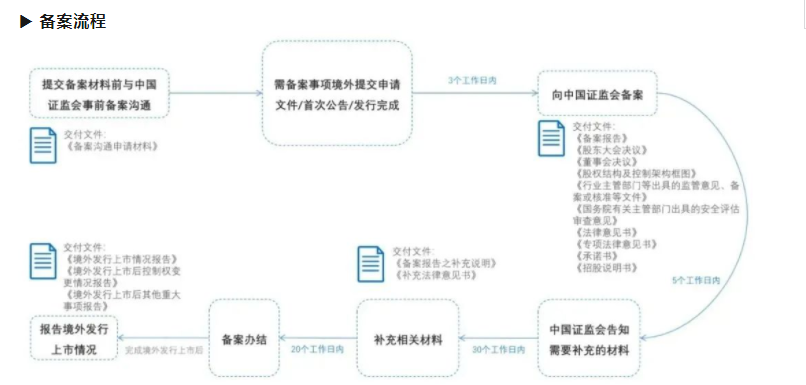
1. 届出を履行しないこと又は規定に違反する海外発行に対する法的責任
国内企業が規定に違反して届出手続を履行しない場合、又は規定に違反して海外で発行・上場する場合、中国証券監督管理委員会は是正を命じ、警告を与え、100万元以上1000万元以下の罰金を併科する。直接責任を負う主管者及びその他の直接責任者に警告を与え、50万元以上500万元以下の罰金を併科する。国内企業の親会社、実質的支配者が前項の違法行為を組織し、指示した場合、100万元以上1000万元以下の罰金を科す。直接責任を負う主管者及びその他の直接責任者に50万元以上500万元以下の罰金を科す。証券会社、証券サービス機関が職責に従って企業が本規定を遵守するよう督促しない場合、警告を与え、50万元以上500万元以下の罰金を併科する。直接責任を負う主管者及びその他の直接責任者に警告を与え、20万元以上200万元以下の罰金を併科する。
2. 届出資料に虚偽の記載、誤解を招く表示又は重大な欠落がある場合の法的責任
国内企業の届出資料に虚偽の記載、誤解を招く表示又は重大な欠落がある場合、中国証券監督管理委員会は是正を命じ、警告を与え、100万元以上1000万元以下の罰金を併科する。直接責任を負う主管者及びその他の直接責任者に警告を与え、50万元以上500万元以下の罰金を併科する。
国内企業の親会社、実質的支配者が前項の違法行為を組織し、指示し、又は関連事項を隠蔽して前項の事態を生じさせた場合、100万元以上1000万元以下の罰金を科す。直接責任を負う主管者及びその他の直接責任者に50万元以上500万元以下の罰金を科す。
02 海外上場における中国証券監督管理委員会の届出法的精査範囲及び要件
▶ 直接海外発行・上場に係る届出法的精査
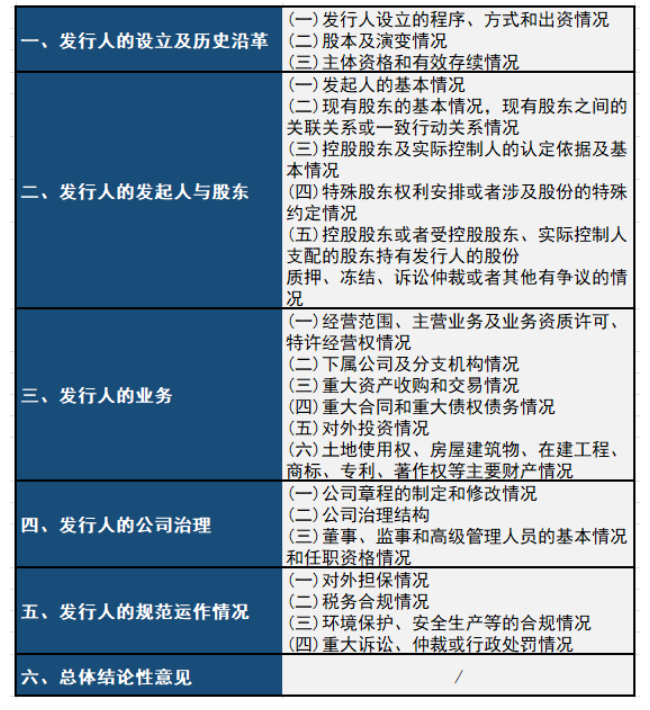
▶ 間接海外発行・上場に係る届出法的精査
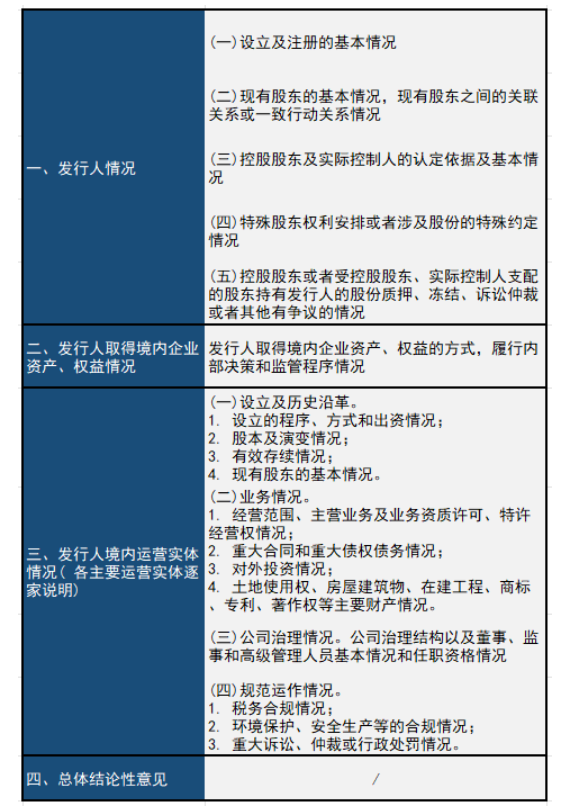
▶ 間接上場法的アーキテクチャ精査要件
1. 株式名義預託
株式名義預託の形成原因、変遷状況、適法性・適合性、紛争又は潜在的紛争の有無、法令により株式保有が禁止される主体が発行者の株式を直接又は間接に保有するか否か等について精査を行う。
2. 新規株主
届出申請前12ヶ月以内に新規株主が存在する場合、新規株主の基本的状況、出資理由、出資価格及び価格設定根拠、新規株主が発行者の他の株主、取締役、監査役、高級管理職と関係を有するか否か、新規株主が今回の発行に係る仲介機関及びその責任者、高級管理職、業務担当者と関係を有するか否か、法令により株式保有が禁止される主体が発行者の株式を直接又は間接に保有するか否か等について精査を行う。
3. 従業員持株制度と株式報酬
(1)新規株式公開(IPO)の事前届出前に実施する従業員持株制度
従業員持株制度の設立背景、具体的な人員構成、価格の公正性、従業員持株制度の規約または協定の内容、意思決定手続の履行状況、適切な運用状況について十分に検証し、従業員持株制度の実施が適法かつ適正であるかについて明確な結論的意見を提出するものとする。
従業員持株制度は原則として全て会社の従業員によって保有されるものとする。新《証券法》の施行前(すなわち2020年3月1日以前)に設立された従業員持株制度について、参加者に少量の外部者が含まれる場合、発行体の国内弁護士は、当該者の出資理由及び背景、出資価格、価格算定根拠、資金源を検証しなければならない。
(2)新規株式公開(IPO)の事前届出前に制定し、上場後に実施するオプション報酬計画
オプション報酬計画の基本内容、計画制定時に履行した意思決定手続、オプション行使価格の決定原則、報酬の基本的状況、オプション報酬計画が会社の支配権に与える影響、留保権益の設定の有無について十分に検証し、オプション報酬計画が適法かつ適正であるか等について明確な結論的意見を提出するものとする。
従業員持株制度における株主数算定の原則
会社制企業、組合制企業、資産管理スキーム等の持株プラットフォームを通じて法的に実施される従業員持株制度は、会社株主数の算定に際しては1名の株主として計算する。従業員持株制度に参加時に会社の従業員であり、退職後も従業員持株制度の規約または協定の定め等に基づき従業員持株制度の権益を保有する者は、外部者とはみなさない。
従業員持株制度における外部者は実人数に基づき透過的に計算する。
既に国内金融監督管理部門の監督を受けている私募ファンド、資産管理スキーム及びその他の金融スキームは、会社株主数の算定に際しては1名の株主として計算する。
4. 契約による統括構造(VIE)
(1)海外投資家による発行体の経営管理への関与状況(取締役の派遣等);
(2)国内の法律、行政法規及び関連規定において、業務、免許、資質等の統括を契約又は合意によって行うことを明確に禁止している状況が存在するか否か;
(3)契約による統括構造を通じて統括される国内事業主体が外商投資安全審査の範囲に属するか否か、外商投資の制限又は禁止分野に該当するか否か。
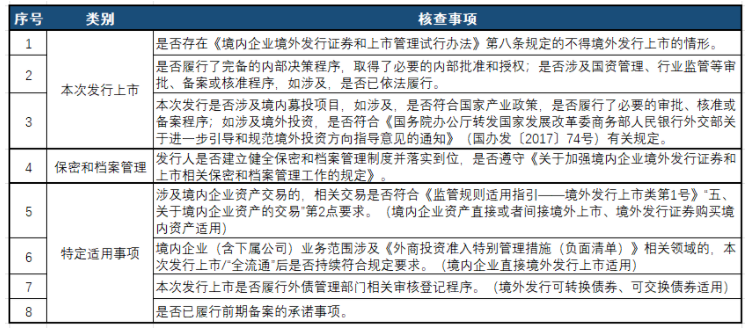
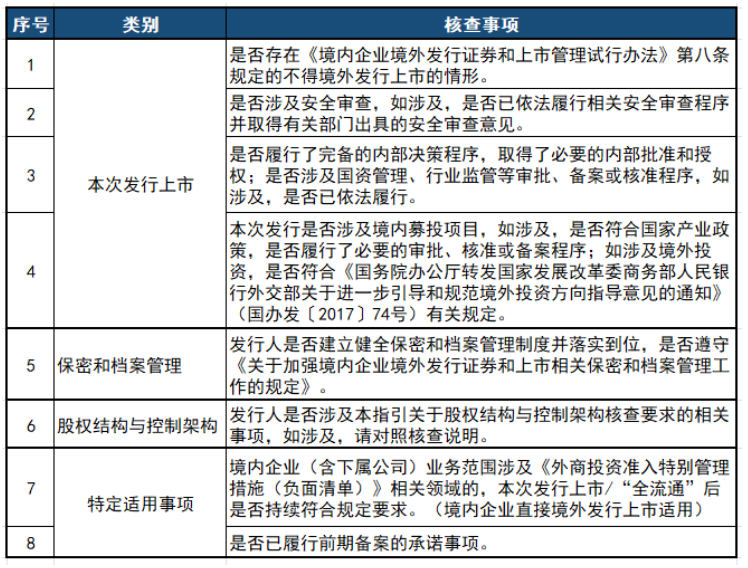
▶ 直接及び間接的な海外及び上場の事前届出に関する特別法的検証
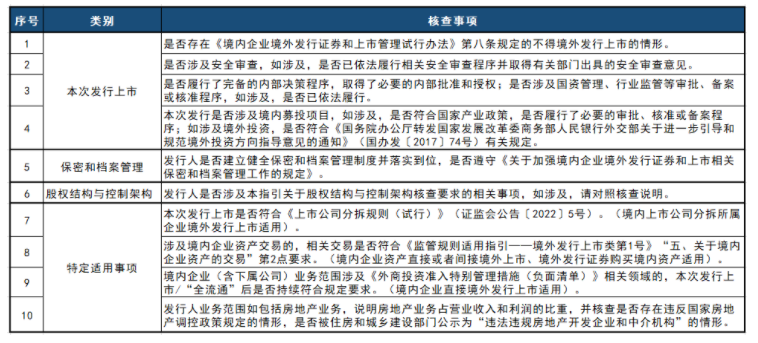
▶ 発行・上場後の海外証券発行に関する事前届出の法的検証
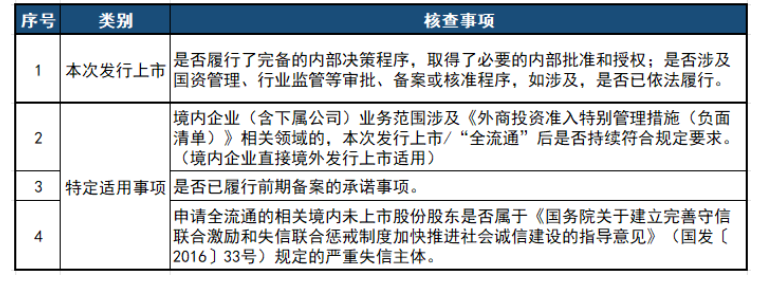
▶ 全流通に関する事前届出の法的検証
▶ 発行上場後に他の境外市場で発行上場する場合の届出に関する法律
03 境外上場届出における中国証券監督管理委員会(CSRC)の審査で重視される重点問題
▶ 契約による支配(VIE)/株式による支配構造
契約による支配または株式構造設立の適法性について、以下を含むがこれに限定されない:構築及び帰国M&Aに係る外貨管理、境外投資等の監督手続の状況、税金の適法な納付状況等;関係主体間の具体的な取引内容について、以下を含むがこれに限定されない:国内主体への資金支援の時期、金額、経路及び方式、関連する資金のやり取り、利益移転の状況等。
▶ 株主状況及び透過的な精査
(1)支配株主、実質的支配者、主要株主が自然人、公開会社、国有により支配または管理される主体、集団組織等に透過された状況、法令上の出資が禁止される主体等の有無。
(2)発行者設立以来の各回の株式変動の金額、代金支払状況及び税金納付状況を一覧で示し、履行した外貨管理、境外投資等の国内監督手続の状況を記載すること。
(3)株主に出資義務を完全に履行していない者、出資の払戻し、出資方法に瑕疵がある状況の有無、名義預かりまたはその他の利益供与の取決めに関する履歴上の名義預かりの理由、名義預かり解除の価格決定根拠;利益供与の取決めの有無。
(4)12ヶ月以内の突発的な株式取得状況:会社の最近12ヶ月以内の新規株主の具体的状況、組合企業の場合、出資者の構成、出資者比率、執行業務執行役員、実質的支配者等の状況を記載すること。
(5)各種優先株式の相違点、増資価格に差異があるか否か、特殊な権利の取決め及び会社の経営・支配権への影響、関連する影響が依然として継続しているか否か。
(6)株主間に関連関係または一致行動関係があるか否か。
(7)国有株主の有無、国有株式の取得により国有資産の流失が生じるか否か。
(8)私募投資ファンド株主が届出を行っているか否か。
▶ 業績報酬(インセンティブ)及び持株プラットフォーム
1. 会社の各回の業績報酬計画、従業員持株計画の設立時期、報酬対象、意思決定手続の履行状況、適正な運営状況、主要条項(株式オプションの権利行使条件、期間、権利行使価格を含むがこれに限定されない)、計画策定の意思決定手続、報酬対象株式の制限または拘束、既付与分の報酬対象の適格状況、並びに当該業績報酬計画が適法適合であるか否かを記載すること。
2. オプション報酬計画における予約権益設定の適法性について、以下を含むがこれに限定されない:外貨管理等の国内監督手続の履行状況、報酬対象、権利行使価格及び権利行使条件の決定方法及び根拠、外部者に対する報酬付与の有無、利益供与等の状況の有無。
3. 上場後に実施する株式報酬計画の基本内容、計画策定に履行した意思決定手続、権利行使価格の決定原則、報酬対象の基本状況、予約権益の有無、並びに当該業績報酬計画が適法適合であるか否かを記載すること。
▶ 業務の適法性及び外資参入
業務運営許可及び資格許可が監督規定の要求に適合しているか否か、会社の国内運営主体及び傘下子会社の事業範囲に外資投資が禁止または制限される分野が含まれるか否かを更に自己点検し、是正措置を明確にし(該当する場合)、並びに『外資参入特別管理措置(ネガティブリスト)』(2021年版)に適合するか否かについて明確な根拠を提供すること。
▶ 国内運営主体の確定
主要運営实体の確定について、主要国内運営实体を確定する具体的な根拠を補足して説明すること。主要国内運営实体が発行者の財務諸表関連データに占める具体的な比率を含むがこれに限定されない;その他の主要運営实体の有無。
▶ ネットワークセキュリティ&データ保護
個人情報保護、データセキュリティ状況について:会社が開発・運営するAPP、ミニプログラム等の製品状況、第三者に情報内容を提供するか否かを記載し、提供する場合、情報内容の種類、並びに情報内容の安全保護措置を説明すること;会社が収集・保存するユーザー情報の規模、データ収集・使用状況、上場前後の個人情報保護及びデータセキュリティに関する取決めまたは措置。
▶ ネットディーラーの精査
(1)会社の報告期間内における販売金額ランキング上位10社のディーラー情報について、会社名、販売商品の品目カテゴリー、販売数量、価格及び粗利益率、並びに末端販売及び期末在庫状況、会社及び主要株主、取締役・監査役・高級管理職、従業員との間に関連関係があるか否か、並びに会社の報告期間内におけるディーラーモデル及びその他の販売モデルによる販売粗利益率の差異及び合理性について、発行者、弁護士及び監査人が精査し明確な意見を表明すること。
(2)発行者とディーラー某との間に関連関係、雇用関係の有無、並びにその販売製品の最終販売状況を説明すること。
(3)会社のサプライヤー及び顧客の集中度が高い理由及び合理性、並びに関連年度の取引額上位5社のサプライヤー及び顧客に会社の実質的支配者、株主、監査役、高級管理職が支配する国内外の实体または関連者が存在するか否かを精査すること;経営モデルにおいて重大な依存等のリスクがあるか否か、本発行上場に実質的な障害を構成するか否か。
(4)会社の販売モデルについて、会社と病院、KOL、医師との連絡・協力の形態、支払コストを精査し説明し、商業接待、不正競争に該当する状況の有無。
▶ 業務の独立性
(1)会社と国内上場会社との人員、資産、財務及び業務における独立性状況を説明すること。
(2)関連取引の具体的状況を分類して説明し、並びに発行者の財務諸表関連データに占める比率、関連取引が業務の独立性に与える影響;関連取引の具体的状況、価格が公正か否か、内部意思決定手続及び対外公表を履行したか否か、利益供与の状況の有無、並びに根拠を提供すること。
▶ 全流通
(1)会社が全流通を申請する株主の関連株式に質権設定、凍結、譲渡制限等の権利瑕疵状況が存在するか否か。
(2)「全流通」を申請する株主の今後の売却計画の取決め、関連取決めが会社の株式構造、支配権等に重大な変化をもたらす可能性があるか否か。
(3)会社の発行及びH株「全流通」案並びに関連株主の今後の売却計画について、傘下子会社が国家金融監督管理総局の保険仲介機関に関する関連政策規定を引き続き満たしているか否かを補足して説明し、満たしていない場合、今後の適法な取決めを説明すること。
▶ 複数回の申請または複数地域での上場
(1)香港取引所(HKEX)に上場申請を提出したが、発行上場を完了しなかった理由及び連合取引所(联交所)からの質問状況を説明すること。
(2)会社が香港取引所及び上海証券取引所(SSE)にそれぞれ上場申請を提出した後に撤回した関連状況及び理由を説明すること。
(3)トロント証券取引所から上場廃止した理由、具体的状況。
▶ 全般的な問題及び係争中の訴訟
(1)会社に被告として係争中の訴訟が存在する場合、当該係争中の訴訟の具体的状況、関連状況が会社の将来の経営に重大な悪影響を与える可能性があるか否か、本発行に実質的な障害を構成する可能性があるか否か、関連する係争中の訴訟が十分に開示されているか否かを説明すること。
(2)会社の一部の自然人株主が接待贈賄の疑いがある場合、以下を説明すること:上記株主が刑事責任を追及されるリスク、本発行上場に実質的な障害を構成するか否か。
(3)株主間の紛争・衝突事件の前後における会社の株式構造、組織構造及び業務の変動状況、完璧な内部意思決定手続を履行したか否か、支配株主または支配株主・実質的支配者に支配される株主が保有する株式に重大な権属紛争が存在するか否か。
▶ 資金調達
(1)資金調達について、資金調達の使用の具体的状況を補足して説明すること。資金調達の予定規模、用途、比率等を含むがこれに限定されない。
(2)会社が資金調達の使用管理を強化し、資金調達の用途を細分化するために講じる保障措置及び関連取決めを具体的に説明し、本発行上場による資金調達資金が直接または間接的に不動産開発分野に流入しないことを誓約すること。
原文の掲載先:金盒企业管理集团
