




博客
三個月賺 168 億,AI 公司的上市窗口正在打開
全球最受關注的 AI 獨角獸 Anthropic,正在衝刺一場可能是史上規模最大的 IPO,估值區間落在 1.5 萬億到 2 萬億美元之間。而更值得你留意的是:這場 IPO 背後,一批中國 AI 公司已經悄然敲開了資本市場的大門。
一、史上最大 AI IPO,正在路上
據 10 月 14 日舊金山 IPO 投資者日披露、並經路透、FT、彭博等媒體援引參會人士報道,Anthropic 2026 年第三季度收入達到 168 億美元,環比增長約 45%,連續第二個季度實現經調整盈利,現金流已經轉正。把三個季度連起來看,前三季度收入合計約 331 億美元——對比 2025 年全年約 46 億美元,增長超過 12 倍。
更直觀的是它的年化收入運行率(ARR)軌跡:從 2025 年底的約 90 億至 108 億美元,一路升到 5 月約 470 億美元、7 月底超過 650 億美元,如今按第三季度收入簡單年化約 672 億美元,SemiAnalysis 的估算則落在約 740 億美元。一年之內,一條陡峭向上的增長曲線已經畫了出來。
期間 | 收入(億美元) | 環比 / 同比 | 備註 |
|---|---|---|---|
2026 Q3(7–9月) | 168 | 約 +45% | 經調整經營利潤率約 11%;現金流轉正 |
2026 Q2(4–6月) | 116 | 約 +147% | 首個經調整盈利季度 |
2026 Q1(1–3月) | 47 | — | 前三季度合計約 331 億 |
2025 全年 | 約 46 | 同比約 12 倍 | 收入基數(對比基線) |
來源:Anthropic 投資者日披露(路透 / FT / 彭博援引),收入與環比均為媒體報道口徑
這家公司正準備把這一切裝進一場萬眾矚目的 IPO。據媒體報道,其最近一輪 H 輪融資投後估值約 9,650 億美元,而 IPO 的討論區間已經抬升到 1.5 萬億至 2 萬億美元。如果成行,這將是 AI 行業迄今規模最大的上市之一,也是全球資本市場的一次標誌性事件。
對正在觀望的你來説,這釋放的信號再清楚不過:AI 公司,已經能賺到真金白銀,而資本市場願意為此給出極高的定價。
二、從「燒錢」到「盈利」,估值邏輯變了
這場 IPO 最值得關注的,不是規模有多大,而是它背後的一個轉折:Anthropic 的估值邏輯,正在從「倍數擴張」轉向「收入兑現」。
一組數字能説明問題。據招股書草案與投資者日數據,Anthropic 第三季度每 1 美元算力支出,對應約 1.70 美元收入——而在 2025 年,其算力與基礎設施支出約 73.3 億美元,還高於當年約 46 億美元的收入。這個比例在一年之內由負轉正,意味着公司第一次用「賣出去的模型」覆蓋住了「燒進去的算力」。
盈利的質量同樣經得起推敲。第三季度推理毛利率約 85%,經調整經營利潤率約 11%,Bloomberg Intelligence 的估算與 FT 的報道相互印證。毛利率之所以高,是因為收入高度集中在編碼代理與企業 API 這類高單價、高粘性的工作負載上——客户願意為可靠性和長任務能力付費。
還有一層,很多人會誤讀的「賬面數字」。招股書草案顯示,公司過去賬面上看似驚人的虧損,絕大部分來自融資工具公允價值變動這類非現金會計項:估值漲得越快,這類紙面數字就越大。剔除之後,公司的真實經營,其實已經連續兩個季度盈利。也就是説,Anthropic 的「賺錢能力」,是實打實的。
估值的錨點也隨之移動。據測算,其隱含收入倍數已從更早輪次的約 37 倍,壓縮到 H 輪的約 21 倍;在基準情景下,1.5 萬億美元的估值大約對應 2027 年收入的 14 倍。資本市場的定價尺子變了:不再只看「你講了什麼故事」,而是要看「你能不能持續賺錢」。
指標 | 最新數據 | 來源 |
|---|---|---|
Q3 收入 / 環比 | 168 億美元 / 約 +45% | 投資者日,媒體報道 |
前三季度收入 | 約 331 億美元(2025 全年約 46 億) | 同上 |
當前 ARR | 約 672 億(Q3 年化)至約 740 億(SemiAnalysis) | 推算 / 第三方估算 |
推理毛利率 / 經調整經營利潤率 | 約 85% / 約 11% | BI 估算 / FT |
收入與算力支出之比 | 1.70 : 1 | FT |
長期算力承諾 | 超過 6,000 億美元(在談協議或再增約 1,500 億) | 招股書草案 |
最近一級估值 / IPO 討論區間 | 9,650 億 / 1.5–2 萬億美元 | H 輪公告 / 媒體報道 |
來源:《Anthropic 研究報告(2026年10月)》,指標口徑與出處以報告為準
三、中國 AI 公司,正在批量入場
Anthropic 只是一個引子。真正和你有關的,是它身後正在發生的一幕:中國 AI 公司,正在批量進入資本市場。
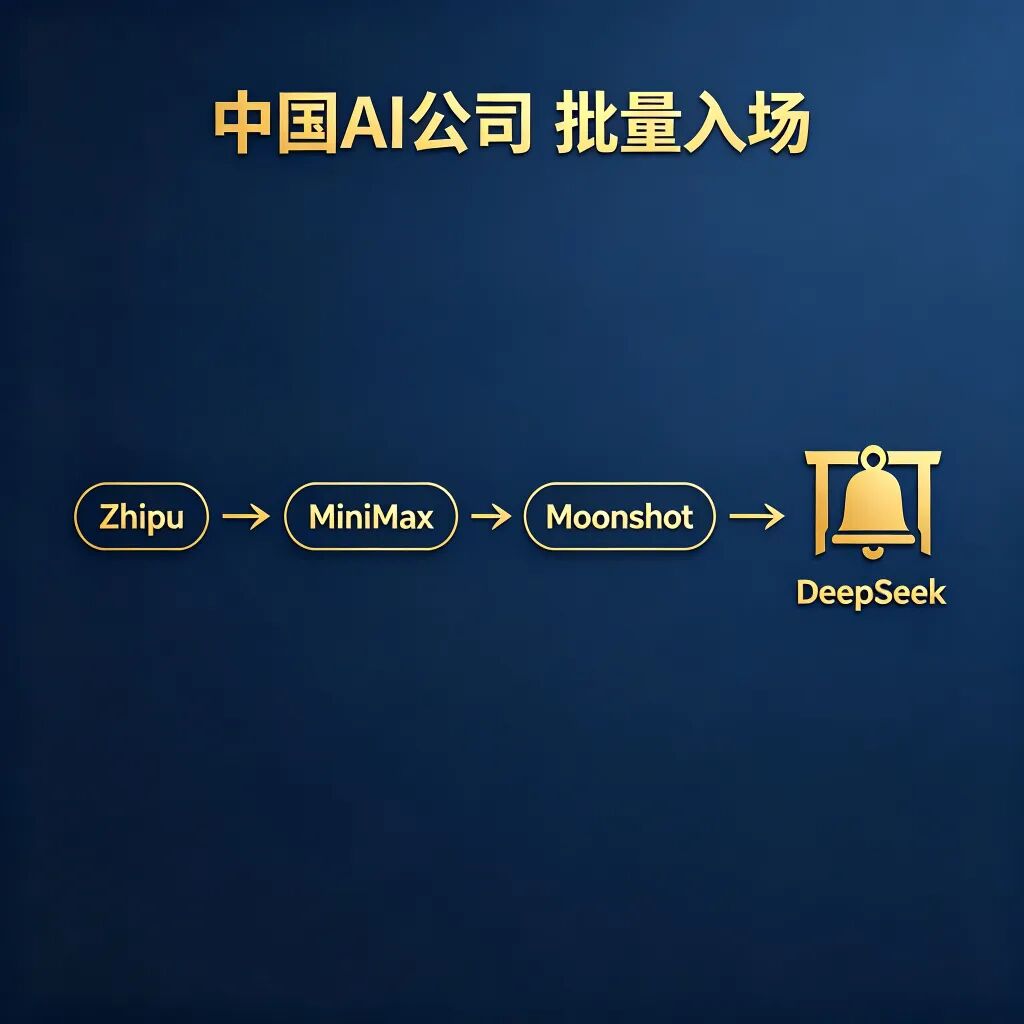
智譜(港股 2513)與 MiniMax,已經在 2026 年 1 月登陸香港市場;Moonshot 在 6 月的年化收入約 3 億美元、估值約 200 億至 315 億美元,正籌備港股上市;DeepSeek 據報也在考慮 2027 年上市。這些公司的收入體量雖然與 Anthropic 相比還小了兩個數量級,但它們已經用自己的方式,把「技術公司如何走向資本」這條路走通了。
而在技術層面,中國開源模型的能量更不容小覷。據文檔數據,9 月開源權重模型處理了 Vercel 網關 71.5% 的 token,DeepSeek 一家就佔 58%;Kimi K3 以 2.8 萬億參數,成為當前規模最大的開源權重模型。技術上的存在感,正在快速轉化為資本市場上的動作。
這一批先行者給出的示範意義,遠大於它們眼下的體量:上市,不再是大廠巨頭的專屬;一條清晰、可複製的路徑,已經擺在了所有 AI 創業公司面前。
四、這對你意味着什麼
如果你經營着一家 AI 公司、一家科技公司,或者一家正在被 AI 重塑的公司,Anthropic 和智譜們其實已經替你探好了路。
第一,估值錨點已經立起來。資本市場願意為「能盈利的 AI 公司」給出 1.5 萬億、甚至 2 萬億美元的天價,你不需要再靠燒錢講故事去證明自己。市場格局也印證了這一點:在真正「花錢的地方」,也就是企業 API、編碼與代理這個高價值層,Anthropic、OpenAI、Google 三家拿走了約 88% 的企業支出,Anthropic 在美國企業 LLM API 支出裏以約 40% 領先。資本追逐的,永遠是能賺到錢的那一個。
第二,路徑已經跑通。無論美股還是港股,從技術到資本的通道都是清晰的,關鍵節點、合規要求、輔導體系,都已經有現成的樣本可以參照。第三,窗口正在打開。越早進入資本市場的視野,就越能在下一輪競爭中佔得先機。
換句話説,屬於 AI 公司的資本時代,已經來了——問題是,你準備什麼時候入場。
五、路徑已經清晰,下一步怎麼走
把視角拉回 Anthropic 的上市進程,你會看到,這條路其實已經相當成熟。據文檔,其承銷團隊已集結摩根士丹利、高盛、摩根大通等一線投行;在公開上市之前,二級市場就已經給出了驚人的定價——4 月 Forge 隱含估值約 1 萬億美元,Hiive 報價一度超過每股 849 美元。一個完整的、有深度中介體系護航的上市通道,就擺在眼前。
AI 公司的資本化,已經從「有沒有可能」變成了「什麼時候」。真正拉開差距的,不再是技術本身,而是誰更早、更穩地把技術優勢翻譯成資本語言。
從海外架構搭建、上市路徑設計,到合規盡調、轉板輔導,這條路上的每一個環節,都需要專業的陪伴。金盒企業管理集團長期專注於中概股海外上市輔導,為科技與 AI 公司提供從路徑規劃到落地執行的一站式資本導航。
越早啓動,越早受益。當下一波 AI 公司敲鐘時,希望台上也有你的名字。
AI 公司的黃金時代,不只是技術的黃金時代,更是資本的黃金時代。誰能先把技術優勢翻譯成資本語言,誰就能在下一輪競爭中佔得先機。
關於金盒企業管理集團
金盒企業管理集團是一家專注於中概股海外上市輔導的綜合性金融服務機構,總部位於上海,核心業務覆蓋海外公司註冊、OTC Markets 掛牌輔導、買殼上市、SPAC 合併與納斯達克/紐交所轉板輔導。
金盒集團擁有中概股 848 家 OTC 掛牌企業的獨家數據洞察,以「全路徑覆蓋、全鏈條閉環」為服務特色,致力於為中國中小企業提供從海外架構搭建、選層、盡調、RTO 交易設計、資產注入、合規培育到轉板納斯達克的一站式資本路徑導航。
聯繫我們
如需 OTCQB/OTCQX 掛牌、買殼上市、SPAC 合併、海外公司註冊等海外資本服務諮詢,請添加顧問微信或後台回覆「諮詢」,金盒企業管理集團專業團隊將一對一為您詳談。
文|金盒企業管理集團
原文發佈於 金盒企业管理集团
