




Blogg
Tre månader på att tjäna 16,8 miljarder – AI-företagens fönster för börsnotering håller på att öppnas
Den mest uppmärksammade AI-enhöringen i världen, Anthropic, genomför en IPO som kan vara den största i historien, med en värderingsintervall på 1,5 till 2 biljoner amerikanska dollar. Och vad som är ännu mer värt att uppmärksamma: Bakom denna IPO har ett antal kinesiska AI-företag tyst knackat på kapitalmarknadens dörrar.
I. Historien största AI-IPO är på väg
Enligt uppgifter från San Franciscos IPO-investerardag den 14 oktober, och rapporter från deltagare citerade av Reuters, FT, Bloomberg med flera medier, uppnådde Anthropics intäkter under tredje kvartalet 2026 16,8 miljarder amerikanska dollar, med en tillväxt på cirka 45% jämfört med föregående kvartal, och för andra kvartalet i rad uppnåddes justerad vinst, och kassaflödet har blivit positivt. Om man ser tillbaka på de tre senaste kvartalen tillsammans uppgick intäkterna till cirka 33,1 miljarder amerikanska dollar – en ökning med mer än 12 gånger jämfört med cirka 4,6 miljarder amerikanska dollar under hela 2025.
Mer intuitivt är dess bana för årlig intäktsgrad (ARR): Från cirka 9 till 10,8 miljarder amerikanska dollar i slutet av 2025, steg den till cirka 47 miljarder amerikanska dollar i maj, över 65 miljarder amerikanska dollar i slutet av juli, och nu uppgår den enkelårliga intäkten baserat på tredje kvartalets intäkter till cirka 67,2 miljarder amerikanska dollar, medan SemiAnalys uppskattning ligger på cirka 74 miljarder amerikanska dollar. Inom ett år har en brant uppåtgående tillväxtkurva ritats upp.
Period | Intäkter (miljarder amerikanska dollar) | Jämförelse med föregående period / jämförelse med samma period föregående år | Anmärkning |
|---|---|---|---|
2026 Q3 (juli–september) | 16,8 | cirka +45% | Justerad rörelsevinstmarginal cirka 11%; positivt kassaflöde |
2026 Q2 (april–juni) | 11,6 | cirka +147% | Första kvartalet med justerad vinst |
2026 Q1 (januari–mars) | 4,7 | — | Summa för de tre första kvartalen cirka 33,1 miljarder |
Hela 2025 | cirka 4,6 | cirka 12 gånger jämfört med samma period föregående år | Intäktsbas (jämförelsebaslinje) |
Källa: Uppgifter från Anthropics investerardag (citerat av Reuters / FT / Bloomberg), intäkter och kvartalsvisa jämförelser är enligt medierapportering
Företaget förbereder sig för att packa allt detta i en mycket efterlängtad börsnotering. Enligt medierapportering var värderingen efter den senaste omgången av H-rundans finansiering cirka 965 miljarder USD, och diskussionsintervallet för börsnoteringen har stigit till 1,5 biljoner till 2 biljoner USD. Om det genomförs kommer det att bli en av de största börsnoteringarna hittills inom AI-branschen och en händelse av symbolisk betydelse för de globala kapitalmarknaderna.
För dig som väntar och ser på är signalen tydlig:AI-företag kan nu tjäna riktiga pengar, och kapitalmarknaden är villig att ge dem en hög värdering för det.
II. Från «förlustspending» till «vinst», värderingslogiken har förändrats
Det mest anmärkningsvärda med denna börsnotering är inte hur stor den är, utan en förändring bakom den: Anthropics värderingslogik håller på att gå från «multiplikatorexpansion» till «intäktsrealisering».
En uppsättning siffror kan illustrera detta. Enligt prospektutkastet och data från investerardagen motsvarar varje 1 USD i beräkningskostnader för Anthropics tredje kvartal cirka 1,70 USD i intäkter – medan deras beräknings- och infrastrukturutgifter uppgick till cirka 7,33 miljarder USD under 2025, vilket var högre än deras intäkter på cirka 4,6 miljarder USD samma år. Denna andel har gått från negativ till positiv inom ett år, vilket innebär att företaget för första gången täckt «beräkningskostnaderna som spenderats» med «modellerna som sålts».
Kvaliteten på vinsten står också sig granskning. Bruttomarginalen för inferens var cirka 85 % under tredje kvartalet, och den justerade rörelsemarginalen var cirka 11 %, vilket stämmer överens med uppskattningar från Bloomberg Intelligence och rapporter från FT. Bruttomarginalen är hög eftersom intäkterna är starkt koncentrerade till högprioriterade, högt fasta arbetsuppgifter som kodningsagenter och företags-API:er – kunder är villiga att betala för tillförlitlighet och långa uppgiftskapaciteter.
Det finns också en bokföringssiffra som många kommer att misstolka. Prospektutkastet visar att företagets tidigare till synes häpnadsväckande förluster till största delen kom från icke-kontanta bokföringsposter som förändringar i verkligt värde på finansieringsinstrument: ju snabbare värderingen stiger, desto större blir dessa papperssiffror. När dessa tas bort har företagets verkliga verksamhet faktiskt varit lönsam under två kvartal i rad. Det vill säga, Anthropics «förmåga att tjäna pengar» är på riktigt.
Värderingsankaret har också flyttats. Enligt beräkningar har dess implicita inkomstmultiplikator minskat från cirka 37 gånger i tidigare omgångar till cirka 21 gånger i omgång H; i basisscenariot motsvarar en värdering på 1,5 biljoner dollar cirka 14 gånger 2027 års inkomst.Kapitalmarknadens prissättningsmått har förändrats: man ser inte längre bara ”vilken historia du berättar” utan ”om du kan tjäna pengar kontinuerligt”.
Indikator | Senaste data | Källa |
|---|---|---|
Q3 inkomst / jämfört med föregående kvartal | 16,8 miljarder dollar / cirka +45% | Investor Day, medierapporter |
Inkomst under de första tre kvartalen | cirka 33,1 miljarder dollar (helår 2025 cirka 4,6 miljarder) | Samma som ovan |
Aktuell ARR | cirka 672 miljarder (Q3 annualiserat) till cirka 740 miljarder (SemiAnalysis) | Uppskattning / tredje parts uppskattning |
Hänvisad bruttomarginal / justerad rörelsemarginal | cirka 85% / cirka 11% | BI uppskattning / FT |
Förhållande mellan inkomst och beräkningskostnader | 1,70 : 1 | FT |
Långsiktiga beräkningsåtaganden | över 600 miljarder dollar (pågående avtal eller ytterligare cirka 150 miljarder) | Prospektutkast |
Senaste värderingsomgång / diskuterad IPO-intervall | 965 miljarder / 1,5–2 biljoner dollar | Omgång H tillkännagivande / medierapporter |
Källa: 《Anthropic forskningsrapport (oktober 2026)》, måttdefinitioner och källor gäller enligt rapporten
III. Kinesiska AI-företag ansluter sig i massor
Anthropic är bara en inledning. Det som verkligen berör dig är scenen som utspelar sig bakom det: kinesiska AI-företag ansluter sig i massor till kapitalmarknaden.
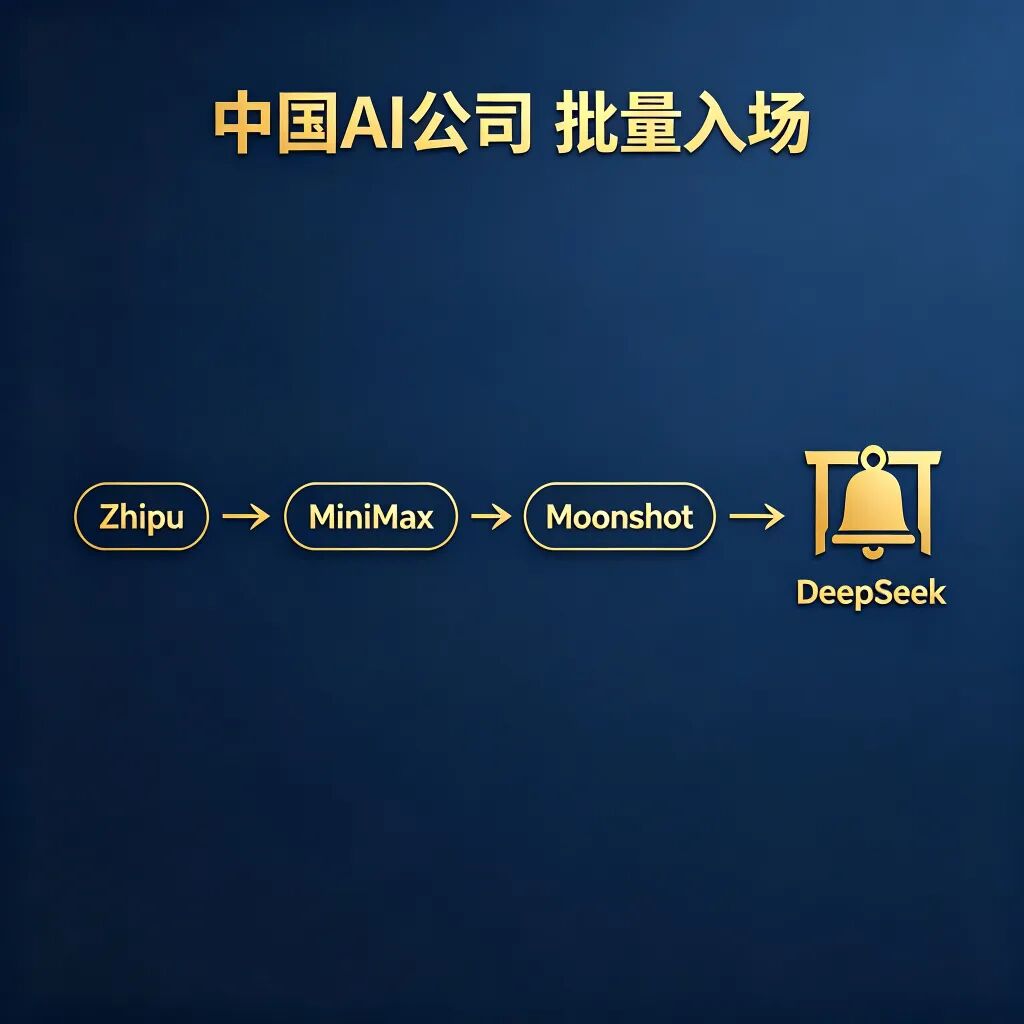
Zhipu (Hongkongbörsen 2513) och MiniMax har redan noterats på Hongkong-marknaden i januari 2026; Moonshots årliga intäkter i juni uppgick till cirka 3 miljarder USD, med en värdering på mellan 200 och 315 miljarder USD, och förbereder en notering på Hongkongbörsen; DeepSeek rapporteras också överväga en notering 2027. Även om dessa företags intäktsvolym fortfarande är två storleksordningar mindre än Anthropics, har de på sitt eget sätt banat vägen för hur teknikföretag kan gå mot kapitalmarknaden.
Och på tekniksidan är energin hos kinesiska öppna källmodeller inte att underskatta. Enligt dokumentdata hanterade öppna källviktsmodeller 71,5 % av Vercel-gatewayens tokens i september, där DeepSeek ensamt stod för 58 %; Kimi K3 är med sina 2,8 biljoner parametrar den största öppna källviktsmodellen för närvarande. Den tekniska närvaron omvandlas snabbt till åtgärder på kapitalmarknaden.
Dessa pionjärers exempel har mycket större betydelse än deras nuvarande storlek:Notering är inte längre exklusivt för stora företag; en tydlig, replikerbar väg ligger nu framför alla AI-startups.
IV. Vad detta betyder för dig
Om du driver ett AI-företag, ett teknikföretag eller ett företag som håller på att omformas av AI, har Anthropic och Zhipu redan banat vägen för dig.
För det första har värderingsankaret satts. Kapitalmarknaden är villig att betala en astronomisk summa på 1,5 biljoner, till och med 2 biljoner amerikanska dollar för ”lönsamma AI-företag”, du behöver inte längre bränna pengar på historier för att bevisa dig själv. Marknadsstrukturen bekräftar detta: på de verkliga ”kostnadsställen”, nämligen företags-API:er, kodning och den högvärderade nivån för agenter, tar de tre företagen Anthropic, OpenAI och Google cirka 88 % av företagens utgifter. Anthropic leder med cirka 40 % i amerikanska företags utgifter för LLM-API. Kapitalet jagar alltid den som kan tjäna pengar.
För det andra har vägen banats. Oavsett om det gäller amerikanska eller hongkongbaserade aktier är vägen från teknik till kapital tydlig, nyckelpunkter, efterlevnadskrav och stödsystem har redan färdiga exempel att referera till. För det tredje fönstret håller på att öppnas. Ju tidigare du kommer in på kapitalmarknadens radar, desto bättre kan du ta försprång i nästa omgång av konkurrensen.
Med andra ord,kapitalåldern för AI-företag har kommit – frågan är, när är du redo att gå in.
5. Vägen är tydlig, hur går vi vidare
Om vi drar tillbaka blicken till Anthropics börsprocess ser du att vägen faktiskt redan är ganska mogen. Enligt dokumenten har dess emissionsgrupp samlat ledande investmentbanker som Morgan Stanley, Goldman Sachs, JPMorgan och andra; innan den offentliga noteringen har andrahandsmarknaden redan gett en häpnadsväckande värdering – i april var Forge:s implicita värdering cirka 1 biljon amerikanska dollar, Hiive erbjöd en gång över 849 amerikanska dollar per aktie. En komplett börsväg med djup mellanhandssystem som eskort ligger framför oss.
Kapitaliseringen av AI-företag har gått från ”om det är möjligt” till ”när”. Det som verkligen skiljer sig åt är inte längre tekniken i sig, utan vem som tidigare och mer stabilt kan översätta tekniska fördelar till kapitalspråk.
Från utländsk strukturuppbyggnad, design av börsväg, till efterlevnadsdue diligence, omvandlingsstöd, varje steg på denna väg behöver professionell support. Jinhe Enterprise Management Group har länge fokuserat på stöd för kinesiska företag noterade utomlands, och erbjuder teknik- och AI-företag en end-to-end kapitalnavigering från vägplanering till genomförande.
Ju tidigare du startar, desto tidigare får du fördelar. Nästa gång AI-företag ringer i börsklockan, hoppas vi att ditt namn också finns på scenen.
AI-bolagens guldålder är inte bara en teknisk guldålder, utan även en kapitalguldålder. Den som först kan översätta tekniska fördelar till kapitalspråk kommer att få ett försprång i nästa omgång av konkurrensen.
Om Jinhe Enterprise Management Group
Jinhe Enterprise Management Group är en omfattande finansiell tjänsteleverantör specialiserad på handledning för kinesiska bolags utlandslistning, med huvudkontor i Shanghai. Kärnverksamheten omfattar registrering av utländska bolag, handledning för OTC Markets-notering, reverse merger, SPAC-sammanslagning samt handledning för övergång till Nasdaq/New York Stock Exchange.
Jinhe Group har exklusiv datainsikt från 848 kinesiska bolag noterade på OTC, med tjänsteegenskapen "fullständig täckning av hela vägen, helkedjans slutna slinga", och är dedikerad till att erbjuda kinesiska små och medelstora företag en end-to-end kapitalvägnavigering från utländsk strukturuppbyggnad, val av nivå, due diligence, RTO-transaktionsdesign, kapitalinjektion, efterlevnadsutbildning till övergång till Nasdaq.
Kontakta oss
För konsultationer om utländska kapitaltjänster som OTCQB/OTCQX-notering, reverse merger, SPAC-sammanslagning, registrering av utländska bolag, lägg till rådgivarens WeChat eller svara "konsultation" i bakgrunden. Jinhe Enterprise Management Groups professionella team kommer att diskutera detaljer med dig individuellt.
Artikel|Jinhe Enterprise Management Group
Ursprungligen publicerad på 金盒企业管理集团
