




Blog
De Kuala Lumpur a Penang: en el camino al lanzamiento de Dafu, siempre ha estado acompañado por la Caja de Oro
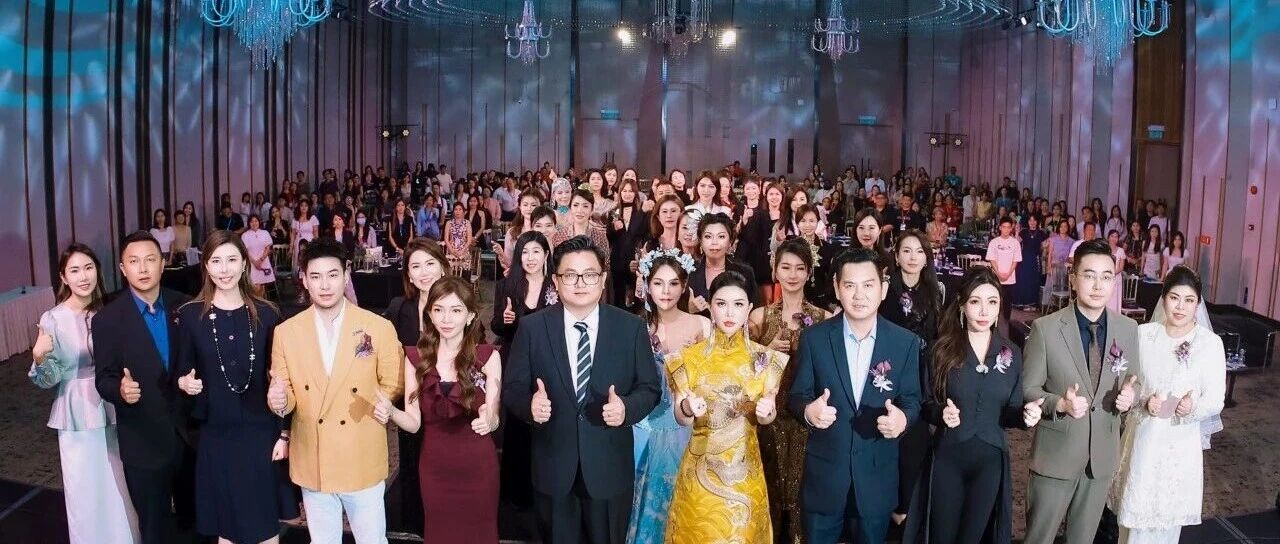
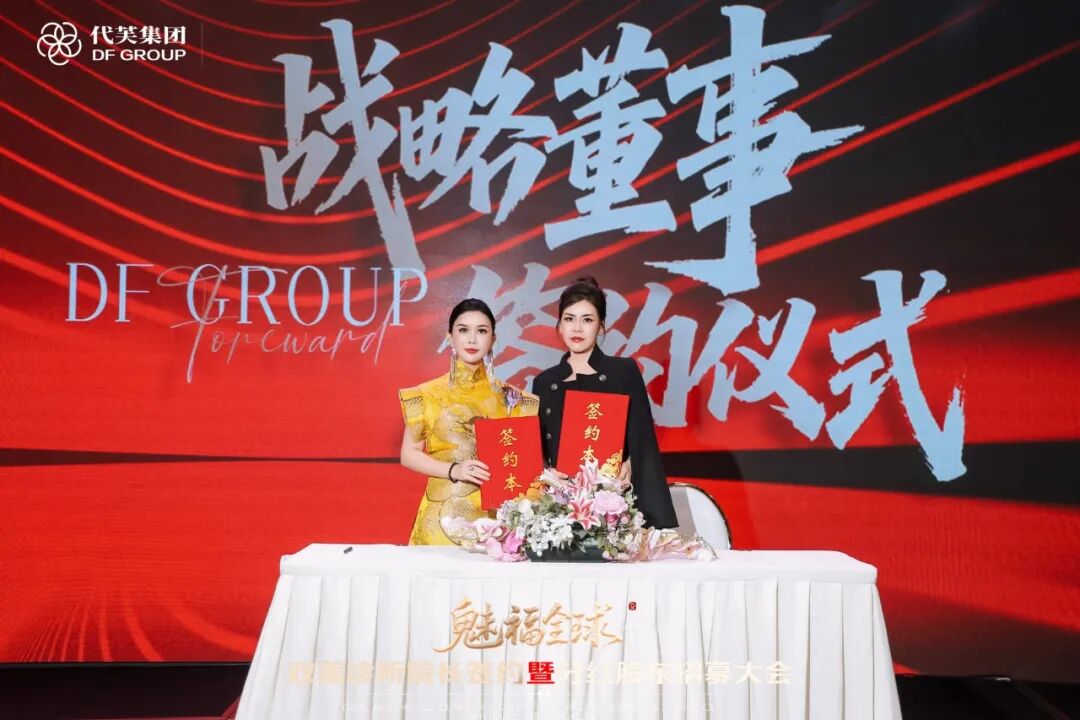
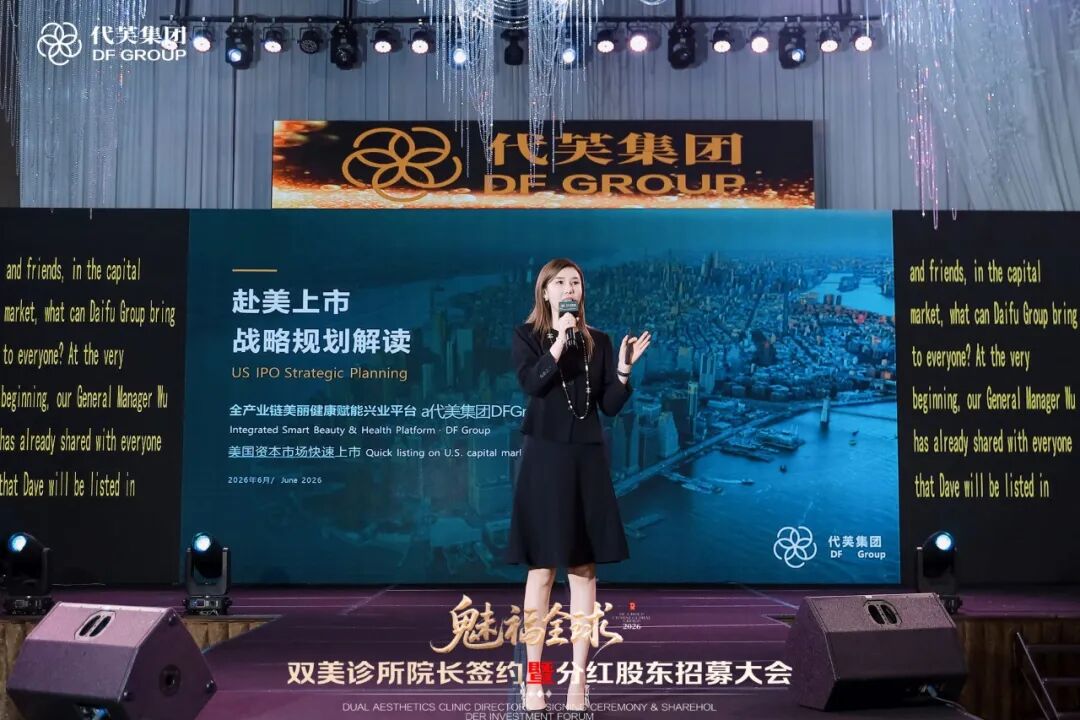
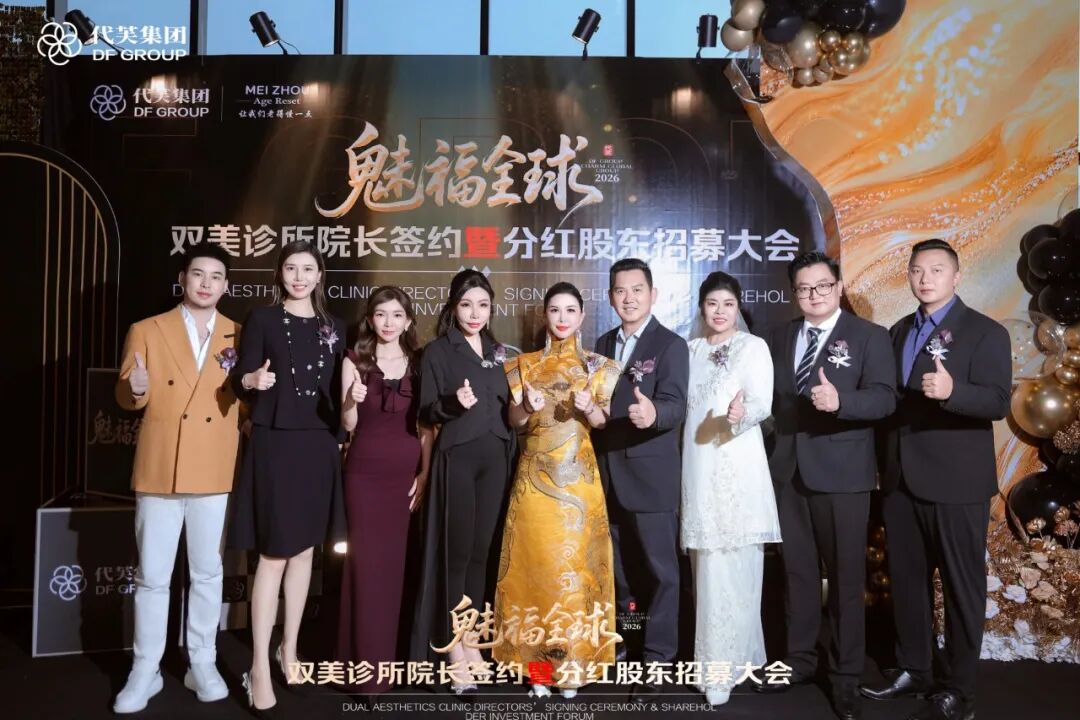
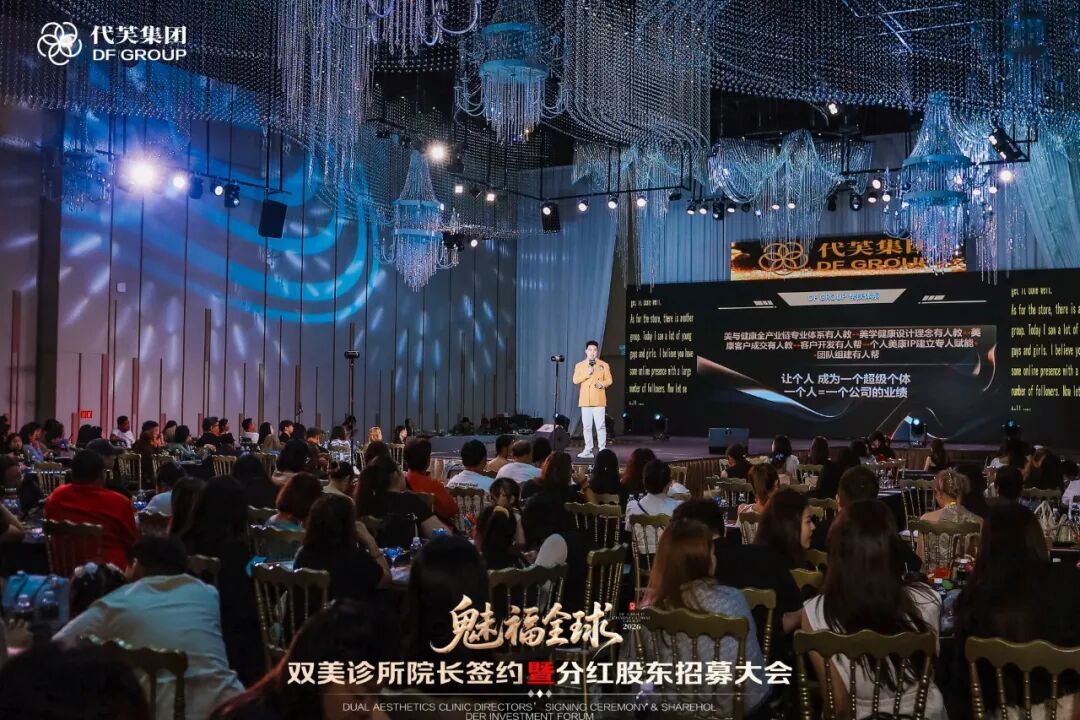
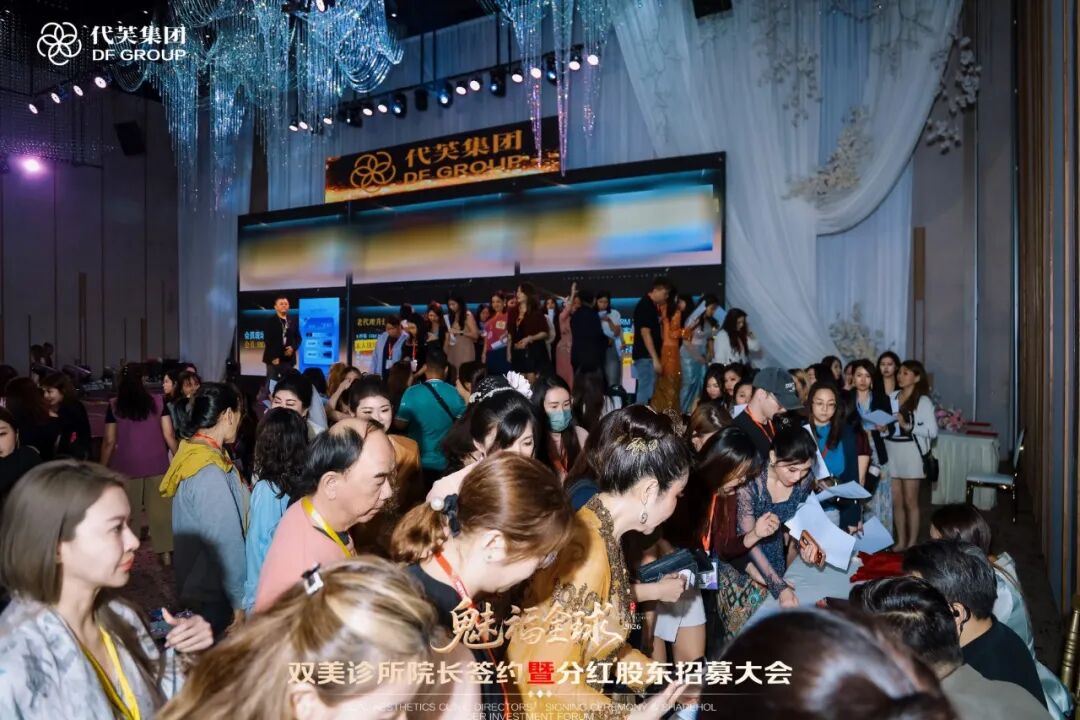
Conclusión: El 24 de octubre de 2026, el Grupo Daifu (Qianmei International) celebró en Penang, Malasia, la “Conferencia Mundial de Contratación de Directores de Clínicas Doble Belleza de Mefu y Reclutamiento de Accionistas con Dividendos”, en la que se completó la contratación del director fundador de la Clínica Doble Belleza de Penang, y el director del Grupo Jinhe, Lily, dictó la planificación estratégica de la salida a bolsa en Estados Unidos. El punto destacado de este asunto no es la escena, sino que reúne tres problemas reales de la capitalización de la cadena de clínicas de belleza: ¿por qué salir a bolsa, cuál es el umbral real, qué se puede decir y qué no se puede decir en una clase de salida a bolsa. Hay que delimitar primero un límite: la contratación de directores es una cooperación empresarial, y el reclutamiento de accionistas es una cooperación comercial, ambas no constituyen una emisión de valores; la “salida a bolsa en Estados Unidos” es actualmente una planificación, no un acuerdo ya vigente. La información está actualizada hasta noviembre de 2026.
I. ¿Qué hizo esta conferencia?
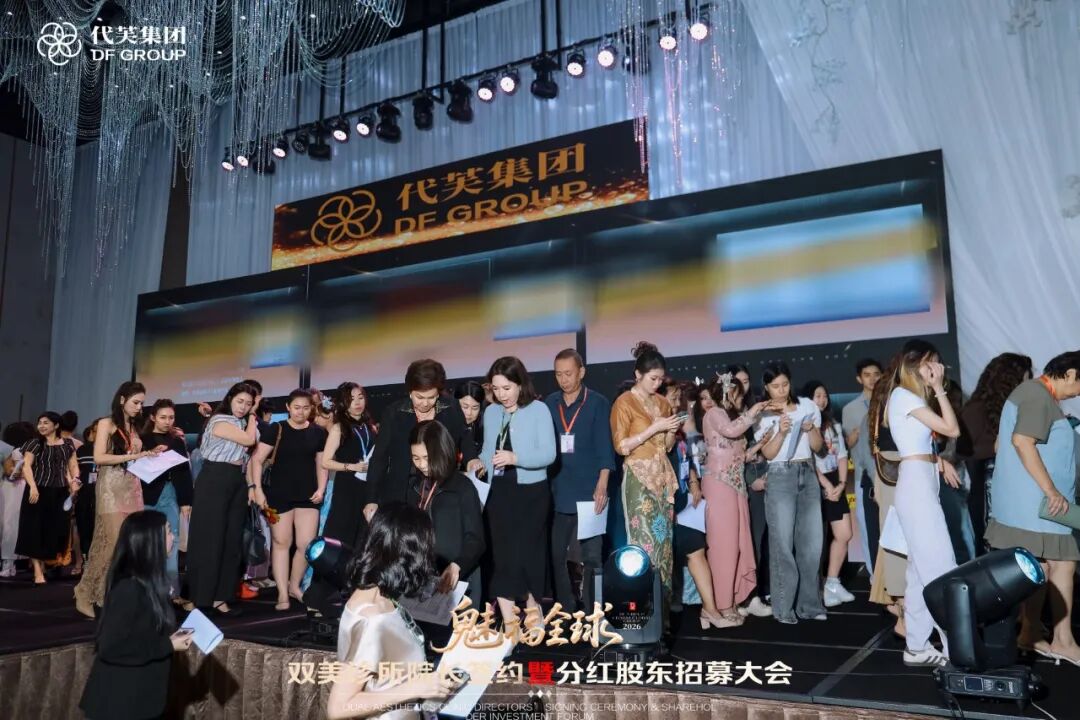
Según la información pública de la organización del evento, el tema de la conferencia es “Mefu Global”, y dos ejes principales se desarrollan durante todo el día: la contratación de directores de clínicas doble belleza y el reclutamiento de accionistas con dividendos. La agenda incluye sucesivamente: el fundador comparte la estrategia y planificación del grupo, la contratación del director fundador de la Clínica Doble Belleza Mefu de Penang, la sesión de fotos, la clase de planificación estratégica de salida a bolsa, la presentación del sistema de productos y estrategias de mercado, la compartición de invitados, la publicación del plan de inversión, así como el desfile de modelos y sesiones interactivas.
El Grupo Jin Box participa como “proveedor de estrategia de capital a largo plazo”. Según los hechos históricos del sitio web oficial de Jin Box, ambas partes firmaron un acuerdo de cooperación en servicios de capital industrial a largo plazo en la conferencia de lanzamiento celebrada en Kuala Lumpur en junio de 2026, centrándose en tres aspectos: arquitectura de alto nivel y estandarización de gobernanza, modelo de negocio y sistema de valor, y valor de marca global; en septiembre se celebró otra conferencia de estrategia de lanzamiento de Dafu. Desde Kuala Lumpur hasta Penang, es la continuación del mismo ritmo de promoción de capitalización. (Fuente de datos: Hechos históricos del sitio web oficial del Grupo Jin Box, 30 de junio de 2026)
Cabe señalar que, para la conferencia de Penang en sí, no se han encontrado informes de medios de terceros en este artículo, y los detalles se han organizado según la información pública y los materiales de la conferencia proporcionados por el organizador; las descripciones en el lugar, como el número de personas y la cantidad de contratos firmados, no se citan de forma cuantitativa en este artículo.
La base de Dafu se puede ver en su sitio web oficial: el grupo incluye 5 empresas centrales como la marca Dafu, Meizou Biotecnología, Charm International de Malasia y la Escuela de Negocios Meizou de Malasia; la matriz de marcas se divide en cuatro líneas: medicina estética (Dafu, Meizou, Yiqimei), ciencia estética (Jitaimi, Jikemi), salud ligera (Yuan Shui Xiangxin) y belleza natural (Dafu, Aichen); el sitio web oficial indica que su negocio ha cubierto decenas de miles de tiendas en China, y el ámbito de negocios en el extranjero se extiende a Malasia, Singapur, Indonesia y Brunei, y se implementa el plan de “cien consultas, mil tiendas” para tres tipos de tiendas: pequeñas tiendas comunitarias, centros de belleza tecnológica y tiendas de doble belleza con apoyo. (Los datos anteriores son declaraciones del sitio web oficial de la empresa, y este artículo no ha realizado una verificación independiente)
II. ¿Por qué todas las cadenas de medicina estética hablan de capitalización
Veamos primero el panorama del sector. Según el Libro Blanco de la Industria de Medicina Estética 2025, desde 2020 el mercado de medicina estética de China se ha expandido a una tasa de crecimiento anual promedio del 17,4%, y se estima que su tamaño alcanzará casi los 370 mil millones de yuanes en 2025. (Fuente de datos: Informe Económico Siglo XXI, citando dicho libro blanco, septiembre de 2026)
Los cambios estructurales son más dignos de atención: la medicina estética ligera no quirúrgica ya es la corriente principal del consumo, representando más del 53% del mercado de medicina estética de China en 2025, con un tamaño de entre aproximadamente 227,9 mil millones y 258 mil millones de yuanes. (Fuente de datos: Sina Finance, 27 de febrero de 2026)
El aumento de la proporción de la medicina estética ligera ha modificado directamente la estructura de costos de las empresas de cadena: la inversión por local disminuye, la velocidad de replicación se acelera, pero al mismo tiempo aumentan los requisitos de estandarización, cadena de suministro y recursos médicos. Cuantas más sucursales, más se necesita un conjunto de cuentas unificadas, un SOP unificado y una narrativa de marca unificada — estas tres cosas son precisamente las tres primeras páginas que el mercado de capitales revisa primero al analizar una empresa de cadena.
La capitalización aquí es una herramienta, no un fin. Resuelve tres cosas: el gasto de capital para abrir sucursales, la vinculación a largo plazo entre los directores y los médicos, y la inversión continua en costos de cumplimiento. Solo cuando se aclaran estas tres cosas se puede hablar de la «ruta de salida a bolsa»; si no se aclaran, por muy bonito que se diseñe la ruta, solo será papel.
Hay que prestar atención a las desviaciones de criterio comunes en la industria. Algunas empresas afirman que «la tasa de crecimiento anual compuesto del mercado nacional de medicina estética ligera supera el 25%», lo que difiere del 17,4% del libro blanco; al comunicarse con terceros, es más seguro usar los criterios de terceros y también es más fácil de aceptar por los auditores.
III. Cuatro rutas y sus requisitos reales
Las cadenas de medicina estética que llegan al mercado público tienen más de una ruta, y los requisitos varían mucho, como se muestra en la figura 1.
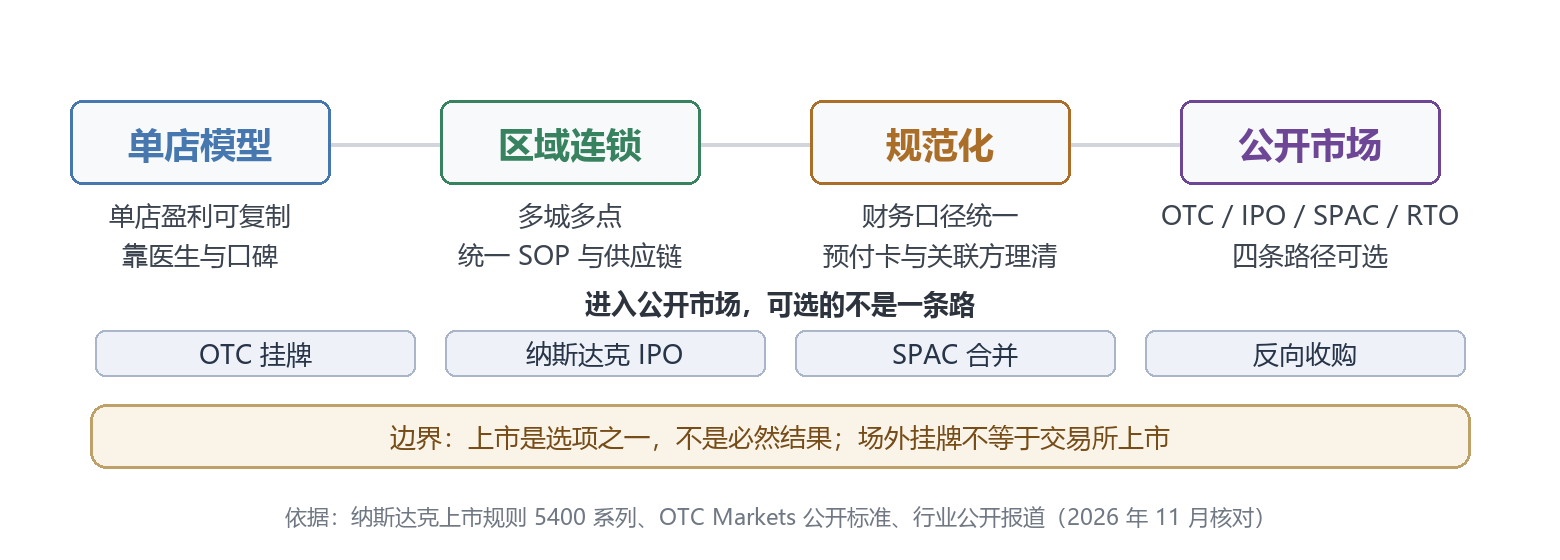
Figura 1 Cuatro escalones y cuatro rutas de capitalización de cadenas de medicina estética
El listado OTC es el nivel con el umbral más bajo. Según la definición de OTC Markets, OTCQB y OTCQX pertenecen a los niveles del mercado extrabursátil, y no son el mismo concepto que cotizar en el Nasdaq o la Bolsa de Nueva York: el listado permite obtener un código negociable y un marco de divulgación de información determinado, pero su liquidez, cobertura institucional y capacidad de financiación son inferiores a las de la cotización en bolsa, y para cambiar de bolsa aún se debe cumplir nuevamente con todos los requisitos de la bolsa. (Fuente de datos: documentos de estándares públicos de OTC Markets)
Los umbrales del IPO en bolsa están escritos en las reglas, no en la publicidad. El Nasdaq se divide en tres niveles: Mercado de Capitales, Mercado Global y Selección Global, y cada nivel tiene múltiples estándares opcionales; incluso el nivel más bajo del Mercado de Capitales requiere que el patrimonio de los accionistas sea de varios millones de dólares, el valor de mercado de las acciones en circulación sea de varios decenas de millones de dólares, y al mismo tiempo cumpla con los requisitos de liquidez, creadores de mercado y gobierno corporativo. (Fuente de datos: Guía de Listado Inicial del Centro de Listados del Nasdaq, serie de Reglas de Listado del Nasdaq 5400, sujeto a la última versión oficial)
La fusión de SPAC y la adquisición inversa son otras dos vías, cada una con diferentes estructuras de riesgo. La primera depende de si se puede completar la fusión dentro del plazo acordado y aprobar el registro y la votación de los accionistas, existiendo la posibilidad de rescate y terminación de la operación; la segunda depende de los lastres históricos del shell company y de si la auditoría y limpieza son adecuadas, ya que los defectos pasarán al nuevo sujeto al ingresar al mercado público.
La comparación de las cuatro vías se puede ver en la tabla 1 .
Tabla 1 Requisitos de acceso y riesgos principales de las cuatro vías
| |||||||
|
Vía
|
|
Requisito clave
|
|
Plazo estimado
|
|
Riesgo principal
|
| |||||||
OTC Listado (OTCQB/OTCQX) | Cumplir con los requisitos de divulgación de información y cotización del nivel correspondiente, sin necesidad de aprobación de listado en bolsa | Generalmente varios meses | Baja liquidez; el listado no equivale a una cotización en bolsa, y para pasar a una bolsa se deben cumplir todos los requisitos de esta |
| |||
| |||||||
NASDAQ IPO | Revisión estratificada; incluso el nivel más bajo requiere patrimonio accionario de varios millones de dólares y valor de mercado de acciones en circulación de decenas de millones de dólares | Generalmente más de un año | Altos costos de auditoría y gobierno corporativo; fluctuaciones en la ventana de emisión y valoración |
| |||
| |||||||
SPAC Fusión | Encontrar el objetivo adecuado y completar la fusión, registro y votación de accionistas | Depende del progreso de la operación | Resultados inciertos de rescate y votación; la operación puede ser cancelada |
| |||
| |||||||
Adquisición inversa (RTO) | Obtener la empresa fantasma y completar la auditoría y limpieza de cumplimiento normativo | Depende del progreso de la empresa fantasma y la limpieza | Los lastres históricos de la empresa fantasma, defectos de auditoría y divulgación se trasladan a la nueva entidad |
|
Lo que esta tabla quiere decir es: de las cuatro rutas no hay “mejor”, solo hay “más adecuadas al estado financiero y de gobierno actual”. Vender la ruta como si fuera un resultado es el punto donde este tipo de actividades más fácilmente se sobrepasan los límites.
IV. Cuatro obstáculos difíciles para las empresas de cirugía estética
Más difícil que la elección de la ruta son las cuatro cosas que deben hacerse antes de salir a bolsa. Estas cuatro cosas son especialmente difíciles en la industria de la cirugía estética, porque involucran simultáneamente dos normativas: la financiera y la médica.
Primer obstáculo: tarjetas prepagas y anticipos. Las tarjetas de valor almacenado y los paquetes de tratamientos son formas de venta comunes en las clínicas de cirugía estética, pero según el Artículo 25 de las Medidas de Gestión de Tarjetas Prep Comerciales de Uso Único (Prueba), las empresas emisoras cuya actividad principal es el servicio a la población no pueden tener un saldo de fondos anticipados que supere los ingresos de su actividad principal del último año fiscal; los servicios de cirugía estética pertenecen al ámbito de los servicios a la población. La venta masiva de tarjetas genera pasivos contractuales en términos contables, y además tiene límites en materia de cumplimiento normativo; la combinación de ambos factores reduce directamente el “atractivo” del estado financiero. (Fuente de datos: Medidas de Gestión de Tarjetas Prep Comerciales de Uso Único (Prueba) del Ministerio de Comercio)
Segundo obstáculo: calificaciones y personal. Las clínicas de cirugía estética deben obtener legalmente el Permiso de Ejercicio Médico, y los procedimientos autorizados deben incluir explícitamente la especialidad de cirugía estética y sus subespecialidades relacionadas; los médicos principales de cirugía estética deben completar su registro como médicos principales. Cuando entidades extranjeras poseen acciones de instituciones nacionales, esta cadena de calificaciones debe revisarse completamente, de lo contrario lo que no será sostenible no será la valoración, sino la operación misma. (Fuente de datos: Guía de Cumplimiento para Actividades de Operaciones Prepago de la Administración de Supervisión de Mercado de Shenzhen)
Tercera etapa: Transacciones vinculadas y sistema de franquicias. La firma del director en términos de negocios es una relación de cooperación o franquicia, pero en términos financieros y de divulgación puede constituir una parte vinculada o un canal importante. Si la tienda es propia, franquiciada o administrada, y si los ingresos son participaciones, servicios o ventas de mercancías, debe quedar claro bajo un mismo criterio —este es el punto que la auditoría cuestiona primero.
Cuarta etapa: Auditoría y control interno. Salir a bolsa en Estados Unidos significa que la institución de auditoría debe estar registrada en PCAOB y poder cooperar en las inspecciones, los papeles de trabajo deben ser accesibles; las tiendas nacionales, las entidades extranjeras, el flujo de fondos y mercancías transfronterizas, las cuentas deben ser conciliables. Si no se logran estas tres cosas, ninguna de las tres rutas anteriores se puede seguir.
V. Deben distinguirse tres tipos de relaciones: Cooperación con clínicas, accionistas con dividendos e inversión en valores
Lo que más容易 confundir en este tipo de reuniones son tres asuntos de naturaleza completamente diferente.
• Cooperación con clínicas (incluyendo franquicias y administración): La relación entre el director y la institución es una relación de cooperación empresarial, los ingresos provienen de participaciones en servicios, suministro de mercancías o licencias de marca, y pertenece a una relación contractual.
• Accionistas con dividendos: Pertenecen a acuerdos comerciales a nivel de asociación o acciones, los derechos y obligaciones se rigen por acuerdos y estatutos sociales, y están sujetos a las leyes civiles y mercantiles nacionales pertinentes.
• Inversión en valores: Se refiere a la tenencia de acciones de entidades cotizadas en el extranjero, requiere procedimientos de emisión, registro o exención, y está sujeto a las leyes de valores, no es lo mismo que los dos tipos anteriores.
Al separar los tres, se puede determinar cuál es el límite de una “clase de salida a bolsa”. Hablar de rutas, puntos clave y preparativos pertenece a la difusión de información; si se usan frases de atracción como “precio de acción después de la salida a bolsa”, “retorno de dividendos”, “subirse al tren siguiendo”, se pasa de la difusión de información a la promesa de ganancias, lo que conlleva riesgos de cumplimiento en cualquier mercado.
Para los directores y accionistas que firmaron el acuerdo in situ, las tres frases más prácticas son: primero, ver quién es el sujeto del acuerdo; segundo, ver si los ingresos provienen de la operación o del mercado de capitales; y tercero, ver cómo se redactan las cláusulas de salida. Aclarar estas tres preguntas es más útil que escuchar diez cursos sobre salida a bolsa.
VI. Conclusión: Convertir“Cada paso cuenta”en acciones verificables
Este texto no predice el calendario de salida a bolsa de Defy, ni evalúa la capacidad de ninguna parte. Solo deja un marco de juicio: si la capitalización realmente está avanzando, no se mira cuántas páginas de hoja de ruta se presentan en la reunión, sino tres cosas que se pueden verificar —si la norma de auditoría es uniforme, si el pasivo generado por las tarjetas prepagas es controlable, y si las partes relacionadas y el sistema de franquicias están divulgados claramente.
Si estas tres cosas avanzan al mismo tiempo, el camino aparecerá naturalmente; si estas tres cosas se quedan en el papel, por más animada que sea la firma, solo es una firma. Para industrias como la medicina estética, que tienen una regulación estricta y dependen mucho del flujo de efectivo, esta frase es más real que cualquier lema.
Sobre el Grupo de Gestión Empresarial Jinhe
El Grupo de Gestión Empresarial Jinhe es una institución de servicios financieros integrales especializada en la orientación para la salida a bolsa en el extranjero de acciones chinas listadas en EE.UU., con sede en Shanghai. Su negocio principal cubre el registro de empresas en el extranjero, la orientación para la cotización en el OTC Markets, la salida a bolsa mediante compra de empresa cotizada, la fusión con SPAC y la orientación para el cambio de cotización en el Nasdaq y la Bolsa de Nueva York. Según la propia empresa, su característica de servicio es “Cobertura de toda la ruta, ciclo cerrado de toda la cadena”, y proporciona servicios de ruta que van desde la construcción de estructuras en el extranjero, selección de niveles, diligencia debida, diseño de transacciones de adquisición inversa, inyección de activos, formación en cumplimiento hasta el cambio de cotización. (La información de la institución y la descripción del negocio anteriores son declaraciones del sitio web oficial de la empresa, y no se han verificado de forma independiente en este artículo)
Descargo de responsabilidad
Este documento se elabora con base en la información pública de los organizadores del evento, la auto-presentación en el sitio web oficial de la empresa y los documentos regulatorios públicos, y se trata de una observación de la industria y una organización de información, no constituye una recomendación de inversión, una promesa de cotización o salida a bolsa, ni una evaluación de la capacidad de servicio de ninguna institución. Los detalles del evento mencionados en el texto no han sido reportados por medios de comunicación terceros, y los datos auto-presentados por la empresa no han sido verificados de forma independiente; la cotización y salida a bolsa en el extranjero implica múltiples juicios profesionales como legales, fiscales, de auditoría y de divulgación, y los arreglos específicos deben ser decididos por la empresa según su propia situación y después de consultar a instituciones profesionales autorizadas.
Preguntas frecuentes (FAQ)
Pregunta: ¿Es lo mismo cotizar en OTC que salir a bolsa en Estados Unidos? No es lo mismo. OTCQB y OTCQX son dos niveles del mercado extrabursátil, la cotización significa obtener un código de negociación y entrar al marco de divulgación de información correspondiente, pero no cotiza en Nasdaq o en la Bolsa de Nueva York. La liquidez y la cobertura de instituciones difieren notablemente, y para un cambio de bolsa posterior aún se deben cumplir nuevamente los estándares financieros, de liquidez y de gobierno de la bolsa.
Pregunta: ¿En qué punto es más probable que se atasque la salida a bolsa en Estados Unidos de una cadena de medicina estética? Principalmente se atasca en dos puntos. Primero, los anticipos: las tarjetas de valor almacenado y los paquetes de tratamientos forman pasivos contractuales, además, la «Medida de gestión de tarjetas de prepago comerciales de un solo uso (prueba)» establece un límite al saldo de fondos anticipados de las empresas que emiten tarjetas en el sector de servicios a los residentes. Segundo, las calificaciones y la estructura de vinculación: la institución debe tener el «Permiso de ejercicio de institución médica», el médico principal debe estar registrado; el modelo de cooperación entre las sucursales y el director debe definirse claramente en términos financieros, de lo contrario la auditoría no podrá avanzar.
Pregunta: ¿Qué se debe tener en cuenta al participar en este tipo de «clases de salida a bolsa» y «reclutamiento de accionistas»? Primero se debe distinguir la naturaleza. La cooperación con la clínica es una relación contractual de negocios, el accionista con dividendos es un acuerdo de sociedad o de participación accionaria, la inversión en valores es la tenencia de acciones de una entidad que cotiza en el extranjero, las consecuencias jurídicas de los tres son diferentes. Luego se debe verificar la fuente de los beneficios: si proviene de la participación en las ganancias operativas o del mercado de capitales. Finalmente se debe revisar las cláusulas de salida: si se puede salir, a qué precio y quién asume el riesgo. Después de aclarar estas tres preguntas, se decide si se firma o no.
Fuentes y referencias
• Fuente:https://charm2u.com/index.html Sitio web oficial del Grupo Daifu (Qianmei International). La composición del grupo, la matriz de marcas y la escala de las tiendas son declaraciones propias de la empresa.
• Fuente:https://www.jinhevip.com/news/view.php?id=318 Artículo del Grupo Jinhe «Acontecimientos importantes de Jinhe | La estrategia de digitalización global de Jinhe Group para el Grupo Daifu en Malasia y la conferencia de lanzamiento del nuevo ecosistema empresarial de Qianmei se celebraron con éxito», 30 de junio de 2026.
• Fuente:https://www.jinhevip.com/ Acontecimientos importantes de la página de inicio del sitio web oficial del Grupo de Gestión Empresarial Jinhe (incluido el registro de la conferencia de lanzamiento de la estrategia de salida a bolsa del Grupo Daifu del 1 de septiembre de 2026).
• Fuente:http://m.toutiao.com/group/7681210853462426164/ Informe del Siglo XXI «Aceleración de la liquidación conforme a la normativa: las clínicas de medicina estética definen la segunda mitad de la carrera», 3 de septiembre de 2026 (citado del Libro Blanco de la Industria de Medicina Estética 2025: tasa de crecimiento anual promedio del 17,4% desde 2020, se estima que el tamaño del mercado alcance casi los 370 mil millones de yuanes en 2025).
• Fuente:https://finance.sina.com.cn/stock/relnews/cn/2026-02-27/doc-inhpfxre9934458.shtml Sina Finance «La medicina estética se incluye en el IPC, se acelera el ritmo de cumplimiento normativo de la industria», 27 de febrero de 2026 (la proporción de procedimientos no quirúrgicos en 2025 superó el 53%).
• Fuente:https://www.gov.cn/zhengce/2012-09/21/content_5712346.htm Ministerio de Comercio, Artículo 25 de las «Medidas de Gestión de Tarjetas de Pago Anticipado Comercial de Uso Único (Prueba)» (Límite máximo del saldo de fondos anticipados de las empresas emisoras en servicios a los residentes).
• Fuente:https://amr.sz.gov.cn/attachment/1/1578/1578944/12159377.pdf Oficina de Supervisión y Administración del Mercado de Shenzhen, «Guía de Cumplimiento para Actividades Comerciales con Pago Anticipado» (Requisitos de Calificación de Instituciones de Medicina Estética y Registro de Médicos Tratantes).
• Fuente:https://listingcenter.nasdaq.com/assets/initialguide.pdf Centro de Listado de Nasdaq, Initial Listing Guide (Clasificación y Normativas de Listado de Cada Nivel).
• Fuente:https://listingcenter.nasdaq.com/rulebook/nasdaq/rules Reglas de cotización de Nasdaq Serie 5400 (texto original de los estándares del nivel del mercado de capitales)。
• Fuente:https://www.otcmarkets.com/files/OTCQB_Standards_v3.2_4-16-2019.pdf OTC Markets Documento de estándares públicos(definición y requisitos del nivel OTCQB)。
• Vigencia de la información:La información de este documento es hasta noviembre de 2026;los detalles de las actividades se basan en la información pública final del organizador, y las reglas regulatorias y los datos del mercado se basan en las últimas publicaciones oficiales。
Texto|Grupo de Gestión Empresarial Jinhe
Publicado originalmente en 金盒企业管理集团
