




Blogg
Från Kuala Lumpur till Penang: På Devs väg mot börsnotering har Gold Box alltid följt med
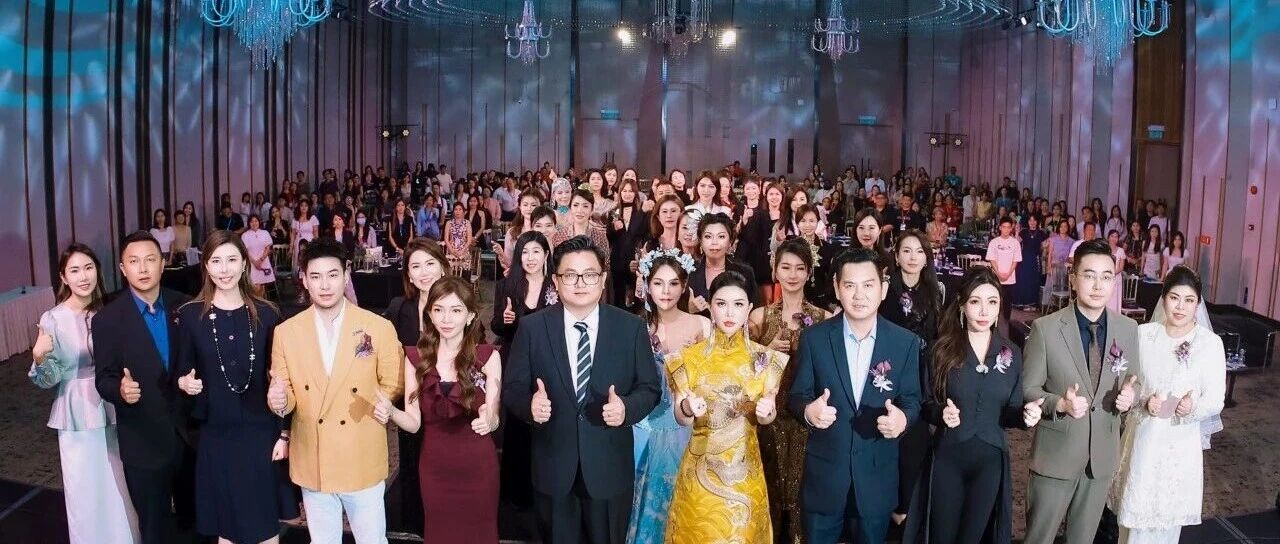
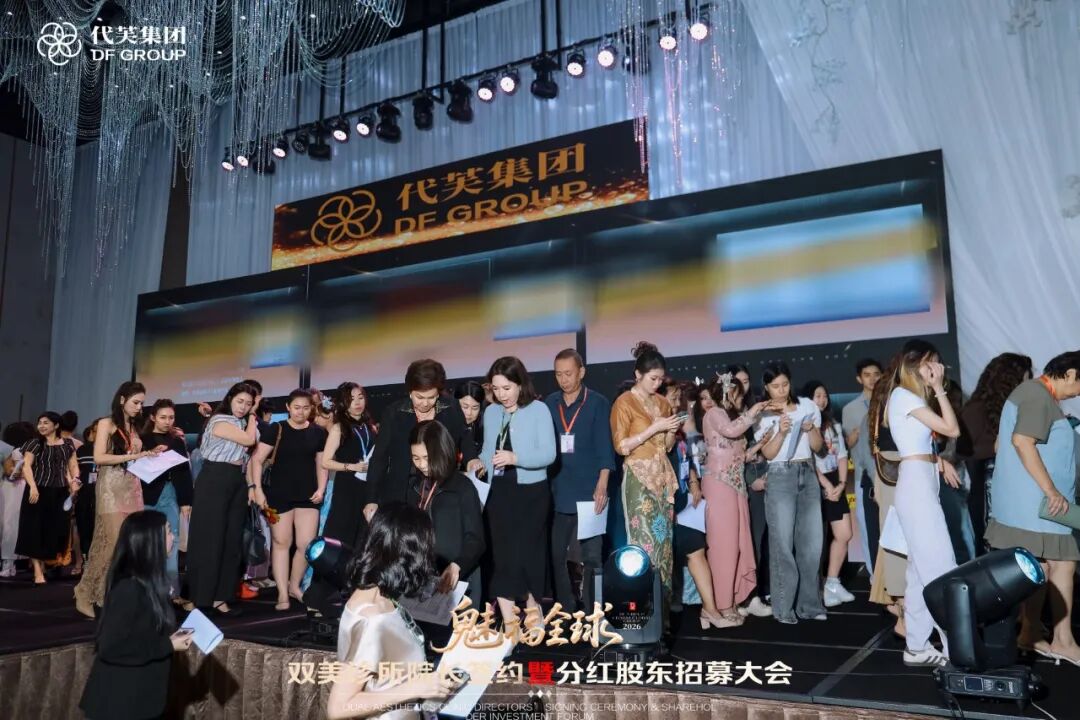
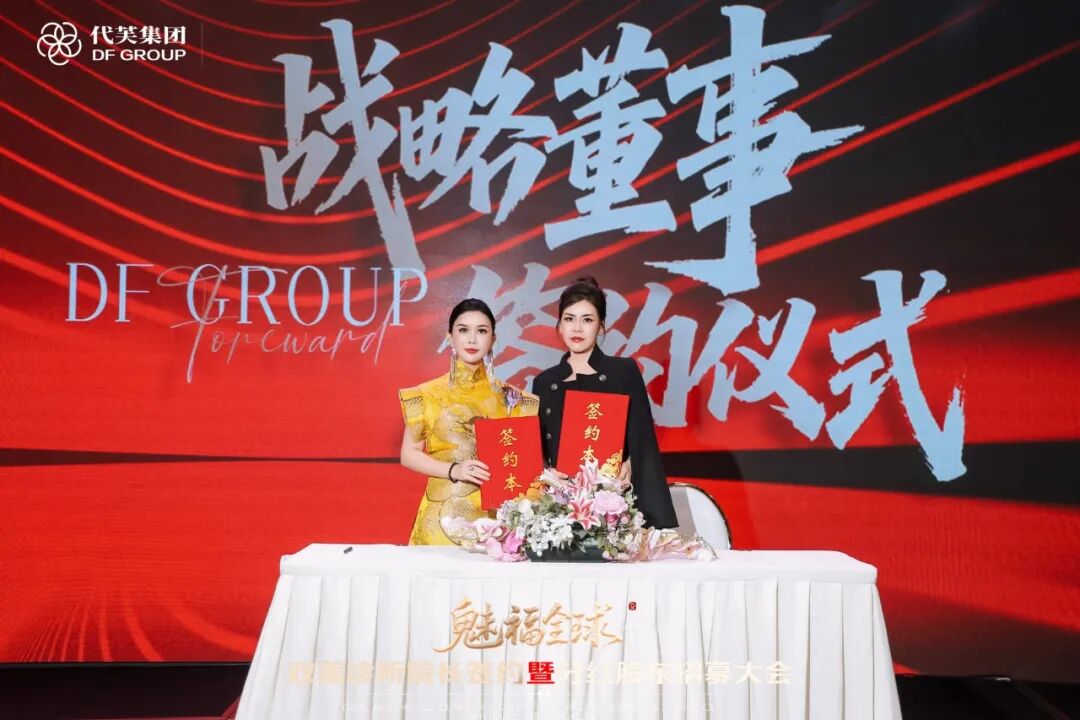
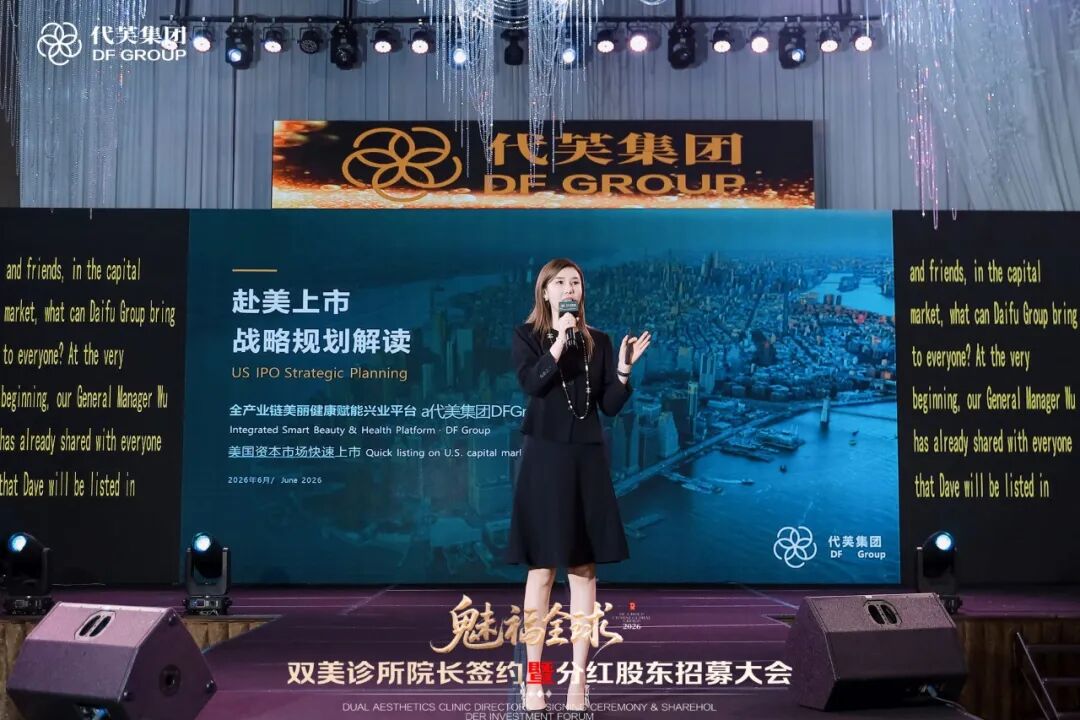
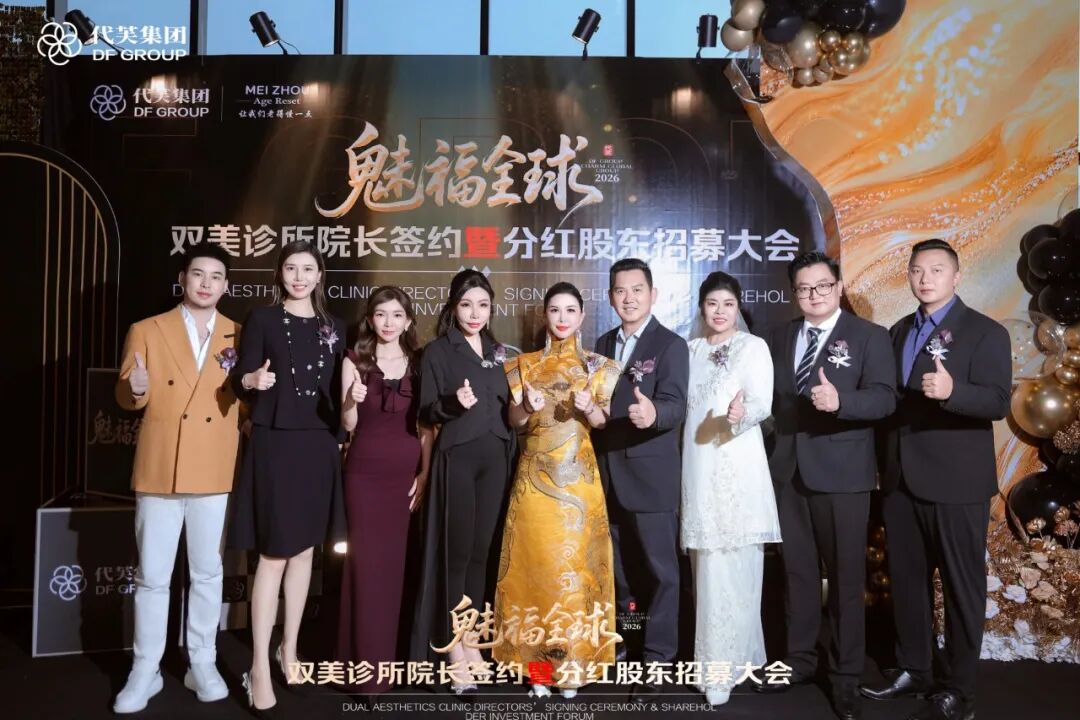
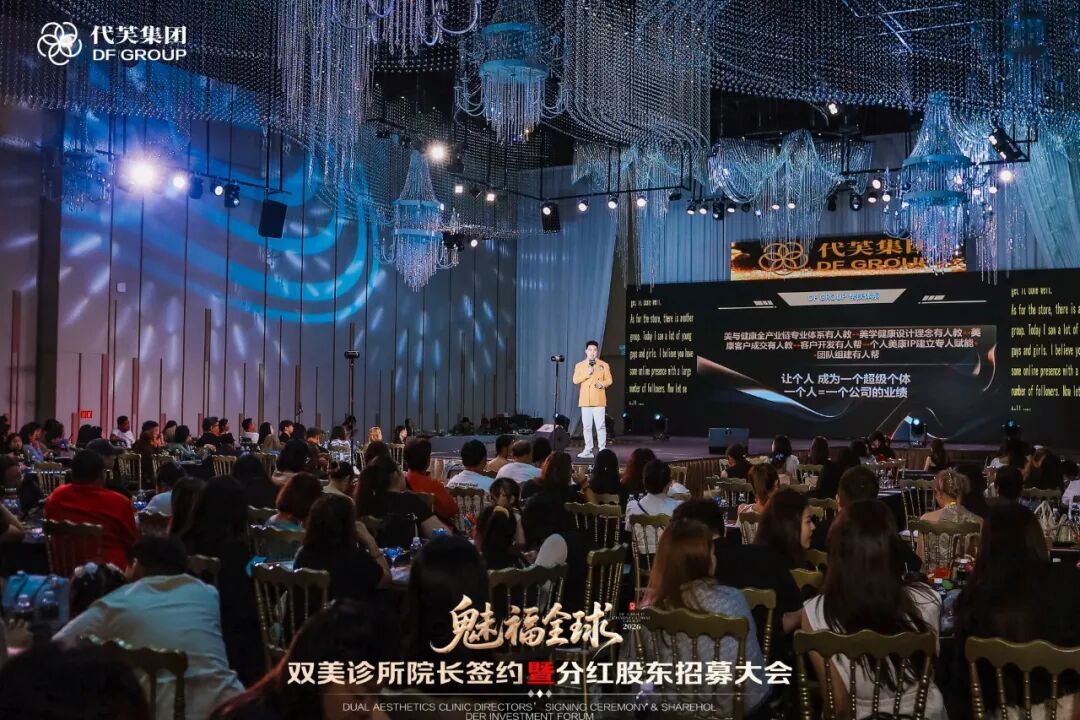
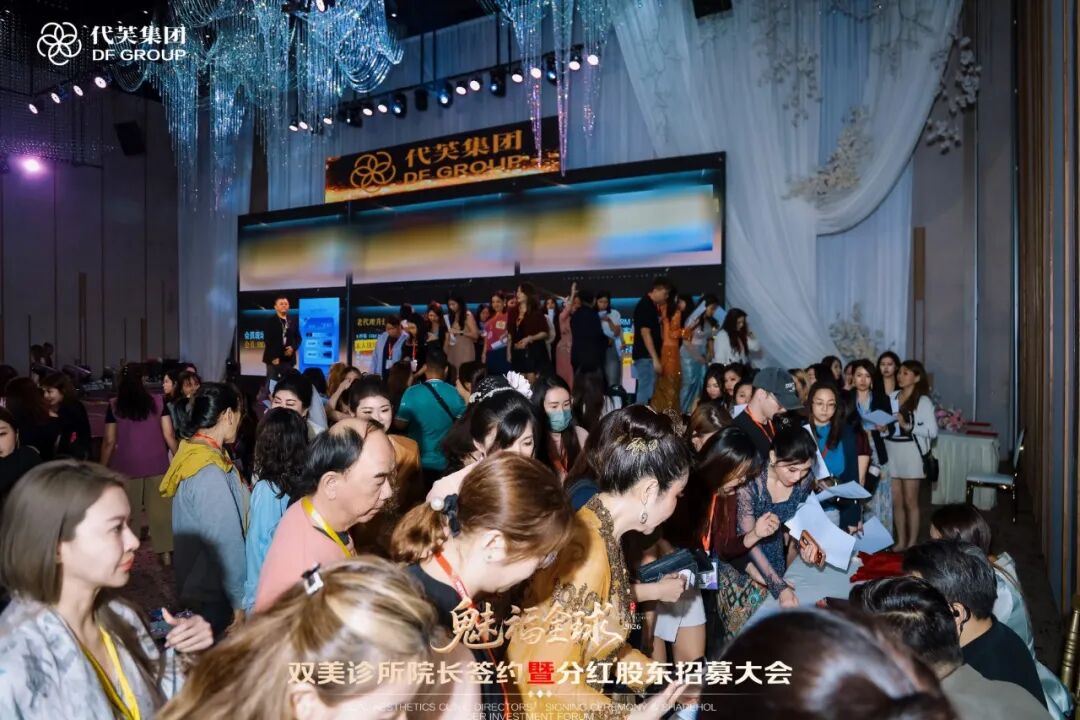
Slutsats: 24 oktober 2026 höll Defu Group (Xianmei International) i Penang, Malaysia, konferensen "Meifu Global · Signering av ordföranden för Twin Beauty Clinic och rekrytering av utdelningsaktieägare". Under konferensen genomfördes signeringen av initiativtagaren till Twin Beauty Clinic i Penang, och Lily, styrelseledamot i Jinbox Group, höll ett föredrag om strategisk planering för börsnotering i USA. Det intressanta med denna händelse är inte scenen, utan att den sammanförde tre verkliga frågor om kapitaliseringen av medicinska skönhetskedjor: Varför bör man gå offentligt? Vilka är de verkliga trösklarna? Vad kan och vad kan inte sägas i en börsnoteringskurs? Det finns en gräns som måste klargöras först: Signeringen av ordföranden är ett affärssamarbete, och rekryteringen av aktieägare är ett kommersiellt samarbete. Båda utgör inte en emission av värdepapper. "Börsnotering i USA" är för närvarande en plan, inte en redan genomförd åtgärd. Informationen är uppdaterad till november 2026.
I. Vad denna konferens gjorde
Enligt information som publicerats av arrangörerna var konferensens tema "Meifu Global", och två huvudlinjer löpte genom hela dagen: signering av ordföranden för Twin Beauty Clinic och rekrytering av utdelningsaktieägare. Dagordningen var följande: grundaren delade gruppens strategi och planering, signering av initiativtagaren till Penang Meishou Twin Beauty Clinic, gruppfoto, kurs om strategisk planering för börsnotering, introduktion av produktsystem och marknadsstrategi, gästdelning, lansering av investeringsfrämjande plan samt modelluppvisning och interaktiva moment.
Jinbox Group deltog i rollen som ”långsiktig kapitalstrategisk tjänsteleverantör”. Enligt händelseförloppet på Jinbox officiella webbplats undertecknade parterna ett långsiktigt samarbete om industriell kapitaltjänst vid en presskonferens i Kuala Lumpur i juni 2026. Tjänsten fokuserade på tre områden: översta struktur och standardisering av styrning, affärsmodell och värdesystem, samt globalt varumärkesvärde; i september hölls ytterligare en strategisk presskonferens om Daifus notering. Från Kuala Lumpur till Penang är det en fortsättning av samma takt för kapitalisering. (Datakälla: Händelseförlopp på Jinbox Groups officiella webbplats, 30 juni 2026)
Det bör nämnas att det i denna artikel inte finns några rapporter från oberoende media om evenemanget i Penang, och detaljerna är sammanställda baserat på evenemangsarrangörens offentliga information och mötesmaterial; beskrivningar av platsen som rör antal personer, antal kontrakt etc. citeras inte kvantitativt i denna artikel.
Daifus grundläggande verksamhet kan ses på dess officiella webbplats: Gruppen omfattar 5 kärnföretag under varumärket Daifu, Meizou Biotech, Malaysiska Charm International, Malaysiska Meizou Business School etc. Varumärkesmatrisen är uppdelad i fyra linjer: medicinsk estetik (Daifu, Meizou, Yiqimei), vetenskaplig estetik (Jitaimai, Jikemai), lätt hälsa (Yuan Shui Xiangxin) och biologisk estetik (Daifu, Aichen); Enligt webbplatsen har verksamheten täckt tiotusentals butiker i Kina, och utomlands sträcker den sig till Malaysia, Singapore, Indonesien, Brunei, och med planen ”Hundra kliniker, tusen butiker” etableras tre typer av butiker: lokala små butiker, tekniska skönhetscenter och stödjande dubbla skönhetsbutiker. (Ovanstående uppgifter är enligt företagets officiella webbplats, och har inte verifierats oberoende i denna artikel)
II. Varför pratar alla medicinska estetikkedjor om kapitalisering
Titta först på branschmarknaden. Enligt 《2025 års vitbok för estetisk medicin》 har den kinesiska marknaden för estetisk medicin ökat med en årlig tillväxttakt på 17,4% sedan 2020 , och marknadsstorleken förväntas nå nära 3700 miljarder yuan år 2025. (Datakälla: 21st Century Business Herald som citerar vitboken, september 2026 )
Strukturella förändringar är mer värda att uppmärksamma: icke-kirurgisk lätt estetisk medicin är redan konsumtionshuvudströmmen, och dess andel av den kinesiska marknaden för estetisk medicin överstiger 53% år 2025 , med en storlek på cirka 2279 till 2580 miljarder yuan. (Datakälla: Sina Finance, 27 februari 2026 )
Ökningen av andelen lätt estetisk medicin har direkt förändrat kedjeföretagens kostnadsstruktur: investeringen per enhet har minskat, kopieringshastigheten har ökat, men kraven på standardisering, försörjningskedja och läkarnas resurser har också ökat. Ju fler enheter det finns, desto mer behöver man en enhetlig redovisning, en enhetlig SOP och en enhetlig varumärkesstandard – dessa tre saker är också exakt de första tre sidorna som kapitalmarknaden tittar på när den granskar ett kedjeföretag.
Kapitalisering är här ett verktyg, inte ett mål. Det löser tre saker: kapitalutgifter för att öppna nya kliniker, långsiktig bindning av klinikchefer och läkare samt kontinuerliga investeringar i efterlevnadskostnader. När man har förklarat dessa tre saker på ett tydligt sätt kan man tala om“noteringsväg”; om man inte kan förklara dem, är även den vackraste vägdesignen bara på papper.
Man bör vara uppmärksam på vanliga avvikelser i branschen. Vissa företagsrepresentanter säger att“den årliga sammansatta tillväxttakten för den inhemska marknaden för lätt skönhetskirurgi överstiger 25%”, vilket skiljer sig från vitbokens siffra på 17,4%; vid extern kommunikation är det säkrare att använda tredjepartsdata, vilket också är lättare att acceptera för granskarna.
III. Fyra vägar och deras verkliga trösklar
När skönhetskirurgikedjor går till den offentliga marknaden finns det mer än en väg, och trösklarna skiljer sig åt avsevärt, vilket visas i figur 1 .
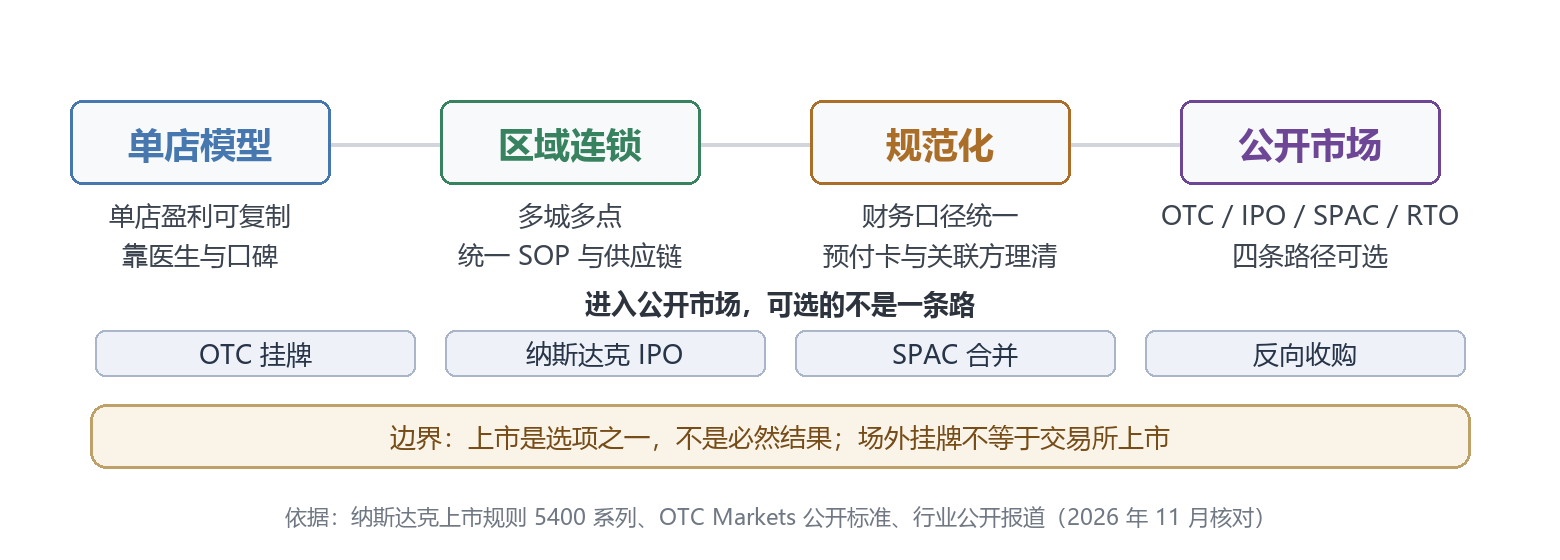
Figur 1 Fyra steg och fyra vägar för kapitalisering av skönhetskirurgikedjor
OTC noteringen är den lägsta nivån. Enligt OTC Markets egen definition tillhör OTCQB och OTCQX de över-the-counter marknadsnivåerna, vilket inte är samma sak som att vara noterad på Nasdaq eller New York Stock Exchange: noteringen ger en handelskod och en viss ram för informationsgivning, men likviditet, institutionell täckning och finansieringsförmåga är svagare än för börsnotering, och en övergång till en annan börs kräver att man uppfyller alla börsens standarder på nytt. (Datakälla: OTC Markets offentliga standarddokument)
Börs IPO s tröskel finns i reglerna, inte i marknadsföringen. Nasdaq är indelat i tre nivåer: Capital Market, Global Market och Global Select Market, och varje nivå har flera valbara standarder; även den lägsta Capital Market-nivån kräver aktieägarvärde på flera miljoner dollar, offentligt hållen marknadsvärde på flera tiotals miljoner dollar, samt uppfyllande av krav på likviditet, market maker och styrning. (Datakälla: Nasdaq Listing Center Initial Listing Guide, Nasdaq Listing Rules serie 5400, se den senaste officiella versionen)
SPAC fusion och omvänd förvärv är två andra vägar, var och en med olika riskstrukturer. Den första beror på om fusionen kan slutföras inom den avtalade tiden och godkännas genom registrering och aktieägaromröstning, med risk för inlösen och upphörande av handel; den andra beror på om skalresursens historiska bördor och revisionsrensning är rena, och brister följer med den nya enheten in på den offentliga marknaden.
Jämförelsen av de fyra vägarna kan ses i tabell 1 .
Tabell 1 Trösklar och huvudsakliga risker för de fyra vägarna
| |||||||
|
Väg
|
|
Viktig tröskel
|
|
Tidsram
|
|
Huvudsaklig risk
|
| |||||||
OTC-notering (OTCQB/OTCQX) | Uppfyll informations- och noteringskraven för denna nivå, ingen börsnoteringsgranskning krävs | Vanligtvis flera månader | Likviditeten är låg; notering är inte detsamma som börsnotering, byte av börs kräver fortfarande att alla börsens standarder uppfylls |
| |||
| |||||||
NASDAQ IPO | Skiktad granskning, även den lägsta nivån kräver aktieägarvärde på flera miljoner USD och ett offentligt börsvärde på tiotals miljoner USD | Vanligtvis över ett år | Höga revisions- och styrkostnader; emissionsfönster och värderingsfluktuationer |
| |||
| |||||||
SPAC-sammanslagning | Hitta ett lämpligt mål och slutföra sammanslagning, registrering och aktieägaromröstning | Beroende på handelns framsteg | Osäkerhet kring inlösen och omröstningsresultat, handeln kan avbrytas |
| |||
| |||||||
Omvänd förvärv (RTO) | Skaffa ett skalbolag och slutföra revision och regelefterlevnadsrengöring | Beroende på skalbolag och rengöringsframsteg | Skalbolagets historiska problem, revisions- och upplysningsbrister överförs till den nya enheten |
|
Den här tabellen vill säga: Det finns ingen "bättre" väg för de fyra vägarna, bara "mer lämplig för den nuvarande finansiella och styrningsmässiga situationen". Att sälja vägar som resultat är den plats där denna typ av verksamhet lättast går över gränsen.
IV. Fyra hårda hinder för skönhetsvårdsföretag
Svårare än att välja väg är fyra saker som måste göras innan börsnotering. Dessa fyra saker är särskilt hårda inom skönhetsvårdsbranschen, eftersom de samtidigt involverar två regulatoriska standarder: finans och sjukvård.
Första hindret: Förbetalningskort och förskottsbetalningar. Värdekort och behandlingskort är vanliga försäljningsmetoder för skönhetsvårdskliniker, men enligt artikel 25 i "Förvaltningsföreskrifterna för affärsförbetalningskort för enskilda användare (försök)" får utfärdande företag vars huvudverksamhet är tjänster för privatpersoner inte ha en saldo av förskottsmedel som överstiger deras huvudintäkter under det senaste räkenskapsåret; skönhetsvårdstjänster tillhör kategorin tjänster för privatpersoner. Storskalig försäljning av kort skapar kontraktsskulder i redovisningen, och det finns även en gräns för efterlevnad. Dessa två faktorer tillsammans sänker direkt "utseendet" på rapporten. (Datakälla: Handelsdepartementets "Förvaltningsföreskrifterna för affärsförbetalningskort för enskilda användare (försök)")
Andra hindret: Kvalifikationer och personal. Skönhetsvårdskliniker måste enligt lag erhålla "Licens för läkarverksamhet", och de godkända behandlingsområdena måste uttryckligen inkludera medicinsk skönhetsvård och relaterade underområden; läkare som ansvarar för medicinsk skönhetsvård måste ha slutfört registrering som ansvarig läkare. När utländska enheter äger aktier i inhemska kliniker måste denna kedja av kvalifikationer också klarläggas. Annars är det inte värderingen som kommer att vara ohållbar, utan själva verksamheten. (Datakälla: Shenzhens marknads- och tillsynsbyrås "Kompatibilitetsriktlinjer för förbetalda verksamheter")
Tredje steget: Närståendetransaktioner och franchisekedja. En rektors kontrakt är ett affärs- eller franchiseförhållande, men kan ur finansiell och upplysningssynpunkt utgöra en närstående part eller en viktig kanal. Om en butik är egenägd, franchiserad eller förvaltad, och om intäkterna kommer från delning, serviceavgifter eller varuförsäljning, måste allt klargöras inom samma standard——detta är det första som revisionen ifrågasätter.
Fjärde steget: Revision och intern kontroll. Att gå offentligt på USA:s marknad innebär att revisionsföretaget måste vara registrerat hos PCAOB och kunna samarbeta vid inspektioner, och att revisionsunderlagen måste vara tillgängliga; inhemska butiker, utländska enheter, gränsöverskridande kapital- och varflöden – bokföringen måste kunna sammanlänkas. Om dessa tre saker inte kan genomföras, går inte någon av de föregående vägarna framåt.
5. Tre typer av relationer måste skiljas åt: kliniksamarbete, utdelande aktieägare och värdepappersinvestering
Det som lätt förväxlas vid sådana här konferenser är tre saker med helt olika karaktär.
• Kliniksamarbete (inklusive franchis och förvaltning): Mellan rektor och enheten finns ett affärssamarbetesförhållande, intäkterna kommer från serviceandel, varuleverans eller varumärkeslicens, och det är ett avtalsförhållande.
• Utdelande aktieägare: Det är en affärsordning på partnerskaps- eller aktieägarnivå, rättigheter och skyldigheter regleras av avtal och bolagsbestämmelser, och omfattas av relevanta civila och kommersiella lagar på hemmamarknaden.
• Värdepappersinvestering: Avser innehav av aktier i utländska börsnoterade enheter, kräver emission, registrering eller undantagsprocedurer, omfattas av värdepapperslagstiftning, och är inte detsamma som de två ovanstående.
Genom att se de tre åtskilda kan man avgöra var gränserna för en“börskurs” går. Att beskriva vägar, tidpunkter och förberedande åtgärder är informationsdelning; om man använder“aktiekurs efter börsnotering”“utdelningsavkastning”“följ med så får du en plats” som lockande uttalanden, går man från informationsdelning till att lova avkastning, vilket innebär regrisk för efterlevnad på alla marknader.
För rektorer och aktieägare som skrev på plats är de mer praktiska tre meningarna: Titta först på vem som är avtalsparten, sedan om intäkterna kommer från verksamheten eller från kapitalmarknaden, och slutligen hur utträdesvillkoren är utformade. Att få klarhet i dessa tre frågor är mer användbart än att lyssna på tio börskurser.
VI. Slutsats: Översätt“Varje steg räknas” till åtgärder som kan verifieras
Denna text förutspår inte Daifus börstidsplan och bedömer inte heller någondera parts förmåga. Den lämnar endast ett bedömningsramverk: Om kapitaliseringen verkligen drivs framåt – inte genom att se hur många sidor av färdplan som presenteras på möten, utan genom att se tre saker som kan verifieras – om revisionsstandarderna är enhetliga, om skulderna från förbetalda kort är kontrollerbara, och om närstående parter och franchisystemet är tydligt avslöjade.
När dessa tre saker framskrider samtidigt kommer vägen naturligt att uppstå; om dessa tre saker stannar på papper är hur många signeringar som helst bara signeringar. För branscher som medicinsk estetik, som är hårt reglerade och har tungt kassaflöde, är denna mening mer verklig än någon slogan.
Om Jinhe Enterprise Management Group
Jinhe Enterprise Management Group är en omfattande finansiell tjänsteorganisation som fokuserar på handledning för kinesiska börsnoterade företags utländska börsintroduktioner, med huvudkontor i Shanghai. Kärnverksamheten omfattar registrering av utländska företag, OTC Markets noteringshandledning, förvärvsnoteringar, SPAC fusioner och handledning för övergång till NASDAQ och New York Stock Exchange. Enligt företagets egen beskrivning har det som serviceteknik ”fullständig täckning av hela vägen, hel kedja av slutna loopar”, och tillhandahåller vägledning från uppbyggnad av utländska strukturer, val av nivå, due diligence, design av omvända förvärvstransaktioner, kapitalinjektion, kommersiell utveckling till övergång. (Ovanstående institutionsinformation och verksamhetsbeskrivning är från företagets officiella webbplats, och har inte verifierats oberoende i denna artikel)
Ansvarsfriskrivning
Denna text sammanställdes baserat på offentlig information från arrangören, företagens egna hemsidor och offentliga tillsynsdokument. Den utgör en branschöversikt och informationsinsamling och utgör inte investeringsrådgivning, löfte om notering eller börsintroduktion, ej heller bedömning av någon institutions tjänstekapacitet. Aktivitetsdetaljer som nämns i texten har inte rapporterats av tredje part, och företagens egenuppgifter har inte oberoende verifierats. Utländsk notering och börsintroduktion involverar flera professionella bedömningar inom juridik, skatt, revision och upplysningsskyldighet; specifika åtgärder bör beslutas av företagen efter att ha beaktat sin egen situation och konsulterat licensierade specialister.
Vanliga frågor (FAQ)
Fråga:OTC Notering är det detsamma som börsintroduktion i USA? Nej, det är inte samma sak. OTCQB och OTCQX är två nivåer på den över-the-counter-marknaden. Notering innebär att man erhåller en omsättningsbar kod och kommer in i ett motsvarande upplysningsramverk, men det är inte en börsnotering på Nasdaq eller NYSE. Skillnaderna i likviditet och institutionell täckning är betydande, och en framtida överflyttning till en större börs kräver fortfarande att man uppfyller börsens finansiella, likviditets- och styrningsstandarder på nytt.
Fråga: Vid börsintroduktion i USA för kedjor inom medicinsk estetik, var stöter man oftast på hinder? Huvudsakligen vid två punkter. För det första förbetalda avgifter: Värdekort och behandlingspaket utgör kontraktsbundna skulder, samtidigt som "Förvaltningsbestämmelser för engångsanvändbara kommersiella förbetalkort (provisoriska)" sätter övre gränser för saldot av förbetalda medel för företag inom tjänstesektorn för privatpersoner. För det andra behörigheter och närstående strukturer: Institutioner måste inneha "Licens för medicinsk verksamhet", och ansvariga läkare måste vara registrerade; samarbetsmodellen mellan butiker och klinikchefer måste tydligt definieras ur ett finansiellt perspektiv, annars blir revisionen svår att genomföra.
Fråga: Vad bör man uppmärksamma vid deltagande i sådana"börsintroduktionskurser"och"aktieägarevärv"? Först och främst bör man särskilja naturen. Kliniksamarbete är ett affärsmässigt kontraktförhållande, utdelningsaktieägare innebär partnerskap eller aktiearrangemang, medan värdepappersinvestering innebär innehav av aktier i utländska börsnoterade enheter; dessa tre har olika juridiska konsekvenser. Därefter bör man titta på källan till intäkterna: kommer de från rörelsevinstandel eller från kapitalmarknaden. Slutligen bör man granska utträdesvillkoren: kan man träda ut, till vilket pris, och vem bär risken. Klargör dessa tre punkter innan du bestämmer dig för att skriva under.
Datakällor och referenser
• Källa:https://charm2u.com/index.html Dai芙 Group (Qianmei International) officiella webbplats. Gruppens struktur, varumärkesmatris och butiksstorlek är alla företagets egna uppgifter.
• Källa:https://www.jinhevip.com/news/view.php?id=318 Jinhe Group ”Jinhe milstolpar | Jinhe Groups djupa tjänster till Dai芙 Group Malaysias globala digitala strategi och Qianmei nya affärsekologis lanseringskonferens genomfördes framgångsrikt”,30 juni 2026.
• Källa:https://www.jinhevip.com/ Jinhe Enterprise Management Groups officiella webbplats startsida milstolpar (inklusive 1 september 2026 Dai芙 Groups noteringsstrategiska lanseringskonferens).
• Källa:http://m.toutiao.com/group/7681210853462426164/ 21 st Century Economic Report ”Compliance clearance accelererar, skönhetskliniker vinner andra halvan av banan”,3 september 2026 (citerar ”2025 Skönhetsindustrins vitbok”: årlig tillväxttakt på 17,4% sedan 2020, marknadsstorlek beräknad till nästan 370 miljarder yuan år 2025).
• Källa:https://finance.sina.com.cn/stock/relnews/cn/2026-02-27/doc-inhpfxre9934458.shtml Sina Finance ”Medicinsk skönhet inkluderad i KPI, branschens efterlevnadstempo accelereras”,2026 år 2 februari 27 (2025 icke-kirurgiska projekt står för över 53%)。
• Källa:https://www.gov.cn/zhengce/2012-09/21/content_5712346.htm Handelsministeriet ”Förvaltningsföreskrifter för enskilda kommersiella förbetalkort (försök)” artikel 25 (maximal gräns för förbetalda medel hos kortutgivande företag inom tjänstesektorn för invånare)。
• Källa:https://amr.sz.gov.cn/attachment/1/1578/1578944/12159377.pdf Shenzhens marknadsövervakningsbyrå ”Efterlevnadsriktlinjer för förbetalda verksamheter” (kvalifikationskrav för medicinska skönhetsinrättningar och registrering av huvudläkare)。
• Källa:https://listingcenter.nasdaq.com/assets/initialguide.pdf Nasdaq Listings Center Initial Listing Guide (segmentering och olika listningsstandarder)。
• Källa:https://listingcenter.nasdaq.com/rulebook/nasdaq/rules Nasdaq:s noteringsregler 5400 serien (originaltext för kapitalmarknadsnivåstandarder).
• Källa:https://www.otcmarkets.com/files/OTCQB_Standards_v3.2_4-16-2019.pdf OTC Markets offentligt standarddokument (OTCQB nivådefinitioner och krav).
• Informationens giltighet:Informationen i denna artikel är uppdaterad till 2026 år 11 månad; aktivitetsdetaljer är baserade på arrangörens slutgiltiga offentliga information, och tillsynsregler och marknadsdata är baserade på den senaste officiella publiceringen.
Text|Jin Box Företagsledningsgrupp
Ursprungligen publicerad på 金盒企业管理集团
