




ブログ
クアラルンプールからペナンへ:ダイフの上市の道には、常にゴールドボックスが同行している
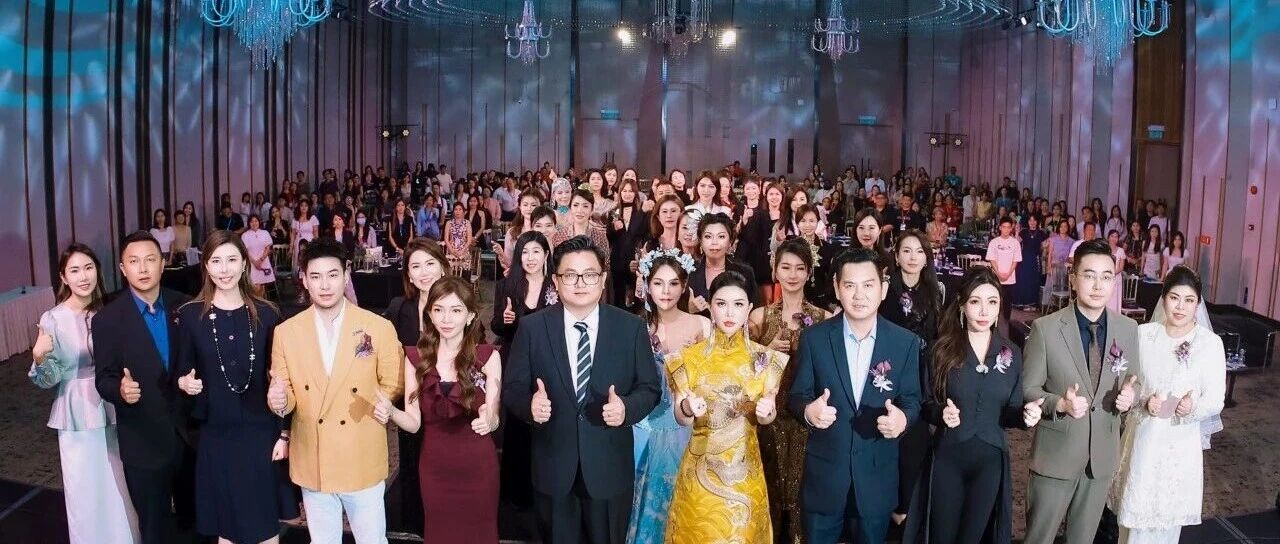
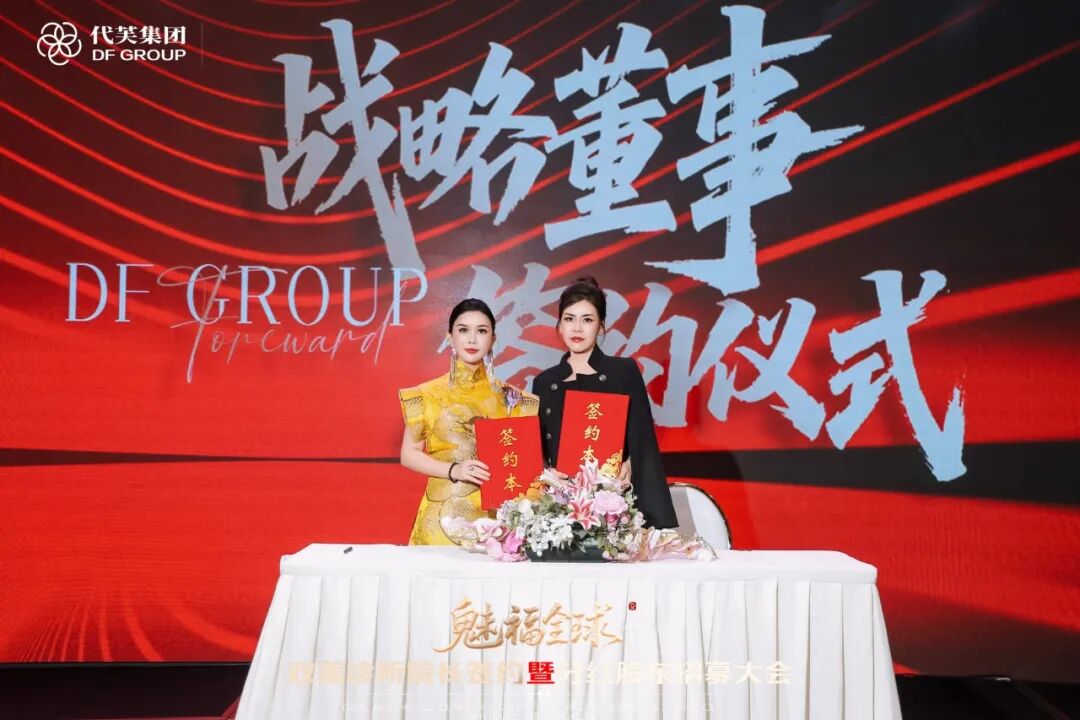
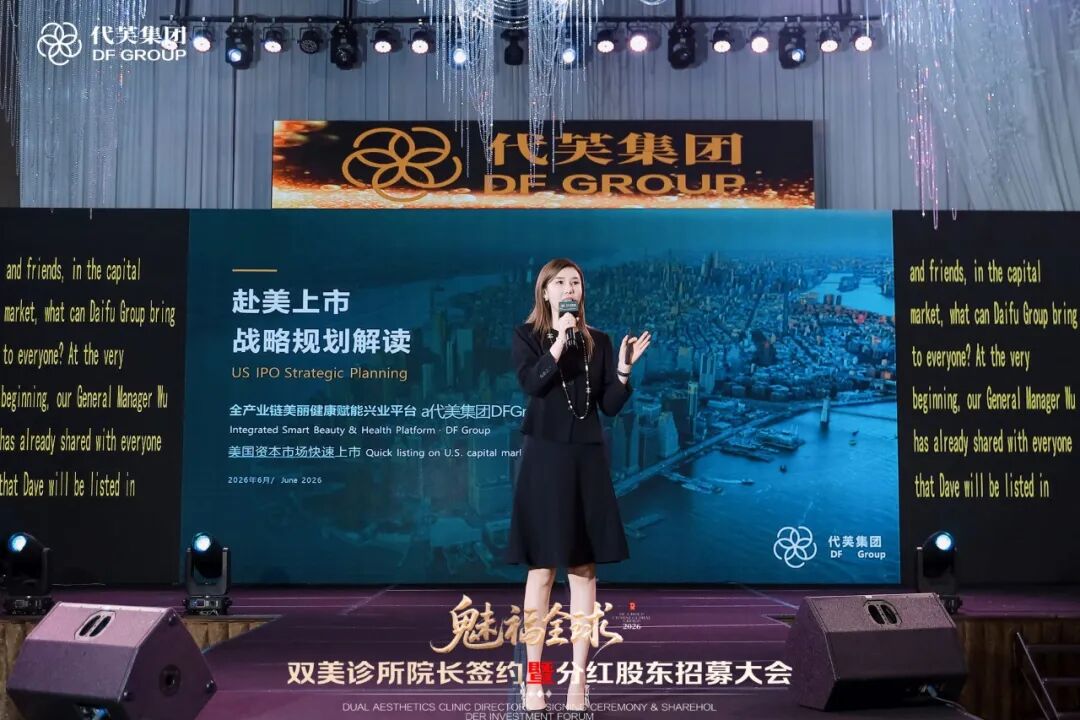
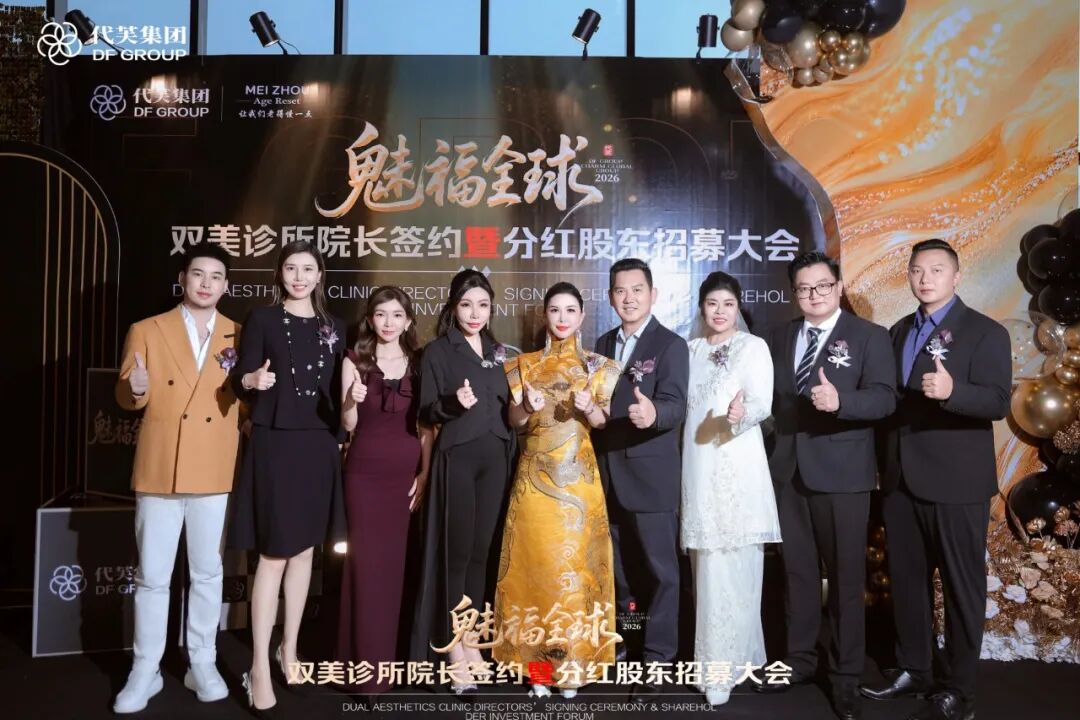
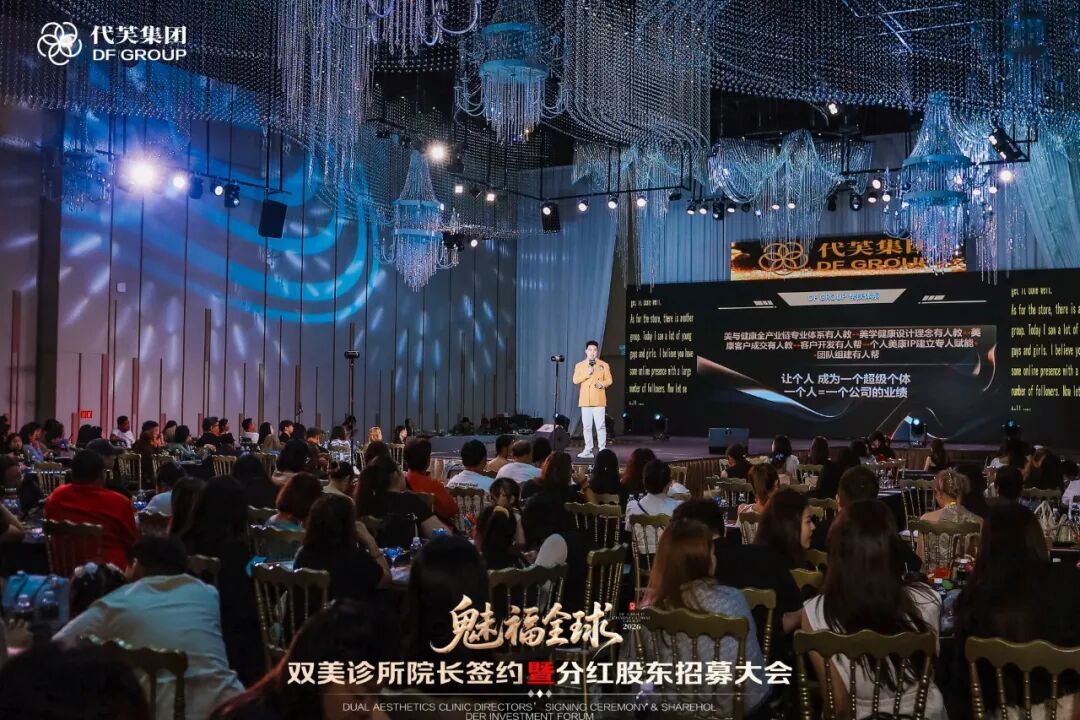
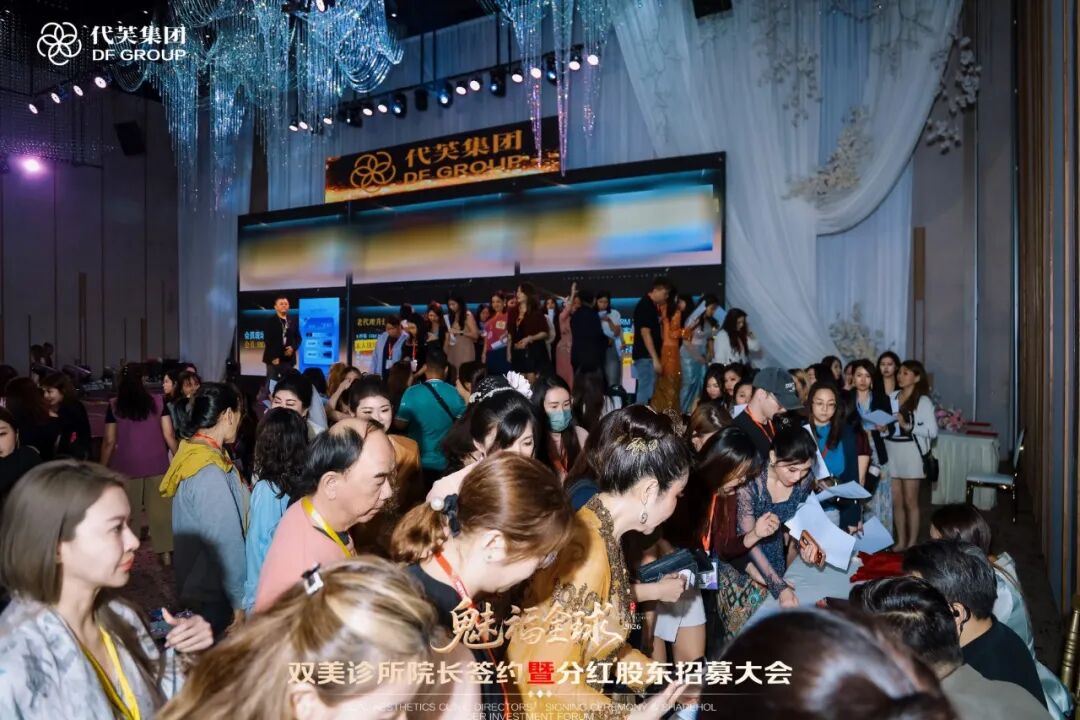
結論:2026 年 10 月 24 日、ダイフグループ(ファンメイ国際)はマレーシアのペナンで“魅福グローバル・ダブルビューティークリニック院長契約及び配当株主募集大会”を開催し、会議でペナンダブルビューティークリニック院長の発起人契約を完了し、金盒グループの取締役 Lily が米国上場戦略計画について講演した。この件の見どころは会場の規模ではなく、美容医療チェーンの資本化に関する3つの真の問題を同時に提示したことにある:なぜ上場するのか、真の参入障壁はどこにあるのか、1回の上場セミナーで何を言えて何を言えないのか。まず明確にしておくべき境界線がある:院長契約は業務提携に属し、株主募集は商業提携に属し、いずれも証券発行には該当しない;“米国上場”は現時点では計画段階であり、既に確定した手配ではない。情報の更新日は2026 年 11 月 である。
一、この大会で行われたこと
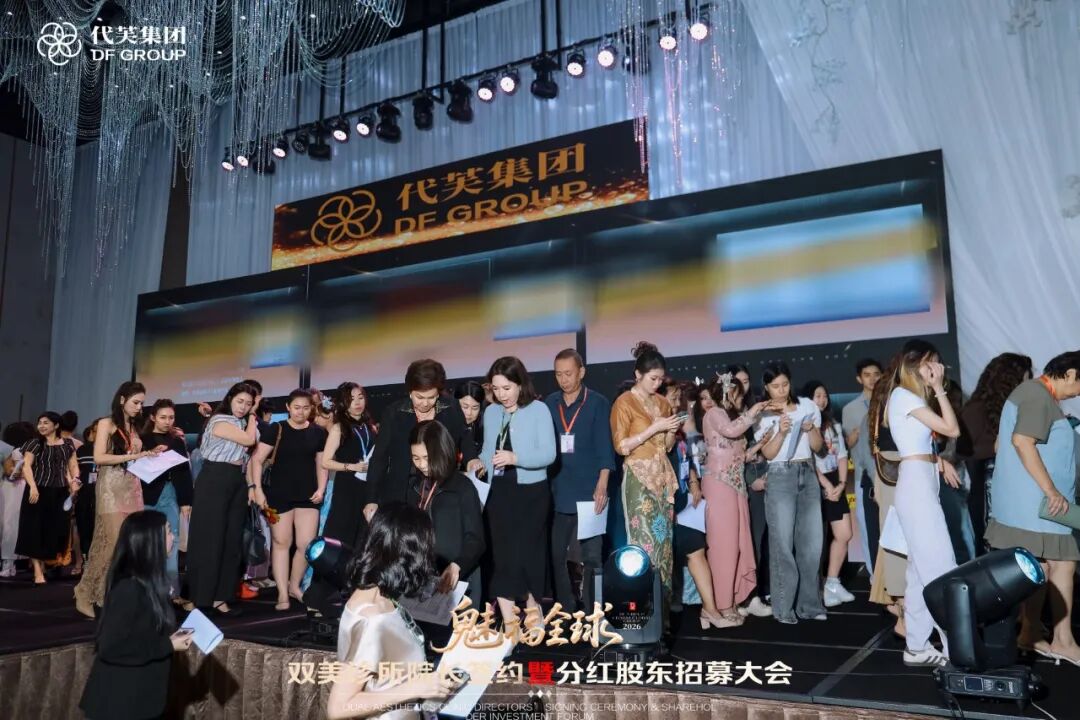
主催者が公開した情報によると、大会のテーマは“魅福グローバル”で、全日程を通して2つの主線が貫いていた:ダブルビューティークリニック院長契約と配当株主募集。議事日程は順に、創業者によるグループ戦略と計画の共有、ペナン魅皺ダブルビューティークリニック院長発起人契約、記念撮影、上場戦略計画セミナー、製品体系と市場戦略の紹介、ゲストによる共有、招商方案の発表、そしてモデルによるランウェイとインタラクティブセクションとなっていた。
金盒グループは「長期資本戦略サービスプロバイダー」として参加します。金盒公式サイトの年表によると、両社は2026年6月のクアラルンプールでの発表会にて長期産業資本サービス協定を締結し、サービスはトップレベルの構造とガバナンスの標準化、ビジネスモデルと価値体系、グローバルブランド価値の3つに焦点を当てています。9月にはダイフの上場戦略発表会が開催されました。クアラルンプールからペナンへの移行は、同じ資本化推進ペースの継続です。(データソース:金盒グループ公式サイト年表、2026年6月30日)
なお、ペナンでのこの大会について、第三者メディアの報道は確認できませんでした。詳細はイベント主催者の公開情報と会議資料に基づいて整理しています。来場者数や契約数などの現場に関する記述については、定量的な引用を行いません。
ダイフの基盤は公式サイトから確認できます:グループ傘下にはダイフブランド、メイシュウ生物科技、マレーシアCharm International、マレーシアメイシュウ商学院など5社の核心企業があり、ブランドマトリックスは医療美容(ダイフ、メイシュウ、イーチーメイ)、科学美容(ジータイメイ、ジーコウメイ)、ライトヘルス(源水向心)、ナチュラルビューティー(ダイフ、アイチン)の4つのラインに分かれています。公式サイトによると、事業は中国の1万店舗以上に展開し、海外はマレーシア、シンガポール、インドネシア、ブルネイに拡大しており、「百診千店」計画によりコミュニティ店舗、テクノロジービューティーセンター、デュアルビューティー店舗の3種類の店舗を展開しています。(上記データは公式サイトの自己申告であり、本稿では独立した検証を行っていません)
二、なぜ医療美容チェーンは資本化を語るのか
まず業界の規模を見てみよう。『2025 年医療美容業界白書』によると、2020 年以降、中国の医療美容市場は年平均 17.4% の成長率で拡大し、2025 年の市場規模は約 3700 億元に達すると予測されている。(データソース:21 世紀経済報道が同白書を引用、2026 年 9 月)
構造的な変化の方が注目に値する:非手術型のライト医療美容がすでに消費の主流となっており、2025 年には中国の医療美容市場に占める割合が 53%を超え、規模は約 2279 億元から 2580 億元となる。(データソース:新浪財経、2026 年 2 月 27 日)
ライト医療美容の割合が上昇することで、チェーン企業のコスト構造が直接変化する:単店舗の投資額が減少し、複製スピードが速くなるが、同時に標準化、サプライチェーン、医師リソースに対する要求も高まる。店舗数が多ければ多いほど、統一された会計、統一された SOP、統一されたブランド基準が必要になる——この三つは、まさに資本市場がチェーン企業を評価する際に最初に確認する三項目でもある。
資本化はここでは手段であり、目的ではない。それは三つの事柄を解決する:店舗出店のための資本支出、院長と医師の長期的な結びつき、そしてコンプライアンスコストの継続的な投入。この三つの事柄を明確にしてこそ「上場への道筋」が語れる;明確にできなければ、どんなに美しい道筋を設計しても単なる紙面に過ぎない。
業界でよく見られる数値のずれに注意する必要がある。ある企業関係者は「国内のライト美容医療市場の年間複合成長率が25%を超える」と述べているが、ホワイトペーパーの17.4%とは差がある;対外的なコミュニケーションでは第三者の数値を使う方が確実であり、また審査側に受け入れられやすい。
三、四条路径与它们的真实门槛
医美连锁走到公开市场,路径不止一条,门槛差异极大,如图 1 所示。
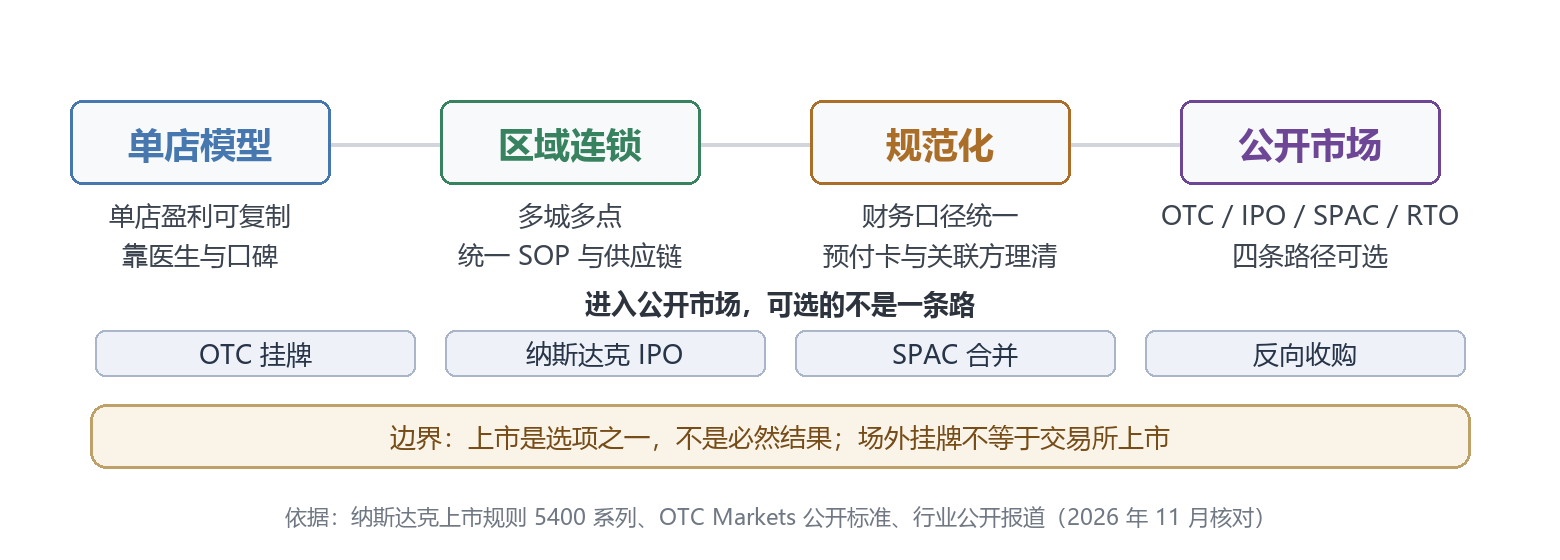
図 1 美容医療チェーンの資本化における4つの段階と4つの道筋
OTC への挂牌は最も参入障壁が低い区分です。OTC Markets自身の定義によると、OTCQB、OTCQXは店頭市場の階層に属し、ナスダックやニューヨーク証券取引所への上場とは別の概念です。挂牌により取引可能なコードと一定の情報開示枠組みが得られますが、流動性、機関投資家のカバレッジ、資金調達能力は取引所上場に比べて弱く、転板には改めて取引所の全基準を満たす必要があります。(データソース:OTC Markets公開基準文書)
取引所 IPO の参入障壁は規則に記載されており、宣伝には記載されていません。ナスダックはキャピタルマーケット、グローバルマーケット、グローバルセレクトの3つの階層に分かれ、各階層には複数の選択可能な基準があります。最も低いキャピタルマーケット階層でも、株主資本が数百万ドル規模、公開持分時価総額が数千万ドル規模であること、かつ流動性、マーケットメイカー、ガバナンスの要件を満たすことが要求されます。(データソース:ナスダック上場センター Initial Listing Guide、ナスダック上場規則5400シリーズ、最新版の公式資料を参照)
SPAC合併とリバースマージャーはそれぞれリスク構造が異なる別のルートです。前者は約定時間内に合併を完了し、登録と株主投票を通過できるかに依存し、償還と取引終了の可能性があります。後者はシェル会社の過去の負債と監査整理が適切に行われているかに依存し、瑕疵は新規事業体と共に公開市場に持ち込まれます。
4つのルートの比較は表 1 で確認できます。
表 1 4つの経路の参入障壁と主なリスク
| |||||||
|
経路
|
|
主要な参入障壁
|
|
所要期間の目安
|
|
主なリスク
|
| |||||||
OTC 銘柄登録(OTCQB/OTCQX) | 当該区分の情報開示・価格表示要件を満たすこと。取引所上場審査は不要 | 通常数ヶ月 | 流動性が低い。銘柄登録は上場とは異なり、他の取引所への移行には全ての基準を満たす必要がある |
| |||
| |||||||
ナスダック IPO | 複数段階の審査があり、最も低い区分でも数百万ドル規模の株主資本と数千万ドル規模の公開持ち株時価総額が必要 | 通常1年以上 | 監査・ガバナンスコストが高い。発行タイミングやバリュエーションの変動リスク |
| |||
| |||||||
SPAC 合併 | 適切な対象企業を探し、合併・登記・株主投票を完了すること | 取引の進捗状況による | 償還請求や投票結果が不確実で、取引が中止される可能性がある |
| |||
| |||||||
リバース・アクイジション(RTO) | シェル会社を取得し、監査・コンプライアンス上の問題を解消すること | シェル会社の状況や解消作業の進捗による | シェル会社の過去の負債、監査・開示上の瑕疵が新しい事業体に引き継がれる |
|
この表が言いたいのは、四つの道に「より良い」というものはなく、「現在の財務とガバナンスの状態により適したもの」しかないということだ。経路を結果として売ることが、この種の活動が最も越権しやすい点だ。
四、医療美容企業の四つのハードル
経路選択より難しいのは、上場前に必ずやり遂げなければならない四つの事柄だ。この四つの事柄は医療美容業界では特にハードルが高い、なぜならそれらは財務と医療という二つの監督基準に同時に関わるからだ。
第一のハードル、プリペイドカードと前受金。医療美容機関のプリペイドカードやコースパックは一般的な販売方法だが、『単用途商業プリペイドカード管理弁法(試行)』第二十五条により、主たる事業が居民サービス業であるカード発行企業は、前受金残高が前会計年度の主たる事業収入を超えてはならない。医療美容サービスは居民サービス業の範疇に属する。大規模なカード販売は会計上で契約負債となり、コンプライアンス上にも上限の制約があり、この二つが重なると財務諸表の「見栄え」が直接低下する。(データソース:商務部『単用途商業プリペイドカード管理弁法(試行)』)
第二のハードル、資格と人員。医療美容機関は法律に基づき『医療機関開業許可証』を取得し、承認された診療科目に医療美容科及び関連する二次科目が明確に含まれていなければならない。医療美容の主任医師は主任医師の届出を完了しなければならない。境外主体が境内機関の株式を保有する場合、この一連の資格チェーンを併せて整理しなければならない。そうでなければ評価ではなく、経営そのものが行き詰まる。(データソース:深圳市市場監督管理局『プリペイド式経営活動コンプライアンスガイド』)
第三関、関連取引とフランチャイズシステム。院長との契約は業務上の協力またはフランチャイズ関係であり、財務および開示においては関連当事者または重要なチャネルに該当する可能性がある。店舗が直営、フランチャイズ、または委託運営のいずれであるか、収益が分成、サービス料、または商品販売のいずれであるか、同一の基準で明確にしなければならない——これは監査が最初に問いかける点である。
第四関、監査と内部統制。米国上場を意味するのは、監査機関が PCAOB に登録され、検査に協力できること、監査証拠書類を閲覧可能であること。国内店舗、海外主体、跨境資金・貨物の流れについて、勘定を統合できること。この3つのことができなければ、前の3つの道は一つも通れない。
五、3つの関係を明確に分けなければならない:クリニック協力、配当株主、証券投資
この種の大会で最も人を混乱させるのは、性質が全く異なる3つの事柄である。
• クリニック協力(フランチャイズ・委託運営を含む):院長と機関の間は業務協力関係であり、収益はサービス分成、商品供給またはブランド許諾に由来し、契約関係に属する。
• 配当株主:合弁または株式レベルの商業的取り決めに属し、権利義務は契約と会社の規定により、国内の関連民事商事法規に拘束される。
• 証券投資:海外上場主体の株式を保有することを指し、発行、登録または免除手続きを経る必要があり、証券法規に拘束され、上記2つとは別物である。
この3つを分けて考えることで、「上場セミナー」の境界がどこにあるか判断できる。道筋、節目、準備事項を説明するのは情報共有に属する;もし「上場後の株価」「配当リターン」「ついていけば参加できる」を勧誘の言葉とするなら、情報共有から利益の約束へ越えてしまい、これはどの市場でもコンプライアンスリスクがある。
現場で契約を結んだ院長と株主にとって、より実践的な三つの言葉は次の通りだ。まず契約の主体が誰なのかを確認し、次に収益が経営から生まれるのか資本市場から生まれるのかを確認し、最後に退出条項がどのように記載されているかを確認する。この三つのポイントを明確にすることは、十回の上場セミナーを聞くよりも有用だ。
六、結語:「一歩一歩が意味を持つ」を検証可能なアクションに翻訳する
この文章は代芙の上場スケジュールを予測せず、いずれの当事者の能力も評価しない。判断の枠組みだけを残す:資本化が本当に進められているかどうかを、会議で何ページのロードマップを話したかではなく、検証可能な三つの事柄で確認する——監査基準が統一されているか、プリペイドカードによる負債が管理可能か、関連当事者とフランチャイズ体制が明確に開示されているか。
この三つの事柄が同時に前進するなら、道筋は自然と現れる。この三つの事柄が書類上で止まっているなら、どんなに盛り上がった契約も単なる契約に過ぎない。医療美容のような規制が厳しくキャッシュフローが重要な業界では、この言葉はどんなスローガンよりも実践的だ。
金盒企業管理グループについて
金盒企業管理グループは中国概念株の海外上場支援に特化した総合金融サービス機関で、本社は上海にあり、核心事業は海外会社登録、OTC Markets 上場支援、バイアウト上場、SPAC 合併およびナスダック、ニューヨーク証券取引所への転換支援をカバーする。会社の自己紹介によると、「全ルートカバー、全チェーンクローズドループ」をサービスの特徴とし、海外構造構築、選択、デューデリジェンス、リバースマージ取引設計、資産注入、コンプライアンス育成から転換までのルートサービスを提供する。(上記の機関情報と事業説明は同社公式サイトの自己紹介であり、本稿では独立した検証を行っていない)
免責事項
本資料はイベント主催者の公開情報、企業公式サイトの自己申告、公開された監督当局の文書に基づいて整理されたものであり、業界の観察と情報の整理に属し、投資助言、上場または上場の約束を構成するものではなく、いかなる機関のサービス能力に対する評価も構成するものではありません。文中に記載されたイベントの詳細は第三者メディアによる報道がなく、企業の自己申告データは独立的な検証を受けていません。海外での上場には法律、税務、監査、開示など多岐にわたる専門的判断が伴い、具体的な手配は企業が自身の状況に合わせて認可を受けた専門機関に相談した上で決定する必要があります。
よくある質問(FAQ)
質問:OTC への掲載は米国上場と同じですか?同じではありません。OTCQB、OTCQXは店頭市場の2つのレベルであり、掲載は取引コードの取得と対応する情報開示枠組みへの参加を意味しますが、ナスダックやニューヨーク証券取引所への上場ではありません。流動性と機関投資家のカバレッジに明確な差があり、その後の取引所への転換には改めて取引所の財務、流動性、ガバナンス基準を満たす必要があります。
質問:美容医療チェーンが米国上場する場合、最もハードルとなるのはどの段階ですか?主に2つの点です。1つは前受金であり、プリペイドカードとコースパッケージが契約上の負債を形成すると同時に、《単用途商業プリペイドカード管理弁法(試行)》が居民サービス業のカード発行企業の前受金残高に上限を設けています。もう1つは資格と関連構造であり、機関は《医療機関診療許可証》を保有する必要があり、主担当医師は届出が必要です。店舗と院長の協力モデルは財務上の基準で明確に定義する必要があり、そうでなければ監査が進展しにくくなります。
質問:このような“上場セミナー”や“株主募集”に参加する場合、何を確認すべきですか?まず性質を見分ける必要があります。クリニックとの提携は業務委託契約関係であり、配当株主はパートナーシップまたは株式のアレンジメントであり、証券投資は海外上場主体の株式を保有する行為であり、三者の法的効果は異なります。次に収益源を確認します。事業の分配から得るのか、資本市場から得るのか。最後に退出条項を確認します。退出できるかどうか、どの価格で退出できるか、リスクを誰が負担するか。この3つの点を明確にしてから契約を結ぶかどうかを決定する必要があります。
データソースと参考
• ソース:https://charm2u.com/index.html 代芙グループ(ファンメイ国際)公式サイト。グループの構成、ブランドマトリックス、店舗規模はすべて会社自身による申告です。
• ソース:https://www.jinhevip.com/news/view.php?id=318 金盒グループ『金盒の大事記|金盒グループが代芙グループに深層サービスを提供 マレーシア世界的デジタル戦略暨ファンメイ新ビジネスエコロジー発表会が無事開催』、2026 年 6 月 30 日。
• ソース:https://www.jinhevip.com/ 金盒企業管理グループ公式サイトトップページの大事記(2026 年 9 月 1 日の代芙グループ上場戦略発表会の記録を含む)。
• ソース:http://m.toutiao.com/group/7681210853462426164/ 21 世紀経済報道『コンプライアンス順次終了、医療美容機関が勝負するレースの後半戦』、2026 年 9 月 3 日(『2025 医療美容業界白書』より引用:2020 年以降の年平均成長率 17.4%、2025 年の市場規模は約 3700 億元と予測される)。
• 出典:https://finance.sina.com.cn/stock/relnews/cn/2026-02-27/doc-inhpfxre9934458.shtml 新浪財経「医療美容がCPIに組み入れられ、業界の適正化の歩みが加速する」、2026年2月27日(2025年の非手術系プロジェクトの割合が53%を超える)。
• 出典:https://www.gov.cn/zhengce/2012-09/21/content_5712346.htm 商務部「単用途商業プリペイドカード管理方法(試行)」第25条(居民サービス業のカード発行企業の預り金残高上限)。
• 出典:https://amr.sz.gov.cn/attachment/1/1578/1578944/12159377.pdf 深圳市市場監督管理局「プリペイド式経営活動適正ガイドライン」(医療美容機関の資質と主治医の届出要件)。
• 出典:https://listingcenter.nasdaq.com/assets/initialguide.pdf ナスダック上場センター Initial Listing Guide(層別化と各種上場基準)。
• 出典:https://listingcenter.nasdaq.com/rulebook/nasdaq/rules ナスダック上場規則 5400 シリーズ(キャピタルマーケット層基準原文)。
• 出典:https://www.otcmarkets.com/files/OTCQB_Standards_v3.2_4-16-2019.pdf OTC Markets 公開基準文書(OTCQB 層の定義と要件)。
• 情報の有効期限:本記事の情報は 2026 年 11 月時点のものです。イベントの詳細は主催者の最終公開情報を優先し、規制ルールと市場データは公式の最新発表を基準とします。
文|金盒企業管理グループ
原文の掲載先:金盒企业管理集团
