




Блог
Из Куала-Лумпура в Пенанг: на пути к выходу на рынок Дайф始终 сопровождает金盒
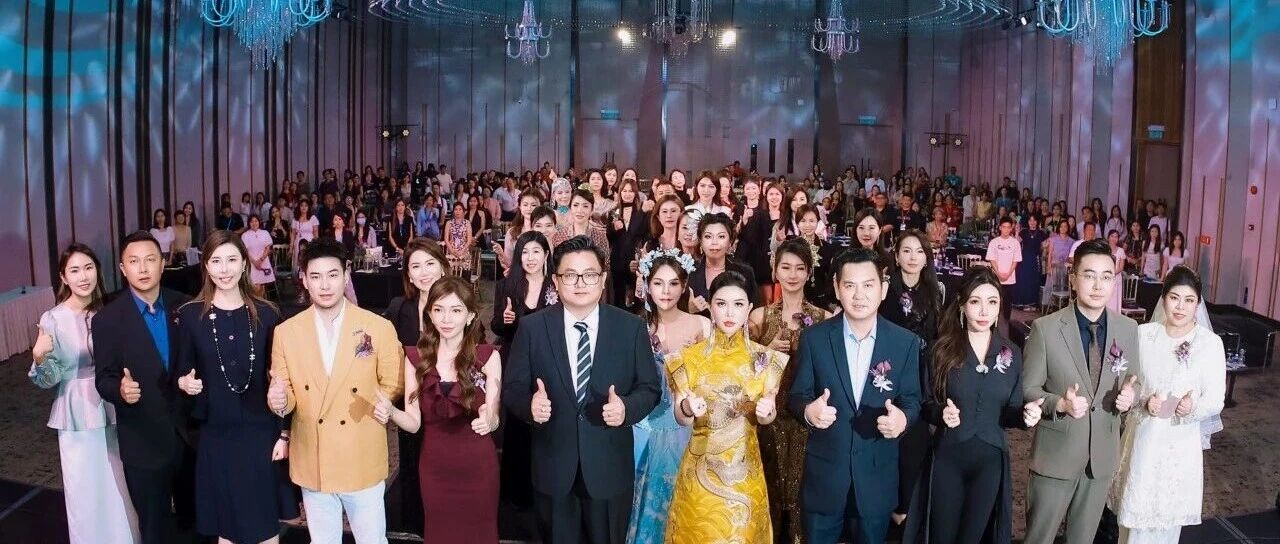
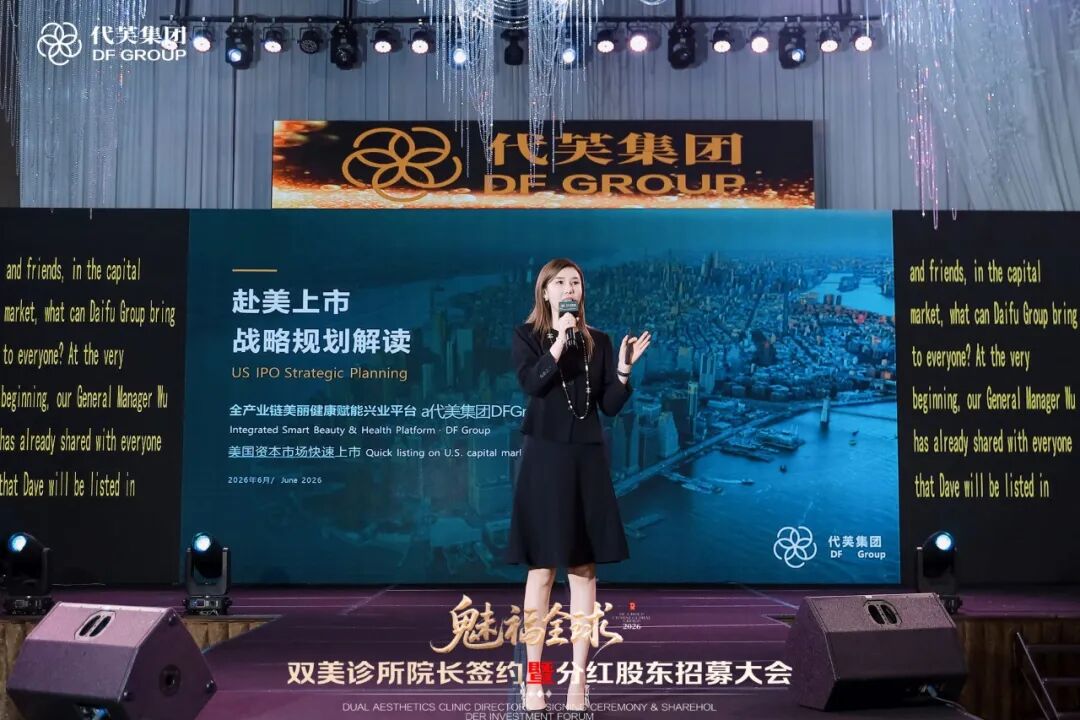
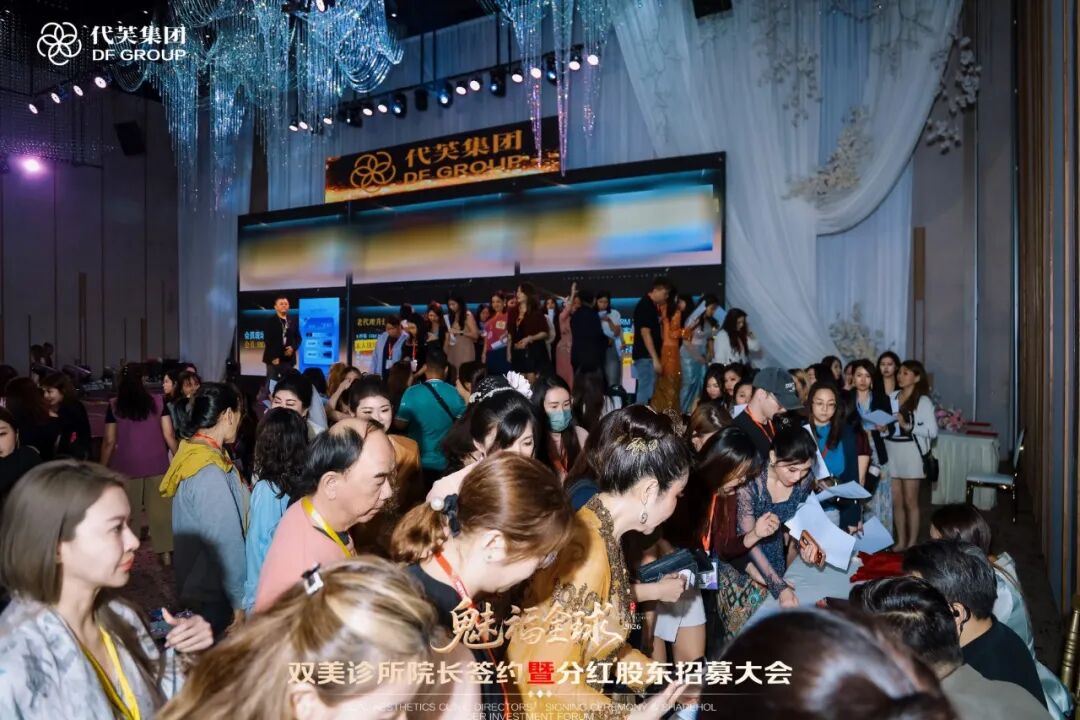
Вывод: 24 октября 2026 года компания Daifu Group (Xianmei International) провела в Пенанге, Малайзия, конференцию «Мэйфу Глобал: церемония подписания соглашений с директорами клиник двойной эстетической медицины и набор акционеров с правом на дивиденды». В ходе мероприятия было подписано соглашение с директором-основателем клиники двойной эстетической медицины в Пенанге, а директор группы компаний Jinhe Lily выступила с докладом о стратегическом плане выхода на рынок США. Особенность этого события не в масштабе, а в том, что оно подняло три реальных вопроса капитализации сетей эстетической медицины: зачем выходить на IPO, каковы реальные барьеры, что можно и нельзя сказать на лекции о выходе на IPO. Есть граница, которую нужно четко обозначить заранее: подписание соглашений с директорами относится к деловому сотрудничеству, набор акционеров — к коммерческому сотрудничеству, ни то ни другое не является выпуском ценных бумаг; «выход на IPO в США» на данный момент является планом, а не вступившим в силу соглашением. Информация актуальна на ноябрь 2026 года.
I. Что было сделано на этой конференции
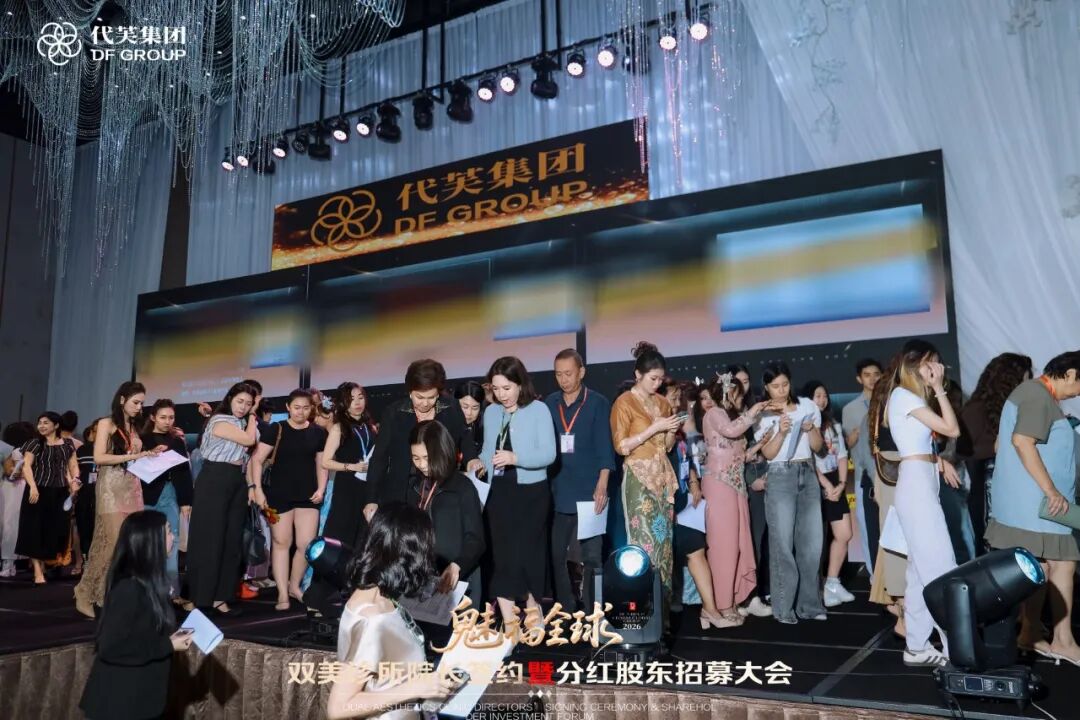
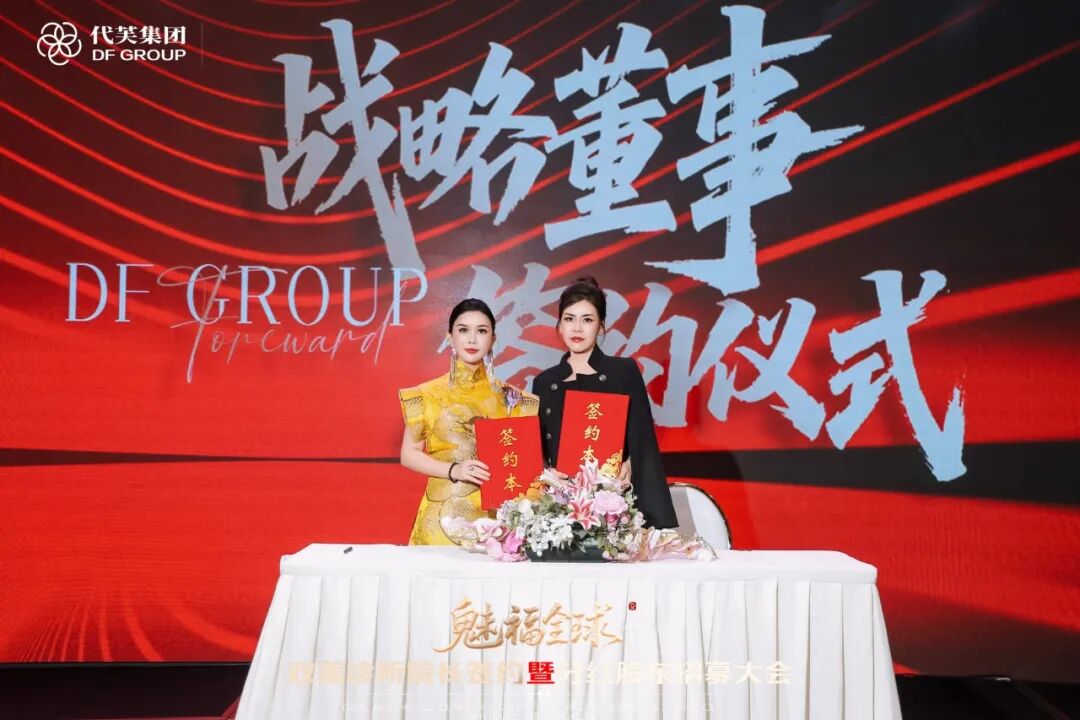
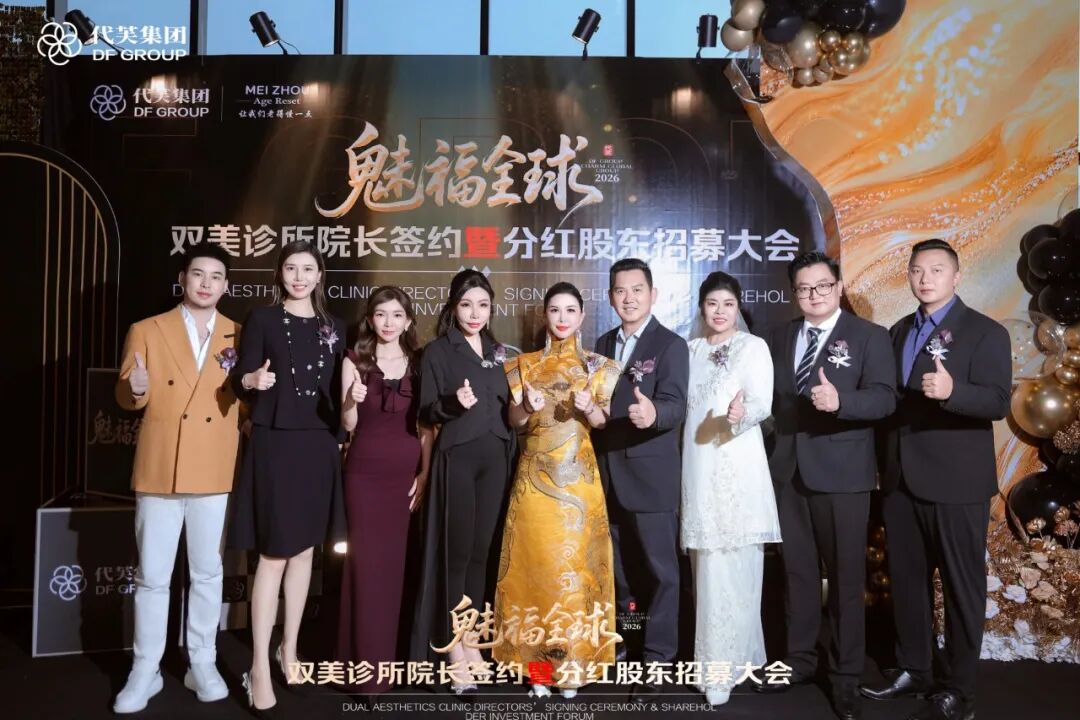
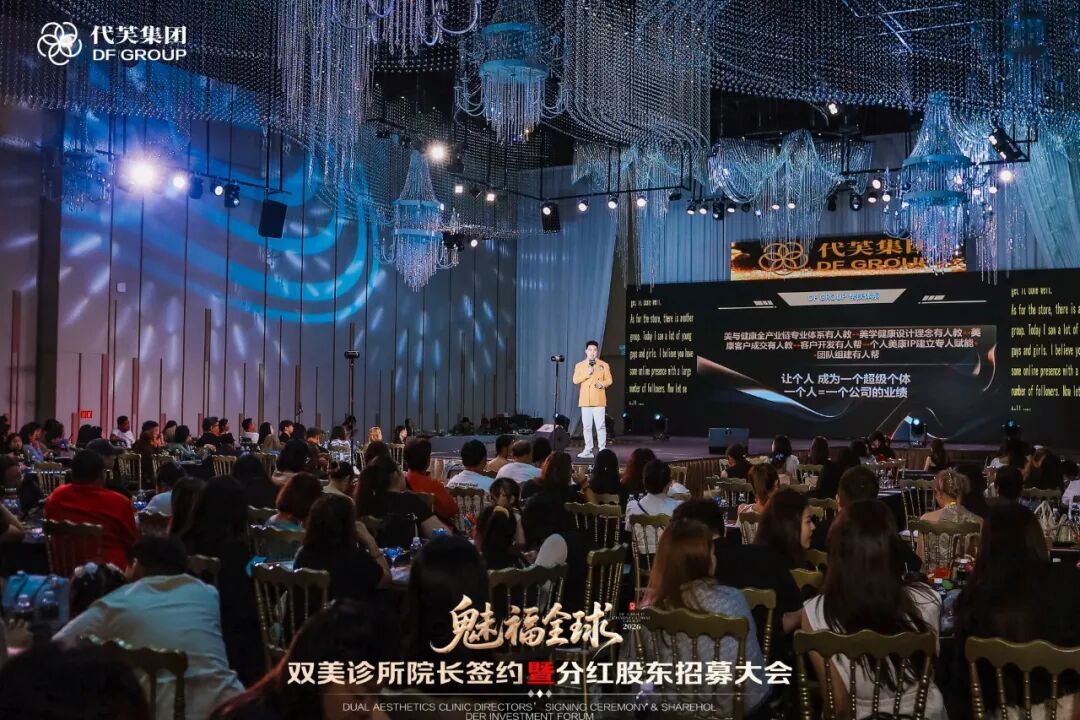
Согласно открытой информации от организаторов, тема конференции — «Мэйфу Глобал», в течение всего дня проходили два основных направления: подписание соглашений с директорами клиник двойной эстетической медицины и набор акционеров с правом на дивиденды. Повестка дня включала выступление основателя с рассказом о стратегии и планах группы, подписание соглашения с директором-основателем клиники двойной эстетической медицины «Мэйчжоу» в Пенанге, групповое фото, лекцию о стратегическом плане выхода на IPO, презентацию продуктовой линейки и рыночных стратегий, выступления гостей, анонс инвестиционного предложения, а также дефиле моделей и интерактивные мероприятия.
Группа Jinbox участвовала в качестве «стратегического поставщика долгосрочного капитала». Согласно хронике на официальном сайте Jinbox, стороны подписали соглашение о долгосрочном сотрудничестве в сфере промышленного капитала на конференции в Куала-Лумпуре в июне 2026 года, услуги были сосредоточены на трех направлениях: верхнеуровневая структура и стандартизация управления, бизнес-модель и система ценностей, глобальная брендовая ценность; в сентябре состоялась еще одна стратегическая конференция по выходу DaiFu на биржу. От Куала-Лумпура до Пенанга — это продолжение единого темпа продвижения капитализации. (Источник данных: хроника на официальном сайте группы Jinbox, 30 июня 2026 года)
Следует отметить, что по поводу конференции в Пенанге в данной статье не найдено публикаций в сторонних СМИ, детали подготовлены на основе открытых данных организатора и материалов конференции;现场描述如人数、签约数量等本文不作量化引用。
Основу DaiFu можно увидеть на его официальном сайте: в состав группы входят 5 ключевых компаний, включая бренд DaiFu, биотехнологию Meizhou, малайзийскую Charm International и Малайзийскую бизнес-школу Meizhou; брендовая матрица разделена на четыре направления: эстетическая медицина (DaiFu, Meizhou, Yiqimei), научная эстетика (Jitaimai, Jikemai), легкое здоровье (Yuanshui Xiangxin) и натуральная красота (DaiFu, Aichen); согласно заявлению на официальном сайте, бизнес уже охватывает десятки тысяч магазинов в Китае, а за рубежом распространяется на Малайзию, Сингапур, Индонезию и Бруней, и реализует план «Сто клиник, тысяча магазинов» для открытия трех типов магазинов: небольших магазинов в жилых районах, центров технологической эстетики и магазинов двойной красоты с поддержкой. (Вышеуказанные данные являются заявлением компании на официальном сайте, данная статья не проводила независимую проверку)
二、医美连锁为什么都在谈资本化
Сначала рассмотрим масштаб отрасли. Согласно «Белой книге индустрии эстетической медицины 2025 », с 2020 года рынок эстетической медицины Китая расширяется с ежегодным темпом роста 17,4%, а в 2025 году его объем, по прогнозам, достигнет почти 370 млрд юаней. (Источник данных: 21st Century Business Review, ссылаясь на указанную Белую книгу, сентябрь 2026 года)
Структурные изменения заслуживают особого внимания: нехирургическая легкая эстетическая медицина уже стала основным направлением потребления, в 2025 году она занимала более 53% рынка эстетической медицины Китая, а ее объем составил примерно от 227,9 до 258 млрд юаней. (Источник данных: Sina Finance, 27 февраля 2026 года)
Рост доли легкой эстетической медицины напрямую изменил структуру затрат сетевых компаний: инвестиции в один салон снизились, скорость масштабирования ускорилась, но одновременно выросли требования к стандартизации, цепочке поставок и ресурсам врачей. Чем больше салонов, тем больше требуется единая система учета, единый SOP, единый брендовый стандарт — эти три вещи как раз являются первыми тремя страницами, которые анализирует рынок капитала при оценке сетевой компании.
Капитализация здесь — это инструмент, а не цель. Она решает три задачи: капитальные затраты на открытие новых клиник, долгосрочное закрепление руководителей и врачей в компании, а также постоянные инвестиции в соблюдение нормативных требований. Только когда эти три задачи четко объяснены, можно говорить о “пути к публичному размещению акций”; если они неясны, даже самый продуманный путь останется лишь на бумаге.
Нужно обращать внимание на распространенные расхождения в оценках в отрасли. Некоторые компании заявляют, что “годовой совокупный темп роста внутреннего рынка легкой эстетической медицины превышает 25%”, что отличается от показателя в 17,4% из официального отчета; при внешних коммуникациях надежнее использовать данные независимых источников, которые легче проверить.
III. Четыре пути и их реальные барьеры
Для выхода сетей эстетической медицины на публичный рынок существует несколько путей, барьеры для которых сильно различаются, как показано на рис. 1 .
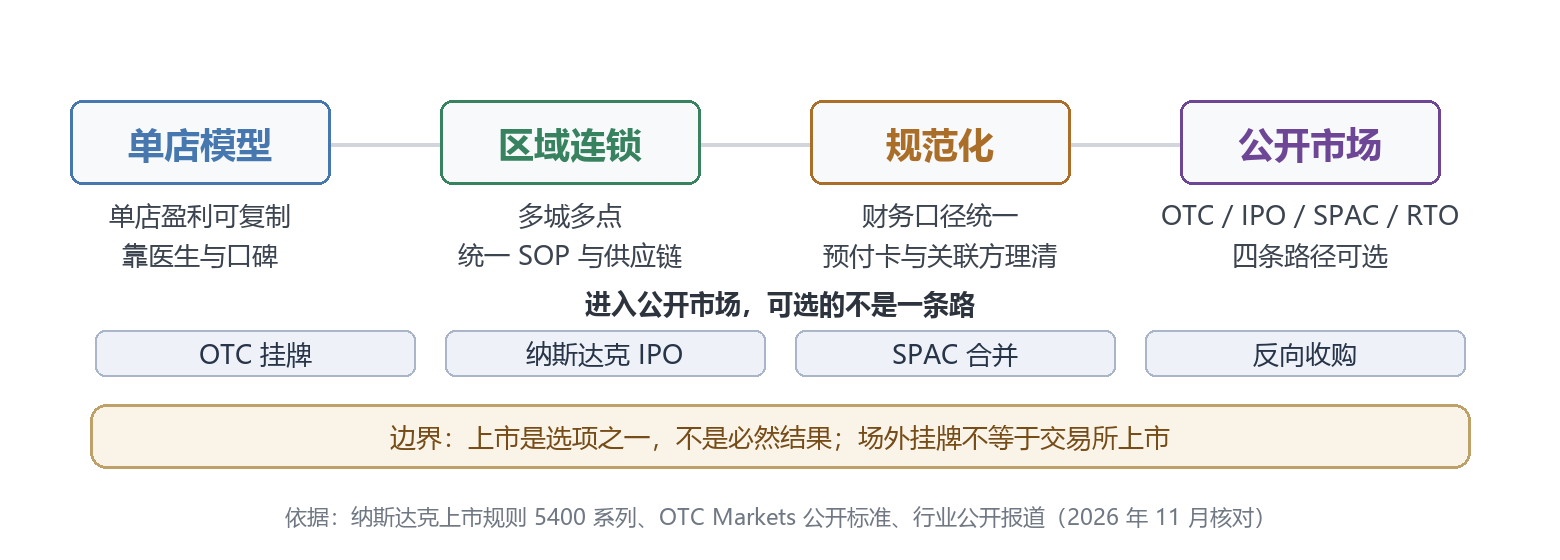
Рис. 1 Четыре ступени и четыре пути капитализации сетей эстетической медицины
Листинг на OTC является наименее требовательным уровнем. Согласно собственному определению OTC Markets, уровни OTCQB и OTCQX относятся к внебиржевым рынкам и не являются эквивалентом листинга на Nasdaq или NYSE: получение кода для торговли и определённой рамки раскрытия информации возможны, однако ликвидность, охват институциональными инвесторами и возможности привлечения капитала значительно слабее по сравнению с биржевым листингом, а переход на биржу требует повторного выполнения всех стандартов биржи. (Источник данных: публичные стандартные документы OTC Markets)
Пороги входа для IPO на бирже прописаны в правилах, а не в рекламных материалах. Nasdaq разделён на три уровня: Capital Market, Global Market и Global Select Market; каждый уровень имеет несколько альтернативных наборов критериев. Даже самый низкий уровень — Capital Market — требует собственного капитала в размере нескольких миллионов долларов, рыночной стоимости акций в свободном обращении в размере десятков миллионов долларов, а также соответствия требованиям по ликвидности, маркет-мейкерам и корпоративному управлению. (Источник данных: руководство по первичному листингу Nasdaq Listing Center, серия правил листинга Nasdaq 5400, актуальная официальная версия)
Слияние через SPAC и обратное поглощение представляют собой два других пути, каждый из которых несёт различные структуры рисков. Первый зависит от способности завершить сделку в установленный срок, пройдя регистрацию и голосование акционеров, при этом существует риск выкупа акций и прекращения сделки; второй зависит от того, насколько чисты исторические обязательства «пустой» компании и результаты аудиторской проверки, поскольку любые дефекты перейдут вместе с новым субъектом на открытый рынок.
Сравнение четырех путей можно посмотреть по таблице 1 .
Таблица 1 Пороги и основные риски четырех путей
| |||||||
|
Путь
|
|
Ключевой порог
|
|
Масштаб времени
|
|
Основной риск
|
| |||||||
OTC Листинг (OTCQB/OTCQX) | Соответствовать требованиям по раскрытию информации и котировкам этого уровня, без необходимости прохождения листинговой экспертизы на бирже | Обычно несколько месяцев | Низкая ликвидность; листинг не равняется публичному размещению, для перехода на биржу все равно нужно соответствовать полным стандартам биржи |
| |||
| |||||||
IPO на Nasdaq | Многоуровневая экспертиза, даже для самого низкого уровня требуется собственный капитал в размере нескольких миллионов долларов и рыночная стоимость публично обращаемых акций в размере нескольких десятков миллионов долларов | Обычно более одного года | Высокие затраты на аудит и корпоративное управление; волатильность окна размещения и оценки |
| |||
| |||||||
SPAC слияние | Найти подходящий объект, завершить слияние, регистрацию и голосование акционеров | Зависит от хода сделки | Неопределенность результатов выкупа и голосования, сделка может быть прекращена |
| |||
| |||||||
Обратное поглощение (RTO) | Получить shell-компанию, завершить аудит и очистку от нарушений нормативных требований | Зависит от состояния shell-компании и хода очистки | Исторические проблемы shell-компании, недостатки аудита и раскрытия информации переходят к новому субъекту |
|
Эта таблица показывает: у четырех путей нет“лучшего”, есть только“тот, что больше подходит к текущему финансовому и управленческому состоянию”. Продавать путь как результат — это то, где такие виды деятельности чаще всего пересекают границу дозволенного.
IV. Четыре сложных барьера для эстетической медицины компаний
Сложнее выбора пути — это четыре вещи, которые необходимо завершить до выхода на биржу. Эти четыре задачи особенно сложны в индустрии эстетической медицины, так как они одновременно затрагивают два регуляторных поля: финансовое и медицинское.
Первый барьер — предоплаченные карты и авансы. Карты с предзагруженными средствами и пакеты процедур в эстетических клиниках — обычные способы продаж, но согласно статье 25 «Правил управления单用途商业预付卡 (пробная редакция)», у эмитентов карт, основная деятельность которых относится к сфере бытовых услуг, остаток предоплаченных средств не должен превышать доход от основной деятельности за предыдущий финансовый год; услуги эстетической медицины относятся к категории бытовых услуг. Массовые продажи карт формируют контрактные обязательства в бухгалтерском учете, а также имеют ограничения по соблюдению нормативных требований — их сочетание напрямую снижает «привлекательность» отчетности. (Источник данных: Министерство торговли Китая, «Правила управления单用途商业预付卡 (пробная редакция)»)
Второй барьер — квалификация и персонал. Эстетическая клиника должна законно получить «Лицензию на медицинскую деятельность», в утвержденных видах медицинской помощи которой четко указаны отделение эстетической медицины и связанные с ним вторичные отделения; ведущие врачи по эстетической медицине должны пройти процедуру регистрации ведущих врачей. Если иностранный субъект владеет долей в внутренней компании, всю эту цепочку квалификаций необходимо также четко структурировать — иначе не выдержит не оценка, а сама деятельность. (Источник данных: Управление рыночного надзора Шэньчжэня, «Руководство по соблюдению нормативных требований для предоплаченных видов деятельности»)
Третий этап: связанные стороны и франчайзинговая система. Подписание договора с директором клиники в бизнес-плане является отношением сотрудничества или франчайзинга, а в финансовом плане и в части раскрытия информации может представлять собой связанную сторону или важный канал. Необходимо четко определить по единому стандарту, являются ли магазины собственными, франчайзинговыми или управляемыми по доверенности, а также является ли доход долей от прибыли, сервисным сбором или продажей товаров — это первый вопрос, который поднимает аудит.
Четвертый этап: аудит и внутренний контроль. Выход на биржу в США означает, что аудиторская организация должна быть зарегистрирована в PCAOB и быть готовой к проверке, рабочие документы должны быть доступны для ознакомления; внутренние магазины на территории Китая, иностранные юридические лица, трансграничные потоки денежных средств и товаров — бухгалтерский учет должен быть интегрирован. Если эти три задачи не решены, ни один из предыдущих трех путей не будет доступен.
V. Необходимо четко разграничить три вида отношений: сотрудничество с клиниками, акционеры с дивидендами, инвестиции в ценные бумаги
На таких конференциях чаще всего возникает путаница из-за трех событий с совершенно разной природой.
• Сотрудничество с клиниками (включая франчайзинг, управление по доверенности): отношения между директором клиники и организацией являются отношением бизнес-сотрудничества, доход получается от доли от сервисных сборов, поставки товаров или лицензирования бренда, это договорные отношения.
• Акционеры с дивидендами: это коммерческое соглашение на уровне партнерства или акционерного капитала, права и обязанности определяются соглашением и уставом компании, регулируются соответствующими гражданскими и торговыми нормами Китая.
• Инвестиции в ценные бумаги:指持有境外上市主体股票,需经发行、注册或豁免程序,受证券法规约束,与上述两类不是一回事。
把三者分开看,才能判断一场“上市课”的边界在哪里。讲路径、讲节点、讲准备事项,属于信息分享;若把“上市后的股价”“分红回报”“跟着走就能上车”作为招揽话术,就从信息分享越到了承诺收益,这在任何市场都有合规风险。
Для директоров и акционеров, подписавших соглашения на месте, более практичны три тезиса: сначала выясните, кто является стороной по соглашению, затем определите, поступает ли доход от операционной деятельности или от рынка капитала, и наконец, как прописаны условия выхода. Если эти три пункта уточнены, это полезнее, чем слушать десять лекций о выходе на биржу.
VI. Заключение: превратите“Каждый шаг имеет значение” в поддающиеся проверке действия
Этот текст не прогнозирует график выхода на биржу DaiFu и не оценивает компетенции любой стороны. Он оставляет только рамку для оценки: действительно ли продвигается процесс капитализации. Не нужно смотреть, сколько страниц дорожной карты представлено на собрании, достаточно проверить три поддающиеся проверке момента — единство аудиторских стандартов, контроль обязательств, возникающих из предоплаченных карт, и прозрачность раскрытия информации о связанных сторонах и франчайзинговой системе.
Если эти три момента продвигаются одновременно, путь сам собой прояснится; если они остаются только на бумаге, любые шумные подписания соглашений — просто подписания соглашений. Для таких отраслей, как эстетическая медицина, характеризующихся строгим регулированием и большим значением денежных потоков, этот тезис более практичен, чем любой лозунг.
О группе компаний Jinhe Management
Jinhe Management — это универсальная финансовая организация, специализирующаяся на консультациях по выходу китайских компаний с листингом в США на зарубежные биржи. Штаб-квартира находится в Шанхае. Основные направления деятельности включают регистрацию зарубежных компаний, консультации по листингу на OTC Markets, обратные слияния, консультации по слияниям с SPAC и переходу на NASDAQ и NYSE. Согласно информации самой компании, ее отличительная черта — предоставление услуг по“полному охвату пути, полному замкнутому циклу”, включая построение зарубежной структуры, выбор уровня листинга, due diligence, дизайн сделок обратного поглощения, вливание активов, соблюдение нормативных требований и консультации по переходу на другие биржи. (Вышеуказанная информация об организации и описание деятельности взяты с официального сайта компании, данная статья не проводила их независимую проверку)
Отказ от ответственности
Настоящий материал составлен на основе публичной информации организаторов мероприятия, заявлений на официальном сайте компании и публичных регуляторных документов, относится к отраслевым наблюдениям и информационному обобщению, не является инвестиционным советом, обязательством по листингу или выходу на биржу, а также не является оценкой сервисных возможностей любых организаций. Детали мероприятий, упомянутые в тексте, не освещены сторонними СМИ, данные, заявленные компанией, не прошли независимую проверку; зарубежный листинг и выход на биржу требуют комплексных профессиональных оценок в области права, налогообложения, аудита, раскрытия информации и т.д., конкретные мероприятия должны быть определены компанией с учетом собственной ситуации и после консультации с лицензированными профессиональными организациями.
Часто задаваемые вопросы (FAQ)
Вопрос: OTC листинг — это то же самое, что выход на биржу в США? Не является эквивалентом. OTCQB и OTCQX — два уровня внебиржевого рынка, листинг означает получение торгового кода и вход в соответствующую систему раскрытия информации, но не является листингом на NASDAQ или Нью-Йоркской фондовой бирже. Различия в ликвидности и охвате институциональными инвесторами значительны, для последующего перевода на основную биржу необходимо повторно соответствовать финансовым требованиям, требованиям к ликвидности и корпоративному управлению биржи.
Вопрос: На каком этапе чаще всего возникают трудности при выходе сети медицинских клиник на биржу в США? Основные трудности возникают в двух местах. Первое — предоплата: карты с предзагруженными средствами и пакеты процедур формируют договорные обязательства,同时《管理办法单用途商业预付卡(试行)》 устанавливает ограничение на остаток предоплаченных средств для эмитентов карт в сфере бытовых услуг. Второе — квалификация и аффилированная структура: организация должна иметь «Лицензию на медицинскую деятельность», лечащий врач должен быть зарегистрирован; модель сотрудничества между филиалом и директором должна быть четко определена в финансовом плане, в противном случае аудит будет затруднен.
Вопрос: На что следует обратить внимание при участии таких ««курсов по выходу на биржу» и«привлечении акционеров»? Сначала нужно различить характер отношений. Сотрудничество с клиникой — это договорные отношения по бизнесу, акционеры с правом на дивиденды — это партнерские или долевые договоренности, а ценные бумаги — это владение акциями зарубежной публичной компании, правовые последствия этих трех случаев разные. Затем нужно посмотреть на источник дохода: от операционных дивидендов или от рынка капитала. Наконец, нужно посмотреть на условия выхода: можно ли выйти, по какой цене выйти, кто несет риск. Уточните эти три пункта, прежде чем решать, подписывать ли договор.
Источники данных и ссылки
• Источник:https://charm2u.com/index.html Официальный сайт группы «Дайфу» (Qianmei International); состав группы, брендовая матрица и масштаб сети магазинов указаны по данным самой компании.
• Источник:https://www.jinhevip.com/news/view.php?id=318 «Хроника ключевых событий Jinhe Group | Jinhe Group оказала комплексные услуги группе «Дайфу» — пресс-конференция по глобальной цифровой стратегии в Малайзии и запуску новой коммерческой экосистемы Qianmei прошла успешно», 30 июня 2026 г.
• Источник:https://www.jinhevip.com/ Хроника ключевых событий на главной странице официального сайта Jinhe Enterprise Management Group (включая запись о пресс-конференции по стратегии выхода группы «Дайфу» на биржу 1 сентября 2026 г.).
• Источник:http://m.toutiao.com/group/7681210853462426164/ 21 Century Business Herald, «Ускорение очистки рынка в соответствии с нормативами: вторая половина гонки для учреждений эстетической медицины», 3 сентября 2026 г. (со ссылкой на «Белую книгу индустрии эстетической медицины 2025»: среднегодовой рост с 2020 года — 17,4%, объём рынка в 2025 году прогнозируется на уровне около 370 млрд юаней).
• Источник:https://finance.sina.com.cn/stock/relnews/cn/2026-02-27/doc-inhpfxre9934458.shtml Синьцао Финанс «Медицинская косметология включена в CPI, темпы合规зации отрасли ускоряются», 2026 года 2 февраля 27 (доля нехирургических процедур в 2025 году превысила 53%)。
• Источник:https://www.gov.cn/zhengce/2012-09/21/content_5712346.htm Министерство коммерции «Правила управления单用途商业预付卡(пробные)» Статья 25(верхний предел остатка предоплаченных средств эмитентов карт в сфере бытовых услуг для населения)。
• Источник:https://amr.sz.gov.cn/attachment/1/1578/1578944/12159377.pdf Управление рыночного надзора Шэньчжэня «Руководство по合规зации предоплаченной деятельности»(требования к квалификации медицинских косметологических учреждений и регистрации ведущих врачей)。
• Источник:https://listingcenter.nasdaq.com/assets/initialguide.pdf Листинг-центр NASDAQ Initial Listing Guide(сегментация и различные стандарты листинга)。
• Источник:https://listingcenter.nasdaq.com/rulebook/nasdaq/rules Правила листинга NASDAQ 5400 серия (оригинал стандартов уровня капитального рынка)。
• Источник:https://www.otcmarkets.com/files/OTCQB_Standards_v3.2_4-16-2019.pdf OTC Markets Документ с открытыми стандартами (Определение и требования уровня OTCQB)。
• Актуальность информации:Информация в настоящем документе актуальна до 2026 г. ноября; детали мероприятий определяются окончательной официальной информацией организатора, а регуляторные правила и рыночные данные — последними официальными публикациями。
Статья|Группа компаний Jinhe Enterprise Management
Оригинал опубликован на 金盒企业管理集团
