




博客
從吉隆坡到檳城:代芙的上市路上,始終有金盒同行
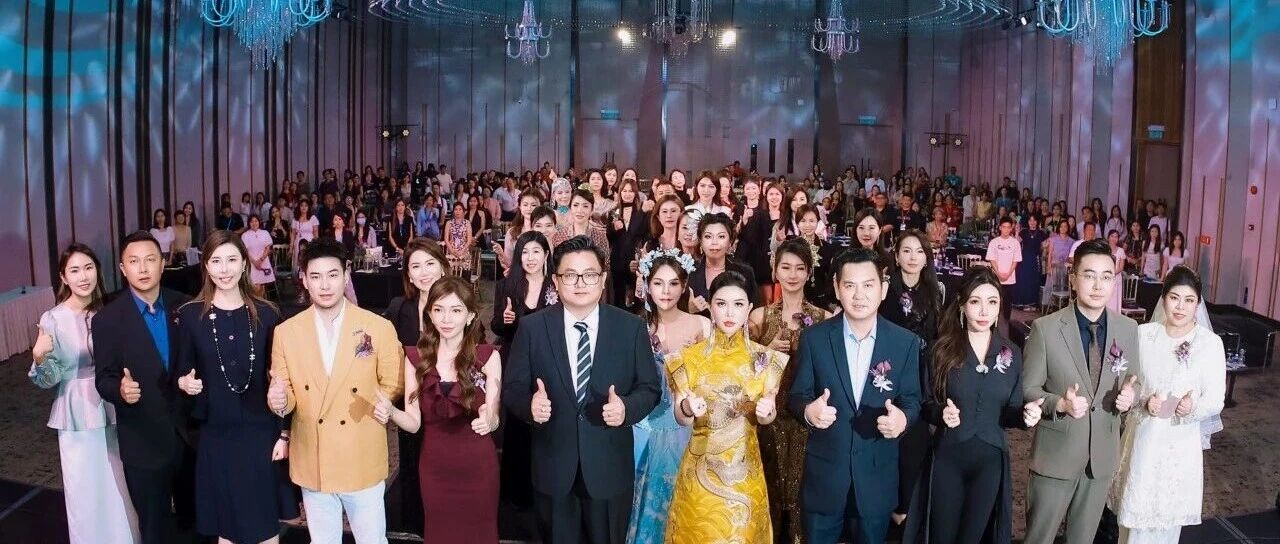
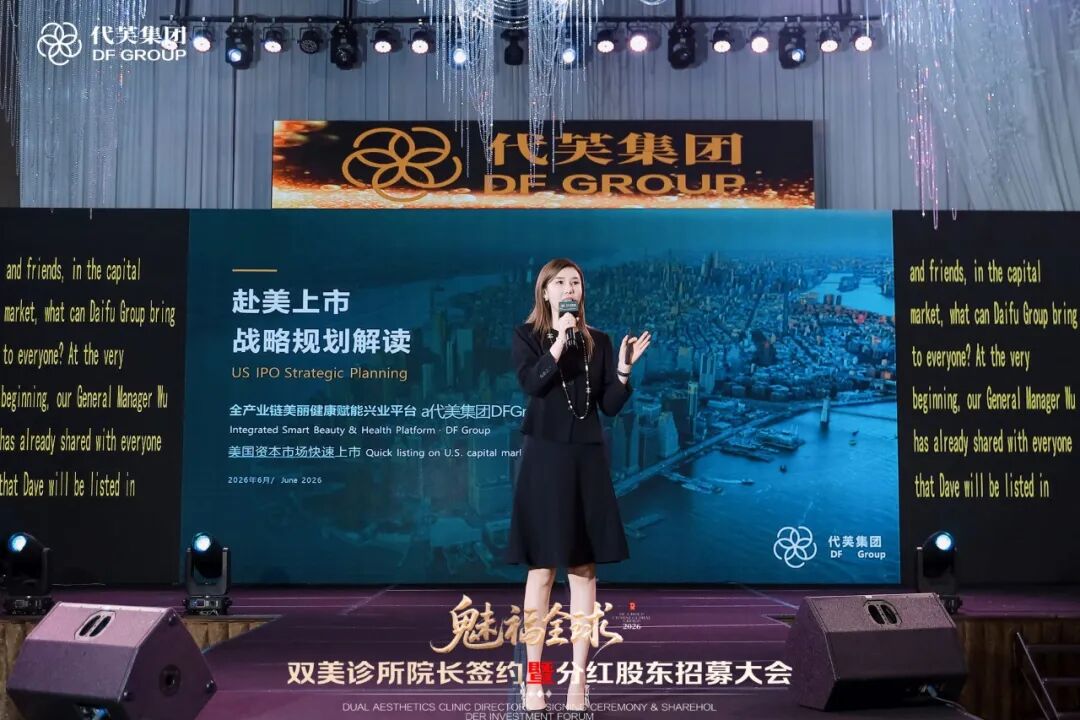
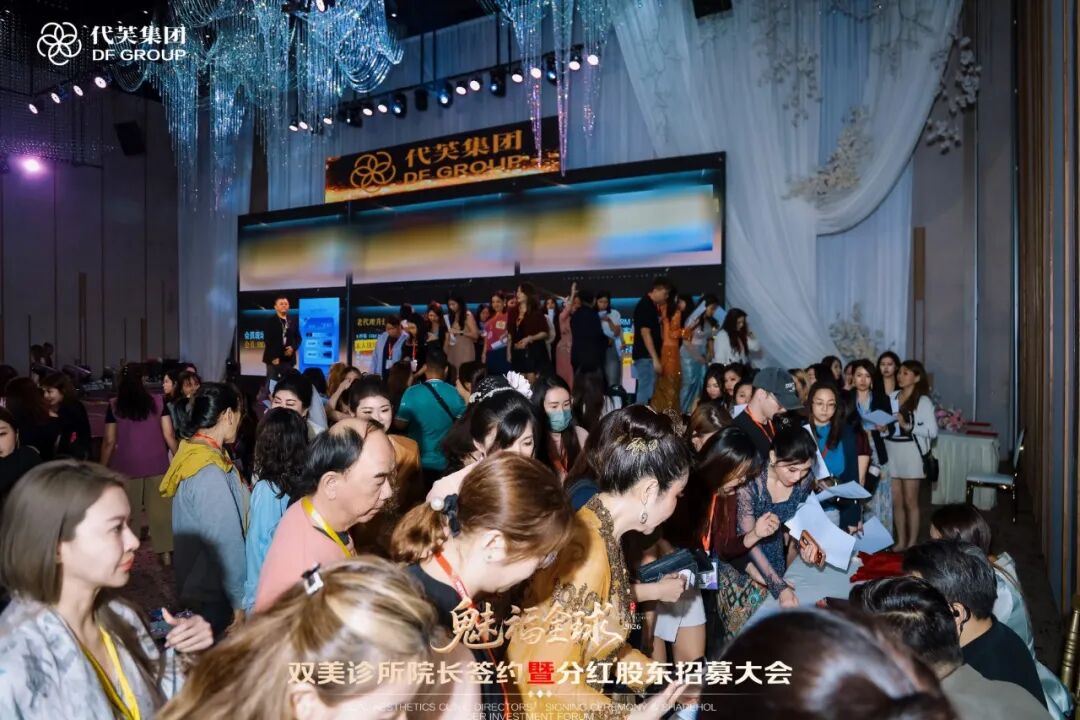
結論:2026 年 10 月 24 日,代芙集團(纖魅國際)在馬來西亞檳城舉辦“魅福全球·雙美診所院長簽約暨分紅股東招募大會”,會上完成檳城雙美門診院長髮起人簽約,並由金盒集團董事 Lily 主講赴美上市戰略規劃。這件事的看點不在場面,而在它把醫美連鎖資本化的三個真問題擺到了一起:為什麼要上、真實門檻在哪、一場上市課能説什麼、不能説什麼。有一條邊界要先劃清:院長簽約屬業務合作,股東招募屬商業合作,兩者都不構成證券發行;“赴美上市”目前是規劃,不是已經生效的安排。信息截至 2026 年 11 月。
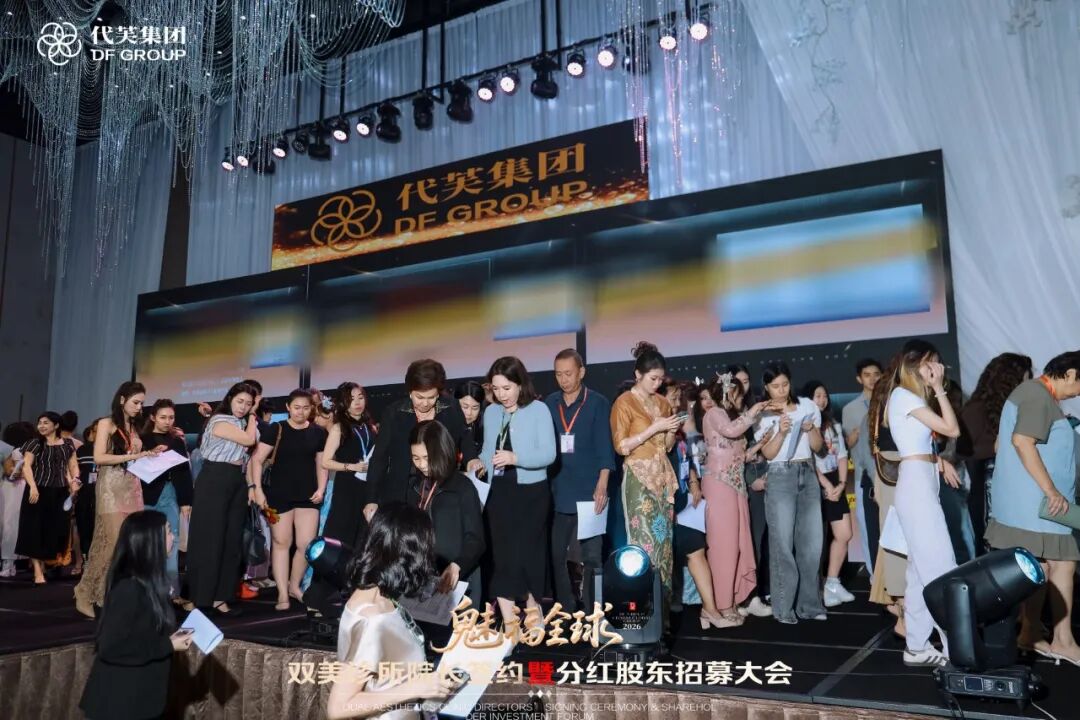
一、這場大會做了什麼
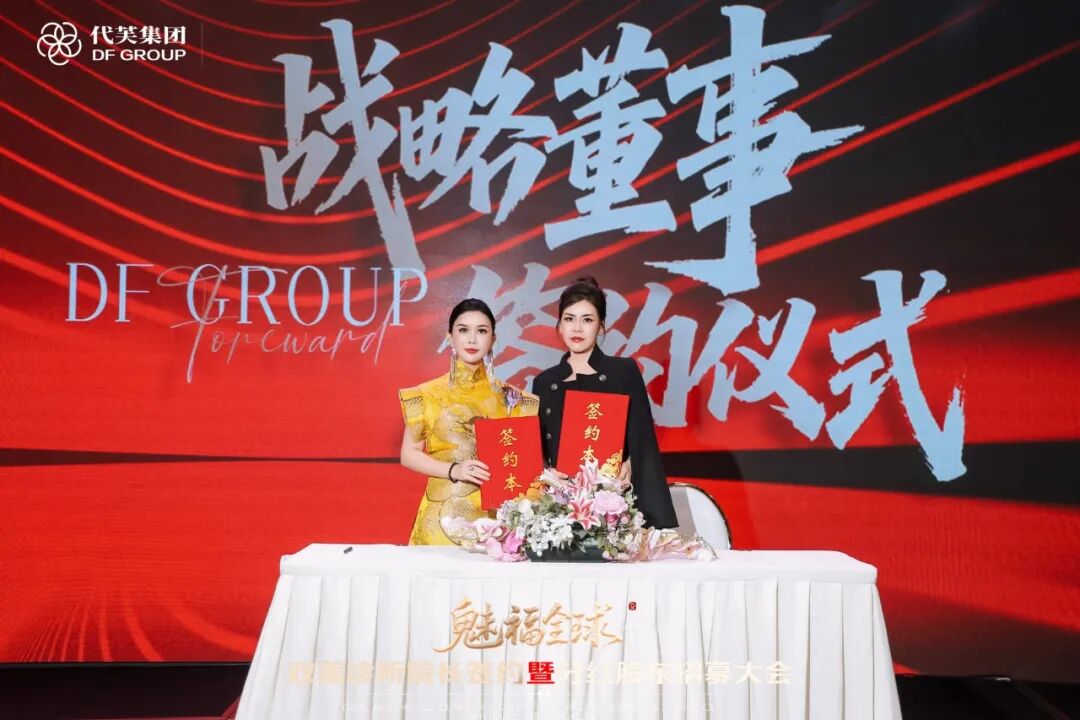
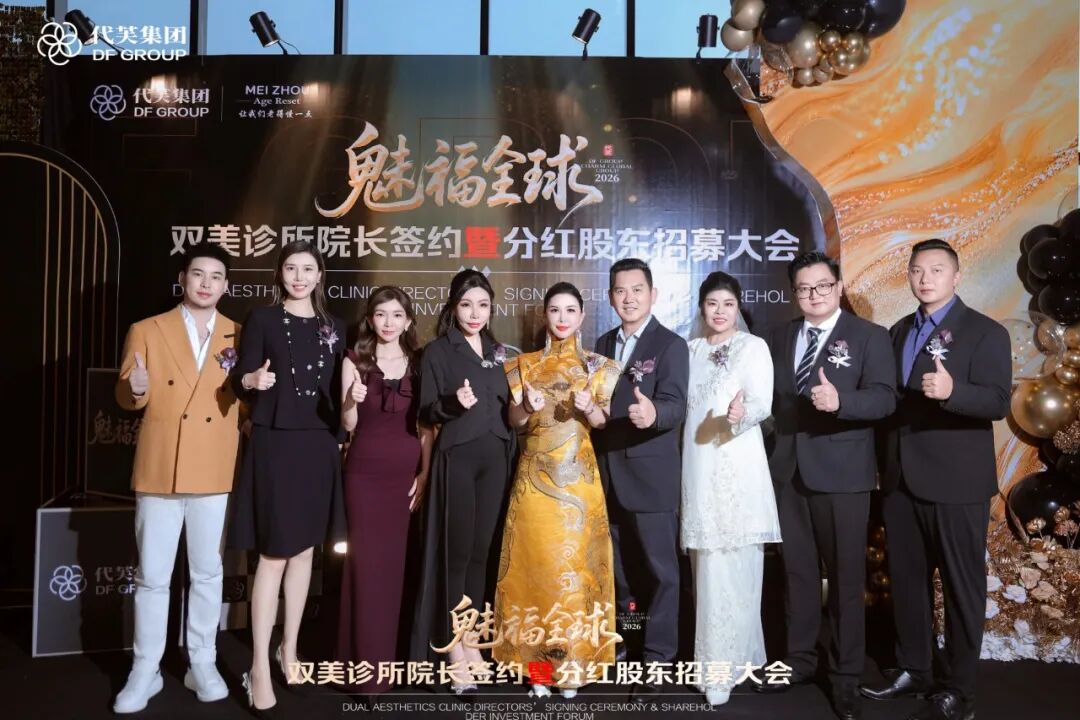
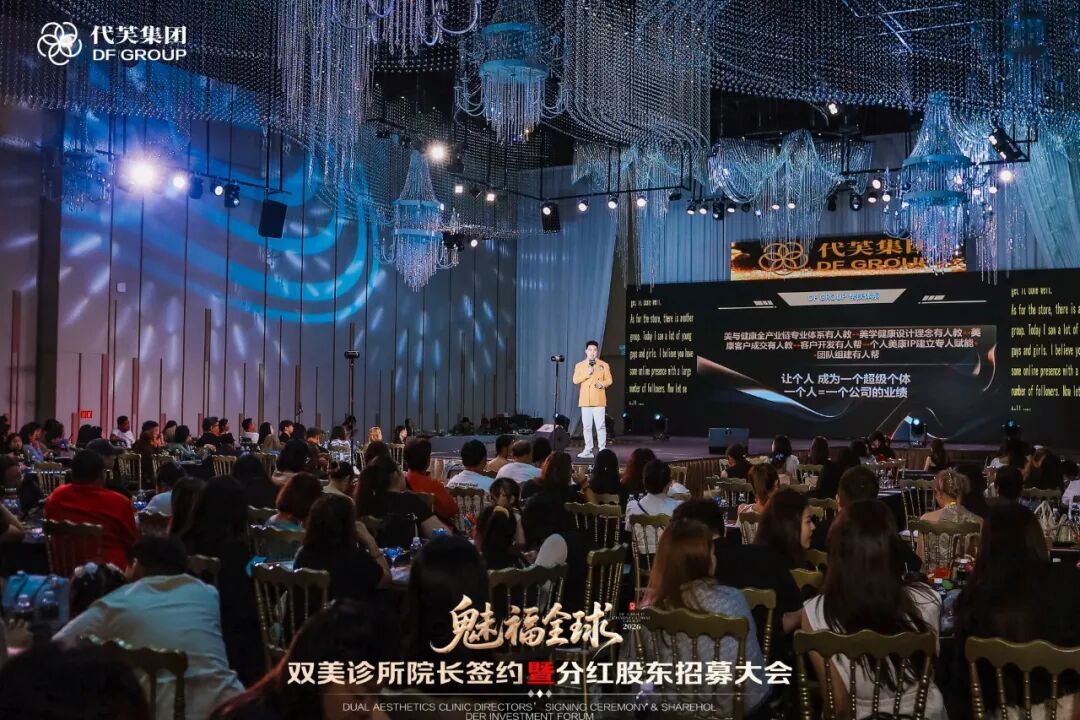
按活動方公開的信息,大會主題為“魅福全球”,兩條主線貫穿全天:雙美診所院長簽約與分紅股東招募。議程依次為創始人分享集團戰略與規劃、檳城魅皺雙美門診院長髮起人簽約、合影、上市戰略規劃課程、產品體系與市場打法介紹、嘉賓分享、招商方案發布,以及模特走秀與互動環節。
金盒集團以“長期資本戰略服務商”的身份參與。金盒官網的大事記記載,雙方在 2026 年 6 月的吉隆坡發佈會上已簽署長期產業資本服務合作,服務聚焦頂層架構與治理標準化、商業模型與價值體系、全球化品牌價值三件事;9 月又有一場代芙上市戰略發佈會。從吉隆坡到檳城,是同一套資本化推進節奏的延續。(數據來源:金盒集團官網大事記,2026 年 6 月 30 日)
需要説明的是,檳城這場大會本身,本文未檢索到第三方媒體報道,細節依據活動方公開信息與會議資料整理;涉及人數、簽約數量等現場描述,本文不作量化引用。
代芙的基本盤可以從其官網看到:集團旗下含代芙品牌、魅皺生物科技、馬來西亞 Charm International、馬來西亞魅皺商學院等 5 家核心企業,品牌矩陣分醫美(代芙、魅皺、伊齊媄)、科美(暨肽媄、暨科媄)、輕健康(源水向心)、生美(代芙、艾宸)四條線;官網自述業務已覆蓋中國上萬家門店,海外延伸至馬來西亞、新加坡、印度尼西亞、文萊,並以“百診千店”計劃落地社區小店、科技美膚中心、幫扶雙美店三類門店。(上述數據為公司官網自述,本文未作獨立核實)
二、醫美連鎖為什麼都在談資本化
先看行業盤子。據《2025 醫美行業白皮書》,自 2020 年起中國醫美市場以 17.4% 的年均增速擴容,2025 年市場規模預計近 3700 億元。(數據來源:21 世紀經濟報道轉述該白皮書,2026 年 9 月)
結構性變化更值得注意:非手術類輕醫美已是消費主流,2025 年佔中國醫美市場比重超過 53%,規模約 2279 億至 2580 億元。(數據來源:新浪財經,2026 年 2 月 27 日)
輕醫美佔比上升,直接改變連鎖企業的成本結構:單店投入下降、複製速度加快,但對標準化、供應鏈和醫生資源的要求同步抬高。門店越多,越需要一套統一的賬、統一的 SOP、統一的品牌口徑——這三樣東西,恰好也是資本市場看一家連鎖企業時最先翻的三頁。
資本化在這裏是一個工具,不是目的。它解決的是三件事:開店的資本開支、院長與醫生的長期綁定、以及合規成本的持續投入。把這三件事講清楚,才談得上“上市路徑”;講不清楚,路徑設計得再漂亮也只是紙面。
行業裏常見的口徑偏差要留意。有企業方表述稱“國內輕醫美市場年複合增速超 25%”,與白皮書的 17.4% 存在差距;對外溝通時用第三方口徑更穩妥,也更容易被核查方接受。
三、四條路徑與它們的真實門檻
醫美連鎖走到公開市場,路徑不止一條,門檻差異極大,如圖 1 所示。
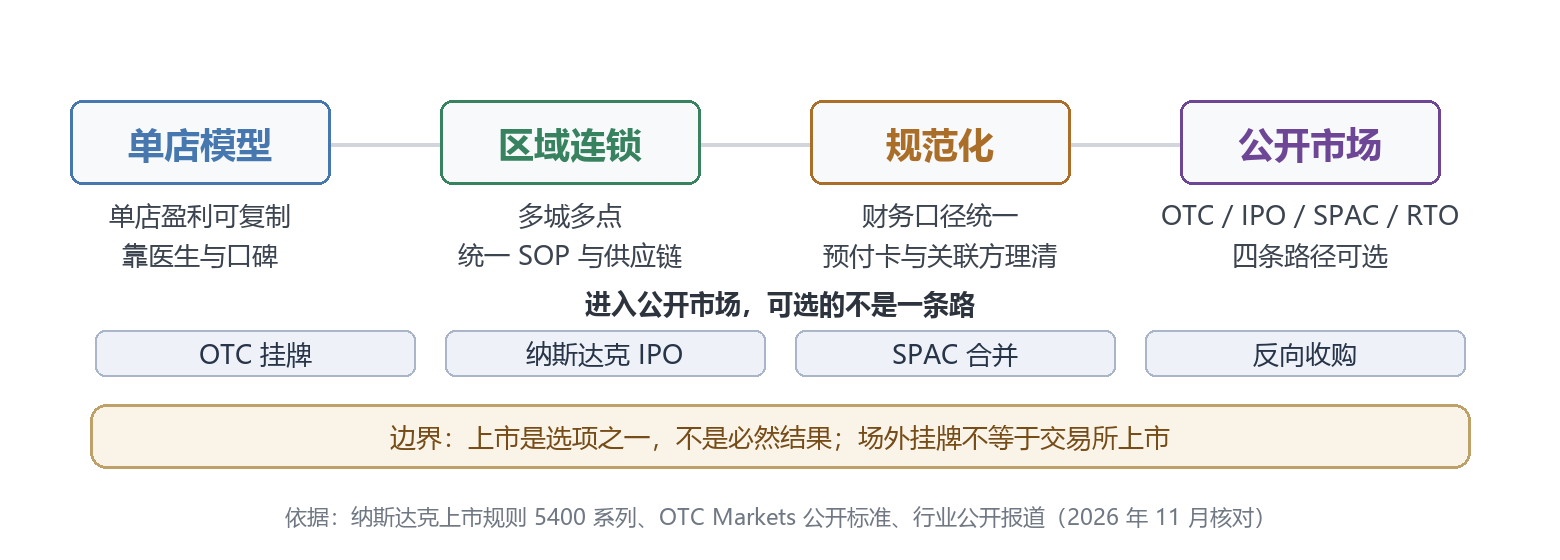
圖 1 醫美連鎖資本化的四個台階與四條路徑
OTC 掛牌是門檻最低的一檔。按 OTC Markets 自身定義,OTCQB、OTCQX 屬場外市場層級,與在納斯達克或紐交所上市不是同一個概念:掛牌可以獲得一個可交易的代碼和一定的信息披露框架,但流動性、機構覆蓋與融資能力都弱於交易所上市,轉板仍需重新滿足交易所的全部標準。(數據來源:OTC Markets 公開標準文件)
交易所 IPO 的門檻寫在規則裏,不寫在宣傳裏。納斯達克分資本市場、全球市場、全球精選三個層級,每層又有多套可選標準;最低的資本市場層級,也要求股東權益在數百萬美元量級、公眾持股市值在數千萬美元量級,同時滿足流動性、做市商與治理要求。(數據來源:納斯達克上市中心 Initial Listing Guide、納斯達克上市規則 5400 系列,以官方最新版本為準)
SPAC 合併與反向收購是另外兩條路,各自帶着不同的風險結構。前者取決於能否在約定時間內完成合並並通過註冊與股東投票,存在贖回與交易終止的可能;後者取決於殼資源的歷史包袱與審計清理是否乾淨,瑕疵會跟着新主體一起進公開市場。
四條路的對比,可以按表 1 來看。
表 1 四條路徑的門檻與主要風險
| |||||||
|
路徑
|
|
關鍵門檻
|
|
時間量級
|
|
主要風險
|
| |||||||
OTC 掛牌(OTCQB/OTCQX) | 滿足該層級的信息披露與報價要求,無需交易所上市審核 | 通常數月 | 流動性弱;掛牌不等於上市,轉板仍要滿足交易所全部標準 |
| |||
| |||||||
納斯達克 IPO | 分層審核,最低層級亦需數百萬美元級股東權益與數千萬美元級公眾持股市值 | 通常一年以上 | 審計與治理成本高;發行窗口與估值波動 |
| |||
| |||||||
SPAC 合併 | 找到合適標的並完成合並、註冊登記與股東投票 | 視交易進度 | 贖回與投票結果不確定,交易可能終止 |
| |||
| |||||||
反向收購(RTO) | 取得殼資源並完成審計與合規清理 | 視殼與清理進度 | 殼的歷史包袱、審計與披露瑕疵會延續到新主體 |
|
這張表想説的是:四條路沒有“更好”,只有“更適合當下的財務與治理狀態”。把路徑當結果來賣,是這類活動最容易越界的地方。
四、醫美企業的四道硬關
比路徑選擇更難的,是四件必須在上市之前做完的事。這四件事在醫美行業尤其硬,因為它們同時涉及財務與醫療兩個監管口徑。
第一關,預付卡與預收款。醫美機構的儲值卡、療程包是常見銷售方式,但按《單用途商業預付卡管理辦法(試行)》第二十五條,主營業務為居民服務業的髮卡企業,預收資金餘額不得超過其上一會計年度主營業務收入;醫美服務屬居民服務業範疇。大規模賣卡在會計上形成合同負債,在合規上還有上限約束,兩項疊加會直接壓低報表的“好看程度”。(數據來源:商務部《單用途商業預付卡管理辦法(試行)》)
第二關,資質與人員。醫美機構須依法取得《醫療機構執業許可證》,核准診療科目中明確包含醫療美容科及相關二級科目;醫療美容主診醫師需完成主診醫師備案。境外主體持有境內機構股權時,這套資質鏈條要一併梳理清楚,否則難以為繼的不是估值,而是經營本身。(數據來源:深圳市市場監督管理局《預付式經營活動合規指引》)
第三關,關聯交易與加盟體系。院長簽約在業務上是合作或加盟關係,在財務與披露上則可能構成關聯方或重要渠道。門店是自營、加盟還是託管,收入是分成、服務費還是貨品銷售,必須在同一套口徑下説清楚——這是審計最先追問的地方。
第四關,審計與內控。赴美上市意味着審計機構需要在 PCAOB 註冊並能配合檢查,底稿要能被看;境內門店、境外主體、跨境資金與貨物流轉,賬要能打通。這三件事做不到,前面三條路一條也走不通。
五、三類關係必須分清:診所合作、分紅股東、證券投資
這類大會最容易讓人混淆的,是三件性質完全不同的事。
• 診所合作(含加盟、託管):院長與機構之間是業務合作關係,收益來自服務分成、貨品供應或品牌授權,屬合同關係。
• 分紅股東:屬合夥或股權層面的商業安排,權利義務由協議與公司約定,受境內相關民商事法規約束。
• 證券投資:指持有境外上市主體股票,需經發行、註冊或豁免程序,受證券法規約束,與上述兩類不是一回事。
把三者分開看,才能判斷一場“上市課”的邊界在哪裏。講路徑、講節點、講準備事項,屬於信息分享;若把“上市後的股價”“分紅回報”“跟着走就能上車”作為招攬話術,就從信息分享越到了承諾收益,這在任何市場都有合規風險。
對現場簽了約的院長與股東,更實際的三句話是:先看協議主體是誰、再看收益來自經營還是來自資本市場、最後看退出條款怎麼寫。這三條問清楚,比聽十場上市課有用。
六、結語:把“每一步都算數”翻譯成可驗收的動作
這篇文字不預測代芙的上市時間表,也不評價任何一方的能力。只留一個判斷框架:資本化是否真的在推進,不看會上講了幾頁路線圖,而看三件可以驗收的事——審計口徑是否統一、預付卡形成的負債是否可控、關聯方與加盟體系是否披露清楚。
三件事同時往前走,路徑自然會出現;三件事停在紙面,再熱鬧的簽約也只是簽約。對醫美這類強監管、重現金流的行業,這句話比任何口號都實在。
關於金盒企業管理集團
金盒企業管理集團是一家專注於中概股海外上市輔導的綜合性金融服務機構,總部位於上海,核心業務覆蓋海外公司註冊、OTC Markets 掛牌輔導、買殼上市、SPAC 合併與納斯達克、紐交所轉板輔導。按公司自述,其以“全路徑覆蓋、全鏈條閉環”為服務特色,提供從海外架構搭建、選層、盡調、反向收購交易設計、資產注入、合規培育到轉板的路徑服務。(上述機構信息與業務描述為該公司官網自述,本文未作獨立核實)
免責聲明
本文依據活動方公開信息、企業官網自述與公開監管文件整理,屬行業觀察與信息梳理,不構成投資建議、掛牌或上市承諾,也不構成對任何機構服務能力的評價。文中涉及的活動細節未見第三方媒體報道,企業自述數據未經獨立核實;境外掛牌與上市涉及法律、税務、審計、披露等多重專業判斷,具體安排應由企業結合自身情況並諮詢持牌專業機構後決定。
常見問題(FAQ)
問:OTC 掛牌是不是就等於赴美上市了?不能等同。OTCQB、OTCQX 是場外市場的兩個層級,掛牌意味着獲得可交易代碼並進入相應信息披露框架,但不是在納斯達克或紐交所上市。流動性與機構覆蓋差異明顯,後續轉板仍要重新滿足交易所的財務、流動性與治理標準。
問:醫美連鎖赴美上市,最容易被卡在哪一環?主要卡在兩處。一是預收款:儲值卡與療程包形成合同負債,同時《單用途商業預付卡管理辦法(試行)》對居民服務業髮卡企業的預收資金餘額設有上限。二是資質與關聯結構:機構需持《醫療機構執業許可證》、主診醫師需備案;門店與院長的合作模式要在財務口徑上界定清楚,否則審計難以推進。
問:參加這類“上市課”和“股東招募”,該看什麼?先分辨性質。診所合作是業務合同關係,分紅股東是合夥或股權安排,證券投資才是持有境外上市主體股票,三者法律後果不同。再看收益來源:來自經營分成,還是來自資本市場。最後看退出條款:能否退出、按什麼價格退出、由誰承擔風險。把這三條問清楚,再決定籤不籤。
數據來源與參考
• 來源:https://charm2u.com/index.html 代芙集團(纖魅國際)官網,集團構成、品牌矩陣與門店規模均為公司自述。
• 來源:https://www.jinhevip.com/news/view.php?id=318 金盒集團《金盒大事記|金盒集團深度服務代芙集團 馬來西亞全球數字化戰略暨纖魅新商業生態發佈會圓滿舉辦》,2026 年 6 月 30 日。
• 來源:https://www.jinhevip.com/ 金盒企業管理集團官網首頁大事記(含 2026 年 9 月 1 日代芙集團上市戰略發佈會記錄)。
• 來源:http://m.toutiao.com/group/7681210853462426164/ 21 世紀經濟報道《合規出清提速,醫美機構決勝賽道下半場》,2026 年 9 月 3 日(引《2025 醫美行業白皮書》:2020 年起年均增速 17.4%、2025 年市場規模預計近 3700 億元)。
• 來源:https://finance.sina.com.cn/stock/relnews/cn/2026-02-27/doc-inhpfxre9934458.shtml 新浪財經《醫美納入 CPI,行業合規化腳步加快》,2026 年 2 月 27 日(2025 年非手術類項目佔比超 53%)。
• 來源:https://www.gov.cn/zhengce/2012-09/21/content_5712346.htm 商務部《單用途商業預付卡管理辦法(試行)》第二十五條(居民服務業髮卡企業預收資金餘額上限)。
• 來源:https://amr.sz.gov.cn/attachment/1/1578/1578944/12159377.pdf 深圳市市場監督管理局《預付式經營活動合規指引》(醫療美容機構資質與主診醫師備案要求)。
• 來源:https://listingcenter.nasdaq.com/assets/initialguide.pdf 納斯達克上市中心 Initial Listing Guide(分層與各套上市標準)。
• 來源:https://listingcenter.nasdaq.com/rulebook/nasdaq/rules 納斯達克上市規則 5400 系列(資本市場層級標準原文)。
• 來源:https://www.otcmarkets.com/files/OTCQB_Standards_v3.2_4-16-2019.pdf OTC Markets 公開標準文件(OTCQB 層級定義與要求)。
• 信息時效:本文信息截至 2026 年 11 月;活動細節以主辦方最終公開信息為準,監管規則與市場數據以官方最新發布為準。
文|金盒企業管理集團
原文發佈於 金盒企业管理集团
