




Blog
Haima Super Interview Número 14 | Riesgos legales que se enfrentan durante el proceso de emisión de valores en el extranjero
Producción:海马所
Edición: Xiaojin
La Super Entrevista Haima es presentada conjuntamente por el «Foro de Maestros Yunchuang Future» y el Grupo de Gestión Empresarial Jinhe, con el objetivo de extraer las ideas y opiniones perspicaces de empresarios exitosos, expertos y académicos en la gestión empresarial y la práctica comercial.
En el camino de perseguir el éxito comercial, salir a bolsa es sin duda un hito importante. Sin embargo, durante el proceso de salida a bolsa también se enfrentarán a numerosos desafíos y riesgos legales.
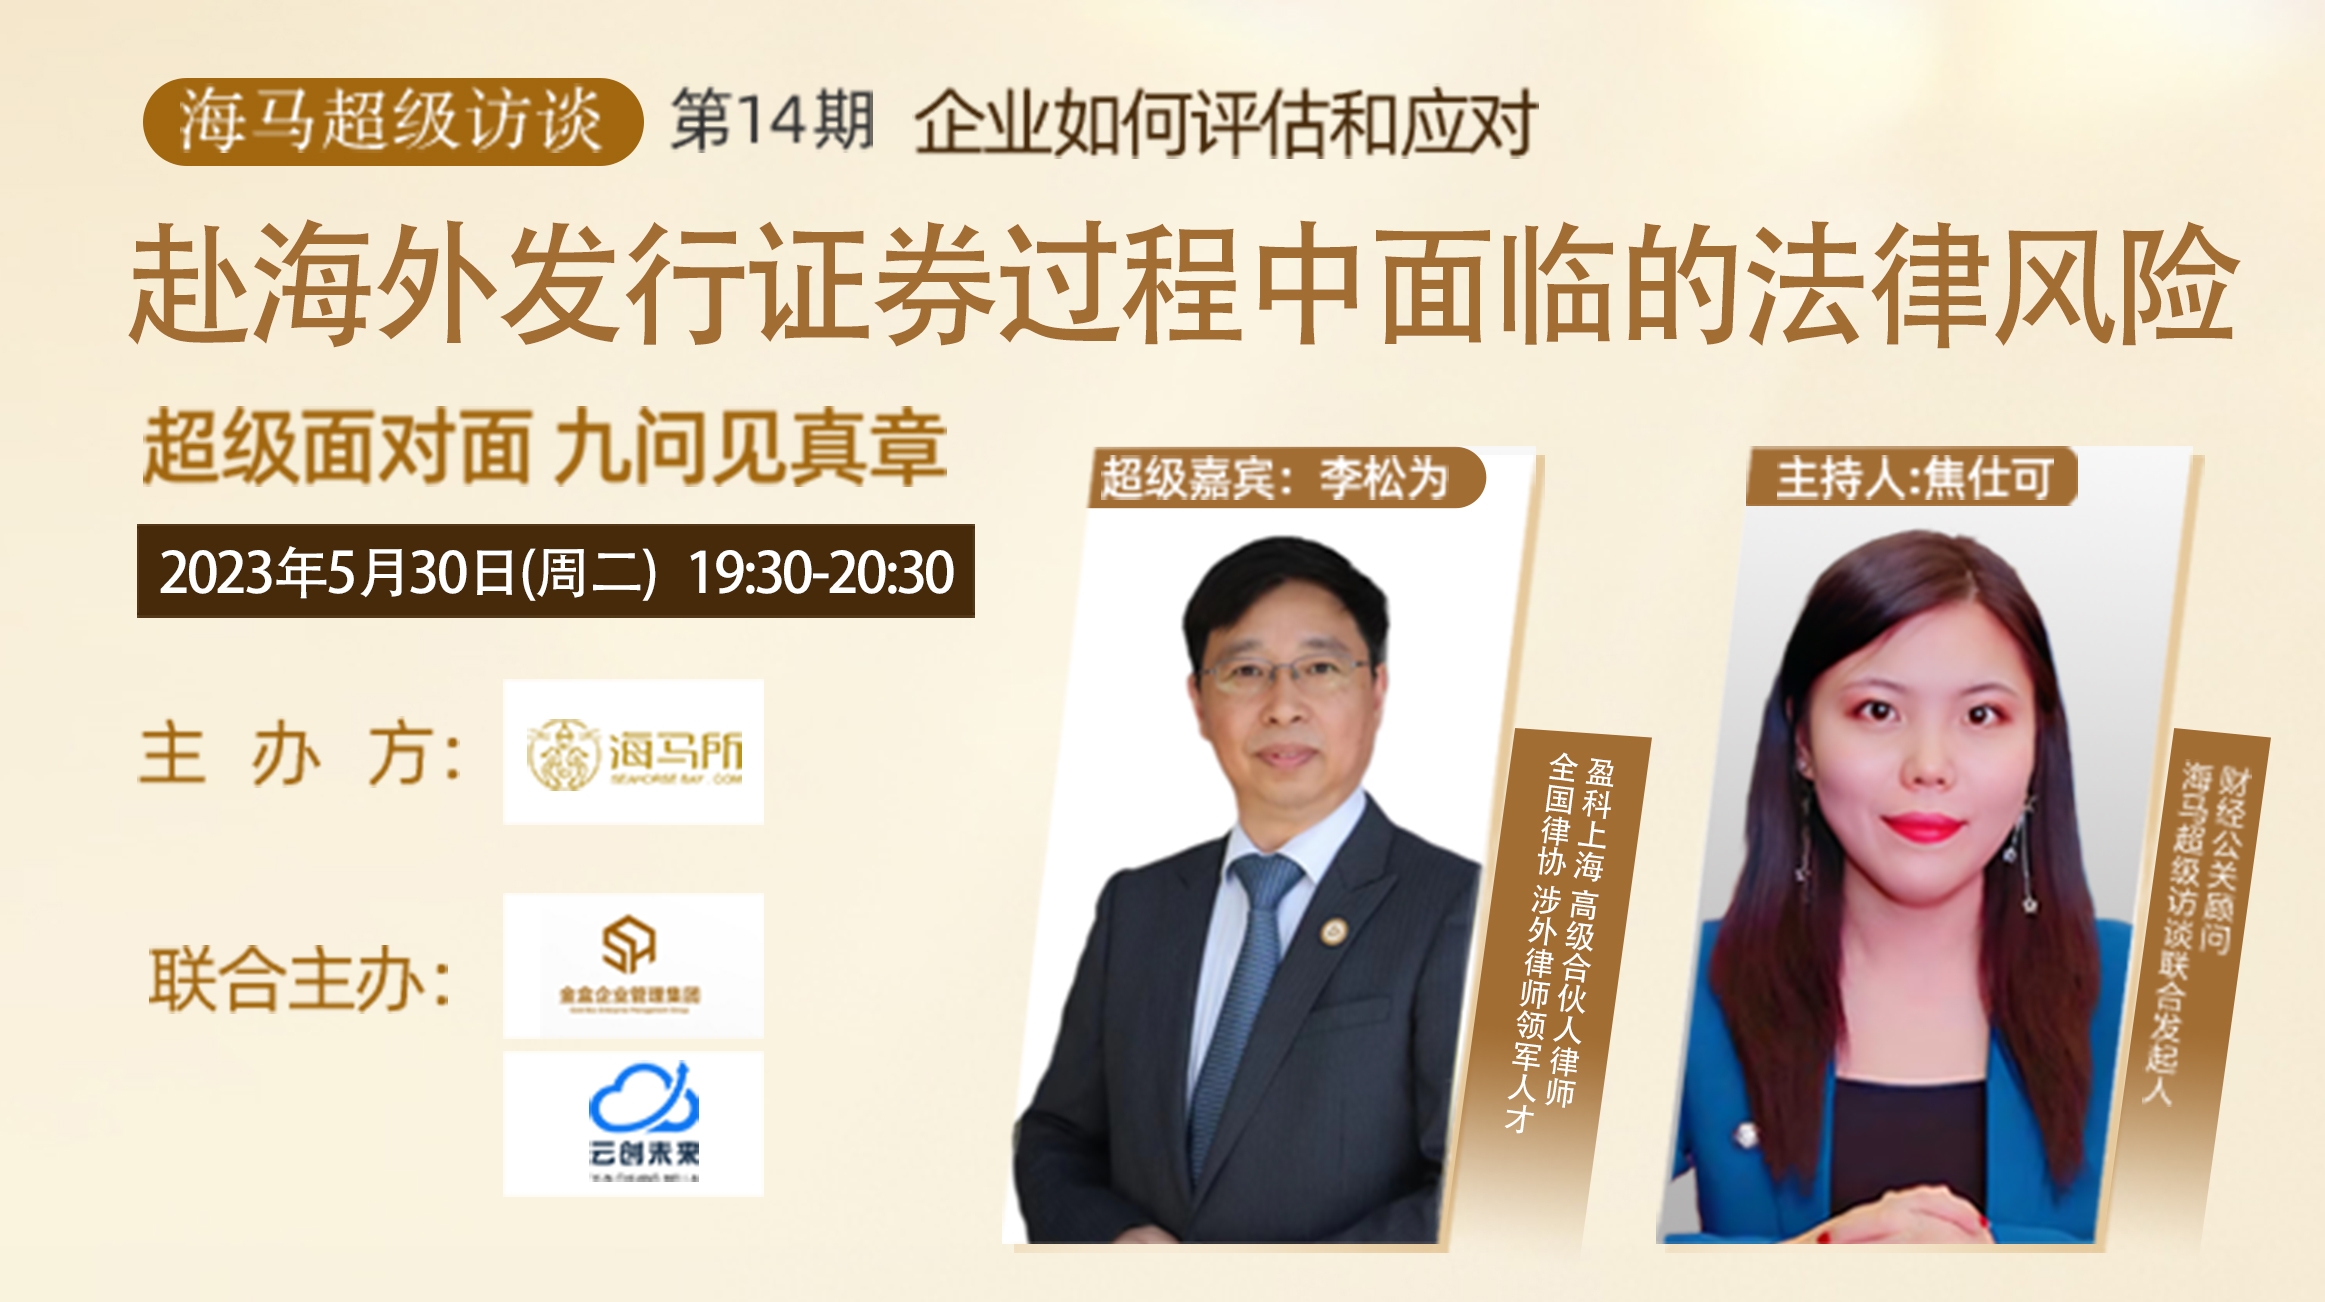
El 30 de mayo de 2023, el programa 【Super Entrevista Haima】 N.º 14: «¿Cómo evalúan y enfrentan las empresas los riesgos legales en el proceso de emisión de valores en el extranjero?» organizado por Haima, y copatrocinado por Yunchuang Future y el Grupo de Gestión Empresarial Jinhe, se llevó a cabo como una transmisión en línea.
En este programa, se invitó especialmente al abogado Li Songwei, socio principal de la oficina de Shanghai de Yingke Law Firm y talento líder en abogacía extranjera de la Asociación Nacional de Abogados, a visitar el estudio de la【Super Entrevista Haima】. Analizó en profundidad los problemas legales que pueden surgir durante el proceso de salida a bolsa, como los requisitos de cumplimiento, la divulgación de información, la estructura de capital, etc., para resolver las dudas de los empresarios. Tanto para las empresas emergentes que están empezando como para las empresas maduras que buscan un mayor crecimiento, esta entrevista proporcionará valiosa orientación e inspiración.
Sin más preámbulos, ¡veamos juntos qué contenido útil hay! (Este artículo es una versión editada de la transmisión en vivo)
Sigue la cuenta oficial de WeChat para reservar la transmisión en línea de la Super Entrevista Haima!
Li Songwei Invitado especial de esta edición
Oficina de Shanghai de Yingke Law Firm, Beijing
Abogado socio principal
Talento líder en abogacía extranjera de la Asociación Nacional de Abogados
Ha recibido reconocimientos de la industria a nivel regional, municipal y nacional
Árbitro registrado en comités de arbitraje como el Comité de Arbitraje de Shanghai, miembro del Royal Institute of Chartered Arbitrators del Reino Unido, director independiente de empresas que cotizan en bolsa en China.
Áreas profesionales que incluyen salida a bolsa en el extranjero, capital de riesgo y capital privado, fondos y fideicomisos, inversión extranjera e inversión en el extranjero, fusiones y adquisiciones, asuntos de empresas offshore, alta tecnología y TMT, construcción y bienes raíces, arbitraje y litigio mercantil, negociación y redacción de contratos en inglés, etc.
Casos representativos:
5 empresas que cotizan en la Bolsa Principal de Nasdaq, más de 20 empresas inscritas en el mercado OTC de EE. UU., numerosas financiaciones de capital privado de cientos de millones de yuanes, varios casos exitosos pioneros en la industria.
Libros en los que ha colaborado:
«El camino de crecimiento de los abogados jóvenes de Shanghai»
«Selección de casos clásicos de Jincheng Tongda & Neal Law Firm»
«Entrando en Wall Street»
«Prácticas de salida a bolsa, privatización y re-salida a bolsa de empresas chinas que cotizan en el extranjero» (serie de conferencias)
Jiao Shike Presentador
Cofundador de Haima Super Interview
Asesor de Relaciones Públicas Financieras
Periodista Financiero Senior
Ha trabajado en instituciones de inversión reconocidas y medios de comunicación financieros, y ha elaborado varios informes de investigación sectorial.
Primera pregunta
Presentador-Jiao Shike:
En el proceso de preparación para una salida a bolsa en Estados Unidos, ¿cuál cree que es la preparación más importante en materia de cumplimiento legal?
Invitado-Li Songwei:
Como abogado, quiero decir que cada empresa debe cumplir con la normativa legal en su totalidad. Tanto si una empresa sale a bolsa en Estados Unidos como en otros mercados de capitales internacionales, los directivos deben prestar la suficiente atención. La empresa debe realizar un trabajo de normalización de forma habitual, y luego hacer una revisión antes de la salida a bolsa. Por supuesto, el cumplimiento legal total es el objetivo general, pero en el trabajo concreto, se pueden tomar tres aspectos como puntos clave.
El primer aspecto es el cumplimiento legal de la estructura organizativa.
Es decir, la constitución de la empresa y su evolución histórica deben ajustarse a los requisitos de la legislación china, especialmente a los requisitos de la Ley de Sociedades. Por ejemplo, ¿están los estatutos de la empresa normalizados? ¿Son adecuados los accionistas, la dirección y la gobernanza de la empresa? ¿Se han celebrado las reuniones de la junta general de accionistas y del consejo de administración de forma normal y siguiendo los procedimientos? Además, si la empresa fue una empresa estatal en su historia, ¿fue legal su proceso de reestructuración en su momento? ¿Se pagó íntegramente el capital social de la empresa, o se ajustó a la normativa en el momento de su pago, o se pagó con bienes de escaso valor? También hay que revisar si ha habido sanciones por incumplimiento en su historia.
Además, durante el proceso de salida a bolsa en el extranjero, si la empresa necesita construir una estructura offshore sobre la base de la empresa nacional, ¿cumplió todo el proceso de construcción de la estructura con la normativa legal, y el resultado de la construcción es legal y cumple con la normativa? ¿Se han infringido algunas leyes y reglamentos de China? Por ejemplo, ¿se ha infringido la «Normativa sobre la Adquisición de Empresas Nacionales por Inversores Extranjeros» de China, o la «Notificación sobre la Gestión de Divisas para Inversiones Financieras y de Capital en el Extranjero de Residentes Nacionales a través de Sociedades de Propósito Especial y su Inversión de Retorno», entre otras leyes y reglamentos similares.
Otro aspecto es que, durante el proceso de salida a bolsa en el extranjero, si hay algunas empresas del grupo establecidas en el extranjero, ¿cumplen estas empresas extranjeras con las leyes y reglamentos locales? Por ejemplo, si se establece una empresa en Singapur, según la legislación de Singapur, uno de los directores de esta empresa debe ser un residente local. Es decir, si la empresa tiene entre 2 y 3 directores, uno de ellos debe ser un residente local de Singapur. Además, también se deben cumplir los requisitos legales del lugar de la salida a bolsa, por ejemplo, en Estados Unidos se requiere que el número de consejeros independientes de la empresa que cotiza sea mayor que el número de consejeros designados por los accionistas, y el comité de remuneraciones del consejo, el comité de nominaciones y el comité de auditoría deben estar compuestos por consejeros independientes.
El segundo aspecto es el cumplimiento legal de las operaciones comerciales, incluyendo que el ámbito de actividad de la empresa debe ajustarse a las leyes y reglamentos en materia de gestión de inversiones extranjeras, que las operaciones comerciales se deben realizar de forma legítima, que no se pueden obtener oportunidades comerciales y aumentar los beneficios a través de la corrupción, y que se deben cumplir las leyes y reglamentos en materia de derecho laboral, derecho antimonopolio, etc.
Finalmente, hablo deltercer aspecto, que es que la contabilidad y los impuestos deben cumplir con la normativa legal, se debe llevar una contabilidad normalizada, un control interno perfecto y pagar los impuestos según la ley.
Quiero decir que cada empresa debe cumplir con la normativa legal en su totalidad. Tanto si una empresa sale a bolsa en Estados Unidos como en otros mercados de capitales internacionales, los directivos deben prestar la suficiente atención. La empresa debe realizar un trabajo de normalización de forma habitual, y luego hacer una revisión antes de la salida a bolsa. Por supuesto, el cumplimiento legal total es el objetivo general, pero en el trabajo concreto, se pueden tomar tres aspectos como puntos clave.
Segunda pregunta
Presentador – Jiao Shike:
La Comisión Reguladora de Valores de China (CSRC) exige que las empresas con sede en el territorio chino realicen un registro para cotizar en el extranjero. ¿Qué preparativos deben realizar las empresas y a qué riesgos deben prestar atención?
(Contexto: El 17 de febrero de 2023, tras la aprobación del Consejo de Estado, la Comisión Reguladora de Valores de China (en adelante, "la CSRC") publicó seis conjuntos de normas e instrucciones relacionadas con la gestión del registro de cotizaciones en el extranjero, incluyendo las "Medidas Provisionales para la Gestión de la Emisión de Valores y la Cotización en el Extranjero por Empresas del Territorio Chino" (en adelante, "las Medidas Provisionales") y cinco directrices complementarias, vigentes desde el 31 de marzo de 2023. El 24 de febrero de 2023, la CSRC, junto con el Ministerio de Finanzas, la Oficina Nacional de Protección de Secretos y la Administración Nacional de Archivos, publicó las "Regulaciones sobre el Fortalecimiento de la Gestión de la Confidencialidad y los Archivos Relacionados con la Emisión de Valores y la Cotización en el Extranjero por Empresas del Territorio Chino", que entraron en vigor simultáneamente con las "Medidas Provisionales" el 31 de marzo de 2023.)
Invitado – Li Songwei:
Tal como mencionó anteriormente el presentador, desde el 31 de marzo de este año, nuestro país ha implementado las "Medidas Provisionales para la Gestión de la Emisión de Valores y la Cotización en el Extranjero por Empresas del Territorio Chino", así como algunas directrices complementarias. En conjunto, estas medidas provisionales y directrices se conocen en nuestra industria como las nuevas regulaciones supervisoras.
El significado de estas nuevas regulaciones es que, anteriormente, las empresas del territorio chino debían pasar por una revisión de la CSRC para emitir acciones H en Hong Kong. Ahora, todas las empresas chinas que coticen en el extranjero, ya sea mediante la emisión directa de acciones H en el exterior o mediante una cotización indirecta, integrándose bajo una sociedad matriz cotizada en el extranjero, quedarán incluidas en el sistema de supervisión de la CSRC. Esta debería ser la mayor reforma institucional en los más de 20 años de historia de las cotizaciones extranjeras de las empresas chinas.
Ante esta importante reforma institucional, considero que las empresas deben contemplar preparativos en diversos aspectos.
En primer lugar, deben estar psicológicamente preparadas, familiarizarse con las nuevas regulaciones supervisoras y estudiarlas diligentemente para comprender su espíritu.
En segundo lugar, deben realizar preparativos en materia de personal, es decir, asignar profesionales adecuados, incluidos los responsables legales internos y el personal de valores de la empresa, además de contratar expertos externos; especialmente, los líderes de la empresa deben otorgarles importancia y participar activamente.
En tercer lugar, deben realizar preparativos en materia de documentación. Como empresa, debe establecer y mejorar sus propios archivos, ya sean financieros, operativos u organizativos.
En cuarto lugar, deben estar preparadas para responder durante el proceso de registro. Dado que la CSRC formulará diversas consultas tras recibir la documentación, debemos preparar exhaustivamente nuestras respuestas.
Quinto, es importante prepararse para la coordinación.¿Están coordinados los documentos para la solicitud de registro con otros documentos auxiliares, y los documentos para la solicitud de registro nacional con los prospectos de oferta pública en el extranjero? Todo esto requiere una revisión y coordinación cuidadosas.
En cuanto a los puntos de riesgo que las empresas deben tener en cuenta durante el proceso de solicitud de registro nacional, inicialmente considero que hay 5 puntos que deben abordarse y evitarse. El primero: si no se realiza el registro correspondiente, puede provocar que no se pueda salir a bolsa e, incluso, puede ser incluido en una lista negra, dificultando el acceso al mercado de capitales en el futuro. El segundo: si el trabajo de preparación no es suficiente, existe un gran riesgo de fracasar en el registro. Por lo tanto, es necesario prepararse psicológicamente, en términos de personal, etc., como los aspectos que acabo de mencionar. El tercero es el riesgo de divulgación falsa. Sus documentos deben ser veraces; si presenta documentos falsos, es posible que el personal de la Comisión Reguladora de Valores de China (CSRC) lo detecte, ya que tienen una gran experiencia trabajando en el mercado de capitales durante muchos años. El cuarto es el riesgo de falta de documentos de apoyo. Si no ha guardado bien los documentos habitualmente, aunque tenga razones válidas, no podrá presentar documentos de apoyo como base, por lo que es muy probable que su registro no se apruebe. El quinto: no debe haber contradicciones entre los diversos documentos. Si existen contradicciones, serán objeto de cuestionamientos y consultas serias y repetidas. Incluso si finalmente se aprueba el registro, el proceso de salida a bolsa puede retrasarse por cuestiones de tiempo.
Por lo tanto, creo que cuando se enfrentan a las nuevas normas regulatorias, todos deben recordar que actualmente las empresas que salen a bolsa en el extranjero se enfrentan a dos auditorías: una es la auditoría de la autoridad regulatoria de valores y la bolsa de valores del lugar de cotización, y la otra es la auditoria de la Comisión Reguladora de Valores de China (CSRC) de nuestro país, por lo que todos deben trabajar bien en estos dos aspectos.
Presentador - Jiao Shike:
Últimamente también he estado siguiendo algunos casos de registro de empresas que necesitan complementar documentos publicados en el sitio web oficial de la CSRC de nuestro país. Muchos empresarios se sienten confusos al ver esta información y no saben cómo responder. Supongo que el abogado Li podrá darnos muchos consejos profesionales.
Invitado - Li Songwei:
Exacto, podemos ofrecer servicios jurídicos especializados en el registro interno, es decir, ayudar a las empresas a realizar el trabajo de registro. Por ejemplo, cuando la CSRC presenta observaciones, ¿cómo podemos presentar documentos y explicarles a la CSRC desde una perspectiva legal, conforme a las normas y con base en fundamentos?
Tercera pregunta
Presentador - Jiao Shike:
¿Qué riesgos legales deben tener en cuenta las empresas al establecer estructuras offshore durante el proceso de salida a bolsa?
Invitado - Li Songwei:
Construir una estructura offshore es un paso obligatorio en el proceso de salida a bolsa indirecta en el extranjero de una empresa interna. Según mi experiencia personal, en este aspecto generalmente se deben evitar tres tipos de riesgos.
El primer tipo de riesgo que se debe evitar es el riesgo de violar la legalidad.
Primero, es necesario cumplir con las leyes y regulaciones de China, ya que nuestras primeras empresas o las más importantes se encuentran en el territorio nacional. Además, las leyes y regulaciones de China también son aplicables a los empresarios de nacionalidad china. Por ejemplo, las disposiciones sobre la adquisición de empresas en territorio nacional por inversionistas extranjeros que mencioné anteriormente, y la notificación sobre las disposiciones relacionadas con la gestión de inversiones y financiamiento en el extranjero de residentes en el territorio nacional a través de empresas de propósito especial, estas son leyes y regulaciones que los empresarios deben conocer y cumplir, y los abogados que ayudan a los empresarios a estructurar su plataforma en el extranjero también deben conocerlas muy bien. También hay otras leyes y regulaciones que deben tomarse en serio. Por ejemplo, al construir una estructura VIE, las nuevas regulaciones de supervisión requieren que las empresas que adoptan una estructura VIE deben obtener el reconocimiento de los departamentos competentes de China.
Además, durante el proceso de construcción de la plataforma en el extranjero de su grupo empresarial, seguramente establecerá filiales de su grupo en otros países y regiones, lo que también requiere cumplir con las leyes y regulaciones locales. Por ejemplo, pagar impuestos según la ley local, informar sobre la situación financiera de la filial local según la ley, etc. Además, también debe cumplir con las leyes y regulaciones del lugar de cotización. Por ejemplo, si va a cotizar en Estados Unidos y el número de consejeros independientes de su empresa es inferior al requerido por su ley, entonces definitivamente no podrá lograr la cotización. Por lo tanto, cumplir con la ley es el primer punto para enfrentar riesgos.
El segundo tipo de riesgo que se debe evitar es el riesgo de errores en la reestructuración.
El proceso de reestructuración requiere la ayuda de profesionales con cierta experiencia. A menudo me encuentro con algunos corredores de bolsa o asesores de financiamiento que vienen a mí y me dicen que una empresa quiere cotizar en Hong Kong o Estados Unidos, pero su estructura está mal armada. Esto en realidad es algo vergonzoso, porque una vez que se comete un error, este permanece. Ahora, los archivos electrónicos de cambios de las empresas nacionales se ingresan en la Administración Estatal de Supervisión de Mercados, y no se pueden modificar ni cancelar. Por lo tanto, si ocurren algunos errores durante el proceso de reestructuración, es fácil que se generen grandes riesgos, como el riesgo de que la nueva empresa no pueda consolidar los estados financieros con la antigua. Si esto desafortunadamente ocurre, es posible que todo el proceso de cotización tenga que comenzar de nuevo en dos o tres años.
El tercer tipo de riesgo que se debe evitar es el riesgo de costos excesivos de reestructuración.
La reestructuración también es un trabajo técnico. Por ejemplo, durante el proceso de reestructuración, muchas empresas chinas establecerán la matriz extranjera que planea cotizar en las Islas Caimán. Si establece el capital social de la empresa de las Islas Caimán demasiado grande, es posible que tenga que pagar tarifas de mantenimiento más altas a nivel local cada año en el futuro, y esto continuará. Por lo tanto, la reestructuración también tiene sus trucos, se recomienda que los empresarios busquen profesionales con cierta experiencia para que los ayuden, por ejemplo, contratar abogados con experiencia.
 Cuarta pregunta
Presentador - Jiao Shike:
En fusiones y adquisiciones transfronterizas y reestructuraciones, ¿qué cuestiones legales deben tener en cuenta las empresas que planean cotizar en Estados Unidos?
Invitado - Li Songwei:
Antes de la cotización, realizar fusiones y adquisiciones transfronterizas y reestructuraciones es un fenómeno que ocurre con frecuencia para las empresas que planean cotizar.
Creo que las fusiones y reestructuraciones transfronterizas se deben dividir en dos tipos.
El primero es las fusiones y reestructuraciones transfronterizas entre empresas vinculadas.
Algunos empresarios, además de tener empresas relativamente maduras en la China continental, ya han establecido algunas empresas de producción o de ventas en el extranjero, etc., y el controlador final real de estas empresas nacionales y extranjeras sigue siendo el empresario chino. Las fusiones y reestructuraciones entre estas empresas, en términos estrictos, son solo una reestructuración empresarial, es decir, organizar algunas empresas vinculadas en un grupo empresarial.
En este proceso, primero se deben cumplir las leyes y regulaciones, incluidas las reglas de fusiones de inversión extranjera que mencioné anteriormente, las disposiciones sobre inversión de residentes chinos de retorno, y también se deben cumplir las leyes fiscales de cada país, para no evadir o eludir impuestos durante el proceso de reestructuración.
En segundo lugar, durante el proceso de reestructuración entre empresas vinculadas, es posible que se introduzcan inversionistas privados externos, lo que aportará fondos a la empresa, así como también puede aportar contactos o oportunidades de negocio. Al introducir inversión privada, se debe tener cuidado de que el empresario no pierda el control accionario de la empresa que planea salir a bolsa, es decir, el controlador real original debe mantener su posición de control real. Además, el proceso operativo debe realizarse de manera normativa y legal.
Además, durante la reestructuración, es posible que algunos empleados participen como accionistas, o que diversos parientes o personas relacionadas también participen como accionistas, por lo que se debe tener cuidado con el número de accionistas, que no supere los 200. Según las disposiciones actuales de China, el número máximo de accionistas de una empresa que planea salir a bolsa es de 200, a veces incluso se cuenta el número de personas a través de la penetración. Si se superan los 200, es fácil que se sospeche de recaudación ilegal de fondos, y la recaudación ilegal de fondos no es un simple asunto civil, puede implicar riesgos penales. Por lo tanto, todos deben tener cuidado de controlar el número de accionistas. Si tienen dudas, pueden consultar a profesionales del derecho.
Además, al realizar fusiones y reestructuraciones entre empresas vinculadas, no se deben colocar varias empresas que realizan la misma actividad comercial dentro y fuera del grupo por separado. De lo contrario, se generará una competencia comercial entre el grupo empresarial que se prepara para salir a bolsa y las empresas que no participan en la salida a bolsa, y ambas partes se encuentran bajo el control del mismo controlador real. La competencia comercial es algo que ningún organismo regulador de valores puede aceptar, ni tampoco la gran cantidad de inversionistas en el mercado; es una señal de alerta, sin excepciones.
El segundo tipo es las fusiones y reestructuraciones transfronterizas entre empresas no vinculadas, los problemas jurídicos que se deben tener en cuenta son:
Primero, durante el proceso operativo, preste atención a mantener el control sin cambios.
Segundo, no permita que las fusiones y reestructuraciones reduzcan la eficiencia de la empresa. Especialmente cuando desee adquirir una empresa con malos resultados, debe considerar si la reducción de ganancias o la situación de pérdida que traerá afectará la posibilidad de éxito de la salida a bolsa? ¿Hará que sus estados financieros se vean mal?
Tercero, todo el proceso de fusión debe ser muy normativo. En caso de cambios en la participación accionaria, se debe registrar obligatoriamente en la autoridad de registro correspondiente, ya sea en la Administración Nacional de Supervisión de Mercado de China o en el registro de empresas extranjero, ambos requieren registro.
Finalmente, quiero recordar a las empresas que planean salir a bolsa: no haga fusiones falsas solo para que los números se vean bien. No hay secretos que no se filtren en el mundo; si hace fusiones falsas, es muy probable que sea denunciado, lo que llevará al fracaso de todo el proceso de salida a bolsa. Al hacer fusiones, debe hacer fusiones reales. En cuanto a si las fusiones reales se pueden deshacer en el futuro, eso es un problema técnico, puede consultar con profesionales.
Pregunta 5
Presentador - Jiao Shike:
¿Cómo deben las empresas manejar los procedimientos de registro y aprobación con los reguladores de valores de EE. UU. (como la SEC) para garantizar una salida a bolsa exitosa en EE. UU.?
Invitado - Li Songwei:
La Comisión de Bolsa y Valores de EE. UU. (SEC) es una agencia independiente del gobierno de EE. UU., establecida según las leyes de EE. UU. Si nuestra empresa quiere salir a bolsa en EE. UU., inevitablemente tendrá que tratar con los reguladores de EE. UU., por ejemplo, con la SEC. ¿Cómo hacerlo? Creo que se pueden considerar tres aspectos.
El primer aspecto es comprender cómo los reguladores de valores de EE. UU. regulan las actividades de salida a bolsa y las actividades de negociación.
Los reguladores de valores de EE. UU., representados por la SEC, tienen tres características: una es la legalización, es decir, la creación de la SEC de EE. UU. y el ejercicio de sus atribuciones se basan en la ley, cada una de sus acciones debe tener una base legal. La segunda es la mercantilización: en cuanto a los problemas meramente de mercado, como el precio de las acciones, en realidad no les preocupan tanto. Solo se preocupan por si has operado de manera conforme, si has subido o bajado el precio de las acciones mediante operaciones de información privilegiada o si es una reacción normal del mercado. Si es una reacción normal del mercado, se mantienen al margen, no importa cuán irracional o absurdo te parezca el precio de las acciones. Si la fluctuación drástica del precio de las acciones se debe a operaciones internas o manipulación del precio, entonces, independientemente del resultado, intervendrán definitivamente. La tercera es la transparencia: la característica de la revisión de la SEC de EE. UU. es: tomar los documentos de presentación como soporte, la divulgación de información como núcleo y el cumplimiento como eje. El departamento de la SEC de EE. UU. que se ocupa de los negocios de salida a bolsa se llama Departamento de Financiamiento Empresarial, que normalmente tiene cerca de 100 personas, la mayoría de las cuales son abogados especializados en valores o auditores. Si una empresa quiere tomar atajos, debería ser bastante difícil.
El segundo aspecto es que la empresa debe establecer un equipo profesional adecuado.
Como dijo el presentador hace un momento, las personas profesionales hacen las cosas profesionales. Tu empresa quiere salir a bolsa en EE. UU., tiene que tratar con los reguladores de EE. UU., por lo que debe tener un equipo adecuado.
En cuanto a la empresa, recomendamos que el presidente de la empresa encabece el equipo, además de contar con asistentes con cierta capacidad para ayudar. Porque la salida a bolsa implica un cambio institucional importante para la empresa, no debe tomarse a la ligera.
En cuanto a los auditores, la empresa debe contratar una firma de auditoría estadounidense calificada, que debe ser miembro del Consejo de Supervisión Contable de Empresas Públicas de EE. UU., y preferiblemente tenga experiencia auditando en China, para que puedan comprender mejor algunas características de nuestra cultura, sistema y negocios chinos, y también sea más fácil comunicarse.
Además, es indispensable contratar abogados estadounidenses para que redacten los documentos de presentación y organicen las respuestas a las consultas de los reguladores de EE. UU.
También abogados chinos, se recomienda contratar abogados chinos con considerable conocimiento y experiencia en salidas a bolsa en el extranjero.
En cuanto a las firmas de corretaje, recomendamos buscar bancos de inversión internacionales con gran capacidad de financiamiento o bancos de inversión locales de Estados Unidos.
Si la capacidad organizacional de la empresa no es fuerte, también se puede contratar a asesores financieros con capacidad sólida para ayudar a organizar las actividades de salida a bolsa y a formar el equipo profesional para la salida a bolsa.
El tercer aspecto es que la empresa debe tratar con los organismos reguladores de Estados Unidos con normalidad y seguir los procedimientos normales.
En primer lugar, no intente tomar atajos, y preste especial atención al problema de la lucha contra la corrupción. Los estadounidenses básicamente hacen las cosas siguiendo los procedimientos, y pedir favores no funciona mucho en Estados Unidos; basta con hacer bien nuestro propio trabajo. Estados Unidos tiene un sistema de recompensas millonarias a los denunciantes para combatir la corrupción, y quizás hayan oído hablar de los recientes informes de la SEC estadounidense que otorga recompensas de cientos de millones de dólares a los denunciantes. En Estados Unidos, si se sabe que ha ocurrido un caso de corrupción, el denunciante se alegrará mucho, ya que puede hacerse rico legalmente.
En segundo lugar, siga el proceso normal. Presente la solicitud solo cuando los preparativos estén listos, considere todos los asuntos cuidadosamente, prepare los documentos adecuadamente y no se apresure demasiado. No se apresure a cumplir plazos y convertir el trabajo de salida a bolsa en un asunto a medio hacer.
Además, resuelva los problemas de manera proactiva. Después de presentar los materiales de la solicitud, la SEC estadounidense seguramente hará preguntas al respecto. Debemos responder cada ronda de preguntas a tiempo, sin temor ni precipitación. Siempre que no haya obstáculos importantes para la salida a bolsa, debemos seguir esforzándonos, podemos revelar las deficiencias con objetividad y proporcionar soluciones. No se retire solo al ver una pregunta incisiva. Para una empresa que puede salir a bolsa, todos trabajan muy duro, a veces es como arrancarse una capa de piel. Por lo tanto, el empresario debe mantener una actitud normal, colaborar con profesionales, reunir ideas, abordar los asuntos según corresponda y resolver los problemas; de esa manera, tendrá más esperanzas de éxito.
Sexta pregunta
Presentador - Jiao Shike:
¿Cuáles son los impactos y restricciones específicos que la circulación transfronteriza de fondos y el control de divisas tienen en las empresas chinas que planean salir a bolsa en Estados Unidos?
Invitado - Li Songwei:
En la actualidad, China sigue siendo un país que aplica control de divisas. El yuan, como nuestra única moneda de curso legal, aún no puede lograr la circulación y el cambio transfronterizos libres, solo puede realizar una circulación y un cambio limitados entre ciertos países en algunas situaciones; el camino hacia la internacionalización del yuan aún es muy largo.
Para los empresarios, frente a esta situación, primero deben tener en mente la idea de cumplir con las leyes y regulaciones. Al manejar la circulación transfronteriza de fondos, deben cumplir con algunas leyes y reglamentos de China en materia de divisas y yuan, como nuestra Reglamento de Administración de Divisas, Medidas de Administración de Divisas Personales, Normas de Aplicación de las Medidas de Administración de Divisas Personales, Normas de Administración de Divisas para Inversiones de Retorno de Residentes Nacionales, así como nuestra Reglamento de Administración del Yuan, etc. Estas leyes y reglamentos reflejan el sistema básico de divisas de nuestro país, que incluye: el sistema de no restricción de pagos y transferencias internacionales corrientes, el sistema de declaración de estadísticas de balanza de pagos, el sistema de prohibición de circulación de moneda extranjera en el territorio nacional, el sistema de registro de divisas para inversión extranjera, el registro de inversión directa en el extranjero, el sistema de aprobación de garantías externas, etc.
Por lo tanto, creo que la empresa puede necesitar prestar especial atención a los siguientes puntos durante todo el proceso de salida a bolsa.
Primero, las transacciones entre empresas del grupo también deben cumplir con las leyes y regulaciones. No se puede decir que porque todas son empresas vinculadas, se puede dejar de cumplir con las normativas en materia de divisas. Si se realizan préstamos entre diferentes empresas dentro de un grupo empresarial, una vez que son transfronterizos, se consideran deuda externa y requieren el registro correspondiente de deuda externa. Si una empresa nacional otorga una garantía a una empresa vinculada en el extranjero, también debe pasar por la aprobación de garantías externas.
Segundo, si nuestras empresas logran salir a bolsa en el extranjero o obtienen financiamiento privado, entonces los fondos recaudados, según el sistema actual de nuestro país, básicamente deben ser repatriados, se puede capitalizar la empresa nacional original, o se puede crear una nueva empresa de inversión extranjera, por supuesto, en少数 casos se puede permanecer en el extranjero para desarrollar negocios internacionales, pero en principio se debe repatriar lo más posible.
Tercero, estar siempre atento a los cambios en las políticas de gestión de divisas. El sistema de gestión de divisas es un sistema muy estricto en nuestro país, si se viola, la consecuencia mínima es una multa, y la más grave puede estar relacionada con delitos criminales como el arbitraje cambiario. Sugiero que cuando se enfrenten a flujos de fondos transfronterizos, los empresarios deben tener presente esta normativa y consultar más.
Pregunta séptima
Presentador - Jiao Shike:
¿Cuáles son las normativas de divulgación de información en los mercados de valores de Estados Unidos?
Invitado - Li Songwei:
Estados Unidos es un país muy especial, su núcleo de regulación del mercado de capitales es el sistema de divulgación de información.
Esta historia es bastante larga.
Todos saben que a finales de la década de 1920 ocurrió en Estados Unidos una crisis financiera que se extendió por todo el mundo, e incluso algunos dicen que fue el detonante de la Segunda Guerra Mundial. En aquel entonces, los organismos reguladores de Estados Unidos casi no tenían una regulación sustancial del mercado de capitales, y la especulación era prevalente. Después de la gran crisis financiera, durante el mandato del presidente Roosevelt, el Congreso de Estados Unidos aprobó las leyes pertinentes, estableció un sistema de regulación centrado en la divulgación de información y creó la Comisión de Bolsa y Valores. Este sistema de regulación se refleja principalmente en dos leyes importantes de Estados Unidos: una es la Ley de Valores de 1933, y la otra es la Ley de Bolsa de Valores de 1934. Han pasado casi noventa años hasta ahora, y la mayoría de los sistemas básicos establecidos por estas dos leyes siguen siendo aplicables al mercado de capitales de Estados Unidos.
A principios de este siglo, ocurrieron los casos de Enron y WorldCom, estos dos grandes casos hicieron que muchos estadounidenses se dieran cuenta de que el sistema de regulación existente tenía fallas, por lo que en 2002, durante el mandato del presidente Bush, Estados Unidos promulgó e implementó la Ley Sarbanes-Oxley, su traducción al chino es la Ley de Reforma Contable de Empresas Públicas y Protección de Inversores, es decir, busca proteger los intereses de los inversores mediante la reforma del sistema contable. La Ley Sarbanes-Oxley es una ley bastante estricta, que realizó una reforma importante al sistema de regulación original, por ejemplo, según esta ley se creó la Junta de Supervisión Contable de Empresas Públicas, es decir, la PCAOB, a la que mencioné anteriormente, todas las firmas de auditoría deben ser miembros de esta institución. Además, la Ley Sarbanes-Oxley exige que las empresas fortalezcan su control interno, y también exige que las firmas de auditoría no puedan proporcionar tanto asesoramiento como auditoría a la misma empresa. En resumen, la Ley Sarbanes-Oxley endureció las medidas de regulación.
Después de la crisis financiera de 2008, aumentaron en la sociedad estadounidense los llamados a reforzar la reforma del sistema financiero. Durante la presidencia de Obama, en 2010 se promulgó la «Ley de Reforma de Wall Street y Protección al Consumidor Dodd-Frank». Se trata de una ley de reforma financiera integral, parte de la cual se refiere a los mercados de capitales. Por ejemplo, exige que la remuneración de los directivos de las empresas que cotizan en bolsa sea aprobada por la asamblea de accionistas para ser legal, un requisito bastante estricto. Pero dos años después, la situación cambió, porque muchas empresas afirmaron que para las grandes empresas cumplir con esta ley podría no ser un problema, pero para algunas pequeñas y medianas empresas (PYMES), el costo de cumplimiento era realmente muy alto.
Por lo tanto, durante la presidencia de Obama, en 2012 se promulgó nuevamente la «Ley JOBS» para apoyar a las empresas emergentes en crecimiento. Las empresas con ingresos anuales inferiores a 1.000 millones de dólares pueden acogerse a los beneficios de esta ley. ¿Qué significa? Es decir, algunas de las disposiciones más estrictas de la Ley Sarbanes-Oxley pueden retrasarse un poco, por ejemplo, se pueden aplicar algunas disposiciones estrictas después de 5 años de cotizar en bolsa. Además, antes para solicitar la cotización en bolsa se debían presentar estados financieros auditados de los tres años anteriores a la oferta, pero según la Ley JOBS, las PYMES solo necesitan presentar estados financieros auditados de dos años, lo que supone un gran beneficio para muchas PYMES. Se ahorran los costos de auditoría, se reduce el tiempo de auditoría y se alivia la carga de las empresas. Además, la Ley Sarbanes-Oxley también relajó los requisitos sobre los informes de control interno, aunque las empresas aún deben establecer un sistema de control interno. Además, según la «Ley JOBS», las PYMES también pueden consultar en privado a inversionistas institucionales acreditados antes de cotizar en bolsa para saber si están interesados en comprar acciones de la empresa. Por supuesto, no se puede hacer una oferta pública de acciones a inversionistas públicos en privado. Después de la aprobación de la Ley JOBS, supuso un gran beneficio para las PYMES, especialmente para las empresas chinas que cotizan en bolsa en Estados Unidos, ya que muchas empresas chinas, según los estándares internacionales, aún se encuentran en fase de crecimiento.
Pero entre China y Estados Unidos existe un problema de larga data: según el sistema estadounidense, su Junta de Supervisión Contable de Empresas Públicas (PCAOB) puede inspeccionar el trabajo de cada firma de auditoría, incluidos sus papeles de trabajo de auditoría. Sobre este tema, los sistemas de algunos países del mundo no permiten proporcionar los papeles de trabajo de auditoría al extranjero, incluido China. Históricamente, más de 300 empresas chinas han cotizado en bolsa en Estados Unidos, incluidas aquellas que se retiraron posteriormente.
En 2020, durante la presidencia de Trump, el Congreso estadounidense promulgó la «Ley de Responsabilidad de las Empresas Extranjeras». Según esta ley, si durante tres años consecutivos no se permite a la PCAOB revisar los papeles de trabajo de la firma de auditoría que audita a la empresa, la empresa auditada deberá dejar de cotizar en bolsa en Estados Unidos y retirarse del mercado.
Dos años después, en agosto de 2022, la Comisión Reguladora Bancaria de China (CSRC), el Ministerio de Hacienda de China y la PCAOB llegaron a un acuerdo, resolviendo este problema entre China y Estados Unidos. Ambas partes, siguiendo el principio de reciprocidad, cooperarán en asuntos de supervisión regulatoria: los papeles de trabajo de las firmas de auditoría chinas pueden ubicarse en sus sucursales en Hong Kong, y serán revisados por Estados Unidos bajo la supervisión de la CSRC. De esta manera, la incertidumbre se ha disipado y el camino para que las empresas chinas cotizen en bolsa en Estados Unidos se ha vuelto más fluido.
En resumen, la divulgación de información es un asunto jurídico, una regla. Entonces, ¿cómo se implementa específicamente? En general, las empresas que cotizan en bolsa en Estados Unidos realizan la divulgación de información presentando documentos en formato fijo a los organismos reguladores estadounidenses. Lo presento brevemente:
Cuando una empresa solicita la cotización en bolsa, debe presentar una solicitud de registro de acciones, generalmente en forma de formulario S-1 o F-1. Entre ellas, una parte muy importante es el prospecto, así como anexos como el informe de auditoría, y también incluye el dictamen legal de nuestro abogado, etc.
Después de que la empresa sale a bolsa, es obligatorio presentar anualmente el informe anual auditado, generalmente en forma de formulario 10-K o 20-F. Cada trimestre se debe presentar el informe trimestral, como el formulario 10-Q. El informe trimestral no requiere auditoría, solo la revisión de un auditor.
Si una empresa que cotiza en bolsa va a ocurrir cualquier hecho importante, debe informar oportunamente, generalmente en forma de formulario 8K.
Los directores, altos directivos y accionistas importantes deben informar a la Comisión de Bolsa y Valores de EE. UU. (SEC), y deben registrarse previamente y presentar un informe posterior cuando reduzcan sus participaciones.
Si una empresa que cotiza en bolsa quiere privatizarse y retirarse de la bolsa, también debe presentar una solicitud para cancelar su registro.
En resumen, al salir a bolsa en EE. UU., debes recordar que el sistema de divulgación de información es el núcleo, y debes revelar realmente la situación, tanto buena como mala.
Pregunta 8
Presentador - Jiao Shike:
¿Cuáles son los mecanismos de negociación y reglas del mercado clave que se deben conocer y cumplir en las bolsas de valores de EE. UU.?
Invitado - Li Songwei:
Las reglas de negociación de la Bolsa de Valores de Nueva York y del Nasdaq en EE. UU. no son exactamente iguales, cada una tiene sus propios sistemas de negociación detallados. Hoy mencionaré algunos mecanismos de negociación importantes y comunes entre ellas.
El primero es el sistema de negociación T+0. A diferencia de las acciones A de China, en EE. UU. se puede comprar y vender acciones el mismo día.
El segundo es que las bolsas de valores de EE. UU. tienen un mecanismo de disyuntores de mercado,es decir, toda la bolsa puede suspender las operaciones o incluso cerrar antes de tiempo. Si el índice general cae más del 7%, puede ocurrir un disyuntor. Si cae un 13% más, se produce otro disyuntor. Si el índice general cae un 20% en el día, se produce un tercer disyuntor, y puede que no haya más operaciones en el resto del día. El objetivo del disyuntor es que los participantes del mercado de valores se calmen. El disyuntor del mercado no es lo mismo que la suspensión de operaciones de una acción individual. Si la fluctuación de una acción individual es demasiado grande en un corto período, generalmente se suspende la negociación durante unos minutos. Mientras que el disyuntor del mercado se considera para el índice general.
En tercer lugar, en EE. UU. existe el mecanismo de venta en corto.A diferencia de las restricciones de financiación y préstamo de las acciones A de nuestro país, la venta en corto en EE. UU. es completamente legal, sin prácticamente restricciones. Consideran que el mecanismo de venta en corto puede limpiar las acciones de mala calidad del mercado. Hay un dicho chino que dice "Quien tiene la conciencia tranquila no teme a las sombras", y los estadounidenses tienen una idea similar.
Cuarto, un punto a tener en cuenta es que EE. UU. tiene el sistema de creadores de mercado.A diferencia de las acciones A actuales que utilizan la negociación electrónica centralizada avanzada, los creadores de mercado en EE. UU. ofrecen cotizaciones bidireccionales, puede haber una pequeña diferencia de precio, por supuesto, está regulado por un conjunto de sistemas de la Asociación Nacional de Corredores de Bolsa de EE. UU. Si nuestra empresa quiere cotizar en el Nasdaq de EE. UU., debe contratar a más de tres creadores de mercado para tener éxito en la cotización, y los creadores de mercado deben ser miembros de la Asociación Nacional de Corredores de Bolsa de EE. UU.
Quinto, EE. UU. también tiene el sistema de negociación de bloques.El sistema de negociación de bloques no difiere mucho del de China en términos generales, pero hay algunas diferencias evidentes en los detalles.
Por último, mencionaré el régimen de venta de acciones de los accionistas mayoritarios.Creo que muchos empresarios se preocupan especialmente por este tema. En Estados Unidos, el régimen de venta de acciones de los accionistas mayoritarios es muy diferente al de la A-Share de China. Si un accionista mayoritario quiere vender sus acciones, debe informar a la Comisión de Bolsa y Valores de Estados Unidos al menos con 15 días de antelación, divulgar públicamente el plan de venta de acciones, y también informar sobre la situación de la venta después de realizarla, sometiéndose a supervisión. Esto difiere mucho del régimen de informe ex post de nuestra A-Share de China. ¿Cómo verlo? La percepción varía según la posición en la que te encuentres.
Pregunta número nueve
Presentador - Jiao Shike:
En su práctica, ¿se ha enfrentado a consecuencias graves derivadas de riesgos en la emisión de valores de sus clientes? ¿Cómo pueden los empresarios detectar y prevenir estos riesgos con anticipación?
Invitado - Li Songwei:
Llevo más de 30 años como abogado, de los cuales más de 20 años he prestado servicios principalmente al mercado de capitales, habiendo tratado con empresas de todos los sectores. Por supuesto, no puedo revelar los nombres de mis clientes, solo puedo hablar desde mi experiencia personal sobre los riesgos que generan las actividades de emisión inadecuadas.
Primer aspecto: hablar sobre los riesgos generados por actividades de emisión o similares inadecuadas antes de la salida a bolsa.
Primero, abordaré los planes de participación accionaria de los empleados no normativos. Sé que actualmente muchas empresas de consultoría o asesoramiento, e incluso algunos abogados, ayudan a las empresas a implementar planes de participación accionaria de los empleados no normativos. Las empresas y los empresarios deben ser muy prudentes al respecto. Si el plan de participación accionaria de los empleados no se implementa correctamente, puede convertirse en un obstáculo para la salida a bolsa.
¿Por qué? Primero, si hay demasiados accionistas, hay que considerar si existe sospecha de recaudación ilegal de fondos. Segundo, incluso si el número de accionistas es legal, debido a que hay muchos documentos que firmar durante el proceso de salida a bolsa, ¿cuánto tiempo se necesitará para recoger las firmas de tantos accionistas? Recoger las firmas a tiempo se convierte en un problema. Tercero, durante el proceso de salida a bolsa, muchas cosas deben mantenerse en secreto. Con tantos pequeños accionistas que poseen una pequeña parte de las acciones, ¿es difícil mantener la confidencialidad? Cuarto, si hay muchos accionistas, ¿podría generar un problema de superación del límite de número de accionistas después de una fusión o adquisición? Por lo tanto, el plan de participación accionaria de los empleados es un asunto muy profesional, no debe implementarse fácilmente, no debe hacerse a la ligera, no debe hacerse de manera no normativa, y será más difícil corregirlo en el futuro.
Por lo tanto, mi recomendación de medida de prevención es que se debe operar de manera normativa el plan de participación accionaria de los empleados, especialmente controlar el número total de participantes, solo permitir que participen expertos técnicos y directivos que hayan hecho contribuciones significativas a la empresa, no demasiados, no de manera informal.
En segundo lugar, abordaré el plan de opciones sobre acciones para los empleados antes de la salida a bolsa, este tema es aún más importante. Muchas empresas de consultoría externas les están explicando cómo implementar las opciones. Pero tengo que recordarles seriamente que creo que un verdadero plan de opciones sobre acciones para los empleados solo puede ser implementado por empresas que ya cotizan en bolsa, y la mayoría de los planes de opciones sobre acciones para los empleados implementados por empresas no cotizadas son engañosos. ¿Por qué? Las empresas no cotizadas no tienen un mercado de acciones público, ¿dónde está el beneficio de las opciones? Además de tender una trampa a los empresarios y dibujar un pastel a los empleados, no tienen mucho significado práctico. Incluso si no les importa el significado práctico y solo lo hacen por apariencia, por favor consulten a un experto financiero. Según lo que sé, este tipo de supuestos planes probablemente aumentarán los costos financieros de la empresa, haciendo que sus estados financieros se vean mal. Cuando vayan a salir a bolsa, los auditores podrían pedirles que hagan provisiones de gastos. Por lo tanto, mi recomendación sobre el plan de opciones sobre acciones para los empleados es que lo hagan después de que la empresa salga a bolsa. Antes de la salida a bolsa, pueden tener algunas ideas, pueden comunicarse verbalmente, pero generalmente no se recomienda convertirlo en escrito. No compliquen el proceso de salida a bolsa, ya que el proceso de salida a bolsa ya es difícil de por sí, no hay necesidad de agregar una carga adicional. Por lo tanto, mi recomendación de medida de prevención es que implementen un plan de opciones normativo después de que la empresa salga a bolsa.
En tercer lugar, abordaré los planes de incentivo accionario no normativos. Según lo que sé, existen supuestamente veintitantos tipos de planes de incentivo accionario externos. Entonces, les diré que creo que solo dos tipos de incentivo accionario son verdaderos: uno es el plan de opciones después de la salida a bolsa, que permite a los empleados con contribuciones comprar acciones de la empresa a un precio relativamente bajo, este es el primero. El segundo es acciones de recompensa directa, o acciones restringidas. Los otros diversos tipos de planes de incentivo accionario, creo que la mayoría no cumplen con su nombre. Por ejemplo, acciones ficticias, recompensas que simulan el precio de las acciones, en realidad, no son más que bonos con otro nombre, no son verdaderos incentivos accionarios. El supuesto "corrupción del lenguaje" es la peor corrupción.
Algunos supuestos planes de incentivo accionario en sí mismos hacen que los empresarios regalen una parte de sus acciones a los empleados. Entonces, los empresarios deben considerar por sí mismos, si es apropiado, deben regalar si corresponde, o deben venderlas a los empleados a un precio bajo si corresponde. Mi punto de vista es que, esencialmente, si es un bono, háganlo como bono, no asignen todo a incentivo accionario.
Mi recomendación de medida de prevención de riesgos es: los bonos se manejan como bonos, las acciones regaladas se manejan como acciones regaladas, las acciones compradas se manejan como acciones compradas, háganlo según las reglas de manera normal. Ser pragmático es más simple. Si hay demasiados trucos, demasiados nombres, demasiados engaños, en cambio, es más fácil aumentar las dificultades de la salida a bolsa.
Segundo aspecto: hablar sobre los riesgos generados por actividades de emisión o similares inadecuadas durante el proceso de salida a bolsa.
A menudo me encuentro con empresarios que no prestan atención a las reglas en este aspecto, hacen una oferta pública de suscripción de acciones con anticipación. Las comunicaciones privadas no tienen ningún problema, pero para la recaudación pública debe contar con aprobación. ¿Cuándo se puede hacer publicidad públicamente, invitar a familiares y amigos a comprar acciones de su empresa? En Estados Unidos, al menos durante un corto período se debe hacer público su prospecto. Según la Ley Jobs, las pequeñas empresas pueden presentar el prospecto de manera confidencial, en ese momento, aún no se puede realizar la recaudación pública. Mi recomendación de medida de prevención es que consulten a su abogado estadounidense y a su corredor de bolsa estadounidense sobre cuándo se puede hacer publicidad públicamente, invitar a personas a comprar acciones de su empresa.
El segundo problema que se encuentra durante el proceso de salida a bolsa es una oferta pública de suscripción de acciones no normativa. Algunos empresarios piensan: "Si mis amigos quieren comprar acciones de mi empresa, ¿no puedo dejar que lo hagan a través de un corredor de bolsa?" No, aún debe ser a través de un corredor de bolsa, de lo contrario, el dinero que sus amigos pagan por las acciones de su empresa no puede ingresar a la cuenta de la empresa, y tampoco puede manejarlo como dinero privado. Además, si no se sigue el canal oficial, las acciones compradas por sus amigos tampoco se pueden entregarles. Por lo tanto, mi recomendación es que la oferta pública de suscripción de acciones se realice por el camino oficial, lo que puede evitar este tipo de riesgos.
Presentador - Jiao Shike:
Los dos puntos que acabamos de mencionar son aspectos a los que las empresas deben prestar especial atención durante el proceso de salida a bolsa. Uno se refiere a la emisión inadecuada antes de la emisión y salida a bolsa de la empresa, y el otro se refiere al sector de nuestra oferta pública de suscripción de acciones, que implica publicar información públicamente y compartir acciones públicamente, lo que podría afectar la salida a bolsa e incluso infringir las leyes y reglamentos de valores, ¿verdad?
Invitado - Li Songwei:
Exacto. En Estados Unidos, cualquier conducta que infrinja las leyes y reglamentos de valores puede enfrentar tres tipos de medidas de contramedida: una es la investigación administrativa, cuya consecuencia podría ser una multa; otra es la demanda colectiva, cuya consecuencia podría ser una indemnización;
y la tercera es la acusación penal, cuya consecuencia es la más grave. Recuerdo que hace unos años un empresario de Hong Kong fue buscado por Estados Unidos por infringir las leyes de valores en ese país. Creo que, en cuanto al mercado de valores, el camino legal siempre se puede recorrer al final. Si algunos empresarios se encuentran con ciertas dificultades y sienten que no pueden superarlas, les haré dos preguntas: Primero, ¿su empresa es rentable en condiciones de operación legal? Segundo, ¿el sector en el que se encuentra su empresa no es un sector en declive? Siempre que su empresa sea rentable y no se encuentre en un sector en declive, en condiciones normales tendrá la posibilidad de salir a bolsa. Estados Unidos tiene un sistema de registro, el mercado es el que evalúa si su empresa puede mantenerse en el mercado de capitales. Si se encuentra con un obstáculo específico que realmente no puede superar, entonces les recordaré: ¿han encontrado a las personas adecuadas, sus expertos y asesores son adecuados y tienen suficiente capacidad? Este punto, los empresarios deben reflexionar por sí mismos.
Servicio de Expertos
Presentador - Jiao Shike:
Desde su perspectiva profesional, ¿qué servicios puede ofrecer a los emprendedores?
Invitado - Li Songwei:
En cuanto a la salida a bolsa en el extranjero, nuestro bufete de abogados Yingke puede ofrecer a las empresas tres servicios jurídicos:
El primero, servicio de asesoría jurídica especializada en China para la salida a bolsa en el extranjero.
El trabajo principal incluye: establecer una estructura offshore, emitir informes de diligencia debida, participar en la redacción y modificación del prospecto, participar en la respuesta a consultas de la comisión de valores extranjera, emitir dictámenes jurídicos chinos, etc.
El segundo, servicio de asesoría jurídica especializada en la declaración en China para la salida a bolsa en el extranjero.
El trabajo principal incluye: participar en la redacción y modificación del informe de registro, revisar y modificar otros documentos de registro, participar en la respuesta a consultas de la Comisión Reguladora de Valores de China, emitir dictámenes jurídicos nacionales, etc.
El tercero, servicio de asesoría jurídica permanente del programa Early Bird para la salida a bolsa en el extranjero.
El trabajo principal incluye: participar en la organización y refinamiento del modelo de negocio, ordenar las relaciones vinculadas dentro del grupo, ayudar en la expansión empresarial y fusiones y adquisiciones, ayudar en el gobierno corporativo y el cumplimiento normativo, participar en la planificación previa de la empresa para acceder a los mercados de capitales, etc.
Las empresas, según su propio estado de desarrollo y el proceso de salida a bolsa, pueden elegir libremente entre nuestros tres productos de servicio.
Las empresas que ya pueden iniciar el proceso de salida a bolsa pueden elegir el servicio de asesoría jurídica especializada en China para la salida a bolsa en el extranjero, o el servicio de asesoría jurídica especializada en la declaración en China para la salida a bolsa en el extranjero, o ambos.
Las empresas que aún no están en condiciones de iniciar el proceso de salida a bolsa en esta etapa pueden elegir el servicio de asesoría jurídica permanente del programa Early Bird para la salida a bolsa en el extranjero. Este producto de servicio no es costoso, pero puede sentar una base sólida para que la empresa inicie oficialmente el proceso de salida a bolsa en el futuro. No solo ayuda a la empresa a evitar desviaciones, sino que también ayuda a ahorrar costos generales de salida a bolsa.
Esperamos que los emprendedores con ambición hagan crecer y fortalezcan sus empresas, convirtiéndolas en empresas de renombre internacional. Nosotros, los abogados de Yingke, estamos dispuestos a ofrecerle nuestra ayuda y servicio con dedicación.
Gracias a todos los emprendedores por su atención, ¡gracias a todos por ver esta transmisión en vivo!
Publicado originalmente en 金盒企业管理集团
