




المدونة
《هيمالا سوبر إنترفيو》 العدد 14 | المخاطر القانونية التي تواجهها أثناء عملية إصدار الأوراق المالية في الخارج
إنتاج: معهد هايما
تحرير: شياو جين
مقابلة هايما الفائقة تقدمها بالتعاون مع "محاضرات يوان تشوان للمستقبل للخبراء" ومجموعة جين بو لإدارة الشركات، بهدف استخلاص الرؤى والخبرات القيمة من رواد الأعمال الناجحين والخبراء والأكاديميين في مجال إدارة الأعمال والممارسة التجارية.
على طريق السعي نحو النجاح التجاري، يعتبر الإدراج في البورصة بلا شك معلمًا هامًا. ومع ذلك، ستواجه عملية الإدراج العديد من التحديات والمخاطر القانونية.
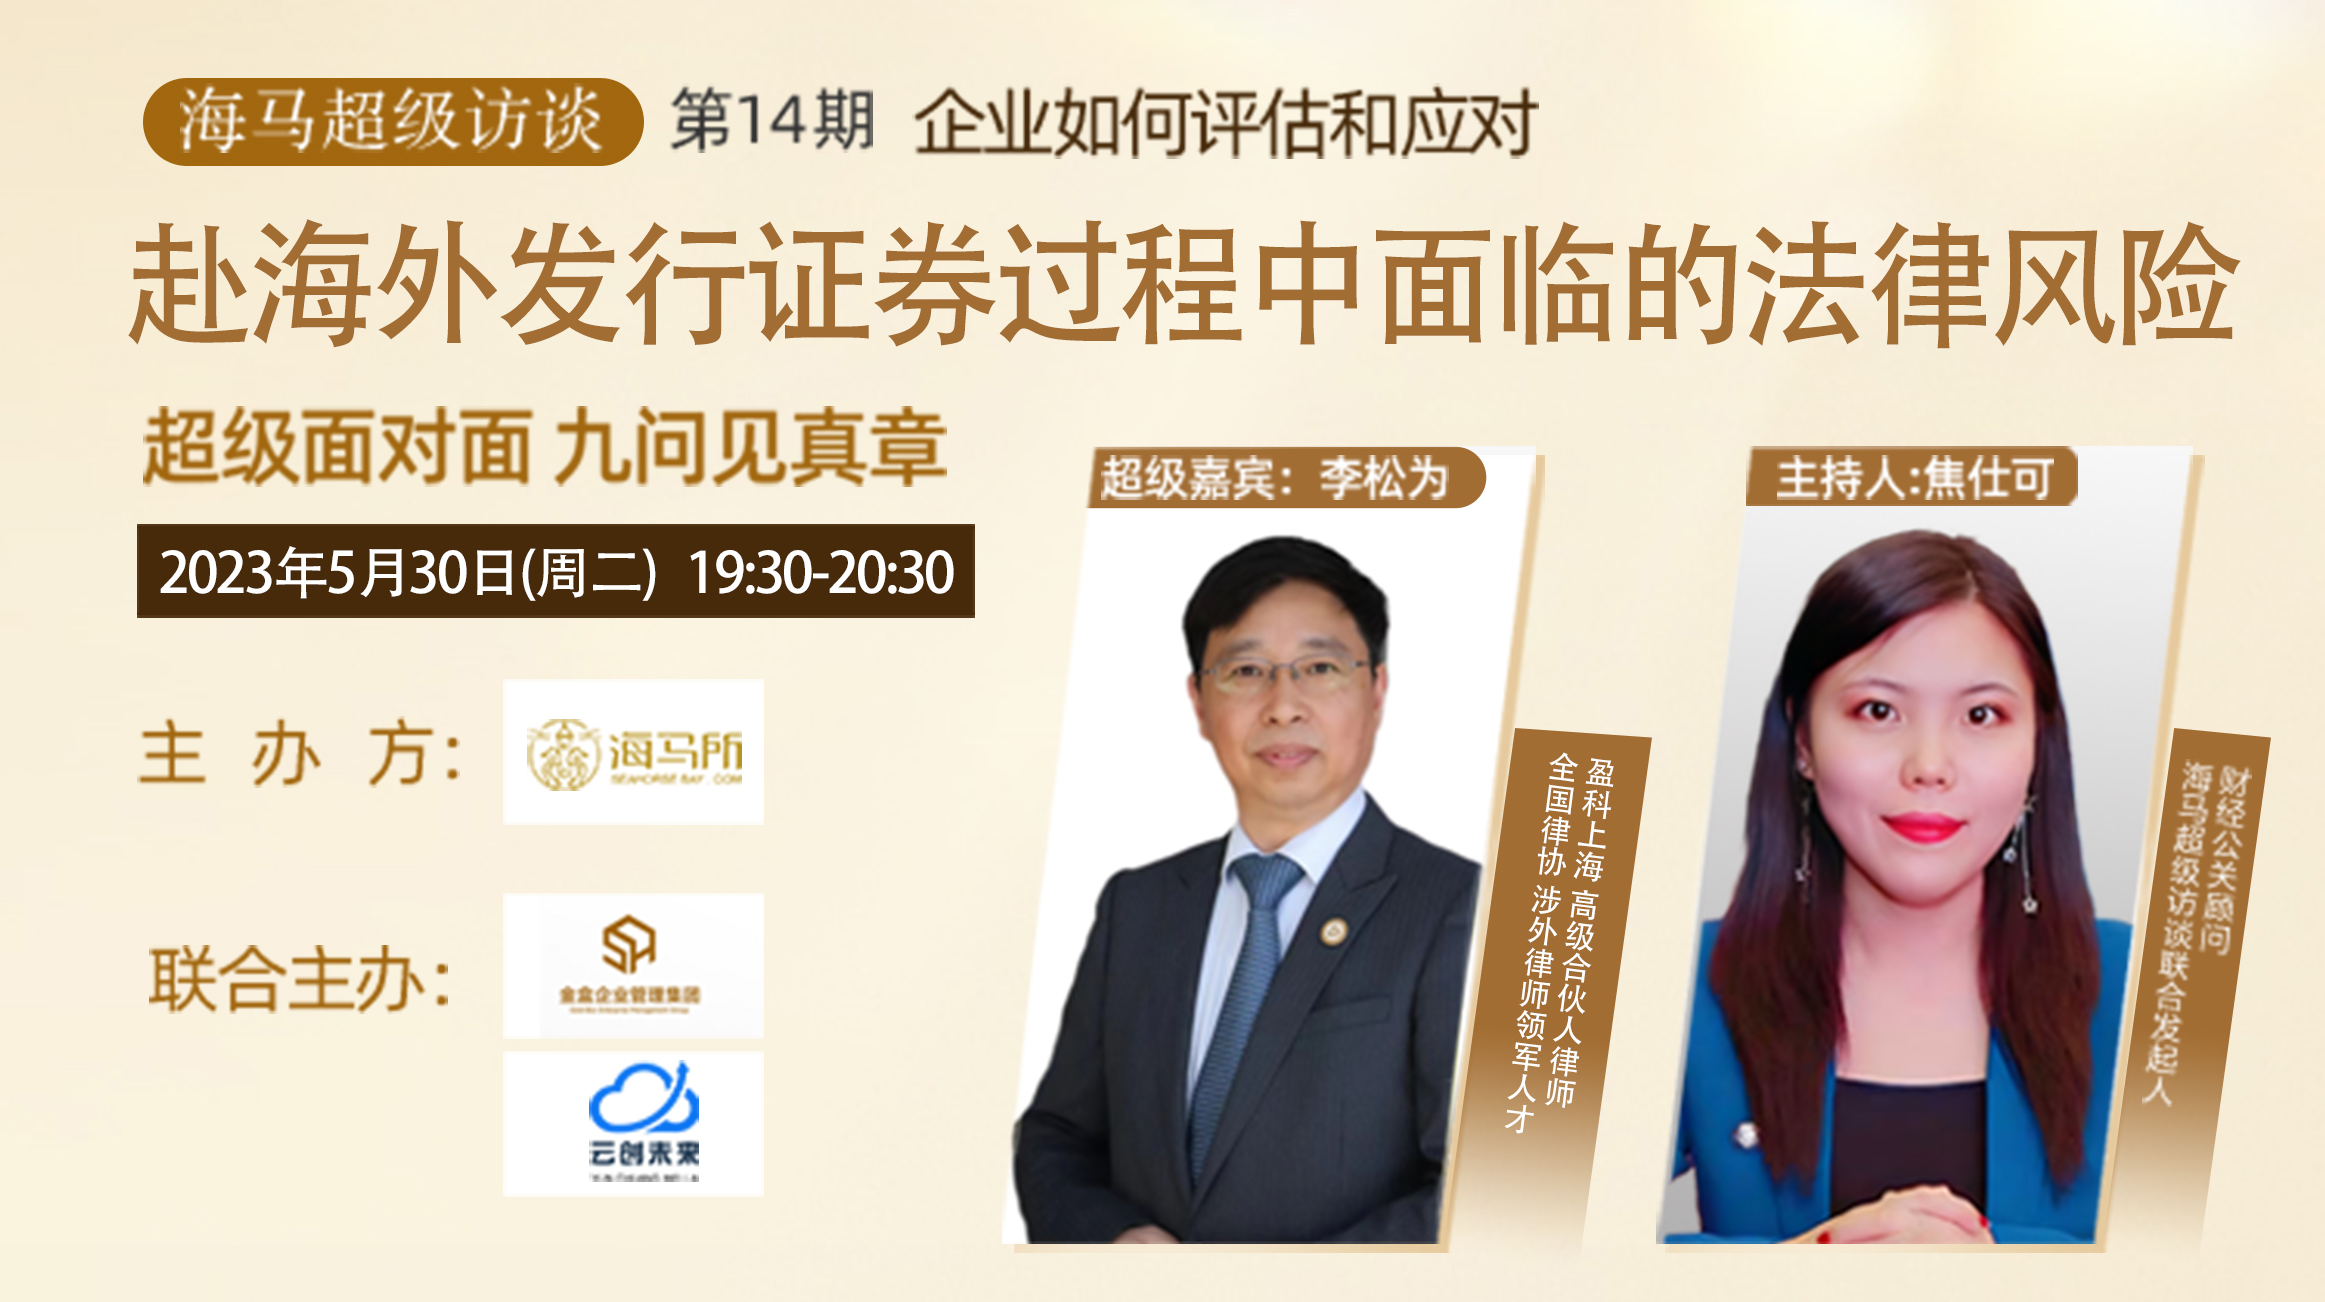
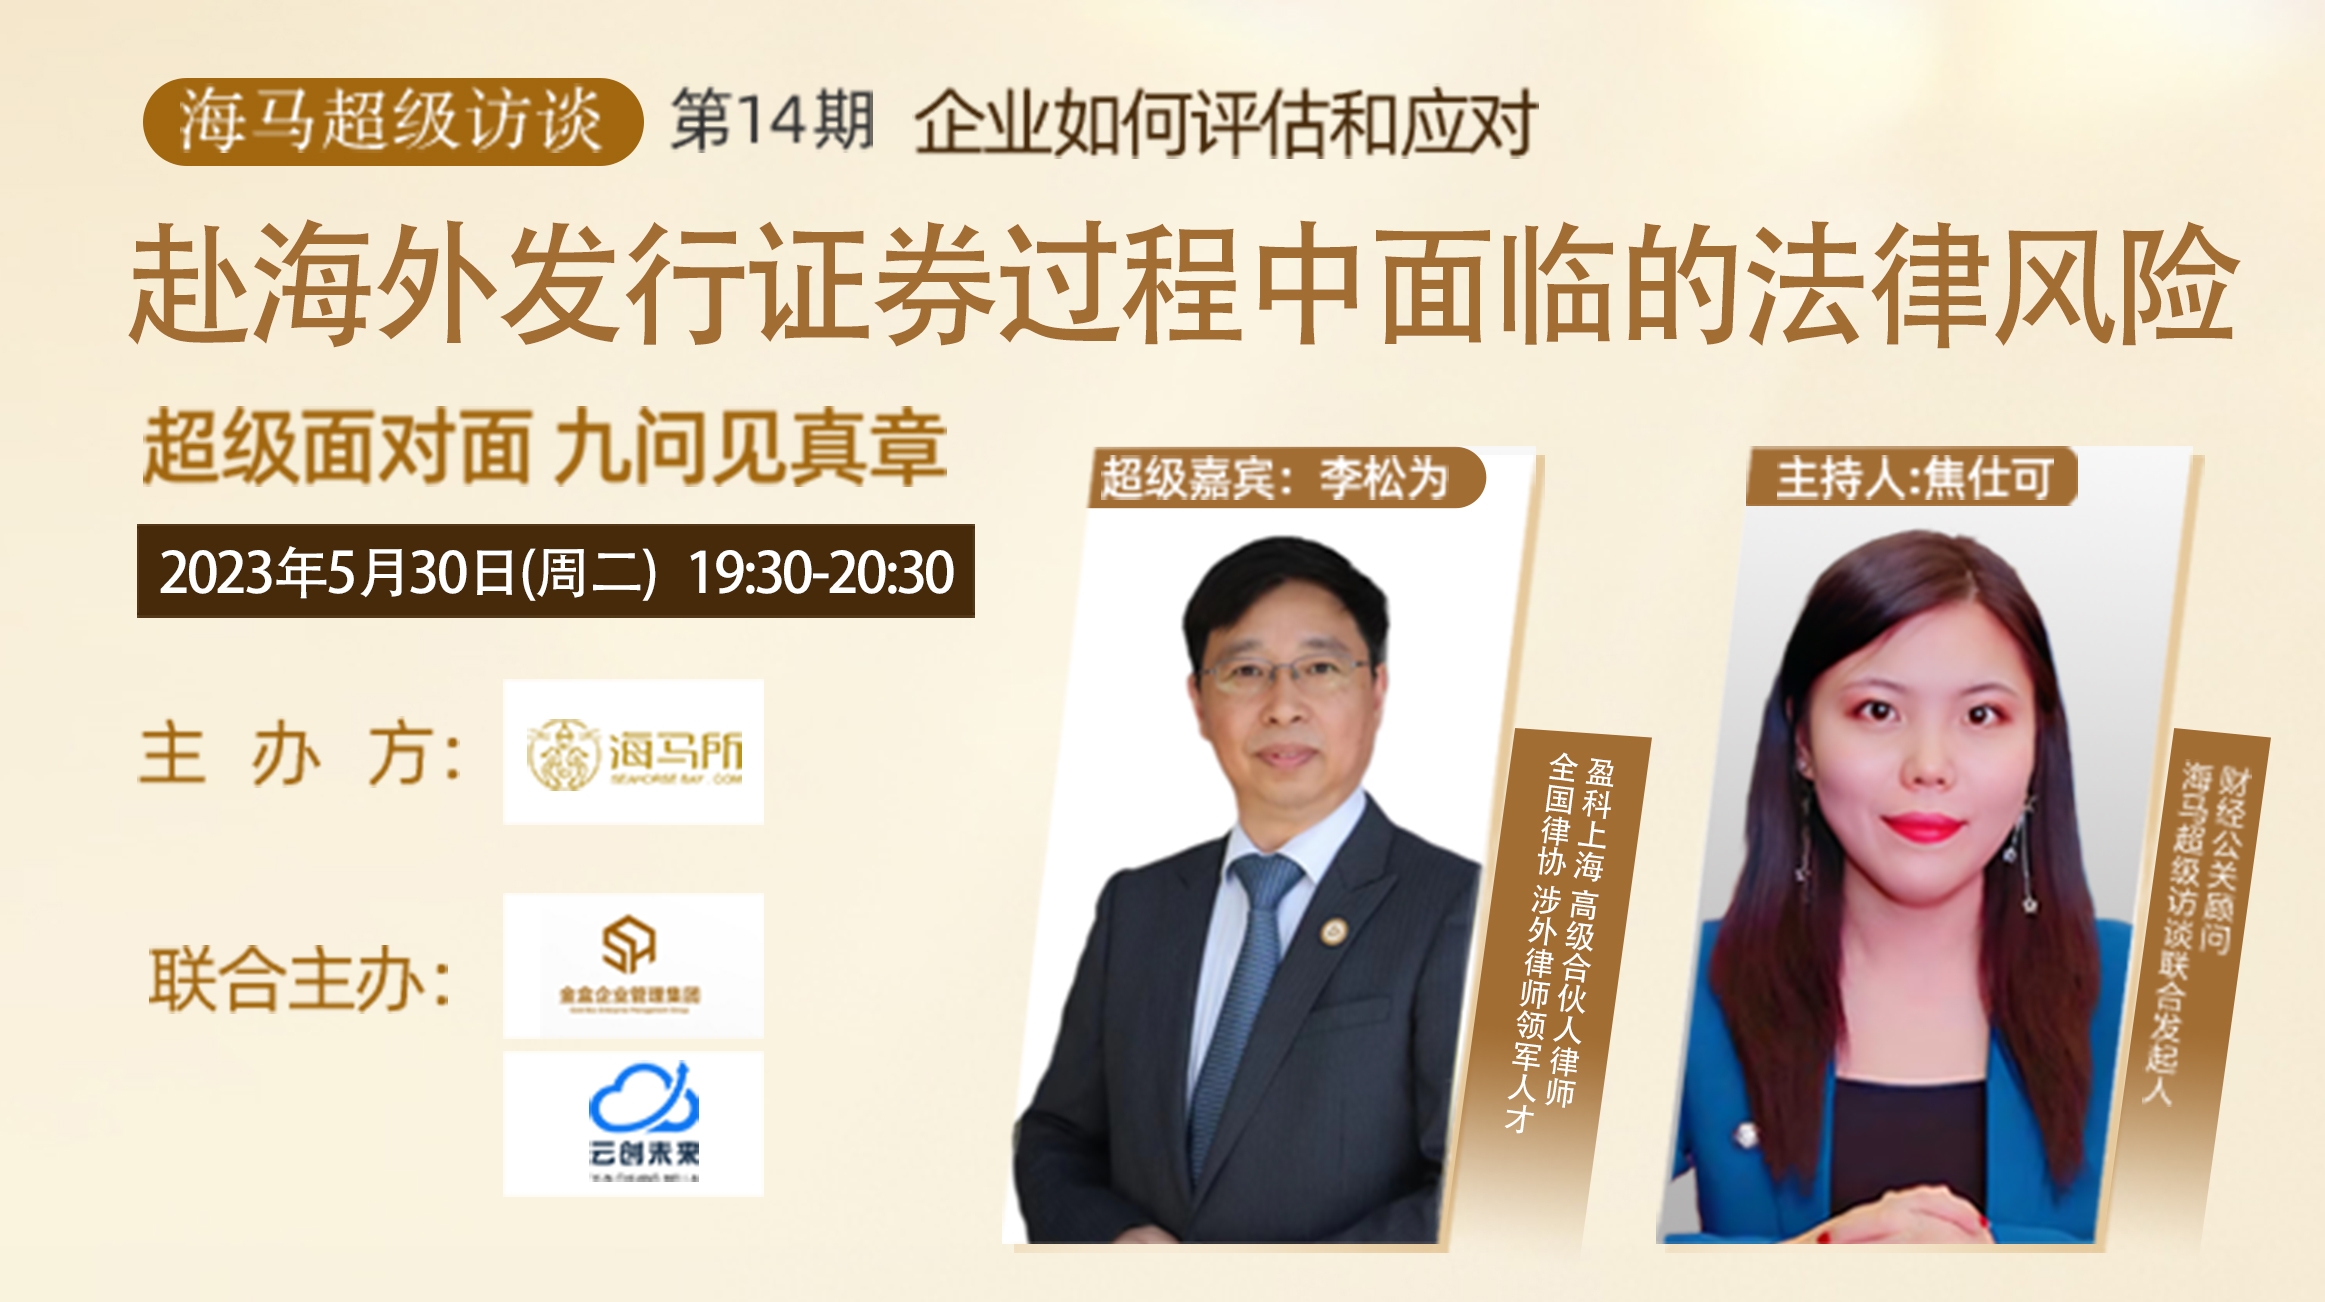
في 30 مايو 2023، أقيم البث المباشر عبر الإنترنت للحلقة الرابعة عشر من برنامج 【مقابلة هايما الفائقة】《كيف تقيم الشركات وتواجه المخاطر القانونية في عملية إصدار الأوراق المالية في الخارج؟》 الذي نظمه معهد هايما وبالتعاون مع يوان تشوان للمستقبل ومجموعة جين بو لإدارة الشركات.
في هذه الحلقة، تم دعوة خاصة المحامي لي سونغوي، الشريك الأول في مكتب يينغكه في شنغهاي، والموهبة الرائدة في المحاماة الخارجية في رابطة المحامين الوطنية، لزيارة غرفة البث في【مقابلة هايما الفائقة】. قام بتحليل عميق للمشاكل القانونية التي قد تظهر في عملية الإدراج، مثل متطلبات الامتثال، الإفصاح عن المعلومات، هيكل الملكية، وغيرها، لتقديم الإجابات على استفسارات رواد الأعمال. سواء كانت شركات ناشئة حديثة التأسيس أو شركات ناضجة تسعى لمزيد من النمو، فإن هذه المقابلة ستقدم توجيهات وإلهامات قيمة للجميع.
بدون إطالة الوقت، دعونا نرى ما هي النقاط المفيدة! (هذه المقالة نسخة مختصرة من البث المباشر)
تابع حساب ويشات الرسمي، ويمكنك حجز البث المباشر لمقابلة هايما الفائقة!
لي سونغوي الضيف المميز في هذه الحلقة
مكتب يينغكه للمحاماة، فرع شنغهاي
شريك أول محامي
الموهبة الرائدة في المحاماة الخارجية في رابطة المحامين الوطنية
حصل على جوائز صناعية من المستوى الإقليمي، مستوى البلدية والمستوى الوطني
محكم مسجل في لجان التحكيم مثل لجنة التحكيم في شنغهاي، عضو في معهد التحكيم الملكي البريطاني، ومدير مستقل في الشركات المدرجة في البورصة الصينية.
المجالات المهنية تشمل الإدراج في البورصات الخارجية، رأس المال الاستثماري والاستثمار الخاص، الصناديق والائتمانات، الاستثمار الأجنبي والاستثمار الخارجي، الاندماج والاستحواذ، شؤون الشركات الخارجية، التكنولوجيا العالية و TMT، البناء والعقارات، التحكيم التجاري والدعاوى، التفاوض والكتابة للعقود الإنجليزية وغيرها.
القضايا التمثيلية:
إدراج 5 شركات في بورصة ناسداك الرئيسية، إدراج أكثر من 20 شركة في سوق OTC الأمريكي، العديد من تمويلات الاستثمار الخاص بمبالغ تصل إلى مئات الملايين من اليوانات، والعديد من القضايا الناجحة الرائدة في الصناعة.
الكتب التي شارك في تأليفها:
《طريق نمو المحامين الشباب في شنغهاي》
《مختارات القضايا الكلاسيكية لمكتب جينغتشن للمحاماة》
《دخول وول ستريت》
《الممارسات في إدراج شركات الصين الكبرى وإعادة إدراجها بعد الخصخصة》 (سلسلة محاضرات)
جياو شيكي مقدم البرنامج
مؤسس مشارك لـ "هايما سوبر إنترفيو"
مستشار علاقات عامة مالية
صحفي مالي مخضرم
عمل سابقاً في مؤسسات استثمارية معروفة ووسائل إعلام مالية، وألف العديد من تقارير البحث الصناعية.
السؤال الأول
مقدم البرنامج - جياو شيكي:
في过程准备拟ة للطرح العام الأولي في الولايات المتحدة، ما هو أهم استعداد للامتثال القانوني في رأيك؟
الضيف - لي سونغوي:
بصفتي محامياً، أود أن أقول أنه يجب على كل企业 أن تكون متوافقة قانونياً بشكل كامل. سواء كانت الشركة تطرح أسهمها للاكتتاب العام في الولايات المتحدة أو في أسواق رأس المال الدولية الأخرى، يتطلب الأمر من قيادة الشركة إيلاء اهتمام كافٍ، والقيام بعملية التنظيم بشكل طبيعي في الأوقات العادية، ثم القيام بالمراجعة والتنظيم قبل الطرح العام. بالطبع، الامتثال القانوني الكامل هو الهدف العام، ولكن في العمل العملي، يمكن التركيز على ثلاثة جوانب رئيسية.
الجانب الأول هو الامتثال القانوني للهيكل التنظيمي.
أي أن تأسيس الشركة وتطورها التاريخي يجب أن يتوافق مع متطلبات القانون الصيني، خاصة متطلبات "قانون الشركات". على سبيل المثال، هل نظام الشركة الأساسي (النظام الداخلي) منظم؟ هل مساهموك مؤهلون؟ هل إدارتك مؤهلة؟ هل حوكمة الشركة منظمة؟ هل عقدت اجتماعات الجمعية العامة للمساهمين ومجلس الإدارة بشكل طبيعي واتبعت الإجراءات؟ بالإضافة إلى ذلك، إذا كانت شركتك شركة مملوكة للدولة في تاريخها، فهل كانت عملية إعادة الهيكلة قانونية في ذلك الوقت؟ هل رأس مال الشركة مدفوع بالكامل؟ أو هل كان الدفع متوافقاً مع القواعد، وهل تم الدفع بأصول غير ذات قيمة؟ كما يجب التحقق مما إذا كانت هناك حوادث عقوبات بسبب عدم الامتثال في التاريخ.
بالإضافة إلى ذلك، تحتاج شركتك أثناء عملية الطرح العام إلى بناء هيكل خارجي على أساس الشركة المحلية، فهل كانت عملية بناء الهيكل بأكمله متوافقة قانونياً؟ هل نتيجة البناء متوافقة قانونياً؟ هل تم انتهاك بعض القوانين واللوائح الصينية؟ على سبيل المثال، هل تم انتهاك "قواعد اندماج الشركات الأجنبية في الأراضي الصينية" الصينية، أو "إشعار بشأن مسائل إدارة العملات الأجنبية للاستثمار المالي الخارجي للمقيمين الداخليين من خلال شركات الأغراض الخاصة والاستثمار العكسي" وغيرها من القوانين واللوائح.
بالإضافة إلى ذلك، أثناء عملية الطرح العام في الخارج، إذا كانت هناك بعض الشركات التابعة لمجموعتك الموجودة في الخارج، فهل تتوافق هذه الشركات الأجنبية مع القوانين واللوائح المحلية؟ على سبيل المثال، إذا قمت بتأسيس شركة في سنغافورة، فوفقاً لقانون سنغافورة، يجب أن يكون هناك مقيم محلي بين مديري هذه الشركة. أي أنه إذا كان للشركة 2 إلى 3 مديرين، يجب أن يكون أحدهم مقيماً محلياً في سنغافورة. بالإضافة إلى ذلك، تحتاج أيضاً إلى الامتثال لمتطلبات القوانين في مكان الطرح العام، على سبيل المثال، تتطلب الولايات المتحدة أن يكون عدد المديرين المستقلين في الشركات المدرجة أكبر من عدد المديرين المعينين من قبل المساهمين، ويجب أن تتكون لجنة التعويضات، لجنة الترشيح، لجنة المراجعة في مجلس الإدارة من مديرين مستقلين.
الجانب الثاني هو الامتثال القانوني للأعمال، بما في ذلك أن يكون نطاق نشاط الشركة متوافقاً مع القوانين واللوائح المتعلقة بإدارة الاستثمار الأجنبي، وأن تقوم الأنشطة التجارية بشكل صحيح، ولا يمكن الحصول على فرص تجارية وزيادة الأرباح من خلال الفساد، ويجب الالتزام بالقوانين واللوائح في مجالات قانون العمل، قانون مكافحة الاحتكار وغيرها.
أخيراً، أود أن أتحدث عنالجانب الثالث، وهو أن المالية والضرائب يجب أن تكون متوافقة قانونياً بالتأكيد، يجب الاحتفاظ بالدفاتر بشكل منظم، وتحسين الرقابة الداخلية، ودفع الضرائب وفقاً للقانون.
أود أن أقول أنه يجب على كل企业 أن تكون متوافقة قانونياً بشكل كامل. سواء كانت الشركة تطرح أسهمها للاكتتاب العام في الولايات المتحدة أو في أسواق رأس المال الدولية الأخرى، يتطلب الأمر من قيادة الشركة إيلاء اهتمام كافٍ، والقيام بعملية التنظيم بشكل طبيعي في الأوقات العادية، ثم القيام بالمراجعة والتنظيم قبل الطرح العام. بالطبع، الامتثال القانوني الكامل هو الهدف العام، ولكن في العمل العملي، يمكن التركيز على ثلاثة جوانب رئيسية.
السؤال الثاني
المقدم - جياو شيكي:
تطلب لجنة تنظيم الأوراق المالية في الصين من الشركات الصينية داخل البلاد التي تسعى للإدراج في الأسواق الخارجية أن تخضع للتسجيل، ما الاستعدادات التي تحتاجها الشركات وما المخاطر التي يجب الانتباه إليها؟
(الخلفية: في 17 فبراير 2023، بعد موافقة مجلس الدولة، أصدرت لجنة تنظيم الأوراق المالية في الصين (المشار إليها فيما يلي بـ "لجنة تنظيم الأوراق المالية في الصين") ما مجموعه 6 قواعد ونظامات متعلقة بإدارة تسجيل الإدراج في الأسواق الخارجية، بما في ذلك "الطريقة التجريبية لإدارة إصدار الأوراق المالية والإدراج للشركات داخل الصين في الأسواق الخارجية" (المشار إليها فيما يلي بـ "الطريقة التجريبية للإدارة") و5 أدلة تكميلية، وبدأت تطبيقها اعتبارًا من 31 مارس 2023. في 24 فبراير 2023، أصدرت لجنة تنظيم الأوراق المالية في الصين بالتعاون مع وزارة المالية، مكتب الدولة للسرية، ومكتب الدولة للأرشيفات "القواعد المتعلقة بتعزيز أعمال السرية وإدارة الأرشيفات المرتبطة بإصدار الأوراق المالية والإدراج للشركات داخل الصين في الأسواق الخارجية"، وبدأت تطبيقها في نفس وقت تطبيق "الطريقة التجريبية للإدارة" اعتبارًا من 31 مارس 2023.)
الضيف - لي سونغوي:
كما قال المقدم للتو، اعتبارًا من 31 مارس من هذا العام، طبقت بلدنا "الطريقة التجريبية لإدارة إصدار الأوراق المالية والإدراج للشركات داخل الصين في الأسواق الخارجية" بالإضافة إلى بعض الأدلة التكميلية. هذه الطرق التجريبية والأدلة مجتمعة تسمى في قطاعنا بالقواعد التنظيمية الجديدة.
معنى هذه القواعد الجديدة هو أنه في الماضي، كانت الشركات داخل بلادنا التي تذهب إلى هونغ كونغ لإصدار أسهم H تخضع لمراجعة لجنة تنظيم الأوراق المالية في الصين. الآن، جميع الشركات الصينية التي تسعى للإدراج في الأسواق الخارجية، سواء كانت تصدر أسهم H مباشرة في الخارج، أو تدمج نفسها بشكل غير مباشر تحت شركة أم مدرجة في الأسواق الخارجية وتستخدم طريقة الإدراج غير المباشرة هذه، يجب أن تخضع لنظام الرقابة التابع للجنة تنظيم الأوراق المالية في الصين. هذه يجب أن تكون أكبر تغيير نظامي منذ أكثر من 20 عامًا من تاريخ إدراج الشركات الصينية في الأسواق الخارجية.
في ظل هذا التغيير النظامي الكبير، أعتقد أن الشركات يجب أن تأخذ في الاعتبار الاستعدادات من جميع الجوانب.
أولاً، يجب أن تكون مستعدة نفسيًا، وأن تتعرف على روح القواعد التنظيمية الجديدة وتدرسها بجدية.
ثانياً، يجب أن تكون مستعدة من الناحية البشرية، أي يجب أن توظف أشخاصًا مناسبين، بما في ذلك الموظفين القانونيين والموظفين المتعلقين بالأوراق المالية داخل الشركة، بالإضافة إلى الاستعانة بخبراء خارجيين، وخاصة أن قيادة الشركة يجب أن تولي اهتمامًا وتشارك.
ثالثاً، يجب أن تكون مستعدة من الناحية المتعلقة بالمواد. كشركة، يجب أن تنشئ وتحسن أرشيفاتها الخاصة، سواء كانت مالية، تجارية، أو تنظيمية.
رابعاً، يجب أن تكون مستعدة للرد خلال عملية التسجيل. لأن لجنة تنظيم الأوراق المالية في الصين ستطرح استفسارات متنوعة بعد استلام المواد، لذلك يجب أن نكون مستعدين بشكل كامل للرد.
النقطة الخامسة: الاستعداد للتنسيق الجيد.هل تتوافق وثائق طلب التسجيل مع الوثائق المساعدة الأخرى، وهل تتوافق وثائق طلب التسجيل المحلية مع نشرة الإصدار للطرح العام في الخارج؟ كل هذا يتطلب مراجعة وتنسيقًا دقيقًا.
أما بالنسبة لنقاط المخاطر التي يجب الانتباه إليها أثناء عملية طلب التسجيل المحلي للشركات، فأعتقد مبدئيًا أن هناك 5 نقاط يجب مواجهتها وتجنبها. النقطة الأولى: إذا لم تقم بالتسجيل عندما يجب عليك ذلك، فقد يؤدي ذلك إلى عدم قدرتك على الطرح العام، وربما يتم إدراجك في القائمة السوداء، مما يجعل من الصعب عليك الدخول إلى سوق رأس المال في المستقبل. النقطة الثانية: إذا لم تكن مستعدًا بشكل كافٍ، فمن المحتمل جدًا أن تواجه خطر فشل التسجيل. لذلك يجب أن تكون مستعدًا نفسيًا وبشريًا، مثل الجوانب التي ذكرتها للتو. النقطة الثالثة: خطر الإفصاح الكاذب. يجب أن تكون موادك حقيقية تمامًا، إذا كانت المواد التي تقدمها كاذبة، فقد يتم اكتشافها من قبل موظفي لجنة تنظيم الأوراق المالية الصينية، لأنهم عملوا في سوق رأس المال لسنوات عديدة ولديهم خبرة واسعة. النقطة الرابعة: خطر نقص الوثائق الداعمة. إذا لم تحفظ الوثائق بشكل جيد في العادة، على الرغم من أنك تقول أشياء منطقية، ولكن لا يمكنك تقديم الوثائق الداعمة كأساس، فمن المحتمل جدًا ألا يتم الموافقة على تسجيلك. النقطة الخامسة: يجب ألا توجد تناقضات بين الوثائق المختلفة. سيتم استجوابك والتساؤل عن التناقضات بشكل خطير ومتكرر. قد يؤدي ذلك إلى تأخير عملية طرحك العام بسبب الوقت حتى لو تمت الموافقة على التسجيل في النهاية.
لذلك أعتقد أنه يجب على الجميع أن يتذكروا جيدًا عند مواجهة القواعد التنظيمية الجديدة، أننا نواجه حاليًا مراجعتين عند طرحنا العام في الخارج: إحداهما مراجعة هيئة تنظيم الأوراق المالية والبورصة في مكان الطرح، والأخرى مراجعة لجنة تنظيم الأوراق المالية الصينية في بلدنا، لذلك يجب على الجميع القيام بالعمل في هذين الجانبين.
المقدم - جياو شيكي:
لقد كنت أتابع مؤخرًا بعض حالات تسجيل الشركات التي تحتاج إلى استكمال موادها والتي تم نشرها على الموقع الرسمي للجنة تنظيم الأوراق المالية الصينية، والعديد من رجال الأعمال يشعرون بالحيرة عند رؤية مثل هذه المعلومات، ولا يعرفون كيف يتعاملون معها. أعتقد أن المحامي لي يمكنه تقديم الكثير من النصائح المهنية لنا.
الضيف - لي سونغوي:
نعم، يمكننا تقديم خدمات قانونية متخصصة في مجال التسجيل الداخلي، أي مساعدة الشركات على القيام بعملية التسجيل بشكل جيد. على سبيل المثال، عندما تقدم لجنة تنظيم الأوراق المالية الصينية ملاحظات، كيف يمكننا تقديم المواد والتوضيح للجنة من زاوية الامتثال القانوني والأسس.
السؤال الثالث
المقدم - جياو شيكي:
ما هي المخاطر القانونية التي يجب الانتباه إليها عند إنشاء هيكل خارجي للشركات أثناء عملية طرحها العام؟
الضيف - لي سونغوي:
إن إنشاء هيكل خارجي هو خطوة ضرورية في عملية طرح الشركات الداخلية للأسهم في الخارج بشكل غير مباشر. من تجربتي الشخصية، عادة ما تحتاج إلى تجنب ثلاثة أنواع من المخاطر في هذا المجال.
النوع الأول من المخاطر التي يجب تجنبها هو مخالفة الشرعية.
يجب أولاً الامتثال للقوانين واللوائح الصينية، لأن شركاتنا الأولى أو الأكثر أهمية تقع داخل الحدود. بالإضافة إلى ذلك، القوانين واللوائح الصينية تنطبق أيضاً على رجال الأعمال الصينيين. على سبيل المثال، القواعد التي ذكرتها سابقاً حول استحواذ المستثمرين الأجانب على الشركات المحلية، والإشعار المتعلق بقواعد إدارة التمويل والاستثمار الخارجي للمقيمين المحليين من خلال شركات الأغراض الخاصة، هذه كلها قوانين يجب على رجال الأعمال أن يكونوا على دراية بها ويتبعوها، كما يجب على المحامين الذين يساعدون رجال الأعمال في بناء الهياكل الخارجية أن يكونوا على دراية كبيرة بهذه القوانين واللوائح. هناك أيضاً قوانين ولوائح أخرى يجب التعامل معها بجدية. على سبيل المثال، عند بناء هيكل VIE، تتطلب القواعد التنظيمية الجديدة أن تحصل الشركات على موافقة السلطات الصينية المعنية عند استخدام هيكل VIE.
بالإضافة إلى ذلك، أثناء عملية بناء الهيكل الخارجي لمجموعة شركاتك، من المؤكد أنك ستقوم بإنشاء شركات فرعية لمجموعتك في دول ومناطق أخرى، وهذا يتطلب أيضاً الامتثال للقوانين المحلية. على سبيل المثال، دفع الضرائب المحلية وفقاً للقانون، والإبلاغ عن الوضع المالي للشركة الفرعية المحلية وفقاً للقانون، إلخ. بالإضافة إلى ذلك، يجب الامتثال لقوانين ولوائح مكان الإدراج. على سبيل المثال، إذا ذهبت للإدراج في الولايات المتحدة، فإن عدد أعضاء مجلس الإدارة المستقلين في شركتك أقل من العدد الذي يتطلبه القانون، فمن المؤكد أن هذا لن يسمح بالإدراج، لذا فإن الامتثال للقانون هو النقطة الأولى في مواجهة المخاطر.
النوع الثاني من المخاطر التي يجب تجنبها هو مخاطر الأخطاء في إعادة الهيكلة.
تحتاج عملية إعادة الهيكلة إلى مساعدة من محترفين ذوي خبرة معينة. ألتقي غالباً ببعض وسطاء الأوراق المالية أو مستشاري التمويل الذين يأتون إلي قائلين إن شركة ما تريد الإدراج في هونغ كونغ أو الولايات المتحدة، لكن هيكلها تم بناؤه بشكل خاطئ. هذا في الواقع أمر محرج، لأن الخطأ سيبقى موجوداً بعد حدوثه. الآن، السجلات الإلكترونية لتغيير الشركات المحلية تدخل في نظام إدارة السوق الوطني، ولا يمكن تغييرها أو إلغاؤها. لذلك، إذا حدثت بعض الأخطاء أثناء عملية إعادة الهيكلة، فمن السهل أن يؤدي ذلك إلى مخاطر كبيرة، مثل خطر عدم قدرة الشركة الجديدة والشركة القديمة على دمج القوائم المالية. إذا حدث ذلك للأسف، فقد يتطلب الأمر إعادة بدء عملية الإدراج بأكملها بعد عامين أو ثلاثة أعوام.
النوع الثالث من المخاطر التي يجب تجنبها هو مخاطر تكاليف إعادة الهيكلة المرتفعة.
إعادة الهيكلة أيضاً عمل تقني. على سبيل المثال، أثناء عملية إعادة الهيكلة، ستقوم العديد من الشركات الصينية بإنشاء الشركة الأم الخارجية المعتزم إدراجها في جزر كايمان. إذا قمت بتحديد رأس مال شركة جزر كايمان بشكل كبير، فقد تضطر إلى دفع رسوم صيانة أعلى سنوياً في المنطقة، وهذا سيستمر إلى الأبد. لذلك، هناك مهارات في إعادة الهيكلة، وننصح رجال الأعمال بالحصول على مساعدة من محترفين ذوي خبرة، مثل استئجار محامين ذوي خبرة.
 السؤال الرابع
المقدم - جيا شيكه:
في عمليات الاندماج والاستحواذ عبر الحدود وإعادة الهيكلة، ما هي القضايا القانونية التي يجب على الشركات المعتزمة الإدراج في الولايات المتحدة الانتباه إليها؟
الضيف - لي سونغوي:
إجراء عمليات الاندماج والاستحواذ عبر الحدود وإعادة الهيكلة قبل الإدراج هو ظاهرة شائعة للشركات المعتزمة الإدراج.
أعتقد أن عمليات الاندماج وإعادة الهيكلة عبر الحدود الوطنية تنقسم إلى نوعين.
النوع الأول هو عمليات الاندماج وإعادة الهيكلة عبر الحدود الوطنية بين الشركات المرتبطة.
بعض رجال الأعمال بالإضافة إلى امتلاكهم شركات ناضجة في البر الرئيسي للصين، فقد أنشأوا بالفعل بعض الشركات الإنتاجية أو التسويقية في الخارج وغيرها، والمالك الفعلي النهائي لهذه الشركات المحلية والأجنبية هو رجل الأعمال الصيني. عمليات الاندماج وإعادة الهيكلة بين هذه الشركات، من الناحية الدقيقة، هي مجرد إعادة هيكلة للشركة، أي تنظيم بعض الشركات المرتبطة في مجموعة شركات.
في هذه العملية، يجب أولاً الالتزام بالقوانين واللوائح، بما في ذلك قواعد اندماج الشركات الأجنبية التي ذكرتها سابقاً، وقواعد استثمار المقيمين الصينيين العائدين، بالإضافة إلى الالتزام بقوانين الضرائب في جميع البلدان، وتجنب التهرب الضريبي أو التخلف عن دفع الضرائب أثناء عملية إعادة الهيكلة.
ثانياً، أثناء عملية إعادة الهيكلة بين الشركات المرتبطة، قد يتم استثمار مستثمرين خاصين خارجيين، مما يوفر للشركة رأس المال، وقد يجلب أيضاً بعض العلاقات التجارية أو الفرص التجارية. عند استثمار المستثمرين الخاصين، يجب الانتباه إلى ألا يفقد رجل الأعمال السيطرة على الشركة المراد طرحها للاكتتاب العام، أي يجب أن يظل المالك الفعلي الأصلي محتفظاً بموقعه كمالك فعلي. بالإضافة إلى ذلك، يجب أن تكون العملية منظمة بشكل صحيح وقانوني.
بالإضافة إلى ذلك، أثناء إعادة الهيكلة، قد يكون هناك بعض الموظفين الذين يرغبون في المساهمة بالأسهم، أو مختلف الأطراف ذات الصلة الذين يرغبون في المساهمة بالأسهم، لذلك يجب الانتباه إلى عدد المساهمين، ويجب ألا يتجاوز العدد 200 شخص. وفقاً للقواعد الصينية الحالية، الحد الأقصى لعدد المساهمين في الشركة المراد طرحها للاكتتاب العام هو 200 شخص، وأحياناً يجب حساب العدد بشكل شامل. تجاوز عدد المساهمين 200 شخص يعتبر بسهولة اشتباه في جمع الأموال بشكل غير قانوني، وجمع الأموال بشكل غير قانوني ليس مجرد مسألة مدنية بسيطة، بل قد يتعلق بمخاطر جنائية. لذلك يجب على الجميع الانتباه إلى التحكم في عدد المساهمين. إذا كان هناك شك، يمكن استشارة محامين متخصصين.
بالإضافة إلى ذلك، عند إجراء عمليات الاندماج وإعادة الهيكلة بين الشركات المرتبطة، لا يجب وضع شركات متعددة تعمل في نفس النشاط التجاري داخل المجموعة وخارجها على التوالي. في هذه الحالة، سيؤدي ذلك إلى منافسة تجارية بين مجموعة الشركات المراد طرحها للاكتتاب العام والشركات غير المشاركة في الاكتتاب العام، وكلاهما تحت سيطرة نفس المالك الفعلي. المنافسة التجارية هي أمر غير مقبول على الإطلاق من قبل هيئات الرقابة على الأوراق المالية، وغير مقبول أيضاً من قبل المساهمين العاديين في السوق، وهي إشارة حمراء، بدون استثناء.
النوع الثاني هو عمليات الاندماج وإعادة الهيكلة عبر الحدود الوطنية بين الشركات غير المرتبطة، والقضايا القانونية التي يجب الانتباه إليها هي:
أولاً، يجب الانتباه إلى الحفاظ على السيطرة دون تغيير أثناء العملية.
ثانياً، لا يجب أن تقلل عمليات الاندماج وإعادة الهيكلة من كفاءة الشركة.خاصة عندما ترغب في الاستحواذ على شركة ذات أداء ضعيف، يجب أن تأخذ في الاعتبار ما إذا كان انخفاض الأرباح أو الخسائر التي ستجلبها ستؤثر على احتمال نجاح الاكتتاب العام؟ وهل سيجعل قائمة الدخل الخاصة بك تبدو سيئة؟
ثالثاً، يجب أن تكون عملية الاندماج بأكملها منظمة بشكل صارم.في حالة تغيير الملكية، يجب التسجيل لدى الجهات الرسمية المختصة، سواء كانت إدارة الرقابة على السوق في الصين أو مكتب تسجيل الشركات في الخارج، يتطلب التسجيل.
أخيراً، أود أن أذكر الشركات المراد طرحها للاكتتاب العام، لا يجب أن تقوم بعمليات اندماج وهمية فقط لجعل الأرقام تبدو جيدة. لا يوجد سر يبقى سراً إلى الأبد، إذا قمت بعمليات اندماج وهمية، قد يتم الإبلاغ عنك من قبل الآخرين مما يؤدي إلى فشل عملية الاكتتاب العام بأكملها. عند القيام بعمليات الاندماج، يجب القيام بعمليات اندماج حقيقية. أما فيما يتعلق بما إذا كان يمكن تفكيك عمليات الاندماج الحقيقية في المستقبل، فهذه مسألة تقنية، يمكن استشارة أشخاص متخصصين.
السؤال الخامس
المقدم - جياو شيكي:
كيف تتعامل الشركات مع إجراءات التسجيل والموافقة لدى الهيئات التنظيمية للأوراق المالية الأمريكية (مثل لجنة الأوراق المالية والبورصات SEC) لضمان الاكتتاب العام الناجح في الولايات المتحدة؟
الضيف - لي سونغوي:
لجنة الأوراق المالية والبورصات الأمريكية هي هيئة مستقلة في الحكومة الأمريكية، تأسست وفقاً لقوانين الولايات المتحدة. إذا أردنا أن تطرح شركتنا أسهماً للاكتتاب العام في الولايات المتحدة، فلا بد من التعامل مع الهيئات التنظيمية الأمريكية، مثل لجنة الأوراق المالية والبورصات SEC. كيف نتعامل معها؟ أعتقد أنه يمكن التفكير في ثلاثة جوانب.
الجانب الأول هو فهم كيف تقوم الهيئات التنظيمية للأوراق المالية الأمريكية بتنظيم أنشطة الاكتتاب العام والتداول.
للهيئات التنظيمية للأوراق المالية الأمريكية، ممثلة بلجنة SEC، ثلاث خصائص: الأولى هي القانونية، أي أن تأسيس لجنة SEC الأمريكية واستخدام صلاحياتها يقومان على أساس قانوني، ويجب أن يكون لكل إجراء من إجراءاتها أساس قانوني. الثانية هي السوقية، فهي لا تهتم كثيراً بالمسائل السوقية البحتة، مثل سعر السهم. إنها تهتم فقط بما إذا كنت تعمل وفقاً للقواعد، هل تم رفع أو خفض سعر السهم من خلال تداول المعلومات الداخلية؟ أم أنها رد فعل طبيعي للسوق؟ إذا كان رد فعل طبيعي للسوق، فإنها تتخلى عن التدخل، بغض النظر عن مدى عدم منطقية أو سخافة سعر السهم. إذا كان التغير الحاد في سعر السهم ناتجاً عن تداول المعلومات الداخلية أو التلاعب بسعر السهم، فسوف تتدخل بالتأكيد بغض النظر عن النتيجة سواء كانت جيدة أو سيئة. الثالثة هي الشفافية، إن سمعة عمل لجنة SEC الأمريكية في المراجعة هي: تعتمد على وثائق التقديم، وتركز على الإفصاح عن المعلومات، وتولي اهتماماً للامتثال. القسم داخل لجنة SEC الأمريكية الذي يتعامل مع أعمال الاكتتاب العام يسمى قسم تمويل الشركات، ويضم هذا القسم عادة ما يقرب من 100 شخص، معظمهم من خريجي محامين متخصصين في الأوراق المالية أو مراجعي حسابات. إذا أرادت الشركة أن تحاول الخداع، فسيكون ذلك صعباً نسبياً.
الجانب الثاني هو أنه يجب على الشركات أن تشكل فريقاً متخصصاً مناسباً.
كما قال المقدم للتو، الأشخاص المتخصصون يقومون بالأشياء المتخصصة. إذا أردت أن تطرح شركتك أسهماً للاكتتاب العام في الولايات المتحدة وتتعامل مع الهيئات التنظيمية الأمريكية، فيجب أن يكون لديك فريق مناسب.
من جانب الشركة، ننصح بأن يقود الفريق رئيس مجلس إدارة الشركة نفسه، بالإضافة إلى تعيين مساعدين لديهم قدرة عمل معينة للمساعدة. لأن الاكتتاب العام يتعلق بتحولات هيكلية كبيرة للشركة، لا ينبغي الاستخفاف به.
من جانب مراجعي الحسابات، يجب على شركتك أن تستعين بشركة مراجعة حسابات أمريكية مؤهلة، يجب أن تكون عضواً في مجلس تنظيم حسابات الشركات العامة في الولايات المتحدة، ومن الأفضل أن يكون لديها خبرة في مراجعة الحسابات في الصين، حتى تسهل عليها فهم بعض خصائص ثقافتنا ونظامنا وعملياتنا في الصين، كما تسهل التواصل.
بالإضافة إلى ذلك، من الضروري أن تستعين بمحامين أمريكيين لمساعدتك في كتابة وثائق التقديم وتنظيم كيفية الرد على استفسارات الهيئات التنظيمية الأمريكية.
ومحامين صينيين أيضاً، ننصح بأن يكون المحامون الصينيون الذين تستعين بهم لديهم معرفة وخبرة كبيرة في الاكتتاب العام في الخارج.
بالنسبة للشركات الوسيطة، ننصحك بالبحث عن بنوك استثمارية دولية ذات قدرة قوية على التمويل أو بنوك استثمارية محلية أمريكية.
إذا كانت قدرة المنظمة للشركة نفسها ضعيفة، يمكنها أيضاً استشارة مستشارين تمويليين ذوي قدرة قوية لمساعدتك في تنظيم فعاليات الاكتتاب العام وتنظيم الفريق المهني للاكتتاب العام.
النقطة الثالثة هي التعامل مع الجهات التنظيمية الأمريكية للشركة بهدوء واتباع الإجراءات العادية.
أولاً، لا تفكر في الاختصارات، وكن حذراً بشكل خاص من مشكلة مكافحة الفساد. الأمريكيون يقومون بأعمالهم بشكل أساسي وفقاً للإجراءات، والاستعانة بالعلاقات الشخصية لا تعمل كثيراً في الولايات المتحدة، يكفي أن نقوم بعملنا بشكل جيد. هناك نظام مكافأة ضخم للمبلغين في الولايات المتحدة لمكافحة الفساد، وربما سمعتم عن الأخبار الأخيرة التي قامت فيها لجنة الأوراق المالية والبورصات الأمريكية بمكافأة مبلغين بمليارات الدولارات. إذا عرفت عن وجود قضية فساد في الولايات المتحدة، فسيكون المبلغون سعداء جداً، حيث يمكنهم كسب المال بشكل قانوني.
ثانياً، اتبع الإجراءات العادية. لا تقدم الطلب إلا بعد أن تكون الاستعدادات ناضجة، وكن متأكداً من جميع الأمور، وأعد الوثائق بشكل مناسب، ولا تتعجل. لا تحول عمل الاكتتاب العام إلى عمل غير مكتمل بسبب التسرع في الوقت والتقدم.
ثالثاً، حل المشاكل بشكل إيجابي. بعد تقديم وثائق الطلب، ستقوم لجنة الأوراق المالية والبورصات الأمريكية بالتساؤل بالتأكيد. في هذا الصدد، يجب أن نرد على كل جولة من التساؤلات في الوقت المناسب، لا نخاف ولا نتهور. طالما لا توجد عقبات كبيرة أمام الاكتتاب العام، يجب أن نستمر في الجهود، يمكننا الإفصاح عن العيوب بشكل واقعي وتقديم حلول. لا تتراجع عند رؤية تساؤل حاد. لقد بذل الجميع جهداً كبيراً لتمكين شركة من الاكتتاب العام، وأحياناً يتطلب الأمر بذل جهد كبير. لذلك يجب على رجال الأعمال أن يحتفظوا بهدوء، وأن يجمعوا الأفكار مع مساعدة المهنيين، ويناقشوا الأمور على أساس الواقع، ويحلوا المشاكل، وبهذه الطريقة سيكون هناك أمل أكبر في النجاح.
السؤال السادس
المقدم - جياو شيكي:
ما هي التأثيرات والقيود المحددة لحركة الأموال عبر الحدود والرقابة على الصرف الأجنبي على الشركات الصينية التي تعتزم الاكتتاب العام في الولايات المتحدة؟
الضيف - لي سونغوي:
لا تزال الصين حالياً دولة تطبق رقابة على الصرف الأجنبي. الرنمينبي، كعملتنا القانونية الوحيدة، لا يمكنه تحقيق التداول والتحويل الحر عبر الحدود، ويمكنه فقط التداول والتحويل المحدود بين دول معينة في بعض الحالات، ولا يزال طريق تدويل الرنمينبي طويلاً.
بالنسبة لرجال الأعمال، في مواجهة هذا الوضع، يجب أن يكون لديهم أولاً مفهوم الامتثال القانوني. عند التعامل مع حركة الأموال عبر الحدود، يجب الالتزام بقوانين الصرف الأجنبي والقوانين المتعلقة بالرنمينبي في الصين، مثل لائحة إدارة الصرف الأجنبي، تدابير إدارة الصرف الأجنبي للأفراد، القواعد التنفيذية لتدابير إدارة الصرف الأجنبي للأفراد، الأحكام المتعلقة بإدارة الصرف الأجنبي للاستثمار العائد للمقيمين الداخليين، ولائحة إدارة الرنمينبي وغيرها. تعكس هذه القوانين واللوائح نظام الصرف الأجنبي الأساسي لدينا، بما في ذلك: نظام عدم تقييد المدفوعات والتحويلات الدولية الجارية، نظام الإحصاء والإعلان عن ميزان المدفوعات، نظام حظر تداول العملات الأجنبية في الداخل، نظام تسجيل الاستثمار الأجنبي في الصرف الأجنبي، تسجيل الاستثمار المباشر الخارجي، نظام الموافقة على الضمان الخارجي وغيرها.
لذلك أعتقد أن الشركات قد تحتاج إلى الاهتمام بشكل خاص بنقاط معينة طوال عملية الاكتتاب العام.
أولاً، يجب على الشركات داخل المجموعة الالتزام بالقوانين واللوائح. لا يمكن القول إن جميع الشركات مرتبطة، لذا لا يتعين الالتزام باللوائح المتعلقة بالعملات الأجنبية. إذا قامت شركات مختلفة داخل المجموعة بإقراض بعضها البعض، فإن ذلك يعتبر ديناً خارجياً بمجرد عبور الحدود، ويتطلب تسجيل الدين الخارجي. إذا قدمت شركة محلية ضماناً لشركة مرتبطة خارج البلاد، يجب أيضاً الحصول على موافقة الضمان الخارجي.
ثانياً، إذا نجحت شركاتنا في الاكتتاب العام في الخارج أو حصلت على تمويل خاص، فإن الأموال التي تم جمعها يجب، وفقاً للنظام الحالي في بلدنا، أن تعاد إلى البلاد بشكل أساسي، يمكن زيادة رأس المال للشركة المحلية الأصلية، أو إنشاء شركة استثمار أجنبية جديدة، بالطبع يمكن لعدد قليل منها البقاء في الخارج لممارسة الأعمال الدولية، ولكن من حيث المبدأ يجب إعادتها إلى البلاد قدر الإمكان.
ثالثاً، راقب باستمرار التغيرات في سياسات إدارة العملات الأجنبية. نظام إدارة العملات الأجنبية هو نظام صارم للغاية في بلدنا، إذا تم انتهاكه، فسيتم فرض غرامات كحد أدنى، وقد يرتبط الأمر بمسائل جنائية مثل التلاعب بالعملات الأجنبية كحد أقصى. أقترح أنه عند مواجهة تدفقات مالية عبر الحدود، يجب على رجال الأعمال أن يكونوا حذرين ويستشيروا كثيراً.
السؤال السابع
المقدم - جياو شيكي:
ما هي لوائح الإفصاح عن المعلومات في سوق الأوراق المالية الأمريكية؟
الضيف - لي سونغوي:
الولايات المتحدة دولة خاصة جداً، حيث يتمثل جوهر تنظيم سوق رأس المال فيها في نظام الإفصاح عن المعلومات.
القصة طويلة نسبياً.
يعلم الجميع أن الولايات المتحدة شهدت في نهاية العقد الثاني من القرن الماضي أزمة مالية اجتاحت العالم، وحتى أن البعض يقول إنها كانت الشرارة التي أشعلت الحرب العالمية الثانية. في ذلك الوقت، لم تكن لدى الهيئات التنظيمية الأمريكية تقريباً أي تنظيم مادي لسوق رأس المال، وكانت المضاربة منتشرة. بعد الأزمة المالية الكبرى، في فترة الرئيس روزفلت الأمريكي، أقر الكونغرس الأمريكي القوانين ذات الصلة، وأنشأ نظاماً تنظيمياً يركز على الإفصاح عن المعلومات، وأسس لجنة الأوراق المالية والبورصات. يعكس هذا النظام التنظيمي بشكل أساسي في قانونين مهمين في الولايات المتحدة، أحدهما قانون الأوراق المالية لعام 1933، والآخر قانون تداول الأوراق المالية لعام 1934. مرت حوالي تسعين عاماً حتى الآن، لا تزال معظم الأنظمة الأساسية التي أسسها هذان القانونان قابلة للتطبيق على سوق رأس المال الأمريكية.
في بداية هذا القرن، وقعت قضية إنرون وقضية تزوير وورلدكوم، وهاتان القضيتان الكبيرتان دفعتا العديد من الأمريكيين إلى إدراك وجود ثغرات في نظام التنظيم الأصلي، لذلك في فترة الرئيس بوش عام 2002، أصدرت الولايات المتحدة ونفذت قانون سابينز-أوكسلي، واسمه الصيني هو قانون إصلاح المحاسبة للشركات العامة وحماية المستثمرين، أي أنه يريد حماية مصالح المستثمرين من خلال إصلاح نظام المحاسبة. قانون سابينز-أوكسلي هو قانون صارم للغاية، أجرى إصلاحاً كبيراً لنظام التنظيم الأصلي، على سبيل المثال، بناءً على هذا القانون، تم تأسيس مجلس الإشراف على المحاسبة للشركات العامة، أي PCAOB، كما ذكرت سابقاً، يجب أن تكون جميع مكاتب المراجعة أعضاء في هذه الهيئة. بالإضافة إلى ذلك، يتطلب قانون سابينز-أوكسلي من الشركات تعزيز الرقابة الداخلية، كما يتطلب من مكاتب المراجعة ألا تقدم استشارات وتقوم بمراجعة نفس الشركة في نفس الوقت. باختصار، شدد قانون سابينز-أوكسلي من قيود التنظيم.
بعد الأزمة المالية العالمية عام 2008، ظهرت دعوات إضافية في المجتمع الأمريكي لتعزيز إصلاح النظام المالي. في فترة الرئيس أوباما، صدر قانون "دود-فرانك لإصلاح وول ستريت وحماية المستهلك" عام 2010. كان هذا القانون إصلاحًا ماليًا شاملًا، ويتضمن جزءًا يتعلق بسوق رأس المال. على سبيل المثال، يطلب أن تتم الموافقة على رواتب كبار المسؤولين التنفيذيين للشركات المدرجة في البورصة من قبل اجتماع المساهمين لكي تكون قانونية، وهذا مطلب صارم نسبيًا. ولكن بعد عامين تغير الوضع، حيث أفادت العديد من الشركات أن تطبيق هذا القانون على الشركات الكبيرة قد لا يكون مشكلة، لكن تكاليف الامتثال كانت مرتفعة جدًا بالنسبة للشركات الصغيرة والمتوسطة.
لذلك، صدر في فترة الرئيس أوباما عام 2012 قانون جوبز لدعم الشركات الناشئة والنامية. يمكن للشركات التي تقل إيراداتها السنوية عن 1 مليار دولار الاستفادة من أحكام هذا القانون. ماذا يعني ذلك؟ يعني أنه يمكن تأجيل تطبيق بعض الأحكام الصارمة لقانون سابانز، على سبيل المثال، يمكن تأجيل تطبيق بعض الأحكام الصارمة لمدة 5 سنوات بعد الإدراج في البورصة. بالإضافة إلى ذلك، كان يتطلب تقديم البيانات المالية المدققة لثلاث سنوات قبل الإدراج عند التقدم بطلب الإدراج سابقًا، ولكن وفقًا لقانون جوبز، يكفي أن تقدم الشركات الصغيرة والمتوسطة بيانات مالية مدققة لمدة عامين فقط، وهذا يمثل فائدة كبيرة للعديد من الشركات الصغيرة والمتوسطة. يتم توفير تكاليف التدقيق، وتقصير وقت التدقيق، وتخفيف عبء الشركات. بالإضافة إلى ذلك، خفف قانون سابانز أيضًا من متطلبات تقارير الرقابة الداخلية، بالطبع لا يزال يجب إنشاء نظام الرقابة الداخلية للشركات. كما يسمح قانون جوبز للشركات الصغيرة والمتوسطة باستشارة المستثمرين المؤسسيين المؤهلين سرًا قبل الإدراج لمعرفة ما إذا كانوا مهتمين بشراء أسهم الشركة. بالطبع، لا يزال غير مسموح بطرح أسهم للجمهور سرًا. بعد إقرار قانون جوبز، كان له تأثير إيجابي كبير على الشركات الصغيرة والمتوسطة، خاصة الشركات الصينية التي تسعى للإدراج في البورصة الأمريكية، لأن العديد من الشركات الصينية لا تزال في مرحلة النمو وفقًا للمعايير الدولية.
ولكن، لا تزال هناك مشكلة طويلة الأمد بين الصين والولايات المتحدة، وهي أنه وفقًا لنظام الولايات المتحدة، يمكن لجنة مراقبة الشركات العامة الأمريكية (PCAOB) فحص عمل كل شركة تدقيق، بما في ذلك وثائق التدقيق الخاصة بها. في هذه المسألة، لا تسمح أنظمة بعض الدول في العالم بتقديم وثائق التدقيق إلى الخارج، بما في ذلك الصين. كان عدد الشركات الصينية التي تسعى للإدراج في البورصة الأمريكية كبيرًا، ويتجاوز عددها 300 شركة حسب التاريخ، بما في ذلك الشركات التي تم إدراجها ثم سحبت إدراجها.
في عام 2020، في فترة الرئيس ترامب، أصدر الكونغرس الأمريكي قانون مساءلة الشركات الأجنبية. وفقًا لهذا القانون، إذا لم تسمح لجنة مراقبة الشركات العامة الأمريكية (PCAOB) بفحص وثائق شركة التدقيق المسؤولة عن التدقيق لمدة ثلاث سنوات متتالية، فلن يُسمح للشركة التي تم تدقيقها بالإدراج في البورصة الأمريكية، وسيتعين عليها سحب إدراجها.
بعد عامين، في أغسطس 2022، توصلت لجنة التنظيم المالي الصينية ووزارة المالية الصينية إلى اتفاق مع لجنة مراقبة الشركات العامة الأمريكية (PCAOB)، وتم حل هذه المشكلة بين الصين والولايات المتحدة. يتعاون الطرفان في الشؤون التنظيمية وفقًا لمبدأ المعاملة بالمثل، ويمكن لوثائق التدقيق لشركات التدقيق الصينية أن تُحتفظ بها في فروعها في هونغ كونغ، ويتم فحصها من قبل الجانب الأمريكي تحت إشراف لجنة التنظيم المالي الصينية. بهذه الطريقة، تم إزالة غيوم المشكلة، وأصبح طريق الشركات الصينية للإدراج في البورصة الأمريكية أكثر سلاسة.
خلاصة القول، الإفصاح عن المعلومات هو مسألة قانونية وقواعد. إذًا، كيف يتم التنفيذ المحدد؟ بشكل عام، تقوم الشركات التي تسعى للإدراج في البورصة الأمريكية بالإفصاح عن المعلومات عن طريق تقديم وثائق بتنسيق ثابت إلى الجهات التنظيمية الأمريكية. سأقدم شرحًا موجزًا:
عندما تتقدم الشركة بطلب الإدراج، يجب تقديم طلب تسجيل الأسهم، وعادةً ما يكون في شكل النموذج S-1 أو النموذج F-1. ومن بين الأجزاء المهمة جدًا نشرة الاكتتاب، ومرفقات مثل تقارير التدقيق، بالإضافة إلى رأي قانوني من محامينا وغيرها.
بعد إدراج الشركة في البورصة، يجب تقديم تقارير سنوية مدققة كل عام، وعادة ما تكون في شكل نماذج 10-K أو 20-F. كل ربع سنة يجب تقديم تقارير ربع سنوية، مثل نموذج 10-Q. التقارير الربع سنوية لا تحتاج إلى تدقيق، بل تحتاج فقط إلى مراجعة من قبل مدقق الحسابات.
إذا حدث أي重大事項 في شركة مدرجة في البورصة، يجب الإبلاغ عنها فوراً، وعادة ما يكون في شكل نموذج 8K.
يجب على المديرين التنفيذيين والمساهمين الكبار تقديم إفصاحات إلى لجنة الأوراق المالية والبورصات الأمريكية (SEC)، ويجب التسجيل المسبق والإبلاغ بعد البيع عند تخفيض الحيازات.
إذا أرادت شركة مدرجة في البورصة التخلي عن الإدراج والتحول إلى ملكية خاصة، يجب أيضاً تقديم طلب لإلغاء التسجيل.
باختصار، يجب تذكر أن نظام الإفصاح عن المعلومات هو الأساسي عند الإدراج في البورصة الأمريكية، سواء كانت المعلومات جيدة أو سيئة، يجب الكشف عن الوضع الحقيقي بالكامل.
السؤال الثامن
المقدم - جياو شيكه:
في بورصات الأوراق المالية الأمريكية، ما هي آليات التداول والقواعد السوقية الرئيسية التي يجب معرفتها والالتزام بها؟
الضيف - لي سونغوي:
قواعد التداول في بورصة نيويورك الأمريكية وناسداك لا تتطابق تماماً، ولكل منهما نظام تداول مفصل. اليوم سأذكر بعض آليات التداول الهامة المشتركة بينهما.
الأولى هي نظام التداول T+0. على عكس الأسهم A في الصين، يمكن شراء الأسهم في الولايات المتحدة في نفس اليوم وبيعها في نفس اليوم.
الثانية هي أن بورصات الأوراق المالية الأمريكية لديها نظام إيقاف التداول (Circuit Breaker)، أي قد يتم إيقاف التداول في البورصة بأكملها، أو حتى إغلاقها مبكراً. إذا انخفض المؤشر العام لأكثر من 7%، قد يحدث إيقاف تداول مرة واحدة. إذا انخفض مرة أخرى بنسبة 13%، يحدث إيقاف تداول مرة أخرى. إذا انخفض المؤشر العام بنسبة 20% في نفس اليوم، يحدث إيقاف تداول مرة أخرى، وقد لا يتم التداول في الفترة المتبقية. الهدف من إيقاف التداول هو منح المشاركين في سوق الأسهم فرصة للهدوء. نظام إيقاف التداول في السوق يختلف عن إيقاف تداول أسهم فردية. إذا ارتفع أو انخفض سهم فردي بدرجة كبيرة في فترة قصيرة، عادة ما يتم إيقاف تداوله لبضع دقائق. أما نظام إيقاف التداول في السوق فيأخذ في الاعتبار المؤشر العام.
الثالثة، يوجد نظام البيع على المكشوف في الولايات المتحدة. على عكس التمويل والاقتراض للشراء (Margin Trading) في أسهمنا A الذي يخضع للقيود، البيع على المكشوف في الولايات المتحدة قانوني تماماً، ولا توجد قيود تقريباً. يعتقدون أن نظام البيع على المكشوف يمكنه تنظيف الأسهم السيئة في السوق. هناك مثل صيني يقول "الشخص المستقيم لا يخاف من ظل مائل"، والأمريكيون لديهم نفس الفكرة.
الرابعة، نقطة يجب الانتباه إليها هي أن الولايات المتحدة لديها نظام صانع السوق (Market Maker). على عكس التداول المركزي الإلكتروني الكامل المتقدم لأسهمنا A، يقدم صانعو السوق في الولايات المتحدة عروضاً ثنائية، وقد يكون هناك فرق سعر صغير. بالطبع، يخضعون لمجموعة من القواعد من رابطة الأوراق المالية الوطنية الأمريكية (NASD). إذا أردت شركتنا الإدراج في ناسداك الأمريكية، يجب استدعاء ثلاثة صانعي سوق أو أكثر لنجاح الإدراج، ويجب أن يكون صانعو السوق أعضاء في رابطة الأوراق المالية الوطنية الأمريكية.
الخامسة، لدى الولايات المتحدة أيضاً نظام التداول الكبير (Block Trading). نظام التداول الكبير لا يختلف كثيراً عن الصين في الجوانب الرئيسية، ولكن هناك بعض الاختلافات الواضحة في التفاصيل الصغيرة.
أخيرًا، أود أن أتطرق إلى نظام تخفيض حصة المساهمين الرئيسيين.أعتقد أن العديد من رجال الأعمال يهتمون بشكل خاص بهذه المسألة. في الولايات المتحدة، يختلف نظام تخفيض حصة المساهمين الرئيسيين اختلافًا كبيرًا عن نظام A-share في الصين. إذا أراد المساهم الرئيسي تخفيض حصته، يجب عليه إبلاغ لجنة الأوراق المالية والبورصات الأمريكية (SEC) قبل 15 يومًا على الأقل، والإفصاح علنًا عن خطة التخفيض، والإبلاغ عن حالة التخفيض بعد التخفيض الفعلي، وتلقي الرقابة. هذا يختلف اختلافًا كبيرًا عن نظام الإبلاغ اللاحق في A-share في الصين. كيف نرى ذلك؟ تختلف المشاعر بناءً على الموقف الذي تقف فيه.
السؤال التاسع
المقدم - جياو شيكو:
في ممارستك، هل واجهت عواقب خطيرة ناتجة عن مخاطر إصدار الأوراق المالية لعملائك؟ كيف يمكن لرجال الأعمال أن يدركوا هذه المخاطر ويمنعوها مسبقًا؟
الضيف - لي سونغوي:
لقد عملت كمحامٍ لأكثر من 30 عامًا،其中 أكثر من 20 عامًا خدمت بشكل أساسي في سوق رأس المال، وتعاملت مع شركات من مختلف الصناعات. بالطبع لا يمكنني الكشف عن أسماء العملاء، لذا سأتحدث فقط عن المخاطر الناتجة عن أنشطة الإصدار غير الملائمة بناءً على تجاربي الشخصية.
الجانب الأول، سنتحدث عن المخاطر الناتجة عن أنشطة الإصدار غير الملائمة أو الأنشطة المماثلة قبل الاكتتاب العام.
أولاً، سأتحدث عن خطة ملكية الموظفين غير المنظمة. أعلم أن العديد من شركات الاستشارة أو الشركات الاستشارية، وحتى عدد قليل من المحامين في المجتمع، تساعد الشركات في تنفيذ خطط ملكية الموظفين غير المنظمة. يجب على الشركات ورجال الأعمال توخي الحذر الشديد في هذا الصدد. إذا لم يتم تنفيذ خطة ملكية الموظفين بشكل جيد، فقد تسبب عقبة أمام الاكتتاب العام.
لماذا؟ أولاً، إذا كان عدد المساهمين كبيرًا جدًا، يجب التفكير فيما إذا كان هناك شبهة جمع الأموال بشكل غير قانوني. ثانيًا، حتى لو كان عدد المساهمين كبيرًا قانونيًا، نظرًا لوجود العديد من الوثائق التي يجب توقيعها خلال عملية الاكتتاب العام، فكم من الوقت سيستغرق جمع التوقيعات من هذا العدد الكبير من المساهمين؟ هل سيكون جمع التوقيعات في الوقت المناسب مشكلة؟ ثالثًا، يجب الحفاظ على سرية العديد من الأمور خلال عملية الاكتتاب العام، فهل من السهل الحفاظ على السرية مع وجود العديد من المساهمين الصغار الذين يمتلكون حصصًا صغيرة جدًا ويعرفون كل التفاصيل؟ رابعًا، إذا كان عدد المساهمين كبيرًا، هل سيؤدي ذلك إلى أزمة تجاوز الحد الأقصى لعدد المساهمين بعد عمليات الاستحواذ والاندماج؟ لذا، خطة ملكية الموظفين هي أمر احترافي للغاية، لا يجب القيام به بسهولة، لا يجب القيام به بشكل عشوائي، ولا يجب القيام به بشكل غير منظم، فمن الصعب جدًا تعديله في المستقبل.
لذلك، التدابير الوقائية التي أوصي بها هي تنفيذ خطة ملكية الموظفين بطريقة منظمة، وخاصة التحكم في العدد الإجمالي، والسماح فقط للخبراء التقنيين والمديرين التنفيذيين الذين قدموا مساهمات كبيرة للشركة بالمشاركة، لا يجب أن يكون العدد كبيرًا جدًا، ولا يجب أن يكون غير منظم.
ثانيًا، سأتحدث عن خطة خيارات الموظفين قبل الاكتتاب العام، هذه المسألة أكبر بكثير. العديد من شركات الاستشارة الخارجية تخبركم كيف تنفذ الخيارات. ولكن، يجب أن أذكركم بجدية، أعتقد أن خطة خيارات الموظفين الحقيقية يمكن تنفيذها فقط من قبل الشركات المدرجة، ومعظم خيارات الموظفين التي تنفذها الشركات غير المدرجة هي خداع، لماذا؟ الشركات غير المدرجة ليس لديها سوق أسهم عام، فما هي قيمة الخيارات؟ باستثناء وضع فخ لرجل الأعمال ورسم صورة وهمية للموظفين، ليس لها معنى عملي كبير. حتى لو لم تهتم بالمعنى العملي وقمت بتنفيذها فقط لتبدو جيدة، فيرجى استشارة خبير مالي. على حد علمي، من المحتمل أن تزيد هذه الخطط المزعومة من التكاليف المالية للشركة، وتجعل قوائمها المالية تبدو سيئة. عند الاكتتاب العام، قد يطلب منك المدققون تخصيص مخصصات للتكاليف. لذلك، بالنسبة لخطة خيارات الموظفين، أوصي بتنفيذها بعد الاكتتاب العام. قبل الاكتتاب العام، يمكن أن تكون لديك بعض الأفكار، يمكن التواصل شفهيًا، ولكن لا يُنصح عمومًا بتحويلها إلى وثائق مكتوبة. لا تجعل عملية الاكتتاب العام معقدة للغاية، فهي صعبة بالفعل بطبيعتها، لا داعي لزيادة الأعباء. لذا، التدابير الوقائية التي أوصي بها هي تنفيذ خطة خيارات منظمة بعد اكتتاب الشركة العام.
ثالثًا، سأتحدث عن خطة حوافز الأسهم غير المنظمة. على حد علمي، هناك ما يسمى بـ 20 إلى 30 نوعًا من خطط حوافز الأسهم الخارجية، لذا سأخبركم، أعتقد أن هناك نوعين فقط من حوافز الأسهم الحقيقية، الأول هو خطة الخيارات بعد الاكتتاب العام، التي تسمح للموظفين المساهمين بشراء أسهم الشركة بسعر منخفض نسبيًا، هذا هو النوع الأول. الثاني هو الأسهم الممنوحة مباشرة، أو ما يسمى بالأسهم المقيدة. أما الأنواع الأخرى من خطط حوافز الأسهم، فأعتقد أن معظمها لا يفي بالغرض. على سبيل المثال، الأسهم المجانية، على سبيل المثال، المكافآت التي تحاكي سعر السهم، من الناحية العملية، إنها مجرد مكافآت تم تغيير اسمها، وليست حوافز أسهم حقيقية، ما يسمى فساد اللغة هو أكبر أنواع الفساد.
بعض خطط حوافز الأسهم المزعومة نفسها تجعل رجال الأعمال يقدمون جزءًا من الأسهم للموظفين، لذا يجب على رجل الأعمال أن يفكر بنفسه، إذا كان مناسبًا، يجب أن يقدمها، أو يجب أن يبيعها له بسعر منخفض. وجهة نظري هي أنه إذا كان الجوهر هو مكافأة، فيجب التعامل معها كمكافأة، لا يجب إرجاع كل شيء إلى حوافز الأسهم.
توصيتي للوقاية من المخاطر هي: المكافآت تُعامل كمكافآت، الأسهم المقدمة تُعامل كأسهم مقدمة، الأسهم المشتراة تُعامل كأسهم مشتراة، وتتم وفقًا للقواعد بشكل طبيعي. الصدق والوضوح أبسط. إذا كان هناك الكثير من الحيل، الكثير من الأسماء، الكثير من الخداع، فسيؤدي ذلك بسهولة إلى زيادة صعوبة الاكتتاب العام.
الجانب الثاني، سنتحدث عن المخاطر الناتجة عن أنشطة الإصدار غير الملائمة أو الأنشطة المماثلة خلال عملية الاكتتاب العام.
غالبًا ما نصادف بعض رجال الأعمال الذين لا يهتمون بالقواعد في هذا الصدد، يقومون بالإعلان عن الاكتتاب العام مسبقًا. التواصل الخاص لا بأس به، ولكن التمويل العام يجب أن يكون بعد الحصول على الموافقة. متى يمكن الإعلان عن الإعلانات علنًا، وطلب من الأقارب والأصدقاء شراء أسهم شركتك، في الولايات المتحدة، يجب على الأقل الإعلان عن نشرة الاكتتاب لفترة قصيرة. وفقًا لقانون جوبز، يمكن للشركات الصغيرة تقديم نشرة الاكتتاب سرًا، وفي هذه الحالة، لا يمكنك التمويل العام بعد. التدابير الوقائية الموصى بها هي استشارة محاميك الأمريكي ووسيط الأوراق المالية الأمريكي، متى يمكن الإعلان عن الإعلانات علنًا، وطلب من الناس شراء أسهم شركتك.
المشكلة الثانية التي تواجهها خلال عملية الاكتتاب العام هي الاكتتاب غير الرسمي. يعتقد بعض رجال الأعمال أن أصدقاءهم على استعداد لشراء أسهم شركتي، فهل يمكنني عدم السماح لهم بالمرور عبر وسيط الأوراق المالية؟ لا، يجب المرور عبر وسيط الأوراق المالية، وإلا فإن الأموال التي يدفعها الأصدقاء لشراء أسهم شركتك لا يمكنها الدخول إلى حساب الشركة، ولا يمكنك التعامل معها كأموال خاصة. بالإضافة إلى ذلك، إذا لم تتبع القنوات الرسمية، لا يمكن إرسال الأسهم التي يشتريها الأصدقاء إلى أيديهم. لذلك، أوصي باتباع الطرق الرسمية للاكتتاب العام، مما يمكن تجنب هذه المخاطر.
المقدم - جياو شيكو:
النقطتان الرئيسيتان اللتان تم ذكرهما للتو هما ما يجب الانتباه إليه بشكل خاص للشركات خلال عملية الاكتتاب العام، الأولى تتعلق بالإصدار غير الملائم قبل اكتتاب الشركة العام، والثانية تتعلق بقطاع الاكتتاب العام الذي يشمل نشر بعض المعلومات علنًا ومشاركة الأسهم علنًا، مما قد يؤثر على الاكتتاب العام، وحتى قد ينتهك قوانين ولوائح الأوراق المالية ذات الصلة، أليس كذلك؟
الضيف - لي سونغوي:
نعم. في الولايات المتحدة، أي عمل ينتهك قوانين ولوائح الأوراق المالية قد يواجه ثلاثة أنواع من التدابير المضادة: النوع الأول هو التحقيق الإداري، والعواقب قد تكون غرامات؛ النوع الثاني هو الدعوى الجماعية، والعواقب قد تكون دفع تعويضات؛
والنوع الثالث هو المقاضاة الجنائية، والعواقب هي الأخطر. أتذكر أن رجل أعمال من هونغ كونغ قبل بضع سنوات تم مطاردته من قبل الولايات المتحدة بسبب انتهاكه قوانين الأوراق المالية الأمريكية. أعتقد، فيما يتعلق بسوق الأوراق المالية، أن الطريق القانوني يمكن أن يسير فيه في النهاية. إذا واجه بعض رجال الأعمال صعوبات واعتقدوا أنهم لا يمكنهم المضي قدمًا، فسأسألك نقطتين، الأولى: هل أداء شركتك جيد في ظل التشغيل القانوني؟ الثانية: هل الصناعة التي تعمل فيها شركتك ليست صناعة متدهورة؟ طالما أن أداء شركتك جيد وليست في صناعة متدهورة، فمن المحتمل أن تكتتب عامًا في الظروف العادية. الولايات المتحدة هي نظام التسجيل، حيث يختبر السوق ما إذا كانت شركتك قادرة على الصمود في سوق رأس المال. إذا واجهت عقبة معينة لا يمكنك تجاوزها، فأذكرك، هل وجدت الأشخاص المناسبين، هل خبراؤك ومستشاروك مناسبون، هل هم أقوياء؟ هذا الأمر يجب أن يفكر فيه رجال الأعمال بأنفسهم.
خدمات الخبراء
المقدم - جياو شيكي:
من وجهة نظرك المهنية، ما الخدمات التي يمكن تقديمها لرواد الأعمال؟
الضيف - لي سونغوي:
في مجال الاكتتاب العام في الخارج، يمكن لمكتب المحاماة إينك أن يقدم ثلاث خدمات قانونية للشركات:
الأولى: خدمة المستشار القانوني الصيني المتخصصة في الاكتتاب العام في الخارج.
تشمل الأعمال الرئيسية: بناء هيكل خارجي، إعداد تقرير البحث والتحقيق، المشاركة في صياغة وتعديل نشرة الاكتتاب، المشاركة في الإجابة على استفسارات هيئة الأوراق المالية الخارجية، إعداد رأي قانوني صيني، إلخ.
الثانية: خدمة المستشار القانوني المتخصصة في التسجيل داخل الصين للاكتتاب العام في الخارج.
تشمل الأعمال الرئيسية: المشاركة في صياغة وتعديل تقرير التسجيل، مراجعة وتعديل وثائق التسجيل الأخرى، المشاركة في الإجابة على استفسارات هيئة الأوراق المالية الصينية، إعداد رأي قانوني داخلي، إلخ.
الثالثة: خدمة المستشار القانوني الدائم لبرنامج الطيور المبكرة للاكتتاب العام في الخارج.
تشمل الأعمال الرئيسية: المشاركة في تنظيم وتحسين نموذج العمل، تنظيم العلاقات داخل المجموعة، مساعدة في توسيع الأعمال والاندماج والاستحواذ، مساعدة في حوكمة الشركات والامتثال، المشاركة في التخطيط المبكر لدخول الشركة إلى أسواق رأس المال، إلخ.
يمكن للشركات أن تختار بحرية بين منتجات الخدمات الثلاث وفقاً لحالة تطورها وعملية الاكتتاب.
الشركات التي يمكنها بالفعل بدء عملية الاكتتاب يمكنها اختيار خدمة المستشار القانوني الصيني المتخصصة في الاكتتاب العام في الخارج، أو خدمة المستشار القانوني المتخصصة في التسجيل داخل الصين للاكتتاب العام في الخارج، أو كليهما.
الشركات التي لا تزال غير مؤهلة لبدء عملية الاكتتاب في المرحلة الحالية يمكنها اختيار خدمة المستشار القانوني الدائم لبرنامج الطيور المبكرة للاكتتاب العام في الخارج. تكلفة منتج الخدمة هذا ليست مرتفعة، لكنه يمكن أن يضع أساساً متيناً للشركة لبدء عملية الاكتتاب الرسمية في المستقبل. إنه يساعد الشركة على تجنب الأخطاء غير الضرورية، ويساعدها بشكل عام على توفير تكاليف الاكتتاب.
نأمل أن يتمكن رواد الأعمال الطموحون من توسيع شركاتهم وتقويتها، وجعلها شركات عالمية مشهورة. نحن في مكتب المحاماة إينك على استعداد تام لتقديم المساعدة والخدمات لكم.
شكراً لاهتمامكم أيها الرواد، وشكراً لمشاهدة هذا البث المباشر!
نُشر في الأصل على 金盒企业管理集团
