




Blogg
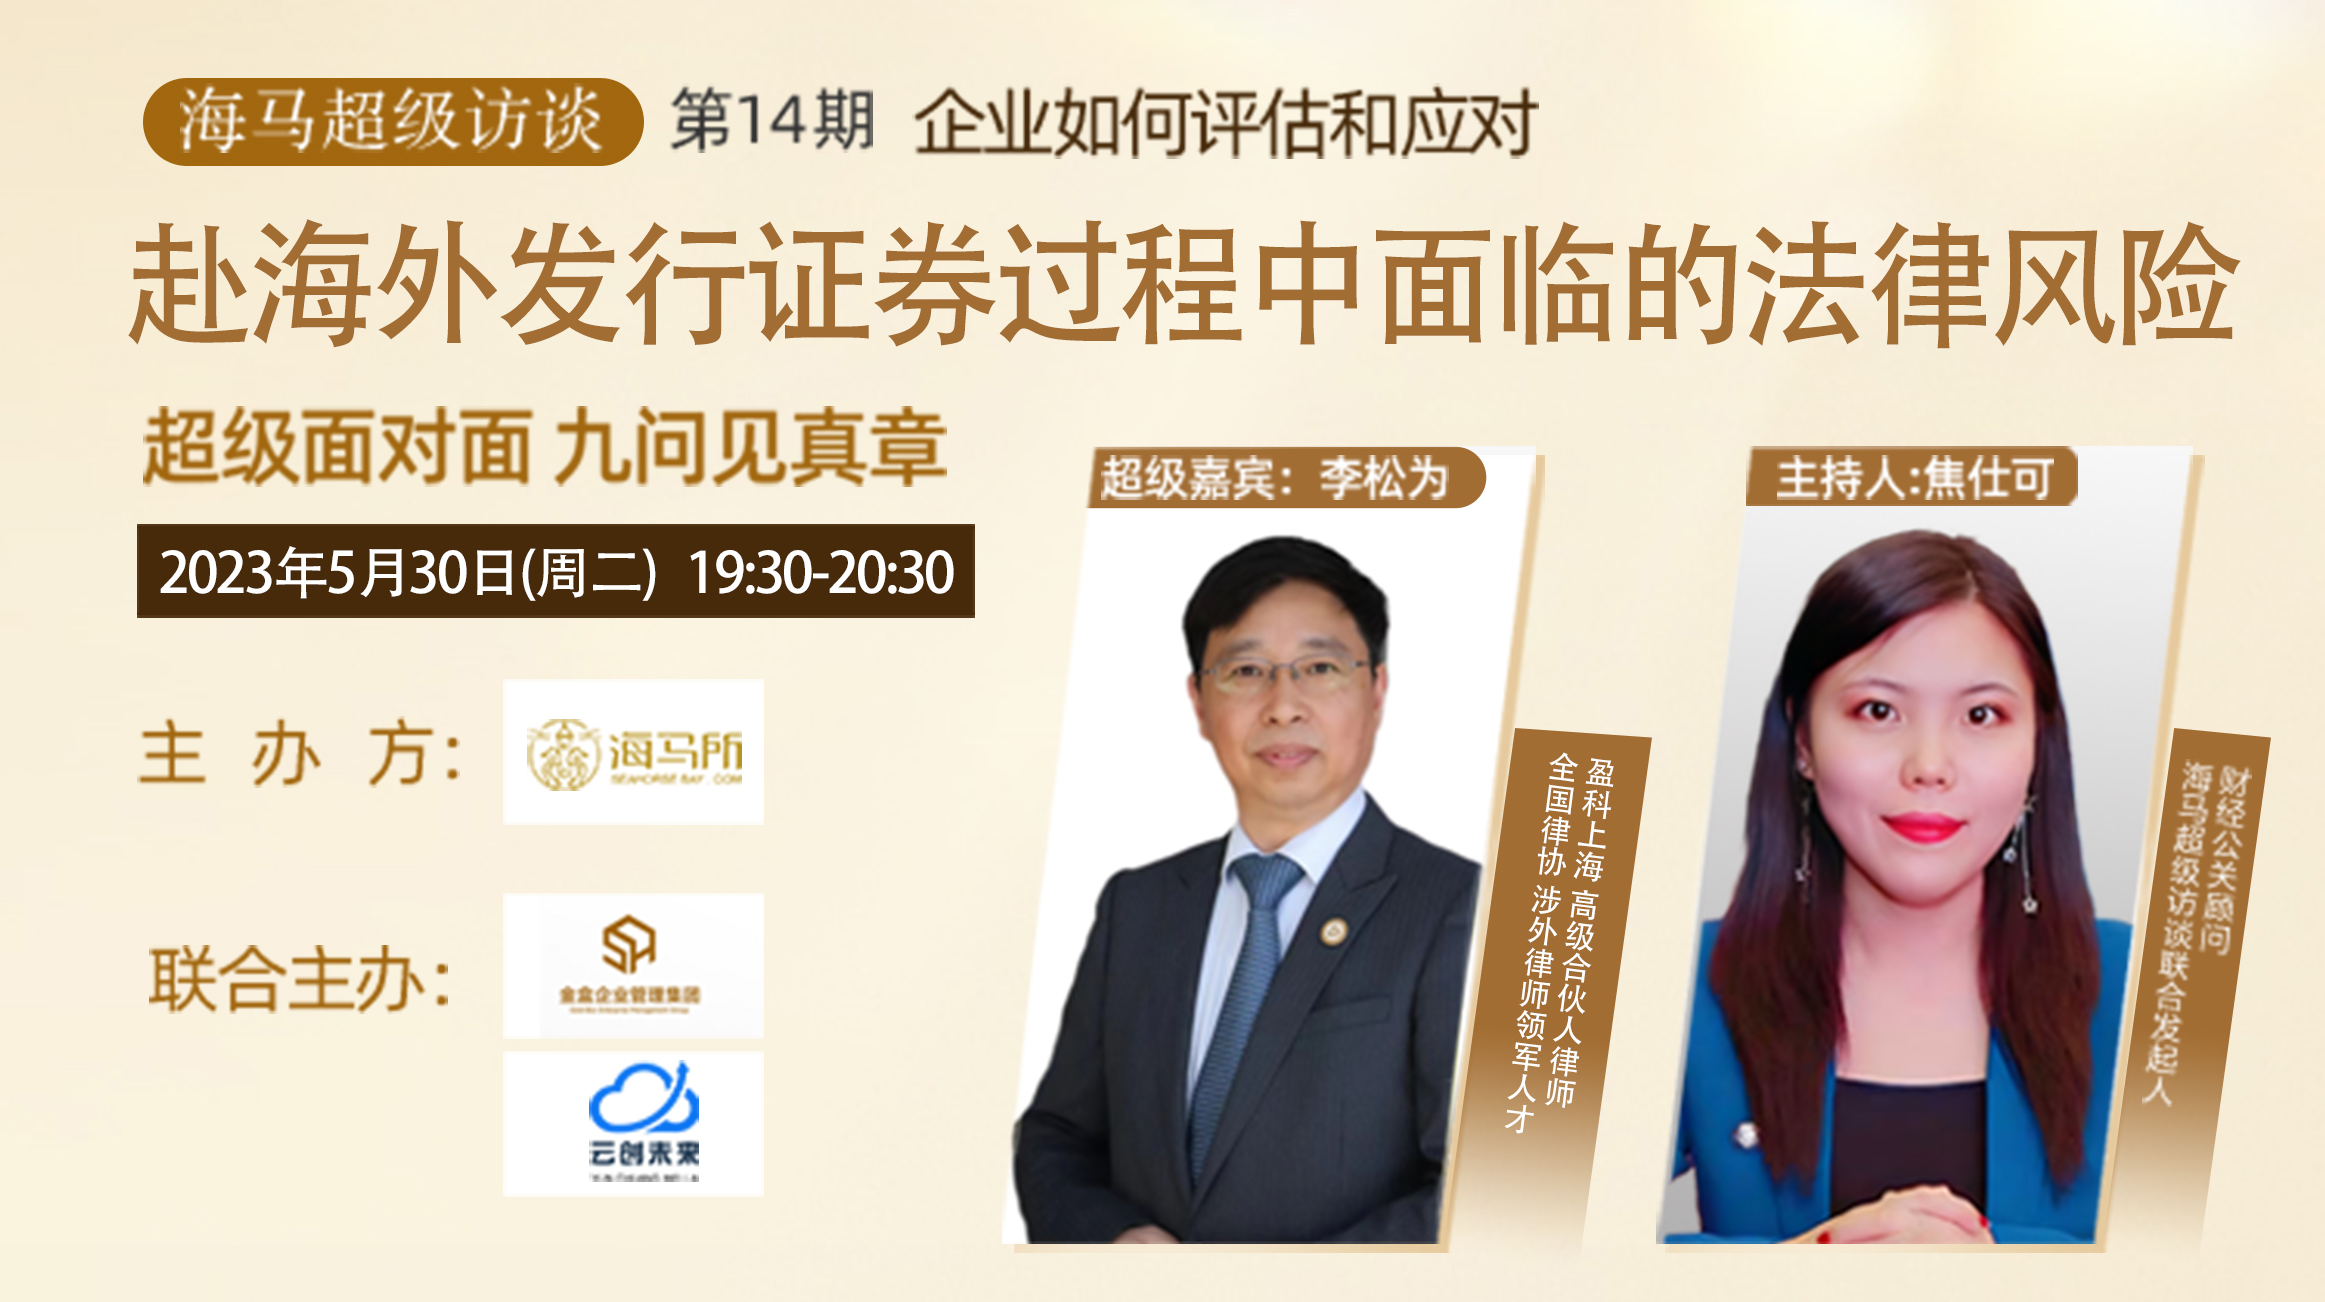
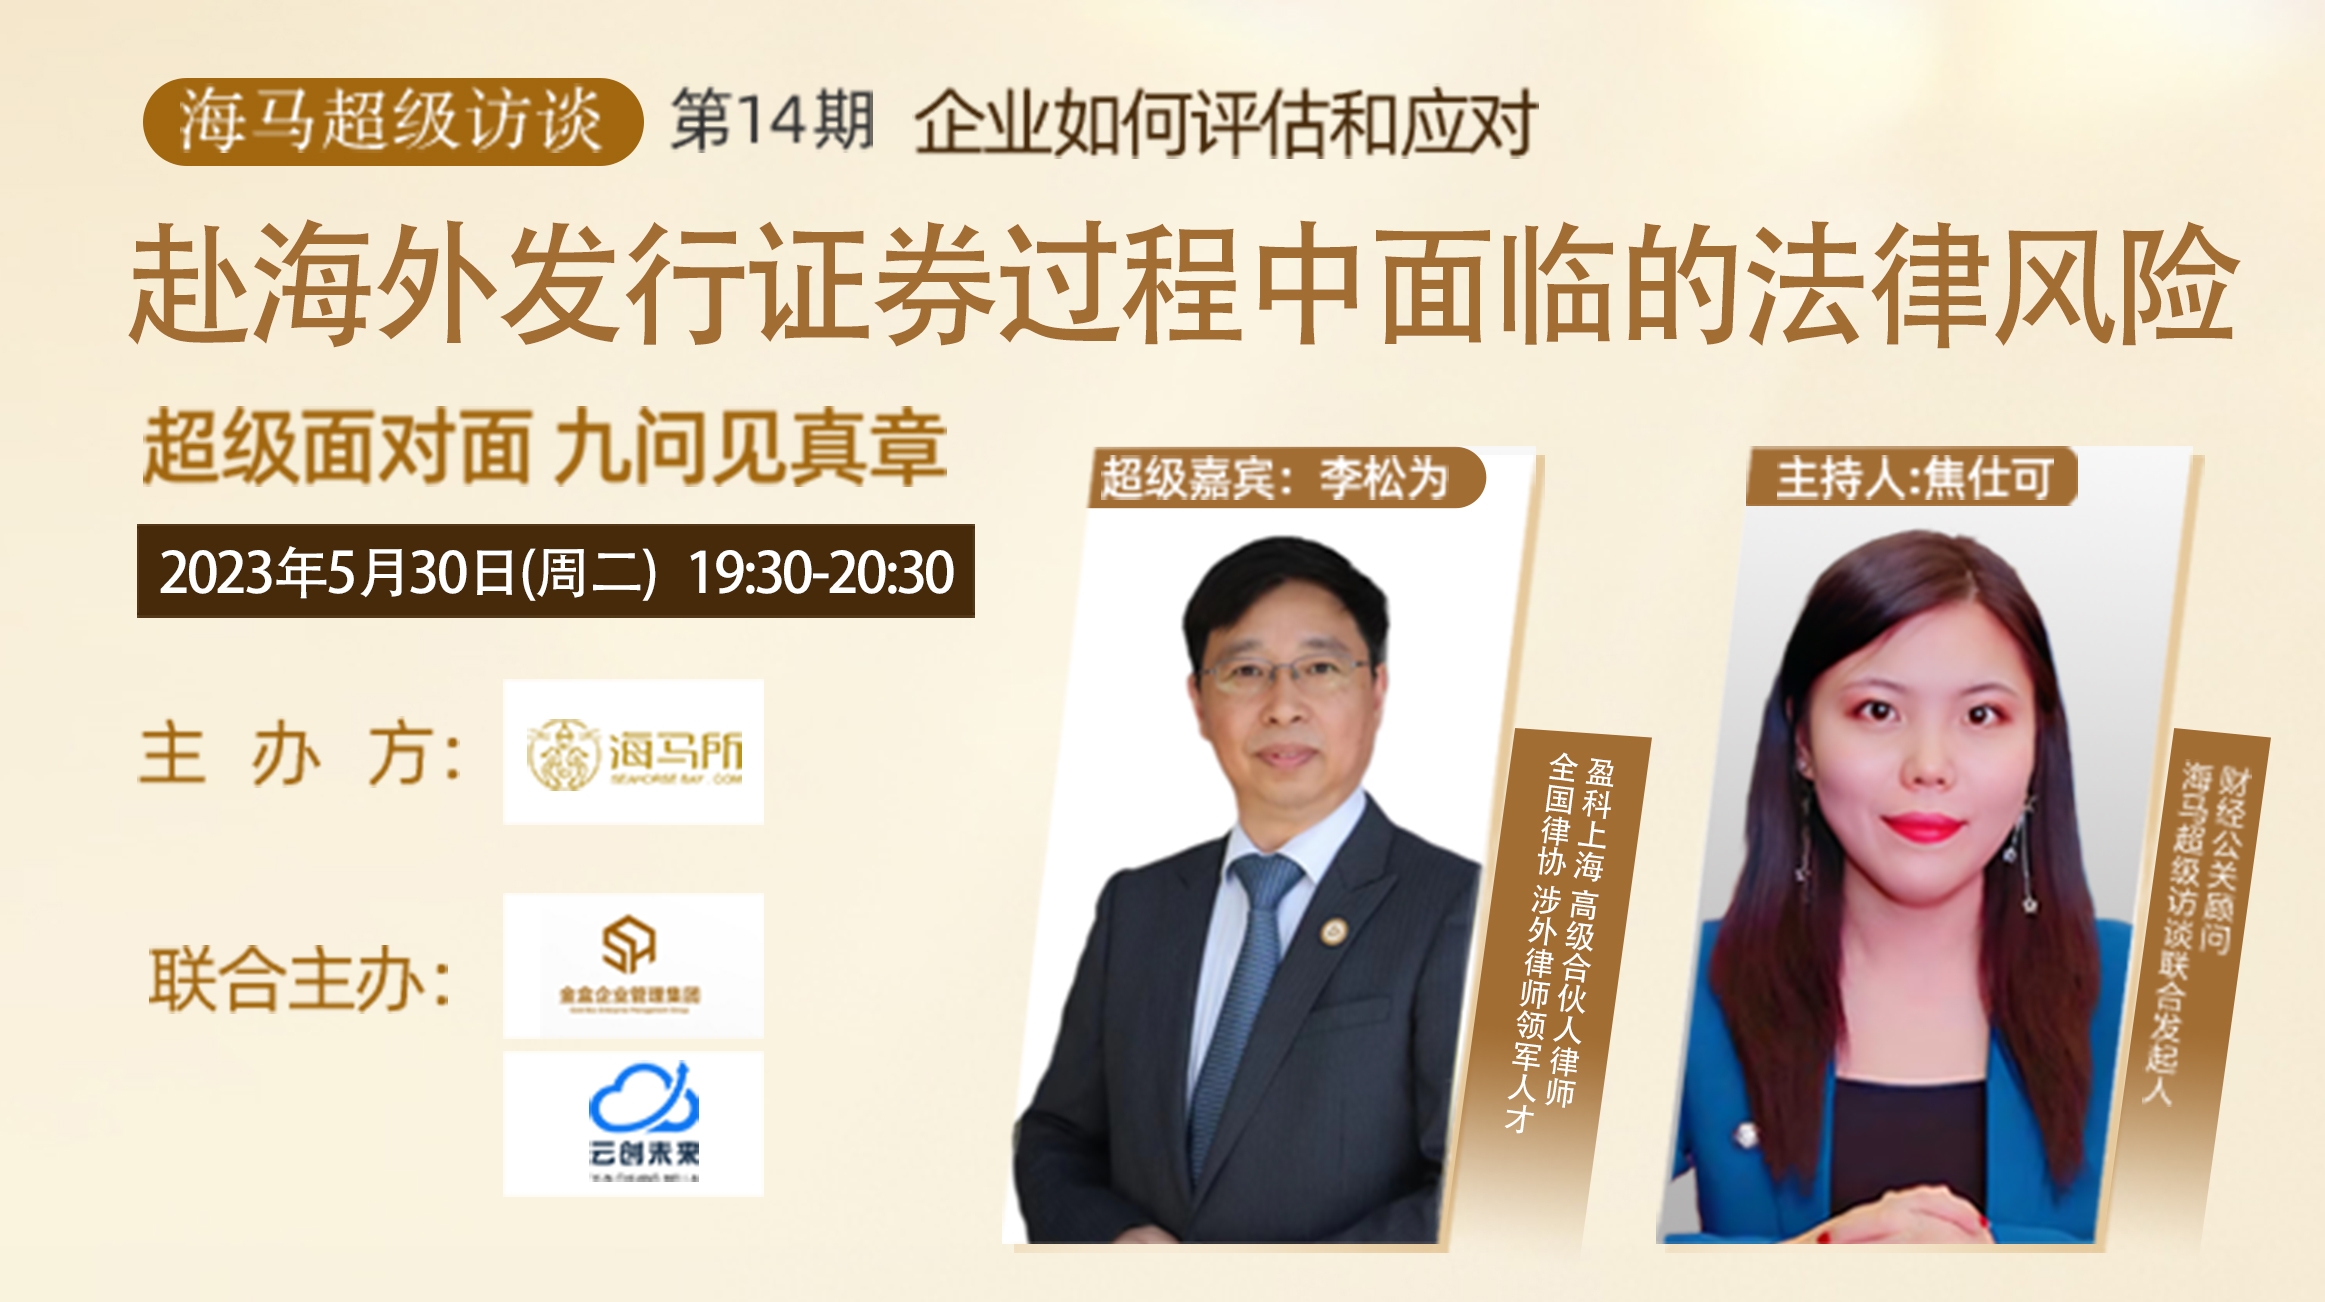
Haima Super Interview avsnitt 14 | Rättsliga risker vid utgivning av värdepapper utomlands
Producent: Haima Institute
Redaktör: Xiao Jin
Haima Super Interview presenteras gemensamt av "Cloud Creation Future Masters Lecture Hall" och Jinhe Enterprise Management Group, med syfte att gräva fram insikter och kloka råd från framgångsrika entreprenörer, experter och forskare inom företagsledning och affärspraktik.
På vägen mot affärsframgång är en börsnotering utan tvekan en viktig milstolpe. Men under börsnoteringsprocessen kommer man också att stå inför många juridiska utmaningar och risker.
Den 30 maj 2023 hölls den online-sändningen av 【Haima Super Interview】 programmet, avsnitt 14: "Hur företag bedömer och hanterar juridiska risker vid utgivning av värdepapper utomlands?" som arrangerades av Haima Institute, tillsammans med Cloud Creation Future och Jinhe Enterprise Management Group.
För detta program har vi särskilt bjudit in Li Songwei, senior partner på Yingke Shanghai Law Firm och ledande talang för utlandsjurister vid All China Lawyers Association, till studion för【Haima Super Interview】. Han analyserar djupt de juridiska frågor som kan uppstå under börsnoteringsprocessen, såsom efterlevnadskrav, informationspublicering, aktiestruktur med mera, och besvarar frågor från entreprenörer. Oavsett om det är nystartade företag som precis har börjat, eller mogna företag som strävar efter högre tillväxt, kommer denna intervju att ge värdefull vägledning och inspiration till alla.
Utan vidare, låt oss se vilka värdefulla insikter det finns! (Denna artikel är en redigerad version av sändningen)
Följ WeChat-kanalen för att boka online-sändningen av Haima Super Interview!
Li Songwei Den särskilda gästen för detta program
Yingke Law Firm, Shanghai kontor
Senior partner
Ledande talang för utlandsjurister vid All China Lawyers Association
Har fått utmärkelser på regional, kommunal och nationell nivå inom branschen
Registrerad skiljedomare vid skiljedomstolar som Shanghai International Arbitration Center, medlem av Chartered Institute of Arbitrators (CIArb) och oberoende styrelseledamot i kinesiska börsnoterade företag.
Specialområden inkluderar utlandsbörsnotering, riskkapital och private equity, fonder och truster, utländska investeringar och utlandsinvesteringar, fusioner och omstruktureringar, offshore-företagsfrågor, högteknologi och TMT, bygg och fastighet, kommersiell skiljedom och process, engelsk kontraktsförhandling och skrivning med mera.
Representativa fall:
5 börsnoteringar på Nasdaq Main Board, över 20 noteringar på amerikanska OTC-marknaden, många private equity-finansieringar på hundratals miljoner yuan, flera banbrytande framgångsrika fall inom branschen.
Böcker som han medverkat i:
"Shanghai Young Lawyers' Path to Growth"
"Selection of Classic Cases from Jingtiancheng Law Firm"
"Walk into Wall Street"
"Praktik för kinesiska börsnoterade företag, privatisering och omnotering" (serie av föreläsningar)
Jiao Shike Programledare
Medgrundare till Haima Super Interview
Finans- och PR-konsult
Erfaren finansjournalist
Tidigare anställd hos välkända investeringsinstitutioner och finansmedier, har skrivit flera branschstudierapporter.
Fråga 1
Programledare – Jiao Shike:
I processen att planera en börsnotering i USA, vad anser du är den viktigaste förberedelsen för juridisk efterlevnad?
Gäst – Li Songwei:
Som advokat vill jag säga att varje företag ska vara helt och hållet lagligt och efterlevande. Oavsett om ett företag går offentligt på USA:s börs eller på andra internationella kapitalmarknader behöver företagets ledning ta detta på allvar. Företaget bör arbeta med att upprätthålla standarder i vardagen och sedan göra en genomgång innan börsnoteringen. Naturligtvis är fullständig efterlevnad det övergripande målet, men i det konkreta arbetet kan man fokusera på tre områden.
Det första området är organisatorisk struktur som är lagligt och efterlevande.
Det vill säga att företagets grundande och historiska utveckling ska uppfylla kraven i kinesisk lag, särskilt aktiebolagslagen. Till exempel, är bolagsordningen korrekt? Är dina aktieägare kvalificerade, är din ledning kvalificerad, är företagets styrning korrekt, hålls bolagsstämmor och styrelsemöten regelbundet och enligt procedurer? Dessutom, om ditt företag tidigare var ett statligt företag, var då omvandlingsprocessen laglig? Har företagets aktiekapital betalats i full, eller när du betalade, var det korrekt, använde du värdelösa tillgångar för att betala? Man bör också se om det har förekommit några straff för bristande efterlevnad historiskt.
Dessutom behöver ditt företag, under börsnoteringsprocessen, bygga en utlandsstruktur baserat på det inhemska företaget. Är hela processen att bygga strukturen laglig och efterlevande, är resultatet av byggandet lagligt och efterlevande? Finns det några brott mot kinesiska lagar och förordningar? Till exempel, brott mot Kinesiska bestämmelser om förvärv av inhemska företag av utländska investerare, eller brott tillkännagivanden om utlandsfinansiering och omvänd investering för kinesiska invånare via specialföretag, etc.
En annan sak är att under processen att gå offentligt utomlands, om det finns några företag i koncernen som är etablerade utomlands, ska dessa utlandsföretag uppfylla lokala lagar och förordningar. Till exempel, om du etablerar ett företag i Singapore, enligt singaporsk lag, måste en av företagets styrelseledamöter vara lokal bosatt. Om företaget har 2 till 3 styrelseledamöter, måste minst en vara lokal bosatt i Singapore. Dessutom måste du uppfylla kraven på börsnoteringsorten, till exempel i USA behöver börsnoterade företag ha fler oberoende styrelseledamöter än de som utsetts av aktieägarna, och styrelsens ersättningsutskott, nomineringsutskott och revisionsutskott ska alla bestå av oberoende styrelseledamöter.
Det andra området är affärsverksamhet som är lagligt och efterlevande, inklusive att företagets verksamhetsområde ska uppfylla lagar och förordningar om utländska investeringsförvaltning, att affärsverksamheten ska bedrivas på ett korrekt sätt, att man inte får skaffa affärsmöjligheter och öka vinster genom korruption, och att man måste följa lagar och förordningar om arbetsrätt, antitrust, etc.
Slutligen vill jag ta upp det tredje området, nämligen att ekonomi och skatter måste vara lagligt och efterlevande, man måste föra korrekt bokföring, ha en väl fungerande intern kontroll och betala skatter enligt lag.
Jag vill säga att varje företag ska vara helt och hållet lagligt och efterlevande. Oavsett om ett företag går offentligt på USA:s börs eller på andra internationella kapitalmarknader behöver företagets ledning ta detta på allvar. Företaget bör arbeta med att upprätthålla standarder i vardagen och sedan göra en genomgång innan börsnoteringen. Naturligtvis är fullständig efterlevnad det övergripande målet, men i det konkreta arbetet kan man fokusera på tre områden.
Fråga 2
Programledare-Jiao Shike:
Kina värdepapperskommissionen (CSRC) kräver att kinesiska företag inom Kina som vill noteras utomlands ska genomföra registrering. Vilka förberedelser behöver företagen göra och vilka risker bör de uppmärksamma?
(Bakgrund: Den 17 februari 2023, efter godkännande av Statsrådet, publicerade Kinas värdepapperskommission (nedan kallad "CSRC") totalt sex regelverk relaterade till registrering för utlandsnoteringar, inklusive "Försöksförordning för förvaltning av utgivning av värdepapper och notering av företag inom Kina" (nedan kallad "Försöksförordningen") och fem tillhörande vägledningar, som trädde i kraft den 31 mars 2023. Den 24 februari 2023 publicerade CSRC tillsammans med Finansdepartementet, Statens sekretariat och Statens arkivmyndighet "Föreskrifter om förstärkning av sekretess och arkivhantering relaterade till utgivning av värdepapper och notering av företag inom Kina", som trädde i kraft den 31 mars 2023 samtidigt som "Försöksförordningen".)
Gäst-Li Songwei:
Precis som programledaren sa tidigare, från och med den 31 mars i år har vårt land implementerat "Försöksförordning för förvaltning av utgivning av värdepapper och notering av företag inom Kina" och tillhörande vägledningar. Dessa försöksförordningar och vägledningar kallas tillsammans inom vår bransch för nya tillsynsregler.
Den nya regeln innebär att tidigare var det så att företag inom Kina som gav ut H-aktier i Hongkong behövde genomgå granskning av CSRC. Nu ska alla kinesiska företag som vill noteras utomlands, oavsett om de ger ut H-aktier direkt utomlands eller noteras indirekt genom att integrera sig i ett utländskt moderbolag som är noterat, omfattas av CSRC:s tillsynssystem. Detta är den största systemförändringen under de senaste 20 åren av kinesiska företags utlandsnoteringar.
I samband med denna stora systemförändring anser jag att företagen behöver förbereda sig på olika områden.
Först och främst bör de förbereda sig mentalt och bekanta sig med och studera innehållet i de nya tillsynsreglerna noggrant.
För det andra bör de förbereda sig personalmässigt, det vill säga att de behöver anställa lämpliga personer, inklusive företagets interna juridiska personal och personal inom värdepappersområdet, samt anlita externa experter. Särskilt företagets ledning måste vara uppmärksam på och delta i detta arbete.
För det tredje bör de förbereda sig dokumentmässigt. Som företag bör de etablera och förbättra sina egna arkiv, oavsett om det gäller ekonomi, verksamhet eller organisation.
För det fjärde bör de förbereda sig på att svara under registreringsprocessen. Eftersom CSRC kommer att ställa olika frågor efter att ha mottagit materialet, bör vi vara väl förberedda på att svara.
Femte, se till att vara redo för samordning.Är ansökningsdokumenten för registrering i överensstämmelse med andra stödjande dokument, och är dokumenten för registrering hemma i överensstämmelse med prospektet för notering utomlands? Allt detta behöver granskas och samordnas noggrant.
När det gäller riskpunkter som företag bör uppmärksamma under processen för registrering hemma, anser jag preliminärt att det finns 5 punkter som behöver hanteras och undvikas. Den första punkten: Om du inte registrerar när du ska, kan det leda till att du inte kan gå notering, och du kan till och med bli listad på en svartlista och få svårt att komma in på kapitalmarknaden i framtiden. Den andra punkten: Om din förberedelse inte är tillräcklig, finns det en stor risk för att registreringen misslyckas. Därför måste du vara redo mentalt, ha tillräckligt med personal och så vidare, precis som de aspekter jag nämnde tidigare. Den tredje punkten: Risken för falsk information. Dina dokument måste vara sanna. Om du lämnar in falska dokument kan personalen från Kina:s värdepappersreglerande myndighet (CSRC) upptäcka det, eftersom de har arbetat på kapitalmarknaden i många år och har mycket erfarenhet. Den fjärde punkten: Risken för att sakna stödjande dokument. Om du inte har sparat dina dokument väl, även om du argumenterar väl, kan du inte lägga fram stödjande dokument som underlag, så det är troligt att din registrering inte godkänns. Den femte punkten: Det får inte finnas motsägelser mellan olika dokument. Om det finns motsägelser kommer du att bli allvarligt och upprepade gånger ifrågasatt och tillfrågad. Det kan leda till att även om du slutligen får registreringen godkänd, kommer din noteringsprocess att försenas på grund av tidsbrist.
Så jag anser att ni alla måste komma ihåg när ni möter nya regler från tillsynsmyndigheterna: Nu när vi noterar utomlands står vi inför två granskningar – en från värdepappersreglerande myndigheten och börsen på noteringsplatsen, och den andra från Kina:s värdepappersreglerande myndighet (CSRC) i vårt land. Därför måste ni se till att göra ett bra jobb med båda dessa aspekter.
Programledare – Jiao Shike:
Nyligen har jag också uppmärksammat att det på Kina:s CSRC officiella webbplats finns information om företags registreringar som behöver kompletteras med dokument. Många entreprenörer känner sig förvirrade när de ser sådan information och vet inte hur de ska hantera det. Jag är säker på att advokat Li kan ge oss många professionella råd.
Gäst – Li Songwei:
Ja, vi kan tillhandahålla specialiserade juridiska tjänster när det gäller registrering inom landet, det vill säga hjälpa företag att göra ett bra jobb med registreringen. Till exempel, när CSRC lämnar feedback, hur vi från en juridisk, efterlevande och välgrundad lämnar in dokument och förklarar för CSRC.
Den tredje frågan
Programledare – Jiao Shike:
Vilka juridiska risker bör företag uppmärksamma när de upprättar en utländsk struktur under noteringsprocessen?
Gäst – Li Songwei:
Att bygga en utländsk struktur är ett nödvändigt steg för inhemska företag som noterar indirekt utomlands. Baserat på min personliga erfarenhet finns det vanligtvis tre typer av risker som behöver undvikas på detta område.
Den första typen av risk som ska undvikas är risken för att bryta mot laglighet.
Först måste man följa Kinas lagar och förordningar, eftersom våra tidigaste eller viktigaste företag finns inom landet. Dessutom gäller Kinas lagar och förordningar även för kinesiska entreprenörer. Till exempel de regler jag nämnde tidigare om utländska investerares förvärv av inhemska företag, och meddelandet om regler för utländska investeringar och finansiering samt valutahantering för inhemska invånare genom specialföretag – dessa är alla lagar och förordningar som entreprenörer måste känna till och följa, och advokater som hjälper entreprenörer att bygga utomlandsstrukturer måste också vara mycket välbekanta med dem. Det finns även andra lagar och förordningar som måste tas på allvar. Till exempel, när man bygger en VIE-struktur kräver nya tillsynsregler att företag som använder en VIE-struktur måste få godkännande från relevanta kinesiska myndigheter.
Dessutom, när ditt företagskonstruktion bygger sin utlandsstruktur kommer ni säkerligen att etablera dotterbolag till era koncernföretag i andra länder och regioner, vilket också kräver att ni följer lokala lagar och regler. Till exempel att betala skatt lokalt enligt lag, rapportera det lokala dotterbolagets ekonomiska situation enligt lag osv. Dessutom måste ni följa lagarna och förordningarna på börsplatsen. Till exempel, om ni går offentligt i USA och ert företags oberoende styrelseledamöter är färre än vad lagen kräver, kommer det definitivt inte att vara möjligt att genomföra börsnoteringen. Så att följa lagen är den första punkten för att hantera risker.
Den andra typen av risker som ska undvikas är risken för fel vid omstrukturering.
Omstruktureringsprocessen kräver hjälp av erfarna proffs. Jag stöter ofta på vissa värdepappersföretag eller finansieringsrådgivare som kommer till mig och säger att ett företag vill gå offentligt i Hongkong eller USA, men dess struktur är felbyggd. Detta är faktiskt ganska genant, eftersom felet kommer att finnas kvar. Nu när inhemska företags ändringsarkiv är elektroniska och lagras hos Statens marknadsövervakningsadministration kan de inte ändras eller upphävas. Därför, om vissa fel inträffar under omstruktureringsprocessen kan det lätt leda till stora risker, till exempel risken att det nya företaget inte kan sammanställa finansiella rapporter med det gamla företaget. Om detta tyvärr skulle hända kan det leda till att hela börsnoteringsprocessen måste börja om två till tre år senare.
Den tredje typen av risker som ska undvikas är risken för för höga omstruktureringskostnader.
Omstrukturering är också ett tekniskt arbete. Ta ett exempel: under omstruktureringsprocessen kommer många kinesiska företag att etablera den planerade börsnoterade utlandsmoderbolaget på Caymanöarna. Om du sätter aktiekapitalet för Cayman-företaget för stort kan du komma att behöva betala högre underhållsavgifter där varje år, och detta kommer att fortsätta. Så det finns också tekniker för omstrukturering, och det rekommenderas att entreprenörer söker hjälp av erfarna proffs, till exempel att anlita en erfaren advokat.
 Fjärde frågan
Programledare – Jiao Shike:
Vilka juridiska frågor bör företag som planerar att gå offentligt i USA uppmärksamma vid gränsöverskridande förvärv och omstrukturering?
Gäst – Li Songwei:
Att genomföra gränsöverskridande förvärv och omstrukturering innan börsnotering är en vanlig företeelse för företag som planerar att gå offentligt.
Jag tycker att gränsöverskridande fusioner och omstruktureringar bör delas in i två typer.
Den första är gränsöverskridande fusioner och omstruktureringar mellan närstående företag.
Vissa entreprenörer har förutom relativt mogna företag på det kinesiska fastlandet också etablerat vissa produktionsföretag eller försäljningsföretag utomlands, etc., och den slutliga verkliga kontrollägaren för dessa företag inom och utanför Kina är fortfarande den kinesiska entreprenören. Fusioner och omstruktureringar mellan dessa företag är, strikt taget, bara en företagsomstrukturering, det vill säga att organisera vissa närstående företag till en koncern.
I denna process måste man först följa lagar och förordningar, inklusive reglerna för utländska fusionsförvärv och bestämmelserna för kinesiska bosättares omvända investeringar som jag nämnde tidigare, och även följa skattelagarna i alla länder, och inte undvika eller fuska med skatter under omstruktureringsprocessen.
För det andra kan man under omstruktureringsprocessen mellan närstående företag eventuellt introducera externa privata investerare, vilket ger företaget kapital och även kan ge vissa kontakter eller affärsmöjligheter. När man introducerar privata investeringar bör man vara uppmärksam på att inte låta entreprenören förlora kontrollen över det företag som planeras att gå offentligt, det vill säga att den ursprungliga verkliga kontrollägaren måste behålla sin kontrollstatus. Dessutom måste processen utföras på ett standardiserat och lagligt sätt.
Dessutom kan det under omstruktureringen hända att vissa anställda får köpa aktier, eller att olika släkt- eller vänskapsförhållanden får köpa aktier, så man bör vara uppmärksam på antalet aktieägare, och det får absolut inte överstiga 200. Enligt nuvarande kinesiska bestämmelser är den maximala gränsen för antalet aktieägare i ett företag som planeras att gå offentligt 200, och ibland måste man även räkna antalet aktieägare genom att gå igenom lager. Om antalet överstiger 200 anses det lätt misstänkt för olaglig finansiering, och olaglig finansiering är inte en enkel civil fråga, utan kan innebära straffrättsliga risker. Så ni måste vara uppmärksamma på att kontrollera antalet aktieägare. Om ni har frågor kan ni konsultera professionella juridiska experter.
Dessutom, vid fusioner och omstruktureringar mellan närstående företag, bör man inte placera flera företag som bedriver samma verksamhet antingen inom eller utanför koncernen. Detta skulle leda till att koncernen som planeras att gå offentligt och de företag som inte deltar i börsnoteringen bedriver konkurrens inom samma verksamhet, och båda parterna kontrolleras av samma verkliga kontrollägare. Konkurrens inom samma verksamhet är oacceptabelt för alla värdepappersmyndigheter, och även oacceptabelt för de många aktieägarna på marknaden – det är ett rött ljus, utan undantag.
Den andra typen är gränsöverskridande fusioner och omstruktureringar mellan icke-närstående företag, och följande juridiska frågor bör uppmärksammas:
För det första, var uppmärksam på att behålla kontrollen oförändrad under processen.
För det andra, se till att fusioner och omstruktureringar inte minskar företagets effektivitet.Särskilt när du vill förvärva ett företag med dålig prestanda måste du överväga om den minskade vinsten eller förlustsituationen det medför kommer att påverka sannolikheten för en lyckad börsnotering? Kommer det att göra din finansiella rapport dålig?
För det tredje, hela fusionsprocessen måste vara mycket standardiserad.När det gäller aktieägarförändringar måste registrering ske hos motsvarande registreringsmyndighet, både hos Kinas marknadsmyndighet och utländska företagsregistreringskontor krävs registrering.
Till slut vill jag påminna företag som planerar att gå offentligt: du bör inte göra falska fusioner bara för att få siffrorna att se bra ut. Det finns ingen hemlighet som hålls hemlig för alltid – om du gör falska fusioner kan du lätt bli anmäld av andra, vilket leder till att hela börsnoteringsprocessen misslyckas. När det gäller fusioner bör du göra riktiga fusioner. Om riktiga fusioner senare kan delas upp är en teknisk fråga, och du kan diskutera det med professionella personer.
Femte frågan
Programledare-Jiao Shike:
Hur hanterar företag registrering och godkännandeprocesser hos amerikanska värdepappersmyndigheter (t.ex. SEC) för att säkerställa en framgångsnotering på amerikanska marknaden?
Gäst-Li Songwei:
US Securities and Exchange Commission är en oberoende myndighet inom USA:s regering, etablerad enligt amerikansk lag. Om vårt företag vill noteras i USA måste vi nödvändigtvis interagera med amerikanska tillsynsmyndigheter, till exempel US Securities and Exchange Commission, dvs. SEC. Hur gör man det? Jag tror man kan överväga tre aspekter.
Den första aspekten är att förstå hur amerikanska värdepappersmyndigheter reglerar noterings- och transaktionsaktiviteter.
Amerikanska värdepappersmyndigheter, representerade av SEC, har tre egenskaper: Den första är legalisering – SEC:s etablering och utövande av befogenheter baseras på lag, och varje åtgärd måste ha rättslig grund. Den andra är marknadsorientering – för rena marknadsfrågor, t.ex. aktiekursfrågor, bryr de sig faktiskt inte så mycket. De bryr sig bara om huruvida du har agerat i enlighet med reglerna. Har du drivit upp eller pressat ner aktiekursen genom insiderhandel? Eller är det en normal marknadsreaktion? Om det är en normal marknadsreaktion håller de sig åsidosatta, oavsett hur oskälig eller absurd du än tycker att aktiekursen är. Om den kraftiga förändringen i aktiekursen beror på insiderhandel eller manipulation av aktiekursen, då kommer de säkerligen att ingripa oavsett om resultatet är bra eller dåligt. Den tredje är transparens – US Securities and Exchange Commissions granskning kännetecknas av: att använda inlämnade dokument som grund, fokusera på informationsläckage och prioritera efterlevnad. Avdelningen inom SEC som hanterar noteringsverksamhet heter Corporate Finance, och denna avdelning har vanligtvis nästan 100 personer, de flesta med bakgrund som värdepappersspecialister eller revisorer. Det bör vara svårt för företag att försöka fusk.
Den andra aspekten är att företag absolut måste bygga ett lämpligt professionellt team.
Som programledaren sa nyss, professionella personer gör professionella saker. Om ditt företag vill noteras i USA och interagera med amerikanska tillsynsmyndigheter måste du ha ett lämpligt team.
När det gäller företaget rekommenderar vi att företagets ordförande leder teamet själv, och dessutom tillhandahåller assistenter med viss arbetsförmåga för att hjälpa till. Eftersom notering innebär en betydande förändring av företagets struktur bör det inte underskattas.
När det gäller revisorer bör företaget anlita ett kvalificerat amerikanskt revisionsföretag, som ska vara medlem i US Public Company Accounting Oversight Board, och helst ha erfarenhet av att utföra revision i Kina, så att de lättare kan förstå vissa av Kinas kultur, struktur och affärsegenskaper, och det blir också lättare att kommunicera.
Dessutom är det absolut nödvändigt att anlita amerikanska advokater för att hjälpa dig att skriva inlämnade dokument och organisera svar på amerikanska tillsynsmyndigheters frågor.
När det gäller kinesiska advokater rekommenderar vi att anlita kinesiska advokater med betydande kunskap och erfarenhet av utlandsnoteringar.
När det gäller mäklarfirmor rekommenderar vi att du väljer internationella investmentbanker med stark finansieringsförmåga eller amerikanska lokala investmentbanker.
Om företagets egen organisatoriska förmåga är svag kan du också anlita skickliga finansieringskonsulter som hjälper dig att organisera börsintroduktionen och samordna ett professionellt team för börsintroduktionen.
Den tredje aspekten är att företag ska möta amerikanska tillsynsmyndigheter med en normal attityd och följa normala förfaranden.
För det första, försök inte att ta genvägar, var särskilt uppmärksam på korruptionsfrågor. Amerikaner agerar i princip enligt förfaranden, det är inte särskilt effektivt att använda personliga kontakter i USA, vi gör bara vårt bästa. USA har ett system med stora belöningar till whistleblower som används för att bekämpa korruption, ni har säkert hört nyheterna om att den amerikanska värdepapperskommissionen nyligen belönade en whistleblower med hundratals miljoner dollar. Om man känner till ett korruptionsfall i USA kommer whistleblowern att vara mycket glad, han kan bli rik lagligt.
För det andra, följ normala förfaranden. Skicka in ansökan först när förberedelserna är klara, överväg alla aspekter noggrant, förbered dokumenten ordentligt, var inte för bråttom. Försök inte att påskynda processen och göra börsintroduktionen till ett halvdant projekt.
För det tredje, lös problem aktivt. Efter att ha skickat in ansökningsmaterial kommer den amerikanska värdepapperskommissionen garanterat att ställa frågor. Vi måste svara på varje fråga i tid, varken vara rädda eller agera förhastat. Så länge det inte finns några stora hinder för börsintroduktionen ska vi fortsätta att anstränga oss, vi kan lägga fram brister på ett sakligt sätt och tillhandahålla lösningar. Dra dig inte tillbaka bara för att du får en skarp fråga. Ett företag som ska genomföra en börsintroduktion, alla arbetar hårt, ibland är det som att dra av sig ett lager hud. Så entreprenörer bör ha en normal attityd, samla idéer tillsammans med experter, diskutera sakfrågor och lösa problem, då har man faktiskt större chans att lyckas.
Den sjätte frågan
Programledare – Jiao Shike:
Vilka specifika effekter och begränsningar har gränsöverskridande kapitalflöden och valutakontroller på kinesiska företag som planerar att gå börs i USA?
Gäst – Li Songwei:
Vårt Kina är för närvarande fortfarande ett land med valutakontroll. Renminbi, som vår enda lagliga valuta, kan ännu inte uppnå fri gränsöverskridande cirkulation och konvertering, den kan endast genomföra begränsad cirkulation och konvertering mellan vissa länder under vissa omständigheter, vägen till Renminbis internationalisering är fortfarande lång.
När det gäller entreprenörer måste de först ha en känsla för laglighet och efterlevnad inför denna situation. När du hanterar gränsöverskridande kapitalflöden måste du följa Kinas lagar och förordningar om valutakontroll och Renminbi, till exempel våra valutakontrollbestämmelser, åtgärder för personlig valutakontroll, tillämpningsföreskrifter för åtgärder för personlig valutakontroll, valutakontrollbestämmelser för återinvesteringar av inhemska invånare samt våra bestämmelser om Renminbi. Dessa lagar och förordningar återspeglar landets grundläggande valutasystem, inklusive: systemet som inte begränsar regelbunden internationell betalning och överföring, systemet för statistisk rapportering av betalningsbalans, systemet som förbjuder utländsk valuta att cirkulera inom landet, systemet för valutaregistrering för utländska investeringar, registrering av utlandsdirekta investeringar, systemet för godkännande av utlandsgarantier etc.
Så jag tror att företag under hela börsintroduktionsprocessen kan behöva särskilt uppmärksamma följande punkter.
För det första bör företag inom koncernen också följa lagar och förordningar. Man kan inte säga att bara för att alla är närstående företag kan man strunta i valutaregleringarna. Om olika företag inom en företagsgrupp lånar pengar, så är det en utlandsskuld så fort det är gränsöverskridande och man behöver registrera utlandsskulden. Om ett inhemskt företag ställer garanti för sitt utlandsanknutna företag, måste man också genomgå godkännande för utlandsgarantier.
För det andra, om våra företag lyckas med en notering utomlands eller får riskkapital, så ska de upplånade medlen enligt vårt lands nuvarande system i princip återföras till landet. Man kan antingen öka kapitalet i det befintliga inhemska företaget eller starta ett nytt utlandsinvesterat företag. Visst kan ett fåtal medel stanna kvar utomlands för internationell verksamhet, men i princip bör man så långt möjligt föra in dem i landet.
För det tredje, håll ständigt koll på förändringar i valutaregleringspolitiken. Valutaregleringssystemet är ett mycket strikt system i vårt land. Om man bryter mot det får man böter som mildaste påföljd, och i värsta fall kan det kopplas till brottsliga risker som valutamanipulation. Jag rekommenderar att när man stöter på gränsöverskridande kapitalflöden, bör företagsledare ha en vass vaksamhet och konsultera ofta.
Sjunde frågan
Programledare – Jiao Shike:
Vilka informationslämningsregler gäller på den amerikanska värdepappersmarknaden?
Gäst – Li Songwei:
USA är ett mycket speciellt land, där kärnan i kapitalmarknadsregleringen är informationslämningssystemet.
Den här historien är ganska lång.
Alla vet att USA drabbades av en global finanskris i slutet av 1920-talet, och vissa säger till och med att den utlöste andra världskriget. På den tiden hade USA:s tillsynsmyndigheter nästan ingen egentlig tillsyn över kapitalmarknaden, och spekulationen var utbredd. Efter den stora finanskrisen, under president Roosevelts tid, antog den amerikanska kongress relevanta lagar, etablerade ett informationslämningsbaserat tillsynssystem och grundade värdepapperskommissionen. Detta tillsynssystem återspeglas huvudsakligen i två viktiga amerikanska lagar: en är Securities Act från 1933, den andra är Securities Exchange Act från 1934. Det har gått nästan nio decennier nu, och de flesta av de grundläggande system som fastställdes av dessa två lagar är fortfarande tillämpliga på USA:s kapitalmarknad.
I början av detta århundrade inträffade Enron-händelsen och WorldCom-bedrägerihändelsen. Dessa två stora fall fick många amerikaner att inse att det fanns luckor i det befintliga tillsynssystemet. Så under president Bush år 2002 antog och implementerade USA Sarbanes-Oxley Act, vars kinesiska namn är "Lagen om offentliga företags redovisningsreform och investerarskydd". Det vill säga att man vill skydda investerarnas intressen genom att reformera redovisningssystemet. Sarbanes-Oxley Act är en ganska strikt lag som genomförde stora reformer av det tidigare tillsynssystemet. Till exempel, enligt lagen grundades Public Company Accounting Oversight Board, det vill säga PCAOB, som jag nämnde tidigare. Alla revisionsföretag måste vara medlemmar i denna institution. Dessutom kräver Sarbanes-Oxley Act att företag stärker sin interna kontroll, och det kräver också att revisionsföretag inte samtidigt tillhandahåller rådgivning och revision för samma företag. Sammanfattningsvis har Sarbanes-Oxley Act skärpt tillsynen.
Efter finanskrisen 2008 tillkom ytterligare krav i USA på stärkt finansiell reform av systemet. Under president Obama antogs 2010 lagen Dodd-Frank Wall Street Reform and Consumer Protection Act. Det är en omfattande finansreformlag där en del berör kapitalmarknaden. Till exempel kräver den att börsnoterade företags ledningslöner ska godkännas av aktieägarna för att vara lagliga – detta krav är ganska strängt. Men två år senare vände läget igen, eftersom många företag rapporterade att stora företag kanske kan följa lagen utan problem, men för vissa små och medelstora företag är efterlevnadskostnaderna alldeles för höga.
Därför antogs under president Obama 2012 Jumpstart Our Business Startups Act (JOBS Act) för att stödja nya växande företag. Företag med en årsinkomst under 1 miljard USD kan dra nytta av denna lag. Vad betyder det? Det innebär att vissa av de strängare bestämmelserna i Sarbanes-Oxley Act kan mildras något, till exempel att vissa stränga bestämmelser kan tillämpas först fem år efter börsnoteringen. Dessutom, tidigare krävdes det att man vid börsnotering skulle tillhandahålla granskade finansiella rapporter för de föregående tre åren, men enligt JOBS Act behöver små och medelstora företag bara tillhandahålla granskade finansiella rapporter för två år – detta är en stor fördel för många små och medelstora företag. Revisionskostnaderna minskar, revisionstiden är kortare och bördan på företagen lättas. Dessutom mildrade Sarbanes-Oxley Act kraven på interna kontrollrapporter – naturligtvis måste företagen fortfarande bygga upp ett internt kontrollsystem. Enligt JOBS Act kan små och medelstora företag också innan börsnotering privat fråga kvalificerade institutionella investerare om de är intresserade av att köpa företagets aktier. Naturligtvis är det fortfarande förbjudet att privat erbjuda aktier till allmänna investerare. Efter att JOBS Act antogs blev det en stor fördel för små och medelstora företag, särskilt kinesiska företag som vill gå på börsen i USA. Många kinesiska företag befinner sig ju trots allt i en växande fas enligt internationella standarder.
Men det har länge funnits ett problem mellan Kina och USA: enligt USA:s system kan Public Company Accounting Oversight Board (PCAOB) granska varje revisionsbyrås arbete, inklusive deras revisionsdokument. I denna fråga tillåter inte systemen i några få länder i världen att revisionsdokument lämnas ut till utlandet, inklusive Kina. Antalet kinesiska företag som gått på börsen i USA är relativt stort – historiskt sett över 300 stycken, inklusive de som avnoterats efter börsnotering.
Under president Trump 2020 antog den amerikanska kongressen Foreign Company Accountability Act. Enligt denna lag, om man under tre år i följd inte tillåter PCAOB att granska revisionsbyråns dokument, ska det granskade företagen inte få vara noterade på USA:s börs, utan måste avnoteras.
Två år senare, i augusti 2020, nådde Kinas värdepapperskommission (CSRC) och finansdepartementet en överenskommelse med PCAOB. Problemet mellan Kina och USA är löst. Båda parter ska enligt principen om ömsesidighet samarbeta i tillsynsfrågor – kinesiska byråers revisionsdokument kan placeras på deras kontor i Hongkong och granskas av USA under CSRC:s tillsyn. På så sätt har molnet över problemen skingrats, och vägen för kinesiska företag att gå på börsen i USA är återigen mer smidig.
Sammanfattningsvis är informationsläckage en juridisk fråga, en regel. Men hur implementeras det i praktiken? Generellt sett sker informationsläckage för företag som vill gå på börsen i USA genom att lämna in dokument i fast format till de amerikanska tillsynsmyndigheterna. Jag ska kort presentera det:
När företaget ansöker om börsnotering ska man lämna in en aktieregistreringsansökan, vanligtvis i form av formulär S-1 eller F-1. En av de viktiga delarna är prospektet, samt bilagor som revisionsrapporter, och även våra advokaters juridiska yttranden etc.
Efter att ett företag gått offentligt måste det varje år lämna in en reviderad årsredovisning, vanligtvis i form av 10-K eller 20-F. Varje kvartal ska en kvartalsrapport lämnas in, t.ex. formulär 10-Q. Kvartalsrapporten behöver inte revideras, utan endast granskas av en revisor.
Om ett börsnoterat företag drabbas av någon större händelse måste detta rapporteras omedelbart, vanligtvis i form av formulär 8K.
Direktörer, ledande befattningshavare och stora aktieägare måste rapportera till amerikanska värdepappersmyndigheten (SEC), och när de minskar sitt innehav ska de anmäla detta i förväg och rapportera i efterhand.
Om ett börsnoterat företag vill privatiseras och avnoteras måste det också ansöka om att registret upphävs.
Sammanfattningsvis måste man komma ihåg att informationsläckage är kärnan när man går offentligt i USA, och oavsett om det är bra eller dåligt måste man verkligen lägga fram alla fakta.
Fråga 8
Programledare – Jiao Shike:
Vilka viktiga handelsmekanismer och marknadsregler på amerikanska värdepappersbörser behöver man känna till och följa?
Gäst – Li Songwei:
Handelsreglerna på New York Stock Exchange och Nasdaq i USA är inte helt desamma, båda har detaljerade handelsregler, idag ska jag nämna några av de mer gemensamma viktiga handelsmekanismerna.
Den första är T+0-handelssystemet. Till skillnad från Kinas A-aktier kan man på USA:s marknad köpa och sälja aktier samma dag.
Den andra är att amerikanska värdepappersbörser har ett marknadsavbrottsmekanism, vilket innebär att hela börsen kan stängas av eller till och med stängas i förväg. Om börsen faller med mer än 7% kan ett avbrott inträffa. Om den faller ytterligare 13% sker ett nytt avbrott. Om börsen faller med 20% under dagen sker ytterligare ett avbrott, och sedan stannar handeln för resten av dagen. Syftet med avbrottet är att låta deltagarna på aktiemarknaden lugna ner sig. Marknadsavbrott skiljer sig från enskilda aktiers handelsstopp. Om en enskild aktie stiger eller faller för mycket på kort tid stoppas handeln i några minuter, medan marknadsavbrottet avser hela börsen.
Den tredje mekanismen är att det finns en blankningsmekanism i USA. Till skillnad från Kinas A-aktiers begränsade låne- och blankningsverksamhet är blankning helt laglig i USA, nästan utan begränsningar. Man anser att blankningsmekanismen kan rensa ut dåliga aktier på marknaden. Kinas gamla ordspråk säger ”en rättfärdig person är inte rädd för skuggan”, och amerikanerna har en liknande uppfattning.
Den fjärde punkten att uppmärksamma är att USA har en market maker-mekanism. Till skillnad från A-aktiernas avancerade helt elektroniska centrala auktionshandel använder amerikanska market makers tvåvägskurser, det kan vara små prisskillnader, men det regleras av ett system från National Association of Securities Dealers (FINRA). Om ett företag vill gå noterat på Nasdaq i USA måste man anlita minst tre market makers för att lyckas med noteringen, och market makers måste vara medlemmar i FINRA.
Den femte punkten är att USA också har ett blockhandelssystem. Blockhandelssystemet skiljer sig inte mycket från Kinas i stora drag, men det finns tydliga skillnader i små detaljer.
Slutligen vill jag nämna systemet för större aktieägares försäljning av aktier.Jag tror att många entreprenörer är särskilt oroade över denna fråga. I USA skiljer sig systemet för större aktieägares försäljning av aktier avsevärt från det i Kinas A-aktiemarknad. Om en större aktieägare vill sälja aktier måste de rapportera till USA:s värdepappersmyndighet minst 15 dagar i förväg, offentliggöra försäljningsplanen och rapportera försäljningssituationen efter att försäljningen är genomförd, och därmed underkastas tillsyn. Detta skiljer sig avsevärt från Kinas A-marknads system med efterhandsrapportering. Hur ska man se på detta? Olika ståndpunkter ger olika intryck.
Nionde frågan
Programledare – Jiao Shike:
Under din verksamhet har du stött på allvarliga konsekvenser till följd av risker i samband med företags emissioner av värdepapper? Hur kan entreprenörer upptäcka och förebygga detta i förväg?
Gäst – Li Songwei:
Jag har arbetat som advokat i över 30 år, varav mer än 20 år huvudsakligen med tjänster till kapitalmarknader, och har haft kontakt med företag inom alla branscher. Naturligtvis kan jag inte avslöja klienters namn, jag kan bara utifrån mina personliga erfarenheter tala om riskerna med olämpliga emissionsaktiviteter.
Första aspekten: riskerna med olämpliga emissioner eller liknande aktiviteter före börsnotering.
Först vill jag tala om oregelbundna aktieägarprogram för anställda. Jag vet att många konsultföretag eller rådgivningsföretag i samhället, och till och med några få advokater, hjälper företag att genomföra oregelbundna aktieägarprogram för anställda. Företag och entreprenörer måste vara försiktiga med detta – om aktieägarprogrammet för anställda inte utförs på ett korrekt sätt kan det bli ett hinder för börsnoteringen.
Varför? För det första, om det finns för många aktieägare måste man överväga om det finns misstanke om olaglig insamling av medel. För det andra, även om antalet aktieägare är lagligt, eftersom det finns många dokument som ska undertecknas under börsnoteringsprocessen, hur lång tid tar det att samla in signaturer från så många aktieägare? Att kunna samla in signaturerna i tid blir ett problem. För det tredje, många saker under börsnoteringsprocessen måste vara konfidentiella – med så många små aktieägare som äger en liten andel av aktierna, känner de till alla situationer, är det svårt att hålla informationen konfidentiell? För det fjärde, om det finns många aktieägare, kan det leda till en situation där antalet aktieägare överskrider gränsen efter en fusion eller förvärv? Så aktieägarprogram för anställda är en mycket professionell fråga – gör det inte lättvindigt, gör det inte godtyckligt, gör det inte oregelbundet, det blir svårt att ändra senare.
Därför rekommenderar jag att förebyggande åtgärder är att hantera aktieägarprogram för anställda på ett standardiserat sätt, särskilt att kontrollera det totala antalet deltagare – endast tekniska experter och ledande chefer som har gjort betydande bidrag till företaget ska få delta, inte för många, inte oseriösa personer.
För det andra vill jag tala om aktieoptionsprogram för anställda före börsnotering, detta är en större fråga. Många konsultföretag ute berättar för er hur man gör med optionsprogram. Men jag måste på allvar påminna er – jag anser att endast börsnoterade företag kan ha riktiga aktieoptionsprogram för anställda. Aktieoptionsprogram för anställda som icke-börsnoterade företag gör är oftast bluffar. Varför? Ett icke-börsnoterat företag har ingen offentlig aktiemarknad, var finns nyttan med optionerna? Förutom att sätta fällor för entreprenörer och locka anställda med tomma löften har det inte mycket verklig betydelse. Även om du inte bryr dig om den verkliga betydelsen och bara gör det för att se snyggt ut, så konsultera en finansiell expert. Så vitt jag vet kan dessa så kallade program sannolikt öka företagets finansiella kostnader och göra din finansiella rapport sämre. När du ska gå till börsen kan revisorn kräva att du gör avsättningar för kostnader. Så för aktieoptionsprogram rekommenderar jag att du gör dem efter att företaget är börsnoterat. Före börsnoteringen kan du ha några idéer, kan kommunicera muntligt, men generellt rekommenderas det inte att göra dem skriftliga. Du ska inte göra börsnoteringsprocessen komplicerad – den är redan svår i sig, det finns ingen anledning att lägga till en börda. Så min rekommenderade förebyggande åtgärd är att göra standardiserade optionsprogram efter att företaget är börsnoterat.
För det tredje vill jag tala om oregelbundna incitamentsprogram för anställda. Så vitt jag vet finns det ute så kallade 20-30 olika incitamentsprogram för anställda. Då säger jag till dig – jag anser att det bara finns två riktiga incitamentsprogram för anställda. Den ena är optionsprogrammet efter börsnotering, där bidragande anställda kan köpa aktier i företaget till ett relativt lågt pris – det är den första. Den andra är direkt belöning av aktier, eller så kallade begränsade aktier. Alla andra olika incitamentsprogram för anställda anser jag oftast inte lever upp till sitt namn. Till exempel, skenaktier, belöningar baserade på simulerad aktiekurs – i praktiken är de bara bonusar med andra namn, inte riktiga incitamentsprogram för anställda. Den så kallade språkförfallet är den största korruptionen.
Vissa så kallade incitamentsprogram för anställda innebär i sig att entreprenören ger bort en del av aktierna till anställda. Då måste entreprenören själv överväga – om det är lämpligt, ska man ge bort dem om det behövs, eller sälja dem till ett lågt pris om det ska säljas till anställda. Min åsikt är att det i本质 är en bonus, så gör det som en bonus – du ska inte tilldela allt till incitamentsprogram för anställda.
Mina rekommenderade förebyggande åtgärder för risker är: bonus görs som bonus, aktiegåva görs som aktiegåva, aktieköp görs som aktieköp, följ reglerna och gör det normalt. Att vara realistisk är istället enkelt. Om det finns för många knep, för många namn, för många bluffar, blir det istället lätt att öka svårigheterna med börsnoteringen.
Andra aspekten: riskerna med olämpliga emissioner eller liknande aktiviteter under börsnoteringsprocessen.
Jag stöter ofta på att vissa entreprenörer inte följer reglerna på detta område, han offentliggör erbjudandet att sälja aktier i förväg. Privata samtal är inget problem, men offentlig insamling måste vara godkänd. När kan man annonsera offentligt, offentligt låta släkt och vänner köpa aktier i ditt företag? I USA måste man åtminstone offentliggöra prospektet under en kort period. Enligt Jobs Act kan små företag lämna in prospektet i hemlighet – då kan man ännu inte göra offentlig insamling. Min rekommenderade förebyggande åtgärd är att konsultera din amerikanska advokat och din amerikanska mäklare – när kan man annonsera offentligt, offentligt övertala människor att köpa aktier i ditt företag.
Det andra problemet under börsnoteringsprocessen är oreglerad emission av aktier. Vissa entreprenörer tycker att vänner vill köpa aktier i mitt företag, så kan jag inte låta dem göra det via en mäklare? Nej, det måste gå via en mäklare – annars kan pengarna som vänner betalar för aktierna inte komma in i företagets konto, och du kan inte hålla dem som privata pengar. Dessutom, om man inte går via kanaler, kan vänners köpta aktier inte skickas till deras händer. Så min rekommendation är att emission av aktier ska gå via normala kanaler – det kan undvika sådana risker.
Programledare – Jiao Shike:
De två stora punkter som just nämnts är särskilt viktiga för företag under börsnoteringsprocessen – den ena gäller olämpliga emissioner före företagets emission och börsnotering, den andra gäller emission av aktier som involverar offentliggörande av viss information, offentlig försäljning av aktier, vilket kan påverka börsnoteringen och till och med bryta mot relevanta värdepapperslagar, stämmer det?
Gäst – Li Songwei:
Ja. I USA kan alla handlingar som bryter mot värdepapperslagar stöta på tre typer av motåtgärder: en är administrativa utredningar, konsekvensen kan vara böter; en annan är grupptalan, konsekvensen kan vara att man får betala skadestånd;
och den tredje är åtal, konsekvensen är den allvarligaste. Jag minns att för några år sedan fanns det en entreprenör i Hongkong som efterlystes av USA för att ha brutit mot värdepapperslagar i USA. Jag anser att på värdepappersmarknaden kan den lagliga vägen i slutändan alltid gås. Om vissa entreprenörer stöter på vissa svårigheter och känner att de inte kan komma förbi, då frågar jag dig två saker: För det första, är ditt företag lönsamt när det drivs lagligt? För det andra, är din bransch inte en avtagande industri? Så länge ditt företag är lönsamt och inte i en avtagande industri, har du normalt sett möjlighet att bli börsnoterad. USA har ett registreringssystem – det är marknaden som testar om ditt företag kan stå fast på kapitalmarknaden. Om du stöter på ett specifikt problem som du verkligen inte kan komma förbi, då påminner jag dig – har du hittat rätt personer, är dina experter och rådgivare lämpliga, är de kompetenta? Denna punkt ber entreprenörer att reflektera över själva.
Experttjänster
Värd – Jiao Shike:
Ur ditt professionella perspektiv, vilka tjänster kan du erbjuda entreprenörer?
Gäst – Li Songwei:
När det gäller börsnotering utomlands kan vi på Yingke Law Firm erbjuda företag tre typer av juridiska tjänster:
Första typen: Specialiserad kinesisk juridisk rådgivning för utländska börsnoteringar.
Huvuduppgifterna inkluderar: Uppbyggnad av utländska strukturer, upprättande av due diligence-rapporter, deltagande i utarbetande och ändring av prospekt, deltagande i svar på frågor från utländska värdepapperskommissioner, upprättande av kinesiska juridiska yttranden med mera.
Andra typen: Specialiserad juridisk rådgivning för kinesisk inhemsk ansökan om utländska börsnoteringar.
Huvuduppgifterna inkluderar: Deltagande i utarbetande och ändring av registreringsrapporter, granskning och ändring av andra registreringsdokument, deltagande i svar på frågor från Kinas värdepapperskommission, upprättande av inhemska juridiska yttranden med mera.
Tredje typen: Flerårig juridisk rådgivning för Early Bird Program för utländska börsnoteringar.
Huvuduppgifterna inkluderar: Deltagande i analys och förfining affärsmodellen, hantering av koncerninterna kopplingar, stöd vid affärsexpansion och fusioner och förvärv, stöd vid bolagsstyrning och efterlevnad, deltagande i tidig planering för företagets inträde på kapitalmarknaden med mera.
Företag kan fritt välja bland våra tre tjänsteprodukter baserat på sin egen utvecklingsstatus och börsnoteringsprocess.
Företag som redan kan påbörja en börsnoteringsprocess kan välja den specialiserade kinesiska juridiska rådgivningen för utländska börsnoteringar, eller den specialiserade juridiska rådgivningen för kinesisk inhemsk ansökan om utländska börsnoteringar, eller båda.
Företag som för närvarande ännu inte är redo att påbörja en börsnoteringsprocess kan välja det fleråriga juridiska rådgivningen för Early Bird Program för utländska börsnoteringar. Denna tjänsteprodukt har inte höga kostnader, men den kan lägga en solid grund för företagets framtida formella börsnoteringsprocess. Den hjälper både företag att undvika onödiga misstag och att totalt sett spara kostnader för börsnoteringen.
Vi hoppas att ambitiösa entreprenörer kommer att bygga upp och stärka sina företag och göra dem till internationellt kända företag. Vi på Yingke Law Firm är redo att helhjärtat erbjuda dig vår hjälp och tjänster.
Tack till alla entreprenörer för ert intresse, och tack för att ni tittade på denna live-sändning!
Ursprungligen publicerad på 金盒企业管理集团
