




ブログ
『海馬スーパーインタビュー』第14回 | 海外で証券を発行する過程で直面する法的リスク
出品:海马所
編集:小金
海马スーパーインタビューは『クラウドクリエイション未来マスター講義』と金盒企業管理グループが共同で企画し、成功した起業家や専門家、学者が企業経営やビジネス実践における真の知見を掘り起こすことを目的としています。
ビジネスの成功を追求する道のりにおいて、上場は間違いなく重要な節目です。しかし、上場過程では多くの法的課題やリスクに直面することになります。
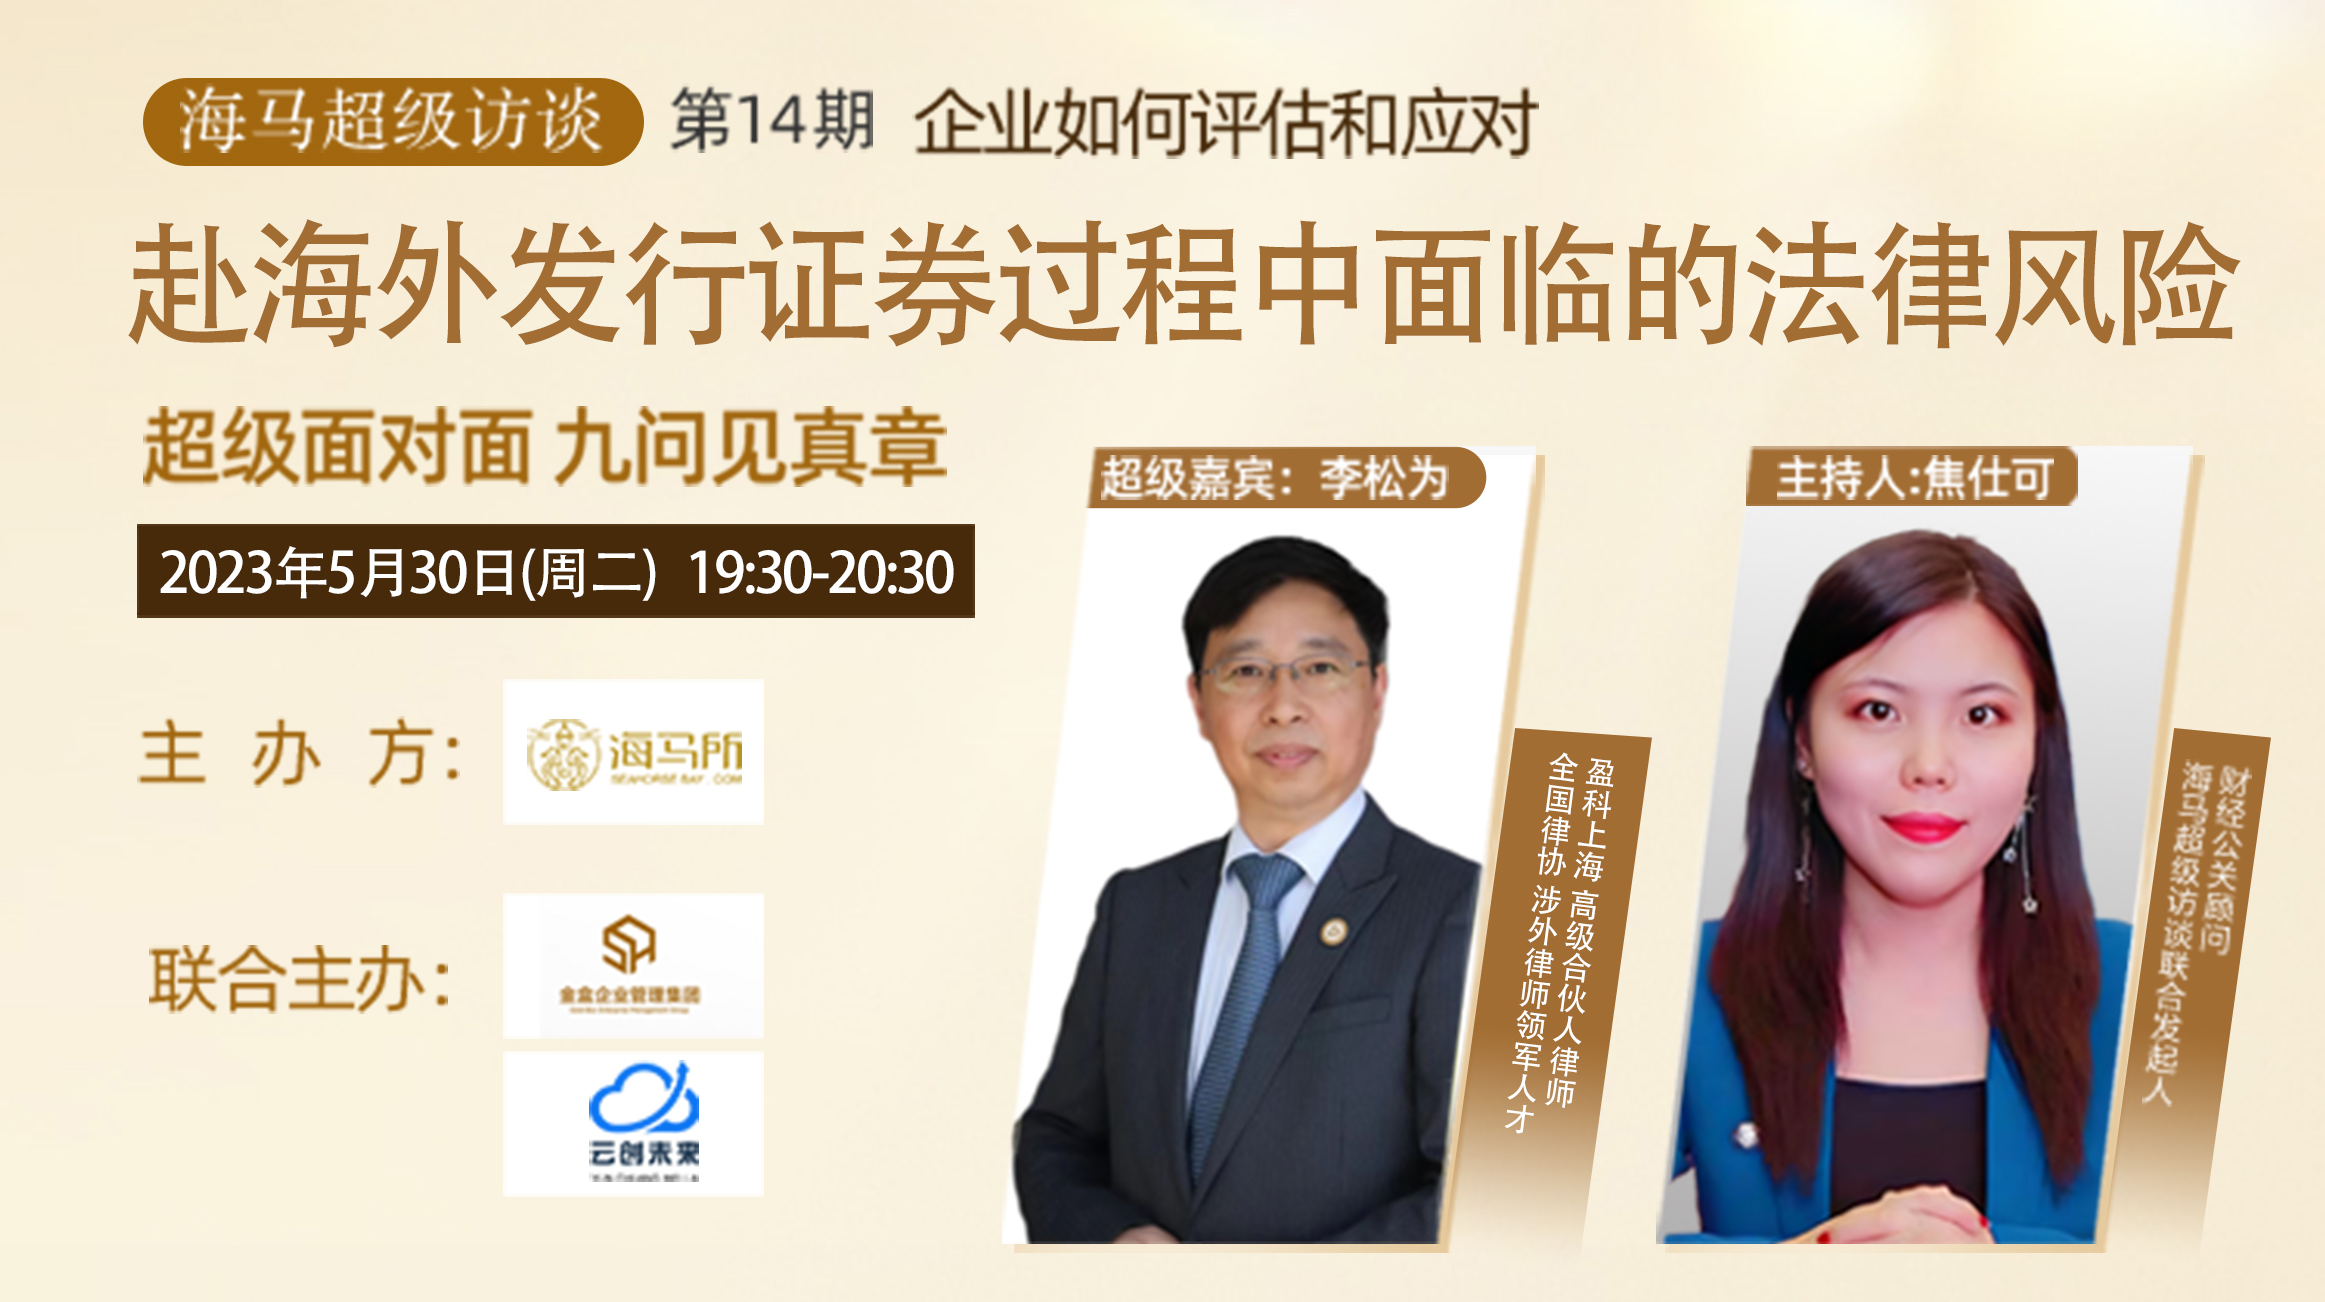
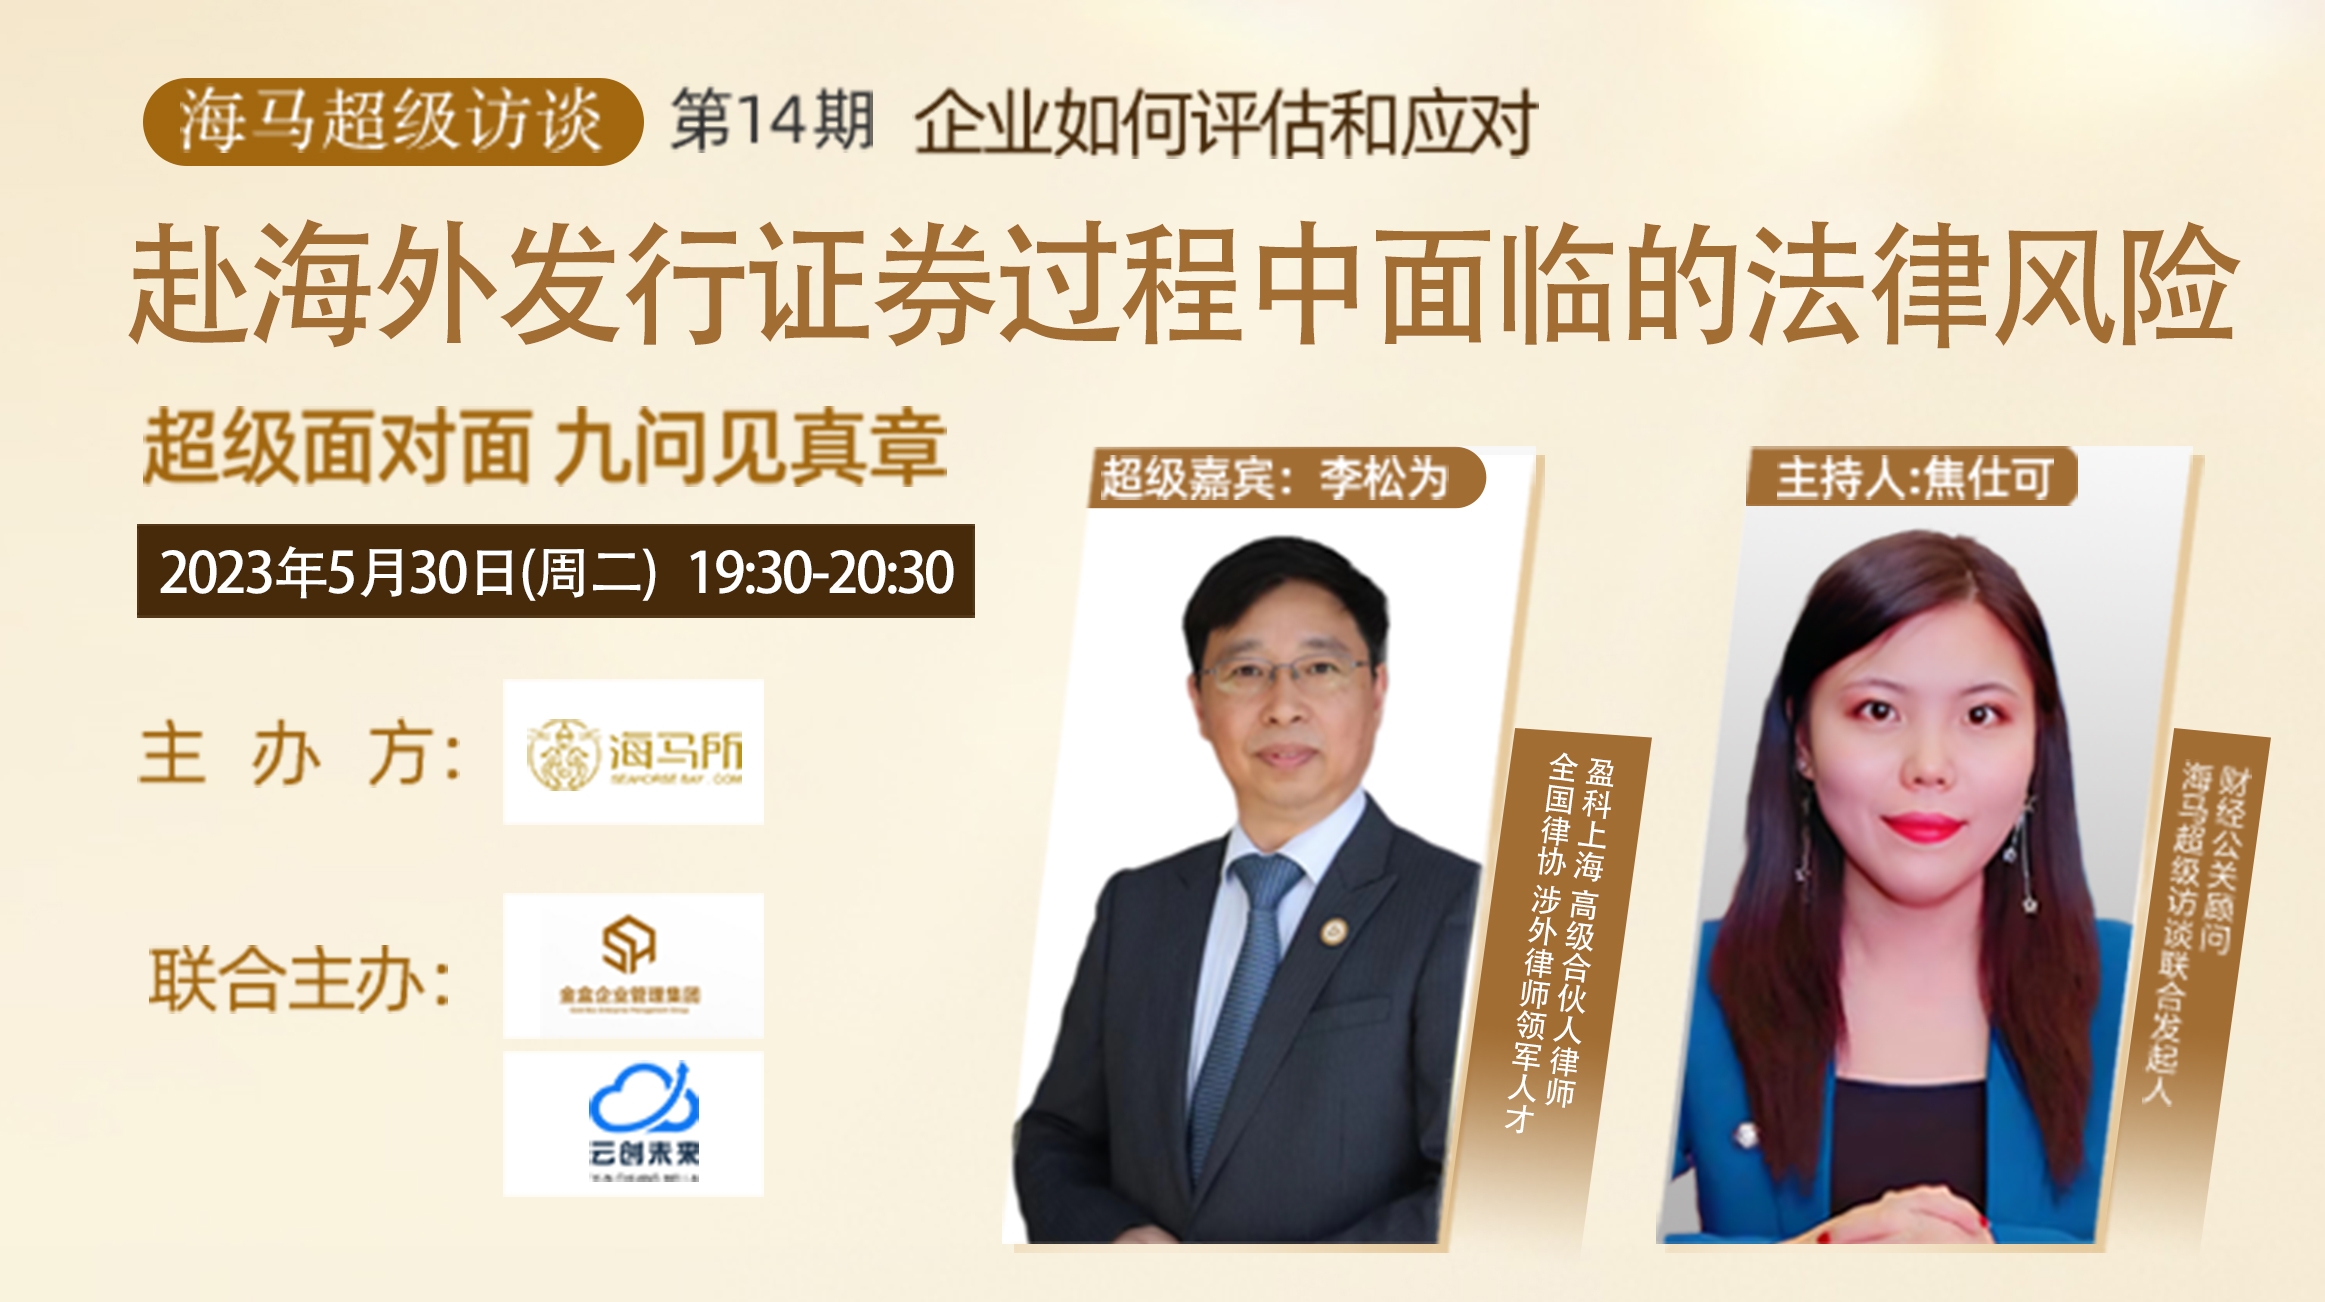
2023年5月30日、海马所が主催し、クラウドクリエイション未来と金盒企業管理グループが共催する【海马スーパーインタビュー】コーナー第14回『企業は海外で証券を発行する過程で直面する法的リスクをどう評価し対応するか?』オンライン生放送が予定通り開催されました。
今回のコーナーでは、特別に北京盈科上海事務所のシニアパートナー弁護士であり、全国律協の対外弁護士リーダー人材でもある李松為弁護士を【海马スーパーインタビュー】の生放送ルームにお招きしました。彼は上場過程で発生する可能性のある法的問題、例えばコンプライアンス要件、情報開示、株式構造などを深く分析し、各起業家の疑問に答えます。駆け出しのスタートアップ企業であれ、より高い成長を望む成熟企業であれ、このインタビューは皆様に貴重な指導と示唆を提供するでしょう。
長々と言わずに、どのような実りがあるか一緒に見てみましょう!(本稿は生放送の削除版です)
微信公式アカウントをフォローすれば、海马スーパーインタビューのオンライン生放送を予約できます!
李松為 今回の特別ゲスト
北京盈科法律事務所 上海オフィス
シニアパートナー弁護士
全国律協の対外弁護士「リーダー人材」
地域、直轄市、全国の3段階の業界表彰を受賞
上海仲裁委員会などの仲裁委員会の登録仲裁人、英国王立 Chartered 仲裁員協会会員、中国上場企業の独立取締役。
専門分野は海外上場、ベンチャーキャピタルとプライベートエクイティ、ファンドとトラスト、外商投資と海外投資、合併と再編、オフショア会社業務、ハイテクとTMT、建築と不動産、商事仲裁と訴訟、英文契約の交渉と作成などを含みます。
代表的な事例:
5社の NASDAQ メインボード上場、20社以上の米国 OTC 市場への上場、数億元に上る多くのプライベートエクイティファイナンス、業界で先駆的な多くの成功事例。
執筆に参加した書籍:
『上海青年弁護士の成長の道』
『錦天城法律事務所 经典事例選』
『ウォール街に入る』
『中国概念株の上場及びプライベート上場実務』(シリーズ講義)
焦仕可 司会者
海马スーパーインタビュー共同発起人
財務・広報コンサルタント
ベテラン財務メディア人
かつて有名な投資機関や財務メディアに勤務し、複数の業界研究報告書を執筆した。
第一の質問
司会者-焦仕可:
米国上場を予定する過程で、最も重要な法的コンプライアンス準備は何だとお考えですか?
ゲスト-李松为:
弁護士として、すべての企業は全面的に合法的でコンプライアンスを遵守すべきだと申し上げたい。企業が米国上場であれ他の国際資本市場上場であれ、企業経営陣が十分な重視を払う必要があり、企業は平常時から規範的な業務を行い、上場前に整理する必要がある。もちろん、全面的な合法的コンプライアンスは全体目標だが、具体的な業務では三つの側面を重点とすることができる。
第一の側面は組織構造の合法的コンプライアンスである。
すなわち、会社の設立とその歴史的沿革は中国法、特に《会社法》の要求に適合しなければならない。例えば、定款は規範的か? 株主は適格か? 経営陣は適格か? 会社統治は規範的か? 株主総会や取締役会は正常に開催され、手続きに従っているか? また、仮に過去に国有企業であった場合、当時の改制過程は合法か? この会社の資本金は全額払い込まれているか? あるいは払い込み時に規範に適合しているか? 価値のないもので払い込んでいないか? また、歴史的にコンプライアンス違反で罰則を受けたことがあるか確認する必要がある。
また、会社は上場過程で国内企業を基盤に海外構造を構築する必要があるが、その構造全体の構築過程は合法的コンプライアンスに適合しているか? 構築結果は合法的コンプライアンスに適合しているか? 中国のいくつかの法律・規制に違反していないか? 例えば、中国の《外国投資者による国内企業の合併・買収に関する規定》に違反していないか? 《国内居住者による特殊目的会社を通じた海外での投資・資金調達及び復路投資の外貨管理に関する問題についての通知》などの法律・規制に違反していないか?
さらに、海外上場過程において、グループ内に海外に設立された会社がある場合、これらの海外会社は現地の法律・規制に適合しているか? 例えば、シンガポールに会社を設立する場合、シンガポール法の規定により、その会社の取締役のうち1名は現地居住者でなければならない。すなわち、会社の取締役が2~3名の場合、そのうち1名はシンガポールの現地居住者でなければならない。また、上場地の法律の要求にも適合する必要がある。例えば米国では、上場企業の独立取締役の人数が株主により委任された取締役の人数より多く必要であり、取締役会の報酬委員会、指名委員会、監査委員会はすべて独立取締役で構成される必要がある。
第二の側面は事業の合法的コンプライアンスである、会社の事業範囲は外商投資管理に関する法律・規制に適合する必要があり、経営活動においては正当に事業を展開する必要がある。腐敗を通じてビジネスチャンスを獲得したり利益を増加させてはならず、労働法、独占禁止法などの法律・規制を遵守しなければならない。
最後に第三の側面について述べる、財務・税務は必ず合法的コンプライアンスを遵守しなければならず、規範的な会計処理、内部統制の整備、納税義務の履行が必要である。
すべての企業は全面的に合法的でコンプライアンスを遵守すべきだと申し上げたい。企業が米国上場であれ他の国際資本市場上場であれ、企業経営陣が十分な重視を払う必要があり、企業は平常時から規範的な業務を行い、上場前に整理する必要がある。もちろん、全面的な合法的コンプライアンスは全体目標だが、具体的な業務では三つの側面を重点とすることができる。
第二の質問
司会者-焦仕可:
中国証券監督管理委員会(CSRC)は中国国内企業の海外上市に際して届出を義務付けているが、企業はどのような準備を行い、どのようなリスクに注意すべきか?
(背景:2023年2月17日、国務院の承認を経て、中国証券監督管理委員会(以下「中国証券監督管理委員会」)は海外上市届出管理に関する制度規則計6件を発表し、その中には《国内企業の海外における証券発行及び上市管理試行弁法》(以下「《管理試行弁法》」)と5件の付属ガイドラインが含まれ、2023年3月31日から施行される。2023年2月24日、中国証券監督管理委員会は財政部、国家保密局、国家档案局と共同で《国内企業の海外における証券発行及び上市に関する保密・文書管理業務強化に関する規定》を発表し、2023年3月31日から《管理試行弁法》と同時に施行される。)
ゲスト-李松为:
司会者が今おっしゃった通り、本年3月31日から我が国は《国内企業の海外における証券発行及び上市管理試行弁法》並びに関連する付属ガイドラインを実施する。これらの試行弁法とガイドラインを合わせて業界では「新規制」と呼ばれている。
この新規制の意味は、以前は国内企業が香港でH株を発行する場合、中国証券監督管理委員会の審査を経る必要があったが、今ではすべての中国企業が海外上市を行う場合、直接海外でH株を発行する場合も、間接的に自社を海外の上市親会社の傘下に収め親会社を上市させる間接上市の方式も、すべて中国証券監督管理委員会の監督体系に組み込まれることになる。これは中国企業の海外上市の歴史が20年以上にわたる中で最大の制度変革であると言える。
このような重大な制度変革の状況下で、企業は各方面の準備を考慮する必要があると考える。
第一に心理的準備を行い、新規制の精神を熟知し真剣に学び理解すること。
第二に人的準備、つまり適切な人員を配置する必要があり、企業内部の法務担当者や証券業務担当者の他、外部の専門家を招聘する必要もあり、特に企業の経営陣は重視し参加する必要がある。
第三に資料の準備。企業としては、財務面、業務面、組織面を問わず、自らの文書を整備・充実させるべきである。
第四に届出過程における応答準備。中国証券監督管理委員会は資料受領後に様々な質問を行うため、十分に応答の準備を行う必要がある。
第五には調整の準備をしっかり行う必要があります。申請備案の書類とその他の補助的な書類、国内備案の申請書類と海外の上場目論見書の間に調整が取れているかどうか?これらはすべて真剣に審査・調整する必要があります。
さて、企業が国内備案申請の過程で注意すべきリスクポイントについて、私は初步的に対応・回避すべき5つの点があると考えています。第一に、備案すべきものを備案しない場合、上場できなくなる可能性があり、さらにはブラックリストに登録され、今後資本市場に参入することが難しくなる可能性もあります。第二に、準備作業が不十分な場合、備案に失敗するリスクが非常に高くなります。そのため、心理的・人的資源など、先ほど私が言及した点についてしっかり準備する必要があります。第三に、虚偽開示のリスクです。提出する資料は必ず真実でなければなりません。もし提出する資料が虚偽である場合、中国証監会の職員に見つかる可能性があります。彼らは資本市場で長年業務に従事しており、豊富な経験を有しているからです。第四に、裏付けとなる書類が不足するリスクです。日常的に書類を適切に保存していない場合、たとえ理屈が通っていても、裏付けとなる書類を提示できなければ、備案は通りにくくなる可能性が高いです。第五に、各種の書類間に矛盾が存在してはなりません。矛盾がある場合、厳しく繰り返し質問・確認されることになります。最終的に備案を通過したとしても、時間的な理由で上場プロセスが遅延する可能性もあります。
したがって、私は皆さんが規制の新規定に直面する際に必ず牢记すべきだと考えます。現在、私たちが海外上場に直面するには2つの審査があります。1つは上場地の証券監督機関と取引所の審査、もう1つは我が国の中国証監会の審査です。したがって、皆さんはこの2つの側面の作業をしっかり行う必要があります。
司会者-焦仕可:
最近、私も我国証監会の公式サイトで資料補充が必要な企業の備案情報を確認しています。多くの起業家はこのような情報を見た際に迷いが生じ、どう対応すべきか分からない状況です。李弁護士なら多くの専門的な助言を提供できると思います。
ゲスト-李松为:
そうです。私たちは境内備案に関して専門的な法務サービスを提供できます。具体的には、企業が備案作業を適切に行えるよう支援することです。例えば、中国証監会から意見が返ってきた場合、合法的かつ規制に準拠し、根拠のある観点から証監会に資料を提出し、説明を行う方法について支援します。
第三問
司会者-焦仕可:
企業が上場過程で海外構造を設定する際に注意すべき法的リスクは何でしょうか?
ゲスト-李松为:
海外構造の構築は、境内企業が海外間接上場を行う過程で必ず経なければならないステップです。私の個人的な経験から見ると、この面では通常3種類のリスクを回避する必要があります。
回避すべき第一類のリスクは合法性に違反するリスクです。
まず中国の法律・法規に適合しなければなりません。なぜなら、我々の最も早い企業または最も重要な企業は国内にあるからです。また、中国の法律・法規は中国籍の起業家にも適用されます。例えば先ほど私が言及した「外国投資家による国内企業の買収・合併に関する規定」、「国内居住者による特別目的会社を通じた海外での資金調達・投資及び投資に関する外貨管理に関する通知」などは、起業家が熟知し遵守しなければならないものです。海外構造の構築を支援する弁護士もこれらの法律・法規を非常に熟知していなければなりません。その他にも真剣に対応すべき法律・法規があります。例えばVIE構造の構築に際しては、規制の新規定により企業がVIE構造を採用するには中国の関係主管部門の認可を得なければなりません。
さらに、あなたの企業グループが海外構造を構築する過程では、他の国や地域に自社のグループ会社の子会社を設立しなければならないのは間違いありません。これも現地での法的・規制的準拠が必要です。例えば現地で法律に基づき納税し、現地子会社の財務状況を法律に基づき報告するなどです。また、上場地の法律・法規も遵守しなければなりません。例えばアメリカで上場する場合、あなたの会社の独立取締役の数が法律で要求される数を下回っていれば、間違いなく上場は実現できません。したがって、法律を遵守することがリスクへの対応の第一の要点です。
避けるべき第二类のリスクは再編の誤りのリスクです。
再編の過程には一定の経験を持つ専門家の支援が必要です。私はよく証券会社やファイナンスアドバイザーから相談を受けますが、「ある企業が香港やアメリカで上場したいが、その構造を間違えてしまった」と言うのです。これは実際に非常に気まずいことです。なぜなら、誤りがあればその誤りはずっと残ってしまうからです。現在国内企業の変更に関する電子ファイルは国家市場監督管理総局に保存されており、変更または取消しはできません。したがって、再編の過程で何らかの誤りが発生した場合、新設会社と旧会社の連結財務諸表が作成できないなど、巨大なリスクにつながりやすいのです。もし不幸にもそのような事態が発生した場合、上場プロセス全体を2~3年かけて最初からやり直す必要が生じる可能性があります。
避けるべき第三類のリスクは再編コストが過大になるリスクです。
再編もまた技術的な作業です。例を挙げると、再編の過程で多くの中国企業は上場予定の海外の親会社をケイマン諸島に設立します。もしケイマン会社の資本金を過大に設定した場合、今後毎年現地に対してより高い維持費を支払う必要が生じ、それがずっと続くことになります。したがって、再編にもコツがあります。起業家は経験豊富な専門家の支援を受けることをお勧めします。例えば経験豊富な弁護士を雇うなどです。
 第四問
司会者-焦仕可:
多国籍企業の買収・合併と再編において、米国上場を予定する企業はどのような法律問題に注意すべきでしょうか?
ゲスト-李松为:
上場前に多国籍企業の買収・合併と再編を行うことは、上場を予定する企業にとって頻繁に発生する現象です。
私は多国籍企業の合併・再編は2つに分けるべきだと考える。
1つ目は関連企業間の多国籍合併・再編である。
一部の企業家は中国大陸で比較的成熟した企業を持つだけでなく、海外でもすでにいくつかの生産型企業や販売型企業などを設立しており、これらの国内外の企業の最終的な実質的支配者は依然として中国の企業家である。これらの企業間の合併・再編は厳密に言えば単なる企業再編であり、いくつかの関連企業を企業グループに組織化することに過ぎない。
この過程では、まず法令を遵守しなければならず、先に述べた外資による合併の規則、中国居住者の本国回り投資に関する規定を含み、さらに各国の税法を遵守し、再編過程で脱税や租税回避を行ってはならない。
次に、関連企業間の再編過程では、外部の私募投資家を導入する可能性があり、これは企業に資金をもたらすほか、人脈や商機をもたらす可能性もある。私募投資の導入に際しては、企業家が上場予定企業の支配権を失わないよう注意する必要があり、つまり元の実質的支配者は実質的支配地位を維持しなければならない。また、操作過程は規範的かつ合法的に行わなければならない。
さらに、再編時には一部の従業員が出資する場合や、様々な関係者が出資する場合があるため、株主数に注意し、必ず200人を超えてはならない。現在の中国の規定では、上場予定企業の株主数の上限は200人であり、場合によっては実質的な株主数を透過的に数える必要もある。200人を超えると容易に違法な資金集めの疑いをかけられ、違法な資金集めは単純な民事問題ではなく、刑事上のリスクに関わる可能性がある。したがって、株主数の管理には十分注意する必要がある。疑問がある場合は、専門の法律家に相談するとよい。
加えて、関連企業間の合併・再編を行う場合、同一業務を行う複数の会社をグループ内とグループ外にそれぞれ配置してはならない。そうすると、上場を準備している企業グループと上場に参加していない企業の間で競業避止が発生し、両者が同一の実質的支配者の下にある状態となる。競業避止はいかなる証券監督機関も受け入れず、市場の投資家も受け入れないものであり、例外なく「赤信号」である。
2つ目は非関連企業の多国籍合併・再編であり、留意すべき法律問題は以下の通りである:
第一に、操作過程では支配権が変動しないよう注意すること。
第二に、合併・再編によって企業の効率が低下しないようにすること。特に業績の悪い企業を買収しようとする場合、それによる利益の減少や損失が上場成功の可能性に影響するかどうかを考慮する必要がある。財務諸表を見苦しくすることにならないだろうか?
第三に、合併全体の流れは非常に規範的でなければならない。株式の変更に関わる場合は、中国の市場監督管理局であれ外国の会社登録所であれ、必ず相当する登録機関で登録しなければならない。
最後に、上場予定企業に対して注意喚起をするが、数字を見栄えよくするためだけに偽の合併を行ってはならない。世界に漏れない壁はなく、偽の合併を行えば、告発されて上場過程全体が失敗する可能性が高い。合併を行う場合は真の合併を行うべきである。真の合併を今後解除できるかどうかは技術的な問題であり、専門家に相談することができる。
第五問
司会者-焦仕可:
企業は米国証券監督機関(例えばSEC)との登録・審査手続きをどのように処理すれば、米国での上場をスムーズに実現できるのか?
ゲスト-李松为:
米国証券取引委員会は米国政府の独立機関であり、米国法に基づき設立されている。我が国の企業が米国で上場しようとする場合、必然的にSECをはじめとする米国の監督機関との取引が発生する。では、どのように対応すればよいのか?私は三つの側面を考慮する必要があると考える。
第一の側面は、米国証券監督機関が上場活動及び取引活動をどのように監督しているのかを理解することである。
米国証券監督機関はSECを代表として、三つの特徴を持つ。第一に法制化であり、米国SECの設立及び権限の行使はすべて法律に基づいており、その一挙一動には必ず法律上の根拠が必要となる。第二に市場化であり、株価のような純粋な市場性の問題については、実際にはあまり関心を示さない。同機関が関心を持つのは、適正に業務を遂行しているかどうかであり、インサイダー取引によって株価を吊り上げたり下落させたりしたのか、それとも市場の正常な反応によるものなのかである。市場の正常な反応によるものであれば、どんなに不合理で馬鹿げた株価であっても、同機関は手を出さない。株価の急変がインサイダー取引や株価操作によるものであれば、結果の善し悪しに関わらず、必ず介入する。第三に透明化であり、米国証券取引委員会の審査業務の特徴は、申請書類を媒体とし、情報開示を核心とし、コンプライアンスを重点とすることである。米国証券取引委員会内で上場業務を処理する部門は「コーポレート・ファイナンス部」と呼ばれ、同事務所には通常約100人が在籍し、その多くは証券専門弁護士または監査士の出身である。企業が不正を働くことは比較的難しい。
第二の側面は、企業が適切な専門チームを必ず設立することである。
司会者が先ほど言ったように、専門家は専門的な仕事を行う。自社が米国で上場し、米国の監督機関と取引するには、適切なチームが必要である。
企業側としては、会長自らがチームを率いることを推奨し、さらに一定の業務能力を持つ助手を配置して支援する必要がある。上場は企業の体制に関わる重大な転換を伴うため、軽視すべきではない。
監査士については、米国の公開会社会計監督委員会(PCAOB)のメンバーである適正な米国の監査法人を招聘する必要があり、中国での監査経験があるとなお良い。そうすることで、中国の文化、体制、業務上の特徴を理解しやすくなり、コミュニケーションも円滑になる。
また、申請書類の作成や米国監督機関からの質問への回答準備を支援する米国弁護士を招聘することは不可欠である。
さらに中国弁護士も必要であり、海外上場に関する十分な知識と経験を持つ中国弁護士を招聘することを推奨する。
証券会社については、資金調達能力の強い国際投資銀行または米国現地の投資銀行を選ぶことをお勧めします。
企業自身の組織能力が弱い場合、能力の高い資金調達アドバイザーを雇って上場活動の組織化や上場専門チームの編成を支援してもらうこともできます。
第三に、企業は米国の規制当局と接する際には平常心を持ち、正常な手続きに従って対応することです。
まず、近道を考えてはいけません。特に腐敗対策の問題には注意が必要です。米国人は基本的に手順に従って行動し、人脈に頼ることは米国ではあまり効果がありません。自分たちの仕事をきちんとやればよいのです。米国には腐敗対策のために通報者に巨額の報奨金を与える制度があり、最近米国証券取引委員会(SEC)が通報者に数億ドルの報奨金を支給したという報道を皆さんも耳にしたかもしれません。米国では腐敗事件が発生したことを知れば、通報者は合法的に利益を得ることができるので喜ぶのです。
次に、正常な手順に従って対応することです。準備が整ってから申請を行い、あらゆる事項を十分に考慮し、書類を適切に準備して、あまり急いではいけません。時間や進捗を急ぐあまり、上場作業を中途半端な状態にしてはいけません。
さらに、問題に積極的に取り組むことです。申請書類を提出した後、米国証券取引委員会(SEC)は必ず質問をしてきます。これに対して、各質問に迅速に回答し、恐れず、また軽率にならないように対応する必要があります。上場に重大な障害がない限り努力を続け、事実に基づいて瑕疵を開示し解決策を提示すればよいのです。鋭い質問を見たからといって自分から撤退してはいけません。企業が上場できるまでには、関係者全員が非常に苦労し、時には骨身を削るような思いをすることもあります。だからこそ、経営者は平常心を持ち、専門家の協力を得ながら、知恵を出し合い、問題に即して対応し、問題を解決すれば、かえって成功の可能性が高まるのです。
第六の質問
司会者-ジョー・シケ(焦仕可):
米国上場を予定する中国企業にとって、クロスボーダーの資金流動と外貨規制はどのような具体的な影響と制限をもたらしますか?
ゲスト-リー・ソンウェイ(李松为):
我々中国は現在、依然として外貨規制を実施している国です。人民元は我々唯一の法定通貨として、クロスボーダーでの自由な流通や両替を実現できておらず、一定の条件の下で特定の国の間で限られた流通・両替ができるに過ぎません。人民元の国際化の道のりにはまだ長い道のりがあります。
経営者にとって、このような状況に直面した場合、まず頭の中に合法的かつ適正なコンプライアンスの意識を持たなければなりません。クロスボーダーの資金流動を処理するには、中国の外貨や人民元に関する各種の法律・規制、例えば外貨管理条例、個人外貨管理方法、個人外貨管理方法の実施細則、国内居住者のリターン投資に関する外貨管理規定、人民元管理条例などを遵守する必要があります。これらの法律・規制は、我が国の基本的な外貨制度を体現しており、以下を含みます: 経常的な国際支払いと移転を制限しない制度、国際収支統計申告制度、国内での外貨流通禁止制度、外資企業の外貨登録制度、海外直接投資の登録・対外保証の承認制度などです。
したがって、企業は上場過程全体において、特に注目すべき点があると思います。
第一に、グループ内企業の取引も法令を遵守しなければなりません。皆が関連企業だからといって、為替に関する規定に従わなくていいわけではありません。企業グループ内の異なる企業間で借入を行う場合、一度国境を越えれば外债に該当し、外债登録が必要となります。国内企業が海外の関連会社に保証を提供する場合、さらに対外保証の審査を受けなければなりません。
第二に、我々の企業が海外での上場に成功したり、私募を受けたりした場合、調達した資金は我が国の現行制度に基づき、基本的に国内に送金する必要があります。元の国内企業の増資に充てることもできますし、新たに外資系投資企業を設立することもできます。もちろん、少数の資金は海外に留めて国際業務を展開することも可能ですが、原則としてできるだけ国内に送金するべきです。
第三に、常に為替管理政策の変動に注意を払う必要があります。為替管理制度は我が国にとって非常に厳格な制度であり、違反した場合、軽い場合は罰金、重い場合は為替操作など刑事上のリスクを伴う事態に発展する可能性があります。私は、国境を越えた資金移動に直面した場合、企業経営者は常に注意を怠らず、多くの相談を行うべきだと提案します。
第七の質問
司会者-ジャオ・シーケ:
アメリカの証券市場には、どのような情報開示規定がありますか?
ゲスト-リ・ソンウェイ:
アメリカという国は非常に特徴的で、資本市場規制の核心は情報開示制度にあります。
この話は少し長くなります。
皆さんもご存知のように、アメリカは今世紀20年代末に世界的な金融危機が発生し、第二次世界大戦の引き金となったと言う人もいます。当時のアメリカの規制当局は資本市場に対して実質的な規制をほとんど行っておらず、投機が横行していました。大金融危機後、ルーズベルト大統領の時代にアメリカ議会は関連法律を可決し、情報開示を核心とする規制制度を確立し、証券取引委員会を設立しました。この規制制度は主にアメリカの重要な2つの法律に反映されており、1つは1933年の『証券法』、もう1つは1934年の『証券取引法』です。現在から約90年が経過しましたが、これら2つの法律が確立した基本制度の大部分は、今でもアメリカの資本市場に適用されています。
今世紀初頭にエンロン事件とワールドコムの粉飾事件が発生し、この2つの大事件により多くのアメリカ人が既存の規制体系に欠陥があることを認識するようになりました。そのため、ブッシュ大統領の時代の2002年にアメリカはサーベンス・オクスリー法を公布・施行しました。その中国語名は『公開会社会計改革・投資家保護法』であり、会計制度を改革することで投資家の利益を保護しようとするものです。サーベンス・オクスリー法はかなり厳しい法律であり、既存の規制制度に重大な改革を加えました。例えば、同法に基づき公開会社会計監視委員会(PCAOB)が設立され、先ほど私が言及したように、すべての監査法人はこの機関の会員でなければなりません。さらに、同法は企業に内部統制の強化を要求するとともに、監査法人に対して同じ企業に対して諮問業務と監査業務の両方を行うことを禁止しています。いずれにせよ、サーベンス・オクスリー法は規制の手を強化しました。
2008年の金融危機以降、アメリカ社会では再び金融制度改革を強化する呼びかけが増えた。オバマ大統領時代の2010年に『ドッド・フランクウォール通貨改革・消費者保護法』が制定された。これは包括的な金融改革法であり、その一部は資本市場に関わるものである。例えば、上場企業の経営陣の報酬は株主総会の承認を得なければ合法とならないという厳しい要求が盛り込まれている。しかしその2年後に状況は一転し、多くの企業が「大企業であれば本法に基づく運用は問題ないが、一部の中小企業にとってはコンプライアンスコストがあまりにも高すぎる」と反発した。
そこで、オバマ大統領時代の2012年に『ジョブズ法』が制定され、新興の成長企業を支援することとなった。年収10億ドル以下の企業は本法の適用を受けることができる。これはどういう意味か?つまり、サーベンス・オクスリー法の一部の厳しい規定を少し緩和することができ、例えば上場後5年間は一部の厳しい規定の適用を猶予することができる。さらに、従来は上場申請時に上場前3年分の監査済み財務諸表の提出が必要だったが、ジョブズ法により中小企業は2年分の監査済み財務諸表で足りるようになり、多くの中小企業にとってこれは大きなメリットとなった。監査費用が節約でき、監査期間も短縮され、企業の負担が軽減された。その他、サーベンス・オクスリー法では内部統制報告書の要求も緩和された。もちろん、企業の内部統制制度は引き続き構築する必要がある。さらに『ジョブズ法』により、中小企業は上場前に適格機関投資家に対して自社の株式を購入する意向があるかどうかを非公開で問い合わせることもできるようになった。もちろん、一般投資家に対する非公開での募集は引き続き禁止されている。ジョブズ法の成立により、中小企業、特に我が国中国の企業にとってアメリカ上場は大きな追い風となった。中国の多くの企業は国際基準から見てまだ成長段階にあるからだ。
しかし、中米間には長期的に一つの問題が存在しており、アメリカの制度では、同国の公開会社会計監督委員会が各監査法人の業務、監査証憑を含む検査を行うことができるという点である。この問題について、中国を含む一部の国の制度では、外国に対して監査証憑を提供することを認めていない。中国からアメリカに上場する企業は多く、歴史上上場後に退市した企業を含めると300社を超える。
2020年のトランプ大統領時代に、アメリカ議会は『外国会社責任法』を制定した。同法によると、公開会社会計監督委員会が連続3年間監査法人の監査証憑を審査できなかった場合、被監査企業はアメリカへの上場を禁止され、退市させられる。
その2年後の2022年8月、中国証券監督管理委員会、財務省とアメリカ公開会社会計監督委員会は合意に達し、中米間のこの問題は解決した。両国は对等の原則に基づき、相互に監督業務で協力し、中国の監査法人の監査証憑は香港にある事務所に保管され、中国証券監督管理委員会の監督の下でアメリカ側により審査されることとなった。これにより問題の曇りは吹き飛ばされ、中国企業のアメリカ上場の道は再びスムーズになった。
以上をまとめると、情報開示は法律問題であり、規則である。では、具体的にどのように実施されるのか?一般的に、アメリカに上場する企業は、アメリカの監督当局に定められた形式の書類を提出することで情報開示を行う。簡単に紹介する:
企業が上場を申請する際には株式登録申請書を提出する必要があり、一般的にはS-1表またはF-1表の形式が用いられる。そのうち、 prospectusや監査報告書などの添付書類、さらに弁護士による法的意見書などが含まれる重要な部分である。
会社が上場した後は、毎年監査済みの年次報告書を提出しなければならず、一般的には10-K表や20-F表などの形式が用いられます。四半期ごとには10-Q表のような四半期報告書を提出する必要があります。四半期報告書は監査を必要とせず、監査人による審査で足ります。
上場企業が重大な事象が発生する場合には適時報告が必要で、一般的には8K表の形式が用いられます。
取締役、経営幹部、大株主はすべて米国証券取引委員会に申告する必要があり、持株減少の際には事前の届出と事後の報告が必要です。
上場企業がプライベート化して上場廃止する場合も、登録取消の申告が必要です。
いずれにせよ、米国上場においては情報開示制度が核心であることを忘れてはならず、良いことも悪いことも、真実の状況を明らかにしなければなりません。
第八問
司会者-焦仕可:
米国の証券取引所で、理解し遵守すべき主要な取引メカニズムと市場ルールにはどのようなものがありますか?
ゲスト-李松为:
米国のニューヨーク証券取引所とナスダックの取引ルールは完全に同一ではなく、それぞれ詳細な取引制度があります。本日はそれらの中から比較的共通する重要な取引メカニズムをいくつか紹介します。
まず一つ目はT+0売買制度です。中国のA股と異なり、米国の株式は当日に購入し当日に売却することができます。
二つ目は米国の証券取引所にはマーケットサーキットブレーカー制度が設けられていることです。取引所全体が一時停止したり、早閉まりしたりすることがあります。主要株価指数が7%下落した場合、サーキットブレーカーが発動する可能性があります。さらに13%下落した場合には再度発動し、当日に20%下落した場合にはその後の取引が停止されることもあります。サーキットブレーカーの目的は、株式市場の参加者を冷静にさせることです。マーケットサーキットブレーカーは個別銘柄の取引停止とは異なります。個別銘柄は短時間で大きな値幅変動があった場合、通常数分間の取引停止となりますが、マーケットサーキットブレーカーは主要株価指数を対象としたものです。
三つ目に、米国には空売りメカニズムが存在します。中国のA股における証券金融業務が制限されているのと異なり、米国での空売りは完全に合法であり、基本的に制限はほとんどありません。彼らは空売りメカニズムが市場の悪い銘柄を排除できると考えています。中国には「身正不怕影子斜」ということわざがありますが、米国人にも同様の考えがあります。
第四に注意すべき点は、米国にはマーケットメーカー制度があることです。現在の中国A股の先進的な完全電子化集中競争取引と異なり、米国のマーケットメーカーは双方向の価格提示を行い、わずかな価格差が生じることがあります。もちろん、全米証券業協会の一連の制度によって監督されています。我が社が米国ナスダックに上場する場合、成功するためには3社以上のマーケットメーカーを招聘しなければならず、マーケットメーカーは全米証券業協会の会員でなければなりません。
第五に、米国にはブロックトレード制度もあります。ブロックトレード制度は大きな枠組みでは中国との違いは大きくありませんが、細かい点では明らかな違いがいくつかあります。
最後に、大株主の減少制度について触れておきます。多くの起業家が特に関心を寄せる問題だと思います。アメリカでは、大株主の減少制度は中国のA股と大きな違いがあります。大株主が減少を行う場合、米国証券取引委員会に少なくとも15日前までに報告し、減少計画を公開開示しなければならず、実際に減少した後も減少状況を報告し、監督を受ける必要があります。これは中国のA股の事後報告制度と大きく異なる点です。どう見るべきでしょうか?立場が異なれば、感じ方も異なります。
第九問
司会者-焦仕可:
あなたの実務の中で、顧客の証券発行に関するリスクに遭遇して深刻な結果を招いたことはありますか?起業家はどのように事前に認識し、これらを予防すればよいでしょうか?
ゲスト-李松为:
私は30年以上弁護士を務め、そのうち20年以上は主に資本市場にサービスを提供し、各業界の企業と取引をしてきました。もちろん顧客の名前を公開することはできませんので、個人的な経験から不適切な発行活動がもたらすリスクについて話します。
第一の側面として、上場前の不適切な発行または類似活動がもたらすリスクについて話します。
まず、不規則な従業員持株制度について話します。現在、社会には多くのコンサルティング会社やアドバイザリー会社、さらには少数の弁護士が、企業に不規則な従業員持株制度を導入させていることを知っています。企業や起業家はこれに慎重である必要があります。従業員持株制度が適切に実施されなければ、上場の障害となる可能性があります。
なぜでしょうか?第一に、株主が多すぎる場合、違法な資金集めの疑いがあるかどうかを考慮する必要があります。第二に、株主数が多くても合法であっても、上場過程で多くの書類に署名する必要があるため、それほど多くの株主から署名を集めるのにどれだけ時間がかかるでしょうか?適切な時期に署名を集められるかどうかが問題となります。第三に、上場過程では多くの事項を秘密にする必要がありますが、それほど少額の株式を保有する多くの少数株主がすべての状況を把握している中で、秘密を守ることは容易でしょうか?第四に、株主が多い場合、買収・合併後に株主数が基準を超えるという困った状況が発生するのではないでしょうか?したがって、従業員持株制度は非常に専門的な事柄であり、安易に実施すべきではなく、気軽に行うべきでもなく、不規則に行うべきでもありません。後から修正するのは比較的難しいのです。
そのため、私が提案する予防措置は、従業員持株制度を規則的に運用することであり、特に総人数を制御する必要があります。会社に重大な貢献をした技術専門家と経営管理職員だけが参加できるようにし、人数を多くしすぎたり、質を低くしたりしてはいけません。
次に、上場前の従業員オプション制度について話しますが、この問題はより深刻です。外部の多くのコンサルティング会社がオプションの実施方法について説明しています。しかし、私は皆さんに真剣に注意喚起しなければなりません。私が考えるに、真の従業員オプション制度は上場企業だけが実施できるものであり、非上場企業が実施する従業員オプションの多くは欺瞞的なものです。なぜでしょうか?非上場企業には公開された株式市場がないため、オプションの利益はどこにあるのでしょうか?起業家に罠を仕掛けたり、従業員に絵空事を描いたりする以外に、実質的な意義はほとんどありません。実質的な意義を重視しなくても、見栄えのためだけに実施するとしても、財務専門家に相談してください。私の知る限り、この種のいわゆる制度は企業の財務コストを増加させ、財務報告書を見栄えの悪いものにする可能性が高いです。上場する際、監査役が費用の引当を要求するかもしれません。そのため、従業員オプション制度については、上場後に実施することを提案します。上場前にはいくつかの考えがあってもよく、口頭でのコミュニケーションは可能ですが、一般的には書面化することは推奨されません。上場過程を非常に複雑にしてはいけません。上場過程はそもそも困難なものであり、余分な負担を増やす必要はありません。そのため、私が提案する予防措置は、会社が上場した後に規則的なオプション制度を実施することです。
さらに、不規則な業績連動型株式報酬制度について話します。私の知る限り、外部にはいわゆる20~30種類の業績連動型株式報酬制度がありますが、私が言いたいのは、真の業績連動型株式報酬は実際には2種類だけです。1つは上場後のオプション制度で、貢献のある従業員が比較的低い価格で自社の株式を購入できるもので、これが第一です。第二は直接付与される株式、または制限付き株式です。その他の各種業績連動型株式報酬制度の多くは名実伴わないものだと私は考えます。例えば、干股や株価を模した報酬などは、実質的には名称を変えた賞金に過ぎず、真の業績連動型株式報酬ではありません。いわゆる「言語の腐敗は最大の腐敗」です。
いくつかのいわゆる業績連動型株式報酬制度自体が、起業家が一部の株式を従業員に贈与することを意図したものです。その場合、起業家自身で考慮する必要があります。適切であれば贈与すべきものは贈与し、または安く売却すべきものは安く売却するべきです。私の意見は、本質的に賞金であるものは賞金として処理し、何でもかんでも業績連動型株式報酬に分類すべきではないということです。
私のリスク予防提案は次の通りです。賞金は賞金として処理し、株式の贈与は贈与として処理し、株式の購入は購入として処理し、規則に従って正常に実施することです。事実に基づいて対応すれば逆に簡単です。派手な手法や多くの名称、欺瞞的なものが多すぎると、逆に上場の困難を増やすことになります。
第二の側面として、上場過程における不適切な発行または類似活動がもたらすリスクについて話します。
よく遭遇するのは、一部の起業家がこの方面の規則に注意を払わず、事前に公募を公開してしまうことです。私的な交流は問題ありませんが、公開募集には承認が必要です。いつ公開広告を出し、親戚や友人に自社の株式を購入するよう公開的に勧誘してよいのでしょうか?アメリカでは少なくとも一定期間、目論見書を公開する必要があります。ジョブズ法によれば、小規模企業は目論見書を秘密裡に提出できますが、この時点ではまだ公開募集はできません。提案する予防措置は、米国の弁護士と米国の証券会社に相談し、いつ公開広告を出し、公開的に自社の株式を購入するよう勧誘してよいかを確認することです。
上場過程で遭遇する第二の問題は不規則な公募です。一部の起業家は「友人が自社の株式を買いたいと思ってくれているのだから、証券会社を通さなくてもよいのではないか?」と考えますが、それはできません。必ず証券会社を通す必要があります。そうでなければ、友人が購入した自社の株式の資金を会社の口座に入金できず、自分の私有金として処理することもできません。また、正規のルートを通さなければ、友人が購入した株式を彼の手元に渡すこともできません。そのため、私は公募は正規のルートで行うことを提案します。そうすることでこれらのリスクを回避できます。
司会者-焦仕可:
今まで話された二つの要点は、企業が上場過程で特に注意すべき点であり、一つは会社の発行・上場前の不適切な発行に関すること、もう一つは公募の分野に関することで、公開的に情報を発信したり、公開的に株式を分配したりすることが上場に影響を与えたり、関連する証券関連法規に違反する可能性があるということですね?
ゲスト-李松为:
その通りです。アメリカでは、証券関連法規に違反する行為には、いずれも三つの方面からの反撃措置があります。一つは行政調査で、罰金が科される可能性があります。別の一つは集団訴訟で、賠償金を支払う結果となります。
もう一つは刑事訴追で、最も深刻な結果となります。数年前に香港のある起業家がアメリカの証券法に違反したため、アメリカから指名手配されたことを記憶しています。私の考えでは、証券市場に関しては、実際には合法的な道は早晚通れるようになります。もし一部の起業家が困難に遭遇して通れないと感じた場合、二つの点を問いかけます。第一に、企業が合法的に経営されている場合の業績は良好か?第二に、企業が属する業界は斜陽産業ではないか?企業の業績が良好であり、かつ斜陽産業に属さない限り、正常な場合、上場の可能性はあります。アメリカは登録制であり、市場が企業が資本市場で立ち足ることができるかどうかを検証するものです。もし具体的な問題の壁がどうしても越えられない場合、一つ注意喚起します。適切な人を見つけたか?あなたの専門家アドバイザーは適切か?能力は十分か?この点については、起業家自身で反省する必要があります。
専門家サービス
司会者-焦仕可:
専門家の観点から、起業家にどのようなサービスを提供できますか?
ゲスト-李松为:
海外上場に関して、弊所の北京盈科法律事務所は企業に3種類の法律サービスを提供できます:
第一に、海外上場に関する中国法務専門顧問サービスです。
主な業務内容:海外構造の構築、デューデリジェンス報告書の作成、目論見書の起草・修正への参加、海外証券監督当局からの質問への回答への参加、中国法務意見書の作成など。
第二に、海外上場に関する中国国内申告専門顧問サービスです。
主な業務内容:届出書の起草・修正への参加、その他の届出書類の審査・修正、中国証券監督当局からの質問への回答への参加、国内法務意見書の作成など。
第三に、海外上場に関する「アーリーバードプラン」年間顧問サービスです。
主な業務内容:ビジネスモデルの整理・抽出、グループ内の関連関係の整理、事業拡大・M&Aの支援、コーポレートガバナンス・コンプライアンスの支援、企業の資本市場進出に向けた初期計画への参加など。
企業は自身の発展状況と上場プロセスに応じて、3種類のサービス商品の中から自由に選択できます。
既に上場プロセスを開始できる企業は、海外上場に関する中国法務専門顧問サービス、または海外上場に関する中国国内申告専門顧問サービス、あるいはその両方を選択できます。
現段階で上場プロセスを開始する準備がまだできていない企業は、海外上場に関する「アーリーバードプラン」年間顧問サービスを選択できます。このサービス商品の費用は高くありませんが、企業が今後正式に上場プロセスを開始するための確かな基盤を築くことができます。企業が遠回りをせずに済むように支援すると同時に、全体的に上場コストを削減することもできます。
志のある起業家の皆様には、自社をより大きく強くし、国際的に有名な企業に成長させていただきたいと思います。弊所の北京盈科法律事務所は、誠心誠意皆様のご支援とサービスを提供させていただきます。
ご多忙中のところご関心をお寄せいただきありがとうございます。今回のライブ配信をご覧いただきありがとうございました!
原文の掲載先:金盒企业管理集团
