




Blogue
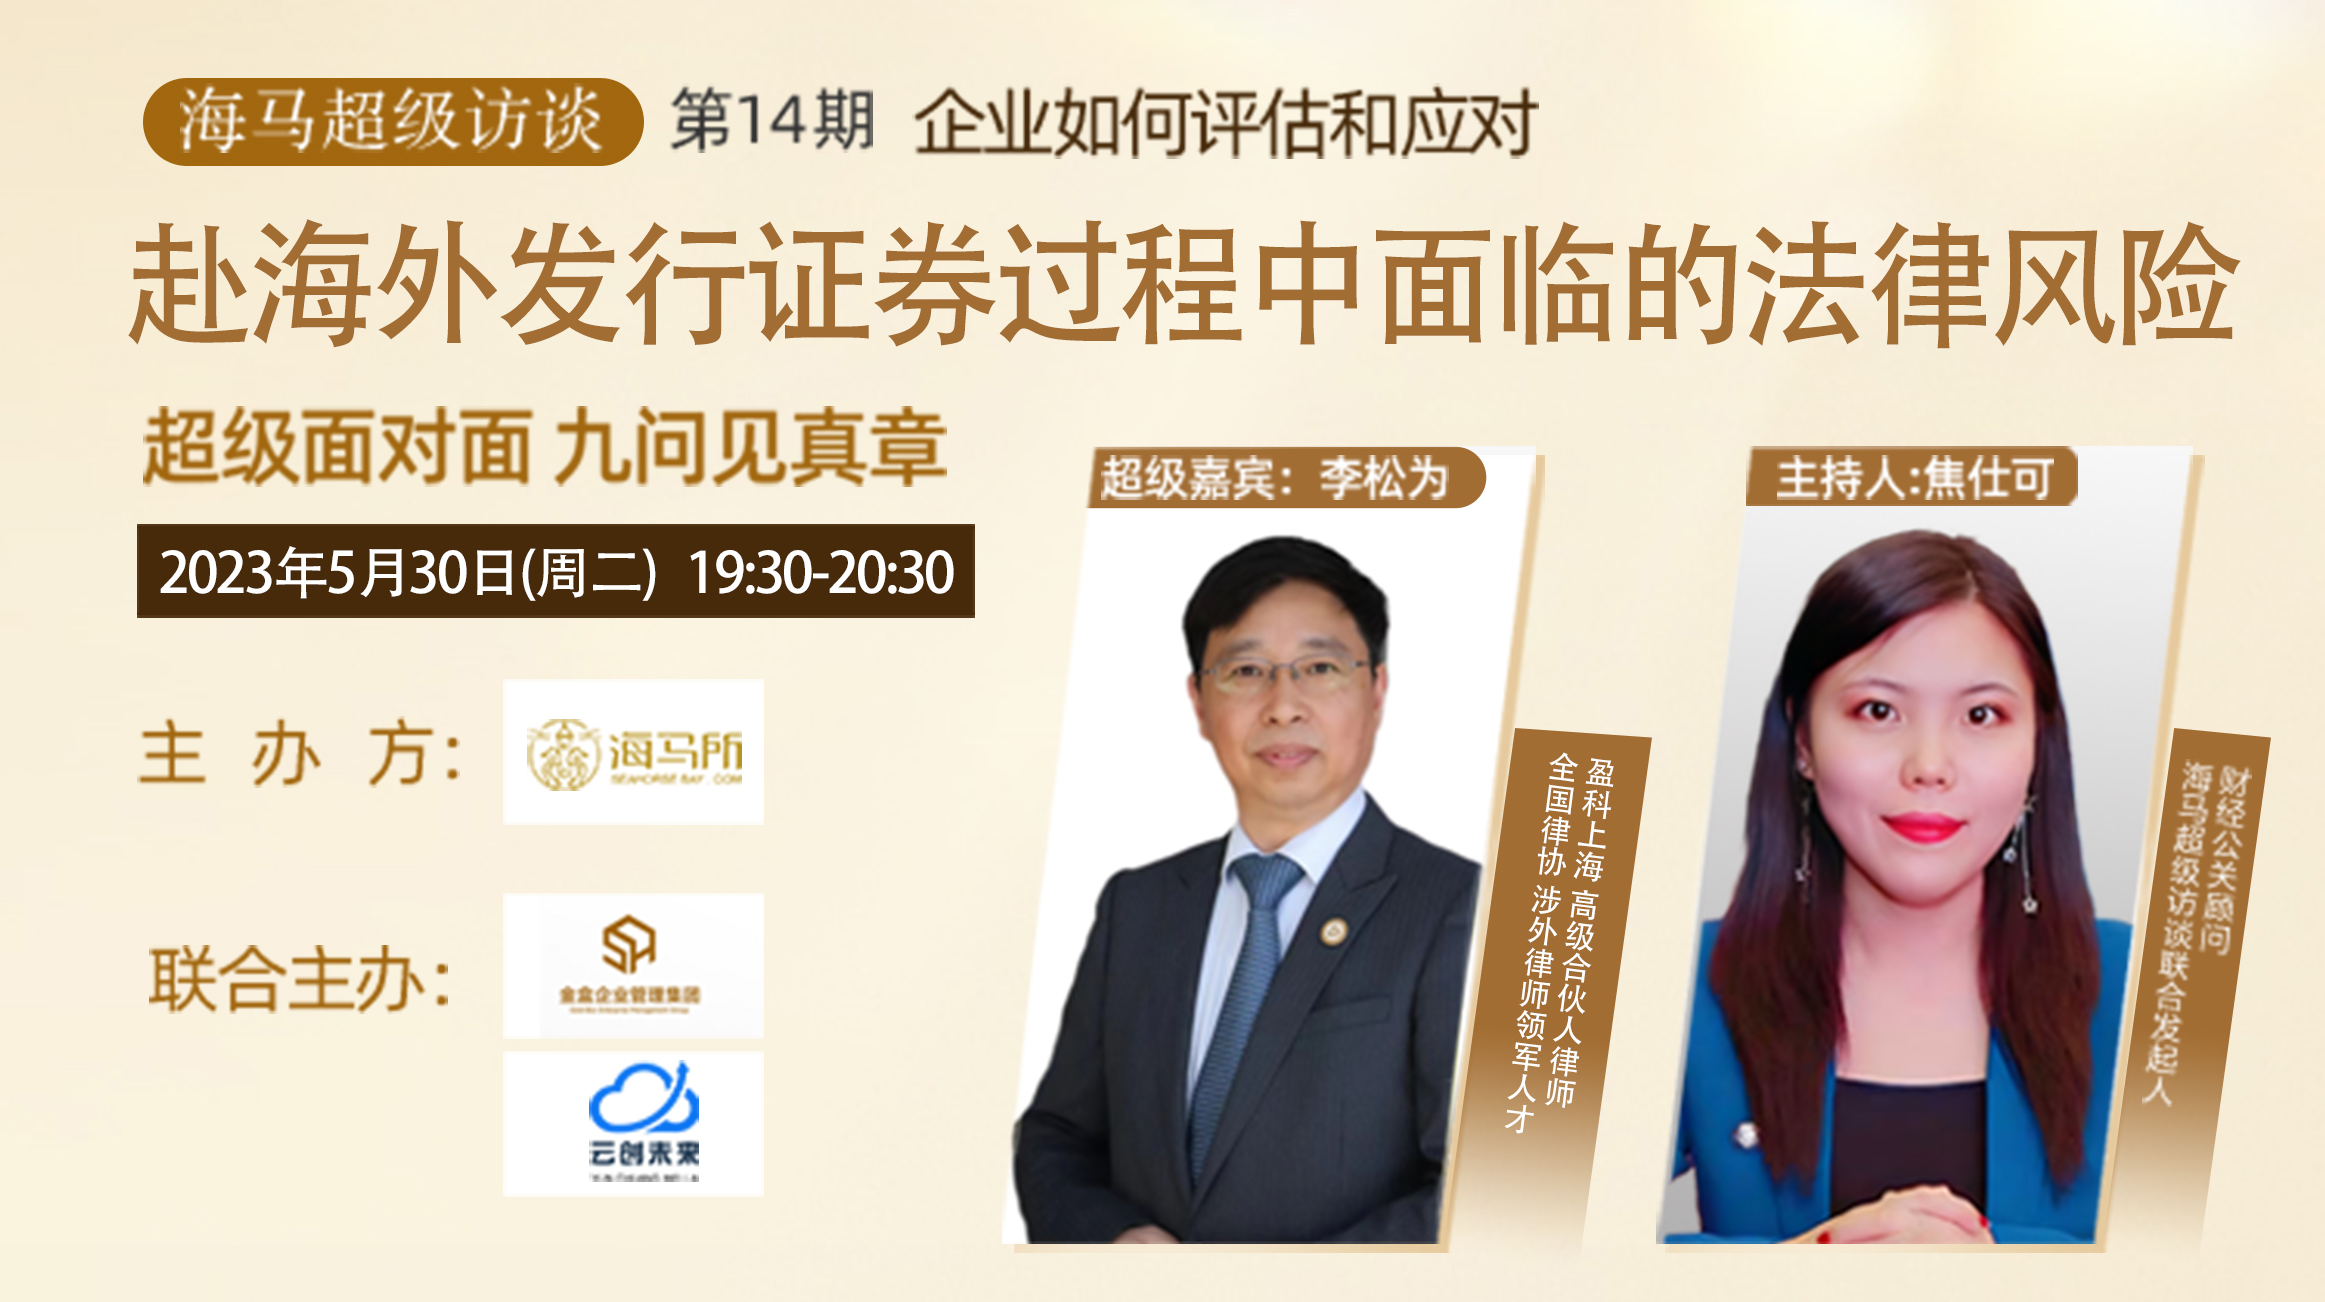
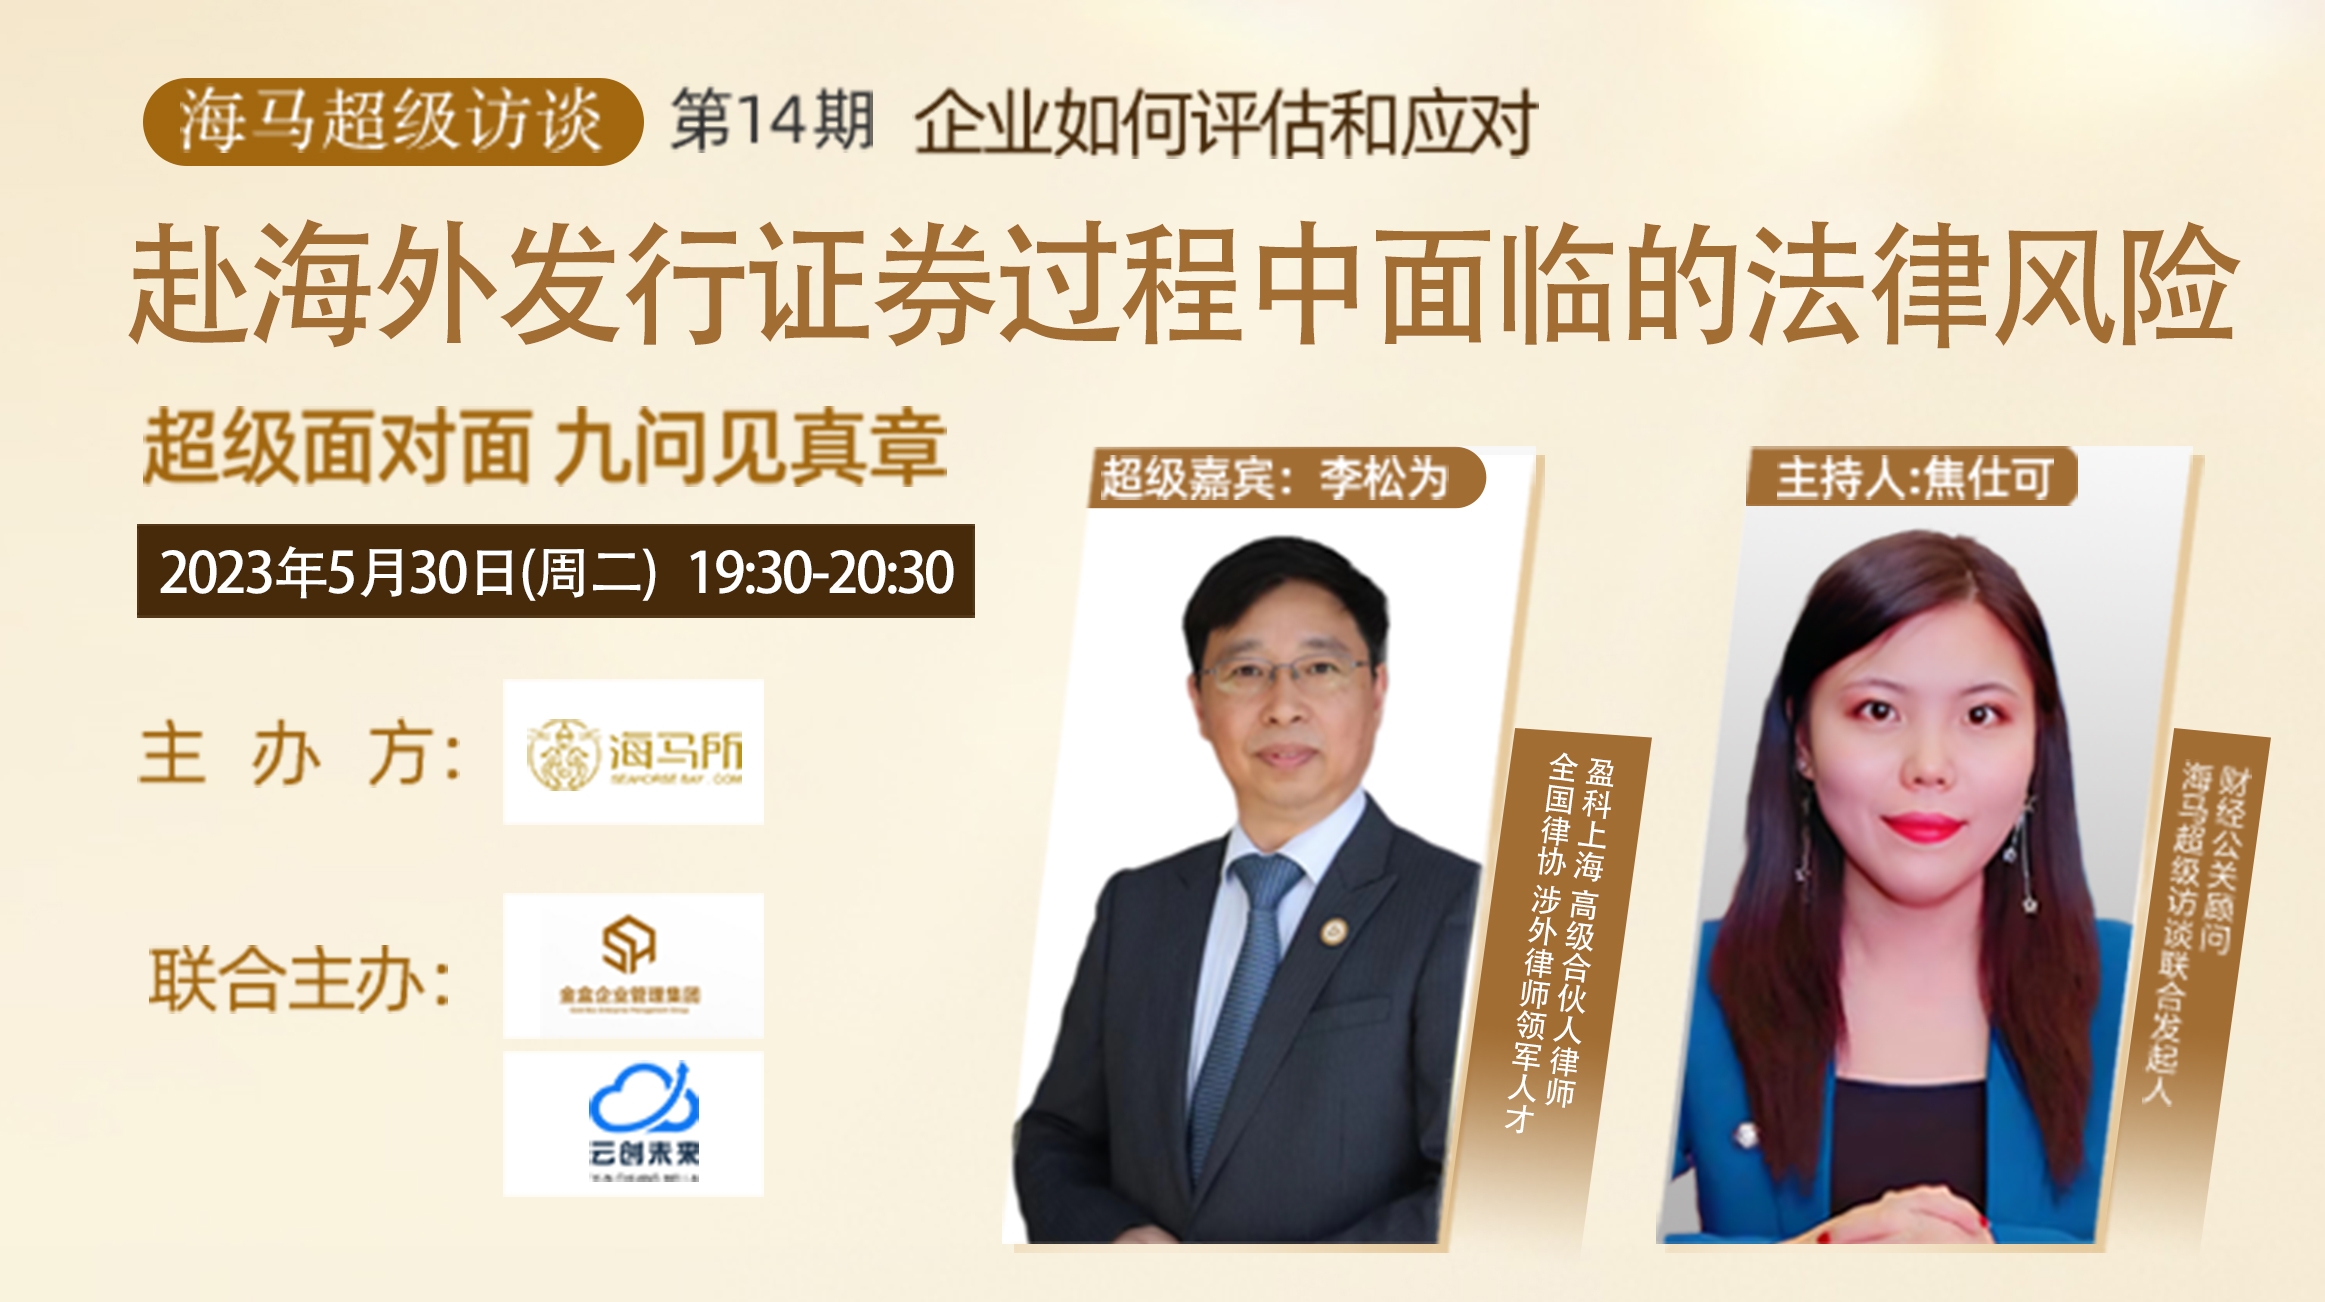
《海马超级访谈》 edição 14 | Riscos jurídicos enfrentados durante o processo de emissão de valores mobiliários no exterior
Produção: Instituto Haima
Edição: Xiaojin
O "Super Entrevista Haima" é apresentado em conjunto pelo "Fórum de Mestres Yunchuang Future" e pelo Grupo de Gestão Empresarial Jinhe, com o objetivo de explorar as ideias perspicazes de empresários de sucesso, especialistas e acadêmicos na gestão empresarial e na prática comercial.
No caminho da busca pelo sucesso comercial, a abertura de capital é sem dúvida um marco importante. No entanto, o processo de abertura de capital também enfrentará muitos desafios e riscos jurídicos.
Em 30 de maio de 2023, o 14º episódio do programa 【Super Entrevista Haima】: "Como as empresas avaliam e lidam com os riscos jurídicos no processo de emissão de valores mobiliários no exterior?" foi realizado como previsto em formato de transmissão online ao vivo, organizado pelo Instituto Haima e co-organizado por Yunchuang Future e Grupo de Gestão Empresarial Jinhe.
Este episódio do programa convidou especialmente o advogado Li Songwei, sócio sênior da escritório de advocacia Yingke em Xangai e talento líder em advogados internacionais da Associação Nacional de Advogados, para participar da transmissão ao vivo do 【Super Entrevista Haima】. Ele analisa aprofundadamente os problemas jurídicos que podem surgir durante o processo de abertura de capital, como requisitos de conformidade, divulgação de informações, estrutura acionária, etc., para responder às dúvidas dos empresários. Tanto as empresas iniciantes quanto as empresas maduras que buscam maior crescimento, esta entrevista fornecerá orientação e inspiração valiosas para todos.
Sem mais delongas, vamos ver quais informações úteis existem! (Este artigo é uma versão editada da transmissão ao vivo)
Siga a conta oficial do WeChat para reservar a transmissão ao vivo online do Super Entrevista Haima!
Li Songwei Convidado especial deste episódio
Escritório de Xangai da Yingke Law Firm
Sócio sênior
"Talento líder" em advogados internacionais da Associação Nacional de Advogados
Recebeu reconhecimentos de três níveis: regional, municipal e nacional do setor
Árbitro registrado em comissões de arbitragem como a Comissão de Arbitragem de Xangai, membro da Royal Institution of Chartered Arbitrators (CIArb) e diretor independente de empresas listadas na China.
As áreas de especialização incluem abertura de capital no exterior, investimento de risco e private equity, fundos e trusts, investimento estrangeiro e investimento no exterior, fusões e aquisições, assuntos de empresas offshore, alta tecnologia e TMT, construção e imóveis, arbitragem e litígio comercial, negociação e redação de contratos em inglês, etc.
Casos representativos:
5 empresas listadas na Bolsa Nasdaq Global Select Market, mais de 20 empresas listadas no mercado OTC dos Estados Unidos, inúmeros financiamentos de private equity no valor de centenas de milhões de yuans, vários casos de sucesso pioneiros no setor.
Livros nos quais participou na elaboração:
"Caminho de Crescimento dos Jovens Advogados de Xangai"
"Seleção de Casos Clássicos da AllBright Law Firm"
"Entrando na Wall Street"
"Prática de Listagem de Ações Chinesas nos EUA e Re-listagem Após Privatização" (série de palestras)
Jiao Shike Apresentador
Co-fundador do Super Entrevista da Haima
Consultor de Relações Públicas Financeiras
Profissional experiente em mídia financeira
Já trabalhou em instituições de investimento conhecidas e mídia financeira, e elaborou vários relatórios de pesquisa do setor.
Primeira pergunta
Apresentador-Jiao Shike:
No processo de preparação para listagem nos Estados Unidos, qual você considera ser a preparação mais importante em termos de conformidade legal?
Convidado-Li Songwei:
Como advogado, gostaria de dizer que toda empresa deve ser totalmente compatível com a legislação. Independentemente de a empresa listar nos Estados Unidos ou em outros mercados de capitais internacionais, os líderes da empresa devem dar a devida importância, a empresa deve realizar trabalhos de normatização no dia a dia e, em seguida, fazer uma revisão antes da listagem. Claro, a conformidade legal total é o objetivo geral, mas no trabalho específico, podem-se tomar três aspectos como foco.
O primeiro aspecto é a conformidade legal da estrutura organizacional.
Ou seja, a constituição da empresa e sua evolução histórica devem estar de acordo com os requisitos da legislação chinesa, especialmente os requisitos da Lei das Sociedades Comerciais. Por exemplo, seu estatuto é normatizado? Seus acionistas são qualificados? Sua administração é qualificada? A governança da empresa é normatizada? A assembleia de acionistas e o conselho de administração realizam reuniões normalmente e seguem os procedimentos? Além disso, se historicamente foi uma empresa estatal, o processo de reestruturação naquela época foi legal? O capital social desta empresa foi integralmente integralizado, ou a integralização foi feita de forma normatizada, utilizando-se bens de valor inferior para a integralização? Também deve-se verificar se houve casos de penalidades por não conformidade no passado.
Além disso, durante o processo de listagem, a empresa precisa construir uma estrutura offshore com base na empresa doméstica. Toda essa estrutura foi construída de forma legal e compatível? O resultado da construção é legal e compatível? Houve violação de algumas leis e regulamentos chineses? Por exemplo, houve violação das "Disposições sobre a Fusão e Aquisição de Empresas Nacionais por Investidores Estrangeiros", ou da "Notícia sobre Questões Relativas à Gestão Cambial de Investimento Externo e Investimento de Retorno de Residentes Internos por meio de Empresas de Propósito Especial", entre outras leis e regulamentos.
Além disso, durante o processo de listagem offshore, se houver algumas empresas do grupo localizadas no exterior, essas empresas estrangeiras estão em conformidade com as leis e regulamentos locais? Por exemplo, se você constitui uma Cingapura, de acordo com a legislação de Singapura, um dos diretores desta empresa deve ser um residente local. Ou seja, se a empresa tem dois a três diretores, um deles deve ser um residente local de Singapura. Além disso, você também precisa atender aos requisitos legais do local de listagem. Por exemplo, os Estados Unidos exigem que o número de diretores independentes na empresa listada seja superior ao número de diretores designados pelos acionistas. O comitê de remuneração, o comitê de nomeações e o comitê de auditoria do conselho de administração devem ser compostos por diretores independentes.
O segundo aspecto é a conformidade legal das operações de negócios, incluindo que o escopo de atividades da empresa deve estar de acordo com as leis e regulamentos relacionados à gestão de investimentos estrangeiros, as atividades operacionais devem ser realizadas de forma adequada durante a operação, não se pode obter oportunidades comerciais e aumentar lucros por meio de corrupção, devendo-se cumprir as leis e regulamentos relacionados ao direito do trabalho, à lei antitruste, etc.
Finalmente, gostaria de falar sobre o terceiro aspecto, ou seja, as finanças e os impostos devem ser totalmente compatíveis com a legislação, devendo-se manter livros contábeis de forma normatizada, ter controles internos aperfeiçoados e pagar impostos de acordo com a lei.
Gostaria de dizer que toda empresa deve ser totalmente compatível com a legislação. Independentemente de a empresa listar nos Estados Unidos ou em outros mercados de capitais internacionais, os líderes da empresa devem dar a devida importância, a empresa deve realizar trabalhos de normatização no dia a dia e, em seguida, fazer uma revisão antes da listagem. Claro, a conformidade legal total é o objetivo geral, mas no trabalho específico, podem-se tomar três aspectos como foco.
Segunda pergunta
Apresentador - Jiao Shike:
A CSRC (Comissão Reguladora de Valores Mobiliários da China) exige que empresas sediadas na China que realizem ofertas e listagens no exterior se registrem. Quais preparativos as empresas precisam fazer e quais riscos devem observar?
(Contexto: Em 17 de fevereiro de 2023, aprovado pelo Conselho de Estado, a Comissão Reguladora de Valores Mobiliários da China (doravante "CSRC") publicou um total de 6 regras e sistemas relacionados à gestão de registros de ofertas e listagens no exterior, incluindo a "Medida Provisória de Gestão de Ofertas e Listagens de Valores Mobiliários por Empresas Sediadas na China no Exterior" (doravante "Medida Provisória de Gestão") e 5 guias complementares, que entraram em vigor em 31 de março de 2023. Em 24 de fevereiro de 2023, a CSRC, em conjunto com o Ministério das Finanças, a Administração Estatal de Sigilo e a Administração Estatal de Arquivos, publicou as "Disposições sobre o Fortalecimento do Trabalho de Gestão de Sigilo e Arquivos Relacionado a Ofertas e Listagens de Valores Mobiliários por Empresas Sediadas na China no Exterior", que entraram em vigor em 31 de março de 2023, em sincronia com a Medida Provisória de Gestão.)
Convidado - Li Songwei:
Como o apresentador acabou de mencionar, a partir de 31 de março deste ano, a China implementou a "Medida Provisória de Gestão de Ofertas e Listagens de Valores Mobiliários por Empresas Sediadas na China no Exterior" e algumas guias complementares. Essas medidas e guias provisórias são chamadas no nosso setor de novas regras regulatórias.
Essa nova regra significa que, anteriormente, as nossas empresas sediadas na China que emitiam ações H em Hong Kong precisavam passar pela aprovação da CSRC. Agora, todas as empresas chinesas que realizam listagens no exterior, seja emitindo ações H diretamente no exterior, seja se incorporando indiretamente a uma empresa-mãe listada no exterior para realizar a listagem indiretamente, devem ser incluídas no sistema de regulação da CSRC. Essa deve ser a maior mudança institucional na história de mais de 20 anos de listagens no exterior de empresas chinesas.
Nesse contexto de mudança institucional significativa, acredito que as empresas devem considerar preparativos em vários aspectos.
Primeiro, preparem-se psicologicamente, familiarizando-se e estudando atentamente e compreendendo o espírito das novas regras regulatórias.
Segundo, preparem-se em termos de recursos humanos, ou seja, devem designar pessoas adequadas, incluindo pessoal jurídico e de valores mobiliários dentro da empresa, além de contratar profissionais externos. Especialmente, a liderança da empresa deve dar importância e participar.
Terceiro, preparem-se em termos de materiais. Como empresa, devem estabelecer e aperfeiçoar os seus próprios arquivos, sejam financeiros, operacionais ou organizacionais.
Quarto, preparem-se para responder durante o processo de registro. Porque a CSRC apresentará várias perguntas após receber os materiais, então devemos nos preparar adequadamente para responder.
Quinto, prepare-se para a coordenação. Os documentos para solicitar o registro e outros documentos auxiliares, os documentos para solicitar o registro doméstico e o prospecto de oferta pública no exterior — estão todos em conformidade? Tudo isso requer uma análise cuidadosa e coordenação.
Quanto aos pontos de risco que as empresas devem observar durante o processo de solicitação de registro doméstico, inicialmente considero que há 5 pontos que precisam ser enfrentados e evitados. Primeiro, se você não registrar o que deve ser registrado, isso pode impedir sua oferta pública e até mesmo levar à inclusão em uma lista negra, dificultando futuros acessos ao mercado de capitais. Segundo, se a preparação não for suficiente, há um grande risco de falha no registro. Portanto, é necessário preparar-se psicologicamente, com recursos humanos etc., como mencionei anteriormente. Terceiro, o risco de divulgação falsa. Seus materiais devem ser verdadeiros; se os materiais apresentados forem falsos, podem ser detectados pelos funcionários da Comissão Reguladora de Valores Mobiliários da China (CSRC), pois eles atuam no mercado de capitais há muitos anos e têm vasta experiência. Quarto, o risco de falta de documentos comprobatórios. Se você não guardar bem os documentos no dia a dia, mesmo que argumente de forma convincente, não poderá apresentar documentos comprobatórios como base, o que tornará difícil a aprovação do registro. Quinto, não devem existir contradições entre os diversos documentos. Pontos contraditórios serão objeto de questionamentos e investigações sérias e repetidas. Isso pode atrasar o processo de oferta pública devido ao tempo, mesmo que o registro seja finalmente aprovado.
Portanto, acredito que, ao enfrentar as novas regras regulatórias, todos devem lembrar que atualmente as ofertas públicas no exterior enfrentam duas auditorias: uma da autoridade reguladora de valores mobiliários e da bolsa do local da oferta pública, e outra da Comissão Reguladora de Valores Mobiliários da China (CSRC) do nosso país. Portanto, é necessário preparar-se bem para esses dois aspectos.
Apresentador - Jiao Shike:
Recentemente, também tenho acompanhado as informações de registro de empresas que precisam complementar documentos, publicadas no site oficial da CSRC do nosso país. Muitos empresários ficam confusos ao ver essas informações e não sabem como agir. Certamente, o advogado Li poderá nos fornecer muitas orientações profissionais.
Convidado - Li Songwei:
Sim, podemos fornecer serviços jurídicos especializados no que diz respeito ao registro interno, ou seja, auxiliar as empresas a realizar o registro adequadamente. Por exemplo, quando a CSRC apresenta observações, como devemos apresentar materiais e fornecer explicações à CSRC com base na conformidade legal e em fundamentos válidos?
Terceira pergunta
Apresentador - Jiao Shike:
Quais riscos jurídicos as empresas devem observar ao estruturar uma offshore durante o processo de oferta pública?
Convidado - Li Songwei:
Construir uma estrutura offshore é uma etapa obrigatória no processo de oferta pública indireta no exterior de empresas domésticas. Pela minha experiência pessoal, geralmente é necessário evitar três tipos de riscos nesta área.
O primeiro tipo de risco a evitar é o risco de violação da legalidade.
Primeiramente, é necessário cumprir as leis e regulamentos da China, pois nossas empresas mais antigas ou mais importantes estão no território nacional. Além disso, as leis e regulamentos da China também se aplicam aos empresários de nacionalidade chinesa. Por exemplo, as disposições que mencionei anteriormente sobre a aquisição de empresas no território nacional por investidores estrangeiros, a Notificação sobre as Disposições Relativas à Gestão de Investimento e Financiamento no Exterior de Residentes do Território Nacional por meio de Sociedades de Propósito Especial, estas são leis e regulamentos que os empresários devem conhecer e cumprir, e os advogados que ajudam os empresários a estruturar a arquitetura offshore também devem estar muito familiarizados com elas. Há também outras leis e regulamentos que precisam ser levados a sério. Por exemplo, ao construir uma arquitetura VIE, as novas regras regulatórias exigem que as empresas que adotam a arquitetura VIE obtenham o reconhecimento das autoridades competentes chinesas.
Além disso, durante o processo de construção da arquitetura offshore do seu grupo empresarial, certamente será necessário estabelecer subsidiárias do seu grupo em outros países e regiões, o que também requer conformidade legal local. Por exemplo, pagar impostos locais de acordo com a lei, reportar a situação financeira dessa subsidiária local de acordo com a lei, etc. Além disso, as leis e regulamentos do local de listagem também devem ser cumpridos. Por exemplo, se você for listar nos Estados Unidos, se o número de diretores independentes da sua empresa for inferior ao exigido por lei, certamente não será possível realizar a listagem. Portanto, cumprir a lei é o primeiro ponto para lidar com riscos.
O segundo tipo de risco a evitar é o risco de erros na reestruturação.
O processo de reestruturação requer a ajuda de profissionais com certa experiência. Muitas vezes encontro alguns corretoras de valores ou consultores de financiamento que me procuram, dizendo que uma determinada empresa quer se listar em Hong Kong ou nos Estados Unidos, mas a sua arquitetura está montada errada. Isso é na verdade uma situação embaraçosa, pois o erro permanecerá para sempre após ocorrer. Agora, os arquivos eletrônicos de alteração de empresas domésticas são registrados na Administração Estatal de Regulamentação do Mercado, não podendo ser alterados ou revogados. Portanto, se ocorrerem alguns erros durante o processo de reestruturação, isso pode facilmente levar a riscos enormes, como o risco de a nova empresa não poder consolidar as demonstrações financeiras com a empresa antiga. Se isso infelizmente ocorrer, pode fazer com que todo o processo de listagem tenha que ser reiniciado após dois ou três anos.
O terceiro tipo de risco a evitar é o risco de custos de reestruturação excessivos.
A reestruturação também é um trabalho técnico. Por exemplo, durante o processo de reestruturação, muitas empresas chinesas estabelecerão a matriz offshore que pretende se listar nas Ilhas Cayman. Se você definir o capital social da empresa das Ilhas Cayman como excessivamente grande, poderá ter que pagar taxas de manutenção locais mais altas todos os anos no futuro, e isso continuará indefinidamente. Portanto, a reestruturação também tem suas técnicas, recomenda-se que os empresários procurem a ajuda de profissionais com alguma experiência, como contratar advogados experientes.
 Quarta pergunta
Apresentador - Jiao Shike:
Em fusões e aquisições transfronteiriças e reestruturações, quais questões jurídicas as empresas que pretendem se listar nos Estados Unidos devem prestar atenção?
Convidado - Li Songwei:
Realizar fusões e aquisições transfronteiriças e reestruturações antes da listagem é um fenômeno frequente para as empresas que pretendem se listar.
Eu acho que as fusões e reestruturações transnacionais devem ser divididas em dois tipos.
O primeiro tipo são fusões e reestruturações transnacionais entre empresas afiliadas.
Alguns empresários, além de terem empresas relativamente maduras na China continental, também já estabeleceram algumas empresas de produção ou vendas no exterior, etc., e o controlador final efetivo dessas empresas nacionais e estrangeiras ainda é o empresário chinês. As fusões e reestruturações entre essas empresas, estritamente falando, são apenas uma reestruturação empresarial, ou seja, organizar algumas empresas afiliadas em um grupo empresarial.
Nesse processo, primeiro é necessário cumprir as leis e regulamentos, incluindo as regras de fusões de empresas estrangeiras e as disposições sobre investimentos de residentes chineses de retorno que mencionei anteriormente, além de cumprir as leis tributárias de cada país, para não evadir ou sonegar impostos durante a reestruturação.
Em segundo lugar, durante o processo de reestruturação entre empresas afiliadas, é possível que sejam introduzidos investidores privados externos, o que trará fundos para a empresa, além de possivelmente trazer algumas conexões ou oportunidades de negócios. Ao introduzir investimentos privados, é preciso tomar cuidado para que o empresário não perca o controle acionário da empresa que pretende abrir o capital, ou seja, o controlador efetivo original deve manter sua posição de controlador efetivo. Além disso, a operação deve ser feita de forma padronizada e legal.
Além disso, durante a reestruturação, alguns funcionários podem se tornar acionistas, ou vários parentes ou conhecidos podem se tornar acionistas, então é preciso prestar atenção ao número de acionistas, que não deve ultrapassar 200. De acordo com as atuais disposições da China, o número máximo de acionistas de uma empresa que pretende abrir o capital é de 200, e às vezes é necessário contar o número de pessoas de forma transparente. Ultrapassar 200 pessoas facilmente é considerado suspeito de captação ilegal de fundos, e a captação ilegal de fundos não é apenas uma questão civil, podendo envolver riscos criminais. Portanto, todos devem prestar atenção ao controle do número de acionistas. Se tiver dúvidas, pode consultar profissionais do direito.
Além disso, ao realizar fusões e reestruturações entre empresas afiliadas, não se deve colocar várias empresas que atuam no mesmo negócio separadamente dentro e fora do grupo. Dessa forma, isso causará concorrência entre a empresa grupo que pretende abrir o capital e as empresas que não participam da abertura de capital, e ambas estão sob o controle do mesmo controlador efetivo. A concorrência entre empresas que atuam no mesmo negócio é inaceitável para qualquer órgão regulador de valores mobiliários, e também inaceitável para os acionistas comuns do mercado, é um sinal vermelho, sem exceções.
O segundo tipo são fusões e reestruturações transnacionais entre empresas não afiliadas, e as questões jurídicas que devem ser observadas são:
Primeiro, durante o processo de operação, preste atenção para manter o controle inalterado.
Segundo, não deixe que as fusões e reestruturações reduzam a eficiência da empresa. Especialmente quando você quer adquirir uma empresa com desempenho ruim, deve considerar se a redução de lucros ou a situação de prejuízo que ela traz afetará a possibilidade de sucesso da abertura de capital? Isso não tornará seu balanço financeiro ruim?
Terceiro, todo o processo de fusão deve ser muito padronizado. Envolvendo alterações de ações, é necessário registrar no órgão de registro correspondente, tanto no Administração de Mercados da China quanto no registro de empresas estrangeiras, o registro é obrigatório.
Por fim, quero alertar as empresas que pretendem abrir o capital: você não deve fazer fusões falsas apenas para que os números fiquem bonitos. Não há segredos que não sejam descobertos no mundo, se você fizer fusões falsas, provavelmente será denunciado, o que levará ao fracasso de todo o processo de abertura de capital. Ao fazer fusões, deve ser uma fusão real. Quanto a se a fusão real pode ser desfeita no futuro, isso é uma questão técnica, pode consultar profissionais.
Quinta pergunta
Apresentador - Jiao Shike:
Como as empresas lidam com os procedimentos de registro e aprovação junto aos reguladores de valores mobiliários dos EUA (como a SEC) para garantir uma oferta pública inicial (IPO) bem-sucedida nos Estados Unidos?
Convidado - Li Songwei:
A Comissão de Valores Mobiliários dos Estados Unidos (SEC) é uma agência independente do governo dos EUA, estabelecida de acordo com as leis americanas. Se nossa empresa quiser listar nos EUA, inevitavelmente teremos que lidar com os reguladores americanos, como a SEC. Como fazer isso? Acredito que podemos considerar três aspectos.
O primeiro aspecto é entender como os reguladores de valores mobiliários dos EUA regulamentam as atividades de listagem e negociação.
Os reguladores de valores mobiliários dos EUA, representados pela SEC, têm três características: a primeira é a legalização, ou seja, a criação da SEC dos EUA e o exercício de suas atribuições baseiam-se na lei, e cada ação deve ter uma base legal. A segunda é a orientação para o mercado: para questões puramente de mercado, como o preço das ações, eles na verdade não se preocupam tanto. Eles só se importam se você operou de forma compatível com as regras. Você elevou ou reduziu o preço das ações por meio de negociação de informações privilegiadas? Ou é uma reação normal do mercado? Se for uma reação normal do mercado, eles ficarão de fora, não importa o quão irracional ou absurdo você ache que o preço das ações seja. Se a剧烈变动 do preço das ações for causada por negociação interna ou manipulação do preço das ações, então, independentemente do resultado ser bom ou ruim, eles definitivamente intervirão. A terceira é a transparência: a característica do trabalho de auditoria da SEC dos EUA é: usar os documentos de declaração como suporte, ter a divulgação de informações como núcleo e a conformidade como foco. O departamento da SEC dos EUA que lida com os negócios de listagem é chamado de Divisão de Finanças Corporativas, que geralmente tem cerca de 100 funcionários, a maioria deles advogados especializados em valores mobiliários ou auditores. Será difícil para as empresas quererem se aproveitar de brechas.
O segundo aspecto é que as empresas devem estabelecer uma equipe profissional adequada.
Como o apresentador disse anteriormente, pessoas profissionais fazem coisas profissionais. Se sua empresa for listar nos EUA e tiver que lidar com os reguladores americanos, é necessário ter uma equipe adequada.
Do lado da empresa, recomendamos que o presidente da empresa lidere pessoalmente, além de contar com assistentes com capacidade de trabalho para auxiliar. Porque a listagem envolve uma grande mudança institucional na empresa, não deve ser subestimada.
Do lado dos auditores, sua empresa deve contratar uma firma de auditoria americana qualificada, que seja membro do Public Company Accounting Oversight Board (PCAOB) dos EUA, de preferência com experiência em auditoria na China, para que eles possam entender melhor algumas características da cultura, instituições e negócios da China, facilitando a comunicação.
Além disso, é essencial contratar advogados americanos para ajudá-lo a redigir os documentos de declaração e organizar as respostas às perguntas dos reguladores americanos.
Também é recomendado contratar advogados chineses com conhecimento e experiência consideráveis em ofertas públicas iniciais no exterior.
Quanto aos bancos de investimento, recomendamos procurar bancos de investimento internacionais com forte capacidade de financiamento ou bancos de investimento locais dos EUA.
Se a capacidade organizacional da própria empresa for fraca, também pode contratar consultores de financiamento competentes para ajudá-lo a organizar as atividades de listagem e a formar uma equipe profissional para a listagem.
O terceiro aspecto é que a empresa deve lidar com os órgãos reguladores dos EUA com normalidade e seguir os procedimentos normais.
Primeiro, não tente tomar atalhos, especialmente preste atenção à questão da anticorrupção. Os americanos geralmente agem de acordo com os procedimentos, e pedir favores não funciona muito bem nos EUA. Basta fazer o nosso trabalho bem. Os EUA têm um sistema de recompensas enormes para denunciantes, que é usado para combater a corrupção. Vocês provavelmente ouviram as notícias recentes de que a Comissão de Valores Mobiliários dos EUA recompensou denunciantes com centenas de milhões de dólares. Nos EUA, se souber que um caso de corrupção ocorreu, o denunciante ficará muito feliz, pois pode enriquecer legalmente.
Em segundo lugar, siga o processo normal. Só se declare após a preparação estar madura, considere todos os assuntos cuidadosamente, prepare os documentos adequadamente, não se apresse. Não se apresse para cumprir prazos e cronogramas, transformando o trabalho de listagem em algo incompleto.
Em terceiro lugar, resolva os problemas ativamente. Após a apresentação dos documentos de declaração, a Comissão de Valores Mobiliários dos EUA fará perguntas. Para isso, devemos responder a cada rodada de perguntas em tempo hábil, sem medo nem precipitação. Desde que não haja obstáculos significativos para a listagem, devemos continuar a esforçar-nos, podemos divulgar as falhas de forma realista e fornecer soluções. Não recue ao ver uma pergunta incisiva. Para uma empresa conseguir listar, todos trabalham duro, às vezes é muito cansativo. Portanto, o empresário deve manter a normalidade, colaborar com profissionais, reunir ideias, tratar cada assunto de forma objetiva e resolver os problemas, dessa forma, há mais esperança de sucesso.
Sexta pergunta
Apresentador - Jiao Shike:
Quais são os impactos e restrições específicos da circulação transfronteiriça de fundos e do controle cambial para as empresas chinesas que pretendem listar nos EUA?
Convidado - Li Songwei:
Atualmente, a China ainda é um país que implementa controle cambial. O yuan, como a única moeda legal do país, ainda não pode realizar a circulação e a conversão transfronteiriças livres, só pode realizar a circulação e a conversão limitadas entre certos países em algumas situações, ainda há um longo caminho a percorrer para a internacionalização do yuan.
Para os empresários, diante dessa situação, primeiro devem ter a consciência de legalidade e conformidade. Ao lidar com a circulação transfronteiriça de fundos, é necessário cumprir as leis e regulamentos cambiais e relacionados ao yuan da China, como o Regulamento de Controle Cambial, as Medidas de Gestão Cambial Individual, as Normas de Implementação das Medidas de Gestão Cambial Individual, as Regras de Gestão Cambial para Investimentos de Retorno de Residentes Internos, e o Regulamento de Gestão do Yuan, etc. Essas leis e regulamentos refletem o sistema cambial básico do país, incluindo: o sistema de não restrição aos pagamentos e transferências internacionais correntes, o sistema de declaração de estatísticas de balança de pagamentos, o sistema de proibição de circulação de moeda estrangeira no território, o sistema de registro cambial para investimento estrangeiro, o registro de investimento direto externo, o sistema de aprovação de garantia externa, etc.
Portanto, acho que a empresa precisa prestar atenção especialmente a alguns pontos durante todo o processo de listagem.
Primeiro, as interações entre empresas do grupo também devem cumprir as leis e regulamentações. Não se pode dizer que, por serem empresas relacionadas, não é necessário seguir as regras cambiais. Se houver empréstimos entre diferentes empresas de um grupo empresarial, uma vez que sejam transfronteiriços, serão considerados dívidas externas, sendo necessário realizar o registro de dívidas externas. Se uma empresa doméstica fornecer garantia à sua empresa relacionada no exterior, também deve passar pela aprovação de garantia externa.
Em segundo lugar, se a nossa empresa for bem-sucedida na listagem no exterior ou obter financiamento privado, os fundos angariados, de acordo com o sistema atual do nosso país, devem basicamente ser repatriados, podendo aumentar o capital da empresa doméstica original ou abrir uma nova empresa de investimento estrangeiro. Claro, em少数 casos, pode permanecer no exterior para desenvolver negócios internacionais, mas em princípio deve ser repatriado o máximo possível.
Em terceiro lugar, acompanhe sempre as mudanças nas políticas de gestão cambial. O sistema de gestão cambial é um sistema muito rigoroso no nosso país. Se houver violações, a pena leve é multa, e a pena grave pode estar relacionada a riscos criminais como a manipulação de câmbio. Sugiro que, ao se deparar com fluxos de fundos transfronteiriços, os empresários devem estar atentos e consultar mais.
Sétima pergunta
Apresentador - Jiao Shike:
Quais são as regras de divulgação de informações no mercado de valores mobiliários dos Estados Unidos?
Convidado - Li Songwei:
Os Estados Unidos são um país muito especial, cujo núcleo da regulação do mercado de capitais é o sistema de divulgação de informações.
Esta história é bastante longa.
Todos sabem que, no final da década de 1920, ocorreu nos Estados Unidos uma crise financeira que se espalhou pelo mundo, e alguns até dizem que foi o gatilho que levou à Segunda Guerra Mundial. Naquela época, os órgãos reguladores dos Estados Unidos quase não exerciam regulação substancial sobre o mercado de capitais, e a especulação era predominante. Após a grande crise financeira, durante o mandato do presidente americano Roosevelt, o Congresso dos Estados Unidos aprovou leis relevantes, estabeleceu um sistema de regulação centrado na divulgação de informações e criou a Comissão de Valores Mobiliários. Este sistema de regulação reflete-se principalmente em duas leis importantes dos Estados Unidos: uma é a Lei de Valores Mobiliários de 1933, e a outra é a Lei de Negociação de Valores Mobiliários de 1934. Passados quase noventa anos, a maioria dos sistemas básicos estabelecidos por essas duas leis ainda é aplicável ao mercado de capitais dos Estados Unidos.
No início deste século, ocorreram os escândalos da Enron e da WorldCom. Esses dois grandes casos fizeram com que muitos americanos percebessem que o sistema regulatório existente tinha falhas. Assim, em 2002, durante o mandato do presidente Bush, os Estados Unidos promulgaram e implementaram a Lei Sarbanes-Oxley, cujo nome chinês é Lei de Reforma Contábil e Proteção dos Investidores de Empresas Públicas, ou seja, ela visa proteger os interesses dos investidores por meio da reforma do sistema contábil. A Lei Sarbanes-Oxley é uma lei bastante rigorosa, que realizou uma reforma significativa no sistema regulatório original. Por exemplo, com base nela, foi criado o Conselho de Supervisão Contábil de Empresas Públicas, ou seja, o PCAOB, que mencionei anteriormente. Todas as firmas de auditoria devem ser membros desta instituição. Além disso, a Lei Sarbanes-Oxley exige que as empresas fortaleçam o controle interno e também exige que as firmas de auditoria não forneçam simultaneamente consultoria e auditoria à mesma empresa. Em suma, a Lei Sarbanes-Oxley endureceu as regras regulatórias.
Após a crise financeira de 2008, houve mais apelos na sociedade americana para fortalecer a reforma do sistema financeiro. Durante o mandato do presidente Obama, em 2010, foi promulgada a Lei de Reforma de Wall Street e Proteção ao Consumidor Dodd-Frank. Trata-se de uma lei de reforma financeira abrangente, parte da qual diz respeito ao mercado de capitais. Por exemplo, exige que a remuneração dos executivos de empresas listadas seja aprovada pela assembleia geral de acionistas para ser legal, uma exigência bastante rigorosa. Mas dois anos depois, a situação mudou, porque muitas empresas relataram que as grandes corporações podem não ter problemas em cumprir a lei, mas para algumas pequenas e médias empresas (PMEs), o custo de conformidade é realmente muito alto.
Portanto, durante o mandato do presidente Obama, em 2012, foi promulgada a Lei JOBS, que apoia empresas emergentes e em crescimento. Empresas com receita anual inferior a 1 bilhão de dólares podem se beneficiar desta lei. O que isso significa? Significa que algumas das disposições mais rigorosas da Lei Sarbanes-Oxley podem ser adiadas um pouco, por exemplo, algumas disposições rigorosas podem ser aplicadas apenas cinco anos após a listagem. Além disso, anteriormente, para solicitar a listagem era necessário fornecer demonstrações financeiras auditadas dos três anos anteriores à listagem, mas de acordo com a Lei JOBS, as PMEs só precisam fornecer demonstrações financeiras auditadas de dois anos, o que é um grande benefício para muitas PMEs. Os custos de auditoria são reduzidos, o tempo de auditoria é menor e o fardo para as empresas é aliviado. Além disso, a Lei Sarbanes-Oxley também flexibilizou os requisitos para relatórios de controle interno, embora o sistema de controle interno das empresas ainda deva ser estabelecido. Além disso, de acordo com a Lei JOBS, as PMEs também podem consultar privadamente investidores institucionais qualificados antes da listagem para saber se eles têm interesse em comprar ações da empresa. Claro, ainda não é possível fazer oferta pública de ações a investidores do público em geral. Após a aprovação da Lei JOBS, houve um grande benefício para as PMEs, especialmente para as empresas chinesas que vão abrir capital nos Estados Unidos, porque muitas empresas chinesas, de acordo com os padrões internacionais, ainda estão em fase de crescimento.
No entanto, existe um problema de longa data entre a China e os Estados Unidos: de acordo com o sistema americano, o Conselho de Supervisão Contábil das Empresas Públicas (PCAOB) pode inspecionar o trabalho de cada firma de auditoria, incluindo seus papéis de auditoria. Sobre esta questão, o sistema个别 países do mundo não permitem a entrega de papéis de auditoria a estrangeiros, incluindo a China. O número de empresas chinesas que abriram capital nos Estados Unidos é relativamente grande, contando historicamente, mais de trezentas, incluindo aquelas que abriram capital e depois se retiraram.
Em 2020, durante o mandato do presidente Trump, o Congresso dos Estados Unidos promulgou a Lei de Responsabilidade de Empresas Estrangeiras. De acordo com esta lei, se, por três anos consecutivos, o PCAOB não puder inspecionar os papéis de auditoria da firma de auditoria responsável, a empresa auditada não poderá mais abrir capital nos Estados Unidos e deverá se retirar da bolsa.
Dois anos depois, em agosto de 2022, a Comissão Reguladora de Valores Mobiliários da China (CSRC), o Ministério das Finanças da China e o PCAOB chegaram a um acordo, e esta questão entre a China e os Estados Unidos foi resolvida. As duas partes cooperam em assuntos regulatórios com base no princípio da reciprocidade, e os papéis de auditoria das firmas chinesas podem ser mantidos em suas filiais em Hong Kong e inspecionados pelos Estados Unidos sob a supervisão da CSRC. Assim, a nuvem de incertezas foi dissipada e o caminho para as empresas chinesas abrirem capital nos Estados Unidos tornou-se mais suave.
Em resumo, a divulgação de informações é uma questão jurídica, uma regra. Então, como é implementada especificamente? De modo geral, as empresas que abrem capital nos Estados Unidos fazem a divulgação de informações apresentando documentos de formato fixo aos reguladores americanos. Vou apresentar brevemente:
Quando a empresa solicita a listagem, deve apresentar o pedido de registro de ações, geralmente na forma do Formulário S-1 ou Formulário F-1. Uma das partes muito importantes é o prospecto, além de anexos como o relatório de auditoria, e também o parecer jurídico do nosso advogado, etc.
Após a abertura de capital da empresa, é obrigatório apresentar anualmente o relatório anual auditado, geralmente na forma do formulário 10-K ou 20-F. A cada trimestre, deve ser entregue o relatório trimestral, como o formulário 10-Q. O relatório trimestral não precisa de auditoria, apenas de revisão por um auditor.
Se uma empresa listada ocorrer qualquer evento significativo, é necessário reportá-lo imediatamente, geralmente na forma do formulário 8K.
Diretores, executivos principais e grandes acionistas devem declarar à Comissão de Valores Mobiliários dos EUA (SEC), devendo registrar previamente e reportar posteriormente quando reduzirem suas participações.
Se uma empresa listada quiser se privatizar e sair do mercado, também é necessário solicitar a revogação do registro.
Resumindo, ao listar nos EUA, é fundamental lembrar que o sistema de divulgação de informações é o núcleo. Independentemente de ser bom ou ruim, é preciso realmente revelar a situação completa.
Oitava pergunta
Apresentador - Jiao Shike:
Quais mecanismos de negociação e regras de mercado importantes precisam ser conhecidos e cumpridos nas bolsas de valores dos EUA?
Convidado - Li Songwei:
As regras de negociação da Bolsa de Valores de Nova York (NYSE) e da Nasdaq dos EUA não são exatamente iguais, cada uma possui um sistema de negociação detalhado. Hoje, vou mencionar alguns mecanismos de negociação importantes e comuns entre elas.
Primeiro, o sistema de negociação T+0. Diferente das ações A da China, as ações nos EUA podem ser compradas e vendidas no mesmo dia.
O segundo é que as bolsas de valores dos EUA possuem o mecanismo de circuit breaker, que pode suspender a negociação em toda a bolsa ou até mesmo fechar mais cedo. Se o índice de mercado cair mais de 7%, pode ocorrer um circuit breaker. Se cair mais 13%, ocorrerá outro circuit breaker. Se o índice de mercado cair 20% no mesmo dia, ocorrerá um terceiro circuit breaker, e não haverá negociação no restante do dia. O objetivo do circuit breaker é permitir que os participantes do mercado de ações se acalmem. O circuit breaker de mercado é diferente da suspensão de negociação de ações individuais. Se a variação de preço de uma ação individual for muito grande em um curto período, geralmente haverá uma suspensão de negociação de alguns minutos. Já o circuit breaker de mercado considera o índice geral.
O terceiro, nos EUA existe o mecanismo de venda a descoberto (short selling). Diferente das restrições de financiamento e empréstimo das ações A do nosso país, a venda a descoberto nos EUA é completamente legal, sem praticamente nenhuma restrição. Eles consideram que o mecanismo de venda a descoberto pode eliminar ações ruins do mercado. Há um ditado chinês que diz "Quem tem consciência limpa não tem medo de sombras tortas", e os americanos têm uma ideia similar.
Quarto, um ponto a ser observado é que os EUA possuem o sistema de market makers. Diferente da negociação eletrônica centralizada e competitiva avançada das ações A atualmente, os market makers dos EUA fazem cotações bidirecionais, podendo haver uma pequena diferença de preço, claro que isso é regulamentado por um conjunto de regras da National Association of Securities Dealers (NASD). Se nossa empresa quiser listar na Nasdaq dos EUA, será necessário contratar pelo menos três market makers para conseguir a listagem, e esses market makers devem ser membros da NASD.
Quinto, os EUA também possuem o sistema de negociação de blocos (block trading). Em termos gerais, o sistema de negociação de blocos não difere muito do da China, mas existem algumas diferenças claras em detalhes específicos.
Por último, menciono o sistema de redução de participações de grandes acionistas. Acredito que muitos empresários se preocupam particularmente com esta questão. Nos Estados Unidos, o sistema de redução de participações de grandes acionistas é muito diferente do nosso A-Share da China. Se um grande acionista quiser reduzir sua participação, deve notificar a Comissão de Valores Mobiliários dos EUA (SEC) com pelo menos 15 dias de antecedência, divulgar publicamente o plano de redução de participação e, após a redução efetiva, relatar a situação da redução e se submeter à supervisão. Isso difere muito do nosso sistema de relatório posterior do A-Share da China. Como ver isso? A posição em que você se encontra faz com que a sensação seja diferente.
Nona questão
Apresentador - Jiao Shike:
Na sua prática, já se deparou com consequências graves causadas por riscos de emissão de valores mobiliários dos clientes? Como os empresários podem perceber e prevenir isso com antecedência?
Convidado - Li Songwei:
Sou advogado há mais de 30 anos, dos quais mais de 20 anos atendi principalmente o mercado de capitais e tive contato com empresas de todos os setores. Claro que não posso divulgar os nomes dos meus clientes, só posso falar sobre os riscos causados por atividades de emissão inadequadas com base na minha experiência pessoal.
Primeiro aspecto: falar sobre os riscos causados por emissões inadequadas ou atividades semelhantes antes da listagem.
Primeiro, vamos falar sobre planos de participação acionária de funcionários não padronizados. Sei que muitas empresas de consultoria ou de assessoria, e até alguns advogados, ajudam empresas a implementar planos de participação acionária de funcionários não padronizados. As empresas e os empresários devem ser muito cautelosos com isso, pois se o plano de participação acionária de funcionários não for bem feito, pode se tornar um obstáculo para a listagem.
Por quê? Primeiro, se houver muitos acionistas, é preciso considerar se há suspeita de captação ilegal de fundos. Em segundo lugar, mesmo que o número de acionistas seja legal, durante o processo de listagem, muitos documentos precisam ser assinados, quanto tempo levará para coletar assinaturas de tantos acionistas? A capacidade de coletar assinaturas em tempo hábil torna-se um problema. Em terceiro lugar, durante o processo de listagem, muitas coisas precisam ser mantidas em sigilo; com tantos pequenos acionistas que possuem apenas uma pequena parte das ações, é difícil manter o sigilo? Em quarto lugar, se houver muitos acionistas, isso poderá causar um dilema de número excessivo de acionistas após aquisições e fusões? Portanto, o plano de participação acionária de funcionários é um assunto muito profissional, não deve ser feito facilmente, não deve ser feito de forma aleatória, não deve ser feito de forma não padronizada, e será difícil corrigi-lo no futuro.
Portanto, minha sugestão de medida preventiva é que o plano de participação acionária de funcionários deve ser operado de forma padronizada, especialmente o número total deve ser controlado, apenas especialistas técnicos e gerentes operacionais que tenham contribuições significativas para a empresa devem participar, não muitos, não de forma desordenada.
Em segundo lugar, vamos falar sobre o plano de opções de ações de funcionários antes da listagem, esta questão é ainda maior. Muitas empresas de consultoria externas estão falando a vocês sobre como fazer opções. Mas, tenho que lembrar a todos com muita seriedade, acredito que um plano real de opções de ações de funcionários só pode ser feito por empresas listadas, e a maioria das opções de ações de funcionários feitas por empresas não listadas são enganosas. Por quê? Uma empresa não listada não tem um mercado de ações público, qual é o benefício das suas opções? Além de armadilhar os empresários e dar esperanças vazias aos funcionários, não tem muito significado prático. Mesmo que você não se importe com o significado prático, apenas para ter uma aparência, então consulte um especialista financeiro. Tanto quanto sei, esses chamados planos provavelmente aumentarão os custos financeiros da empresa, tornando suas demonstrações financeiras menos atraentes. Quando você for listado, o auditor poderá pedir que você faça provisões de despesas. Portanto, para o plano de opções de ações de funcionários, sugiro que você o faça após a listagem. Antes da listagem, você pode ter algumas ideias, pode comunicar verbalmente, mas geralmente não é recomendado transformar isso em um documento escrito. Você não deve complicar o processo de listagem, o processo de listagem já é difícil, não há necessidade de aumentar o fardo. Portanto, minha sugestão de medida preventiva é que a empresa faça um plano de opções padronizado após a listagem.
Em terceiro lugar, vamos falar sobre planos de incentivo acionário não padronizados. Tanto quanto sei, existem cerca de vinte ou trinta tipos de planos de incentivo acionário externos, então vou te dizer, acredito que existem apenas dois tipos reais de incentivo acionário, um é o plano de opções após a listagem, que permite que funcionários com contribuições comprem ações da própria empresa a um preço relativamente baixo, este é o primeiro. O segundo é ações diretamente concedidas, ou ações restritas. Os outros vários tipos de planos de incentivo acionário, acredito que a maioria não corresponde ao nome. Por exemplo, ações fictícias, por exemplo, recompensas que simulam o preço das ações, na prática, elas são apenas bônus com nomes diferentes, não incentivo acionário real, a chamada "corrupção linguística" é a maior corrupção.
Alguns chamados planos de incentivo acionário em si fazem com que os empresários entreguem parte das ações aos funcionários, então os empresários devem considerar por si mesmos, se for apropriado, devem entregar se for necessário, ou devem vender a eles a preço baixo se for necessário. Minha opinião é que, essencialmente, o que é um bônus deve ser tratado como um bônus, não deve ser atribuído ao incentivo acionário em tudo.
Minha sugestão de prevenção de riscos é: bônus devem ser tratados como bônus, ações entregues devem ser tratadas como ações entregues, ações compradas devem ser tratadas como ações compradas, proceder de acordo com as regras. Ser pragmático é mais simples. Se houver muitos truques, muitos nomes, muita enganação, isso aumentará a dificuldade da listagem.
Segundo aspecto: falar sobre os riscos causados por emissões inadequadas ou atividades semelhantes durante o processo de listagem.
Muitas vezes encontro empresários que não prestam atenção às regras neste aspecto, ele divulga a oferta pública antecipadamente. Comunicações privadas não têm problema, mas para captação pública deve ser aprovada. Quando pode fazer publicidade aberta, convidar parentes e amigos a comprar ações da sua empresa abertamente, nos Estados Unidos, pelo menos deve divulgar o prospecto por um período curto. De acordo com a Lei Jobs, pequenas empresas podem apresentar o prospecto secretamente, neste momento, você ainda não pode fazer captação pública. Sugestão de medida preventiva: consulte seu advogado americano e seu corretor americano, quando pode fazer publicidade aberta, convidar pessoas a comprar ações da sua empresa abertamente.
O segundo problema durante o processo de listagem é uma oferta pública não padronizada. Alguns empresários acham que amigos estão dispostos a comprar ações da minha empresa, então posso não deixá-los passar pelo corretor? Não, ainda deve passar pelo corretor, caso contrário, o dinheiro dos amigos para comprar ações da sua empresa não pode entrar na conta da empresa, e você também não pode tratá-lo como dinheiro privado. Além disso, se não seguir os canais oficiais, as ações compradas pelos amigos também não podem ser entregues nas suas mãos. Portanto, minha sugestão é que a oferta pública deve seguir o caminho oficial, o que pode evitar esses riscos.
Apresentador - Jiao Shike:
Os dois pontos principais que acabou de mencionar são coisas que as empresas devem prestar especial atenção durante o processo de listagem, um é sobre emissões inadequadas antes da emissão e listagem da empresa, e o outro é sobre o setor de oferta pública, envolvendo a divulgação pública de algumas informações, a partilha pública de ações, o que pode afetar a listagem e até violar as leis e regulamentos de valores mobiliários, certo?
Convidado - Li Songwei:
Sim. Nos Estados Unidos, qualquer comportamento que viole as leis e regulamentos de valores mobiliários pode enfrentar três tipos de medidas de retaliação: uma é investigação administrativa, cuja consequência pode ser multas; outra é ação coletiva, cuja consequência pode ser indenizações;
e a outra é acusação criminal, cuja consequência é a mais grave. Lembro-me que há alguns anos, um empresário de Hong Kong foi procurado pelos Estados Unidos por violar as leis de valores mobiliários nos Estados Unidos. Acredito que, no que diz respeito ao mercado de capitais, o caminho legal pode ser percorrido mais cedo ou mais tarde. Se alguns empresários encontrarem dificuldades e acharem que não podem superar, vou te perguntar duas coisas, primeiro, a eficiência da sua empresa em operação legal é boa? Segundo, o setor onde a sua empresa se localiza não é um setor em declínio? Contanto que a sua empresa seja eficiente e não esteja em um setor em declínio, em condições normais, você tem a possibilidade de ser listado. Os Estados Unidos têm um sistema de registro, é o mercado que testa se a sua empresa pode se firmar no mercado de capitais. Se você encontrar um obstáculo específico que realmente não pode superar, então te lembro, você encontrou a pessoa certa? Seus especialistas e consultores são adequados e competentes? Este ponto peço aos empresários que reflitam por si mesmos.
Serviços especializados
Apresentador - Jiao Shike:
Da sua perspectiva profissional, quais serviços podem ser oferecidos aos empreendedores?
Convidado - Li Songwei:
No que diz respeito a listagens no exterior, nosso escritório de advocacia Yingke pode oferecer três tipos de serviços jurídicos às empresas:
Primeiro, serviço de consultoria jurídica especializada da China para listagens no exterior.
Os principais trabalhos incluem: estruturar uma offshore, emitir relatórios de investigação de due diligence, participar da elaboração e revisão do prospecto, participar de respostas a consultas de órgãos reguladores de valores mobiliários estrangeiros, emitir parecer jurídico da China, etc.
Segundo, serviço de consultoria jurídica especializada para declaração na China para listagens no exterior.
Os principais trabalhos incluem: participar da elaboração e revisão do relatório de registro, revisar e modificar outros documentos de registro, participar de respostas a consultas da Comissão Reguladora de Valores Mobiliários da China, emitir parecer jurídico interno, etc.
Terceiro, serviço de consultoria jurídica anual do programa Early Bird para listagens no exterior.
Os principais trabalhos incluem: participar da organização e refinamento do modelo de negócios, alinhar as relações de afiliadas dentro do grupo, auxiliar na expansão de negócios e fusões e aquisições, auxiliar na governança e conformidade corporativa, participar do planejamento preliminar da empresa para ingressar no mercado de capitais, etc.
As empresas podem escolher livremente entre nossos três produtos de serviço, de acordo com seu próprio estado de desenvolvimento e processo de listagem.
As empresas que já podem iniciar o processo de listagem podem escolher o serviço de consultoria jurídica especializada da China para listagens no exterior, ou o serviço de consultoria jurídica especializada para declaração na China para listagens no exterior, ou ambos.
As empresas que ainda não estão aptas a iniciar o processo de listagem nesta fase podem escolher o serviço de consultoria jurídica anual do programa Early Bird para listagens no exterior. Este produto de serviço não tem custos elevados, mas pode estabelecer uma base sólida para que a empresa inicie oficialmente o processo de listagem no futuro. Ele ajuda a empresa a evitar desvios e, ao mesmo tempo, a economizar custos gerais de listagem.
Esperamos que os empreendedores com ambição possam expandir e fortalecer suas empresas, tornando-as empresas de renome internacional. O escritório de advocacia Yingke está disposto a oferecer-lhe ajuda e serviços com dedicação.
Obrigado a todos os empreendedores pelo interesse, e obrigado por assistir a esta transmissão ao vivo!
Publicado originalmente em 金盒企业管理集团
