




博客
SPAC新規落地:納斯達克門檻上調、OTC轉板綠色通道、中國發行人2500萬標準——中企怎麼選
2026年8月,SPAC市場三大新規全面落地:納斯達克 SPAC 上市門檻上調、SEC 加速批准 OTC 轉板綠色通道、中國創始人 2500 萬美元最低標準。這不是收緊,而是為中企赴美上市打開了更清晰的規則邊界。
當 2025 年 5 月納斯達克對中企 IPO 設定 2500 萬募資門檻、2024 年 SEC SPAC 新規持續生效,整個 SPAC 市場都在等待"規則清晰化"。2025 年 12 月到 2026 年 4 月,三大新規接連落地,終於讓中企赴美 SPAC 路徑有了可預期的規則框架。
本文深度復盤三大新規的具體內容與對中企的影響,幫助中企在新的規則框架下找到最適合自己的資本路徑。
一、SPAC新規三大核心變化概覽
2025 年底至到6 年上半年,SPAC 市場迎來了三大核心規則變化:
SPAC新規三大核心變化
① 納斯達克 SPAC 上市門檻上調(2026/4)
→ 全球市場:上市證券市值 7500萬→1億美元,公眾股東維持 400 名要求
② OTC 轉板綠色通道(2025/12)
→ 退市 SPAC 完成 De-SPAC 後可免反向併購限制直接申請回歸納斯達克
③ 中國創始人 2500 萬美元標準
→ 主要運營地在中國(含的公司企業,合併後須滿足 2500 萬美元不受限公眾持股市值
這三大變化共同勾勒出 SPAC 市場的新規則框架:質量門檻上調、退出通道打通、中國監管標準化。對中企來説,這不是關上了門,而是為合規中企打開了更清晰的入口。
二、納斯達克 SPAC 上市門檻詳解
2026 年 4 月,納斯達克 SPAC 上市新規正式生效,對不同板塊的准入標準作出全面上調:
| 板塊 | 指標 | 舊規 | 新規 |
|---|---|---|---|
| 全球市場 | 上市證券市值 | 7500 萬美元 | 1 億美元 |
| 公眾股東人數 | 400 名 | 400 名(不變) | |
| 資本市場 | 上市市值 | 5000 萬美元 | 7500 萬美元 |
| 公眾持股市值 | 1500 萬美元 | 2000 萬美元 | |
| 做市商 | 3 家 | 4 家 | |
| 公眾股東人數 | 300 人 | 400 人 |
數據印證了門檻提升的篩選效應:2026 年一季度在納斯達克全球市場上市的 SPAC,發行規模均不低於 1 億美元;而 2025 年同期有 11 家 SPAC 市值低於 1 億美元。
這種"門檻上調"表面看起來嚴格,實則有助於市場淘汰弱 SPAC、保留強 SPAC,讓中企能找到"更有質量的 SPAC 夥伴"。
三、OTC 轉板綠色通道詳解
2025 年 12 月,SEC 以加速審批方式通過納斯達克提交的規則修訂,為符合條件的 OTC 市場 SPAC 提供轉板綠色通道。
核心內容:
• 曾在全美證券交易所掛牌後退市至 OTC 的 SPAC,完成 De-SPAC 併購後,可免除反向併購相關監管限制及日均交易量門檻要求
• 直接申請回歸納斯達克主板,簡化路徑、降低門檻
這一調整具有重要的結構性意義:為存量 SPAC 資產打開了新的退出通道,也為暫時無法滿足主板 IPO 條件的企業提供了"OTC-SPAC 併購 - 轉板"的迂迴路徑。
但鬆綁並非無底線:規則明確要求 SPAC 必須保留投資者贖回權等核心保護機制,且併購交易需依據生效的註冊聲明完成。
四、中國創始人 2500 萬美元最低標準詳解
納斯達克對主要運營地在中國(含港澳)的企業,設定了專項的額外標準。
核心要求:通過 SPAC、反向收購等方式上市的中國背景企業,合併後須滿足至少 2500 萬美元的不受限公眾持股市值。
這一門檻的核心要點:
① 顯著高於普通發行人:普通發行人納斯達克標準是 1500 萬美元公眾持股市值,中國背景企業高出 67%。
② 壓縮中小規模中企的操作空間:營收數千萬人民幣的中小型中企,難以單獨達到 2500 萬美元標準,需藉助 OTC 階梯式孵化。
③ 促進合規質量提升:高門檻倒逼中企在 OTC 階段做好合規養成與機構覆蓋,為轉板打下堅實基礎。
對中國背景企業來説,2500 萬美元標準既是挑戰也是機遇。它提醒中企:"直接衝主板"的路徑需要充足資金支撐,而 OTC 階梯式孵化是更現實的選擇。
五、新規下中企的 SPAC 路徑決策
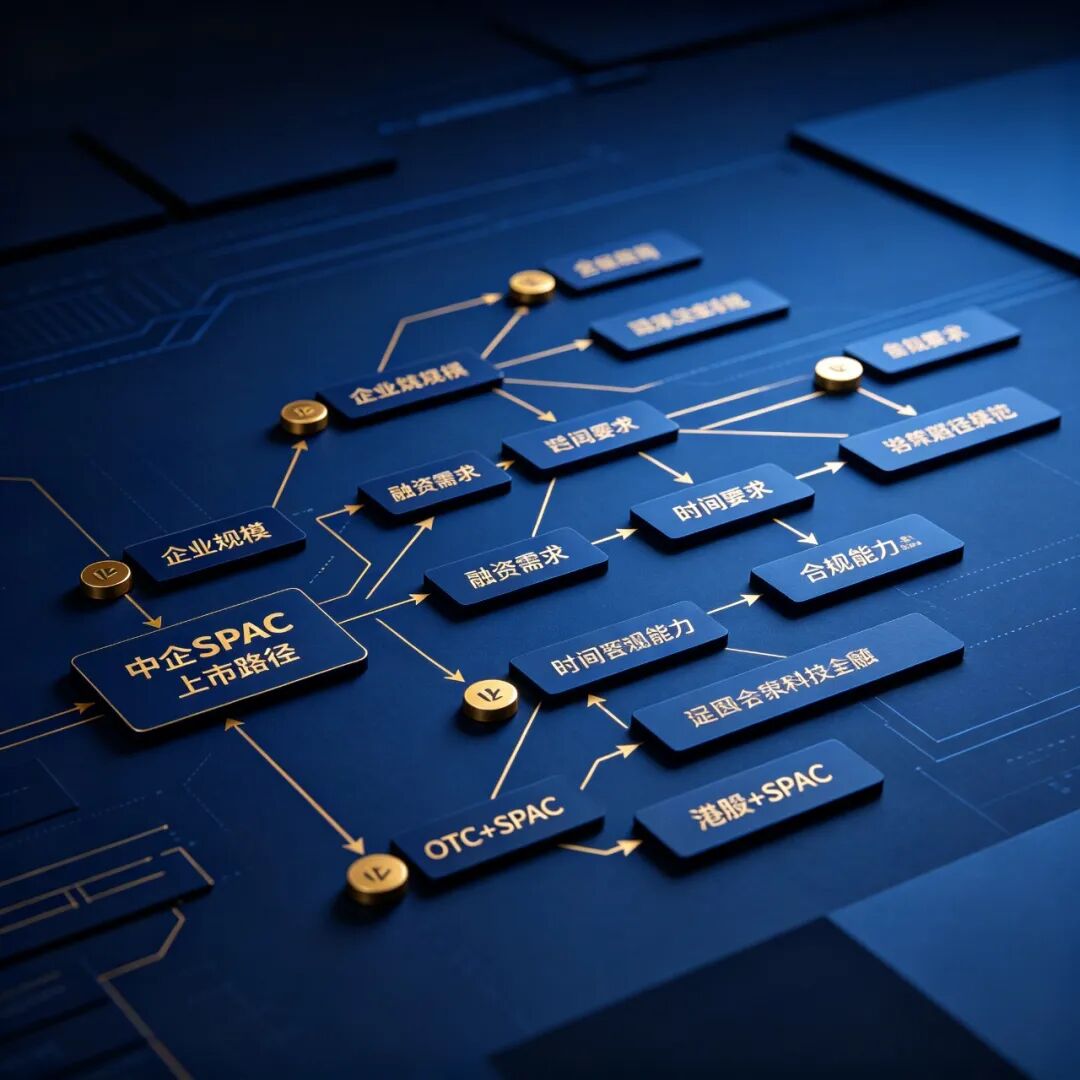
三大新規落地後,中企該如何選擇 SPAC 路徑?關鍵看五個維度:
中企 SPAC 路徑五大決策維度
① 企業規模:營收數千萬人民幣 vs 數億元
② 融資需求:緊急程度與規模
③ 合規基礎:是否已有境外架構與財報體系
④ 時間要求:是否需要快速上市身份
⑤ 諮詢要求:是否需要專業的輔導
不同維度組合下的 SPAC 路徑選擇:
• 大企業 + 高融資 + 完整合規 → 直接納斯達克 SPAC 合併
• 港股企業 + 雙平台 → 港股 + SPAC 雙重上市
• 中小實體 + 弱合規 + 長週期 → OTC + SPAC 階梯式升級
金盒企業管理集團正是這條路徑上的專業陪跑者:
① 路徑選擇:根據企業規模、合規基礎、業務需求,精準匹配最適合的 SPAC 路徑。
② 規則解讀:深度解讀三大新規對企業的具體影響,提供合規前置建議。
③ 全鏈條輔導:從 OTC 選殼、SPAC 匹配、跨境架構設計到轉板申報,金盒提供 848 家中企獨家數據洞察 + 全路徑專業輔導。
三大新規落地,SPAC 市場的"規則紅利期"正式開啓。聰明的企業已經開始行動——越早理解新規、越早佈局合規,越早佔據 SPAC 紅利窗口。
納斯達克門檻上調、OTC 轉板綠色通道、中國創始人 2500 萬標準——三大新規共同勾勒出 SPAC 市場的"新規則邊界"。懂得這些規則的中企,才能在 SPAC 新時代找到屬於自己的"火箭軌道"。
原文發佈於 金盒企业管理集团
