




Blogg
SPAC-nya nya regler på plats: Nasdaqs tröskel höjs, grön väg för OTC-övergång, 25 miljoner standard för kinesiska emittenter – hur väljer kinesiska företag?
augusti 2026,SPAC-marknadens tre nya regler träder fullt i kraft:NASDAQ höjer SPAC-noteringskraven, SEC snabbar på grön väg för OTC-omvandling, och kinesiska grundares minimikrav på 25 miljoner USD.Detta är inte en åtstramning, utan öppnar upp tydligare regelverk för kinesiska företag som vill notera sig i USA.
När NASDAQ i maj 2025 satte ett krav på 25 miljoner USD i kapitalanskaffning för kinesiska företags-IPO:er, och SEC:s SPAC-regler från 2024 fortsätter att gälla,väntar hela SPAC-marknaden på "tydligare regler". Från december 2025 till april 2026,de tre nya reglerna har införts i följd, vilket äntligen ger kinesiska företag en förutsägbar regelverk för SPAC-vägen till USA.
Den här artikeln gör en djupgående genomgångav de tre nya reglernas specifika innehåll och deras inverkan på kinesiska företag, för att hjälpa kinesiska företag att hittaden kapitalväg som passar dem bäst inom det nya regelverket.
I. Översikt över de tre kärnförändringarna i SPAC-reglerna
Från slutet av 2025 till första halvåret av 2026,har SPAC-marknaden sett tre kärnförändringar i reglerna:
De tre kärnförändringarna i SPAC-reglerna
① NASDAQ höjer SPAC-noteringskraven (2026/4)
→ Globala marknaden: Marknadsvärdet för noterade värdepapper 75 miljoner→100 miljoner USD, och kravet på 400 allmänna aktieägare bibehålls
② Grön väg för OTC-omvandling (2025/12)
→ Efter att en noterad SPAC har slutfört De-SPACkan den ansöka om att återgå till NASDAQ direkt, utan begränsningar för omvänd fusion
③ Kinesiska grundares standard på 25 miljoner USD
→ Företag vars huvudsakliga verksamhetsort är Kina (inklusiveska efter sammanslagning uppfylla kravet på 25 miljoner USD i obegränsat allmänägt marknadsvärde
Dessa tre förändringar tillsammans skissar upp det nya regelverket för SPAC-marknaden:kvalitetskraven höjs, utgångsvägar öppnas, och kinesisk reglering standardiseras. För kinesiska företag är dettainte en dörr som stängs, utan en tydligare ingång som öppnas för kompatibla kinesiska företag.
II. Detaljerade krav för SPAC-notering på Nasdaq
April 2026, de nya Nasdaq SPAC-noteringsreglerna trädde i kraft och höjde inträdeskraven för olika segment helt och hållet:
| Segment | Indikator | Gamla regler | Nya regler |
|---|---|---|---|
| Global Market | Noterade värdepappers marknadsvärde | 75 miljoner USD | 100 miljoner USD |
| Antal offentliga aktieägare | 400 personer | 400 personer (oförändrat) | |
| Capital Market | Noterat marknadsvärde | 50 miljoner USD | 75 miljoner USD |
| Offentligt innehavt marknadsvärde | 15 miljoner USD | 20 miljoner USD | |
| Market maker | 3 stycken | 4 stycken | |
| Antal offentliga aktieägare | 300 personer | 400 personer |
Data bekräftar urvalseffekten av höjda trösklar:SPAC:ar som listas på Nasdaq Global Market under första kvartalet 2026 hade en emissionsstorlek på minst 100 miljoner USD; medan 11 SPAC:ar under samma period 2025 hade ett marknadsvärde under 100 miljoner USD.
Denna"höjning av trösklarna"ser på ytan strikt ut, men hjälper faktiskt marknaden att eliminera svaga SPAC:ar och behålla starka SPAC:ar, så att kinesiska företag kan hitta en "mer kvalitativ SPAC-partner".
III. Detaljer om grön väg för övergång från OTC
I december 2025 godkände SEC, genom ett accelererat granskningsförfarande, regeländringar som lämnats in av Nasdaq, vilket ger kvalificerade SPAC:ar på OTC-marknaden en grön väg för övergång.
Kärninnehåll:
• SPAC:ar som tidigare varit noterade på en nationell börs men avnoterats till OTC, efter att ha slutfört en De-SPAC fusion, kan undantas från regulatoriska begränsningar relaterade till omvänd fusion och krav på daglig genomsnittlig handelsvolym
• Direkt ansökan om återgång till Nasdaq Main Board, förenklar vägen och sänker trösklarna
Denna justering har en viktig strukturell betydelse: öppnar en ny utgångsväg för befintliga SPAC-tillgångar, och ger också företag som tillfälligt inte kan uppfylla kraven för en Main Board IPO en omväg via "OTC-SPAC fusion - övergång".
Men avregleringen är inte utan gränser: reglerna kräver tydligt att SPAC:ar måste behålla kärnskyddsmekanismer som investerares inlösenrätt, och att fusionstransaktioner måste slutföras i enlighet med en giltig registreringsförklaring.
IV. Detaljerad förklaring av minimistandarden på 25 miljoner USD för kinesiska grundare
Nasdaq har för företag medhuvudsaklig verksamhet i Kina (inklusive Hongkong och Macau)fastställt särskilda tilläggskriterier.
Kärnkravet: Kinesiska företag som går offentliga via SPAC, omvänd fusion med mera måste efter sammanslagningen uppfylla ett offentligt innehavsvärde på minst 25 miljoner USD.
Kärnpunkterna för denna tröskel:
① Betydligt högre än för vanliga emittenter: Nasdaqs standard för vanliga emittenter är ett offentligt innehavsvärde på 15 miljoner USD, vilket är 67 % högre för kinesiska företag.
② Minskar utrymmet för små och medelstora kinesiska företag att agera: Små och medelstora kinesiska företag med intäkter på tiotals miljoner yuan har svårt att uppfylla 25 miljoner USD-standarden på egen hand och behöver använda OTC-stegvis inkubation.
③ Främja förbättrad regelefterlevnad: Den höga tröskeln tvingar kinesiska företag attbygga upp regelefterlevnad och institutionell täckning under OTC-fasen, vilketskapar en solid grund för en övergång till huvudlistan.
För kinesiska företag är 25 miljoner USD-standarden både en utmaning och en möjlighet.Det påminner kinesiska företag om att vägen att "direkt gå till huvudlistan" kräver tillräckligt med kapitalstöd, medan OTC-stegvis inkubation är ett mer realistiskt alternativ.
V. Kinesiska företags SPAC-valsbeslut enligt den nya regleringen
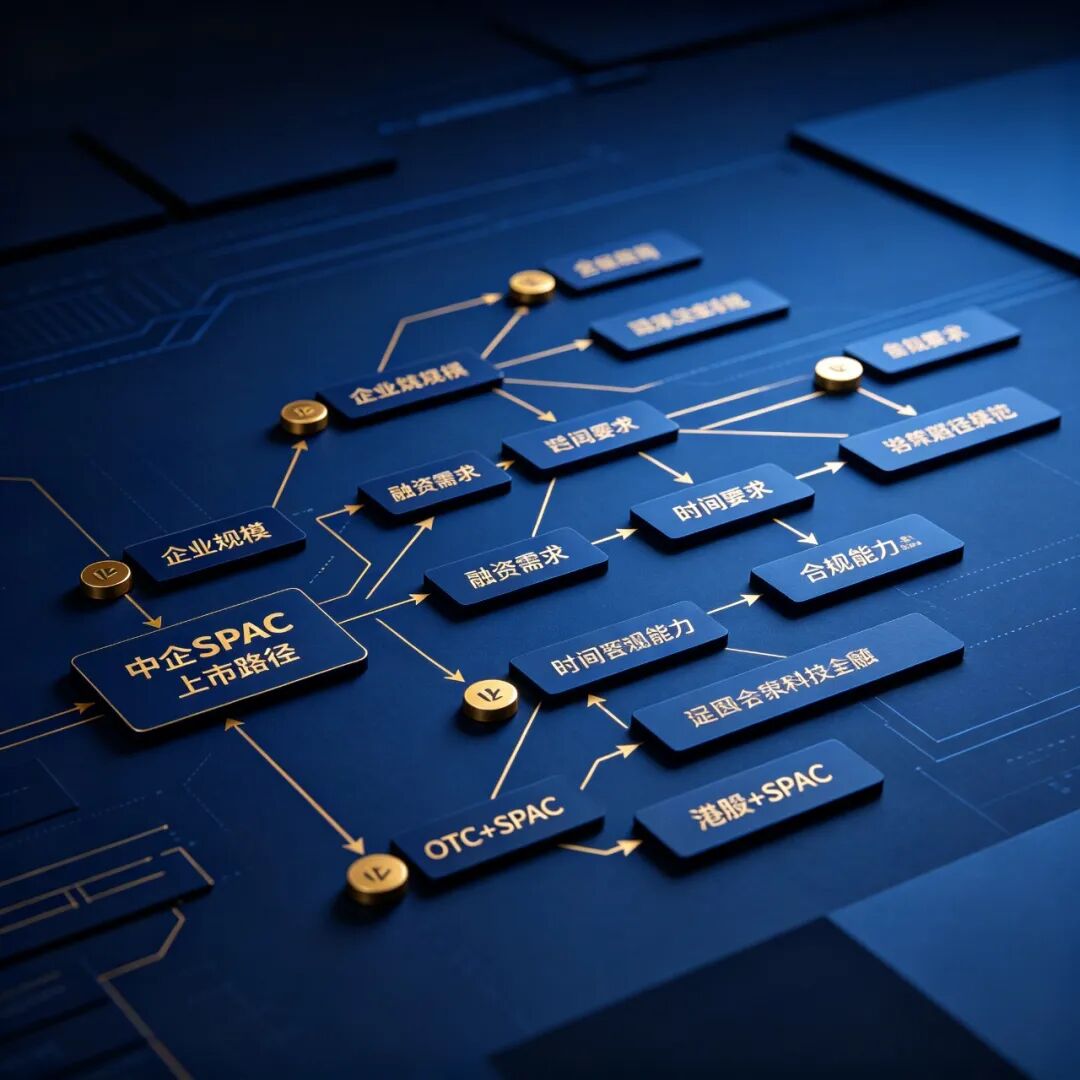
Efter att de tre nya reglerna har trätt i kraft, hur ska kinesiska företag välja sin SPAC-väg? Det avgörs av fem dimensioner:
Fem beslutsdimensioner för kinesiska företags SPAC-väg
① Företagsstorlek: Intäkter på tiotals miljoner yuan kontra tiotals miljarder yuan
② Finansieringsbehov: Akut behov och storlek
③ Efterlevnadsgrund:Finns det redan en utländsk struktur och en finansiell rapporteringsram?
④ Tidskrav:Behövs en snabb börsnoteringsidentitet?
⑤ Konsultationskrav:Behövs professionell vägledning?
SPAC-vägsval under olika dimensionella kombinationer:
• Stora företag + hög finansiering + fullständig efterlevnad → Direkt SPAC-sammanslagning på Nasdaq
• Hongkong-företag + dubbla plattformar → Dual listing på Hongkongbörsen + SPAC
• Små och medelstora enheter + svag efterlevnad + lång tidsram → OTC + SPAC stegvis uppgradering
Golden Box Enterprise Management Groupär just den professionella följesmannen på denna väg:
① Vägsval:Baserat på företagets storlek, efterlevnadsgrund och affärsbehov,matcha exakt den mest lämpliga SPAC-vägen。
② Regeltolkning:Djupgående tolkning av de tre nya reglernas specifika inverkan på företag,ge efterlevnadsförslag i förväg。
③ Hela kedjans vägledning:Från OTC-skalval, SPAC-matchning, gränsöverskridande strukturdesign till listningsansökan,Golden Box tillhandahåller exklusiva datainsikter om 848 kinesiska företag + professionell vägledning längs hela vägen。
När de tre nya reglerna implementeras,öppnas SPAC-marknadens "regelbonusperiod" officiellt。Smarta företag har redan börjat agera——Ju tidigare du förstår de nya reglerna, desto tidigare planerar du för efterlevnad, desto tidigare tar du dig SPAC-bonusfönstret。
Nasdaiks tröskel höjs, grön väg för OTC-omvandling, standarden på 25 miljoner för kinesiska grundare – de tre nya reglerna skapar tillsammans "den nya regelgränsen" för SPAC-marknaden. Kinesiska företag som förstår dessa regler kan hitta sin egen "raketbana" i den nya SPAC-eran.
Ursprungligen publicerad på 金盒企业管理集团
