




ブログ
SPAC規制が施行:ナスダックの基準引き上げ、OTCからの転板グリーンチャンネル、中国発行体の2500万基準——中国企業はどう選ぶか
2026年8月、SPAC市場の三大新規制が全面的に施行されました:ナスダックのSPAC上場基準引き上げ、SECによるOTCからの上場振替グリーンチャンネルの加速承認、中国創業者の2500万ドル最低基準です。これは規制強化ではなく、中国企業の米国上場により明確な規則の境界を開くためのものです。
2025年5月にナスダックが中国企業のIPOに2500万ドルの資金調達基準を設定し、2024年のSEC SPAC新規制が継続して適用される中、SPAC市場全体が「規則の明確化」を待ち望んでいました。2025年12月から2026年4月にかけて、三大新規制が相次いで施行され、ついに中国企業の米国SPAC上場ルートに予測可能な規則枠組みができました。
本稿では深度分析を行います三大新規制の具体的内容と中国企業への影響について、中国企業が新しい規則枠組みの下で最も適した資本ルートを見つけられるように支援します。
一、SPAC新規制の三大核心変更概要
2025年末から2026年上半期にかけて、SPAC市場は三大核心規則変更を迎えました:
SPAC新規制の三大核心変更
① ナスダックSPAC上場基準引き上げ(2026/4)
→ グローバル市場:上場証券の時価総額 7500万ドル→1億ドル、公開株主400名の要件は維持
② OTC上場振替グリーンチャンネル(2025/12)
→ 上場廃止SPACがDe-SPAC完了後、逆合併制限を免除されて直接ナスダックへの復帰申請が可能
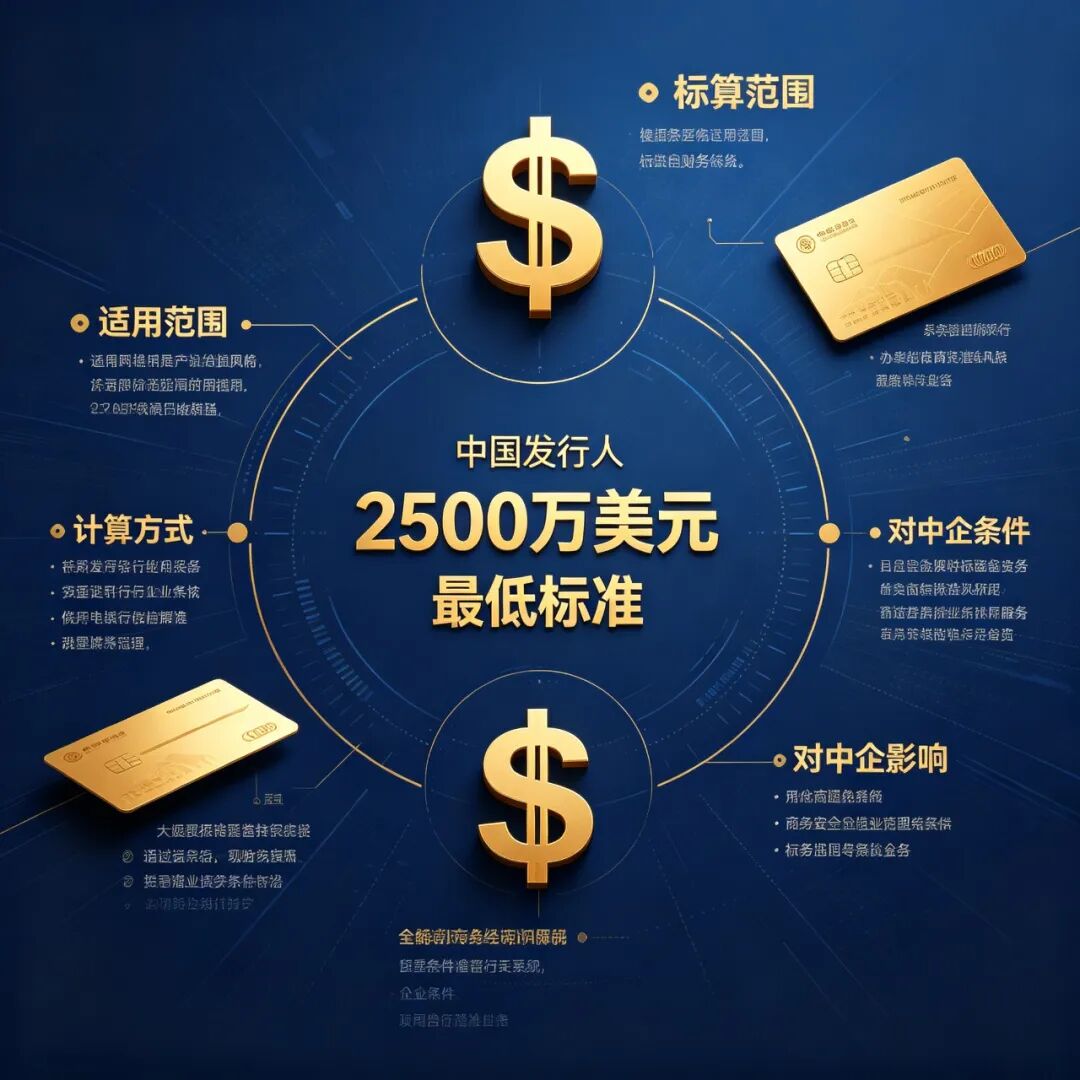
③ 中国創業者の2500万ドル基準
→ 主な事業拠点が中国にある(含む企業の)合併後は2500万ドルの制限のない公開持株時価総額を満たす必要があります
この三大変更が共にSPAC市場の新しい規則枠組みを描き出しています:質の基準引き上げ、退出ルートの開放、中国規制の標準化です。中国企業にとって、これは扉を閉ざすものではなく、適合した中国企業により明確な入口を開くものです。
二、ナスダック SPAC 上場要件の詳細解説
2026 年 4 月、ナスダック SPAC 上場新規制が正式に施行され、各セクターの上場基準が全面的に引き上げられました:
| セクター | 指標 | 旧規制 | 新規制 |
|---|---|---|---|
| グローバル・マーケット | 上場証券の時価総額 | 7500 万ドル | 1 億ドル |
| 公開株主数 | 400 名 | 400 名(変更なし) | |
| キャピタル・マーケット | 上場時価総額 | 5000 万ドル | 7500 万ドル |
| 公開持株時価総額 | 1500 万ドル | 2000 万ドル | |
| マーケットメイカー数 | 3 社 | 4 社 | |
| 公開株主数 | 300 人 | 400 人 |
データは基準引き上げの選別効果を裏付けています:2026年第1四半期にナスダック・グローバル・マーケットに上場したSPACの発行規模はいずれも1億ドル以上です;一方、2025年同期には11社のSPACの時価総額が1億ドル未満でした。
この「基準引き上げ」は表面的には厳しく見えますが、実際には市場にとって役立ちます弱いSPACを淘汰し、強いSPACを残す,中国企業が「より質の高いSPACパートナー」を見つけられるようにする。
三、OTCからのグリーンライト上場の詳細
2025年12月、SECは加速審査の方法でナスダックから提出された規則改正を承認しました,条件を満たすOTC市場のSPACに上場移行のグリーンライトを提供します。
核心的な内容:
• 全米証券取引所に上場した後OTCに退場したことがあるSPAC,De-SPAC合併を完了した後、リバースマージに関連する規制上の制限および平均日取引量の基準要件を免除できます
• 直接ナスダック本市場への復帰を申請する,経路を簡素化し、基準を引き下げる
この調整は重要な構造的意義を持っています:既存のSPAC資産に新たな退出経路を開きます,また本市場のIPO条件を一時的に満たすことができない企業に「OTC-SPAC合併 - 上場移行」という迂回経路を提供します。
しかし規制緩和は無制限ではありません:規則は明確に要求しています SPACは投資家の償還権などの核心的な保護メカニズムを保持しなければなりません,また合併取引は効力を生じた登録声明に基づいて完了しなければなりません。
四、中国創業者 2500万ドル最低基準の詳細解説
ナスダックは主要な事業拠点が中国(香港・マカオを含む)にある企業に対し、特別な追加基準を設定しています。
核心要件:SPAC、逆買収などの方法で上場する中国系企業は、合併後に少なくとも2500万ドルの制限のない公開持株時価総額を満たす必要があります。
この基準の核心ポイント:
① 一般発行体より大幅に高い:一般発行体のナスダック基準は公開持株時価総額1500万ドルですが、中国系企業は67%高くなっています。
② 中小規模中国企業の選択肢を圧縮する:売上高が数千万人民元の中小規模中国企業は、単独で2500万ドル基準を満たすのは難しく、OTCによる段階的な育成が必要です。
③ コンプライアンスの質向上を促進する:高い基準が中国企業にOTC段階でコンプライアンス体制の構築と機関投資家のカバレッジを整えることを強い、転板のための確かな基盤を築きます。
中国系企業にとって、2500万ドル基準は挑戦であると同時に機会でもあります。これは中国企業に「直接メインボードを目指す」経路には十分な資金が必要であることを示しており、OTCによる段階的な育成がより現実的な選択肢です。
五、新規制下の中国企業のSPAC経路の意思決定
3つの新規制が施行された後、中国企業はどのようにSPAC経路を選ぶべきでしょうか?重要なのは5つの視点です:
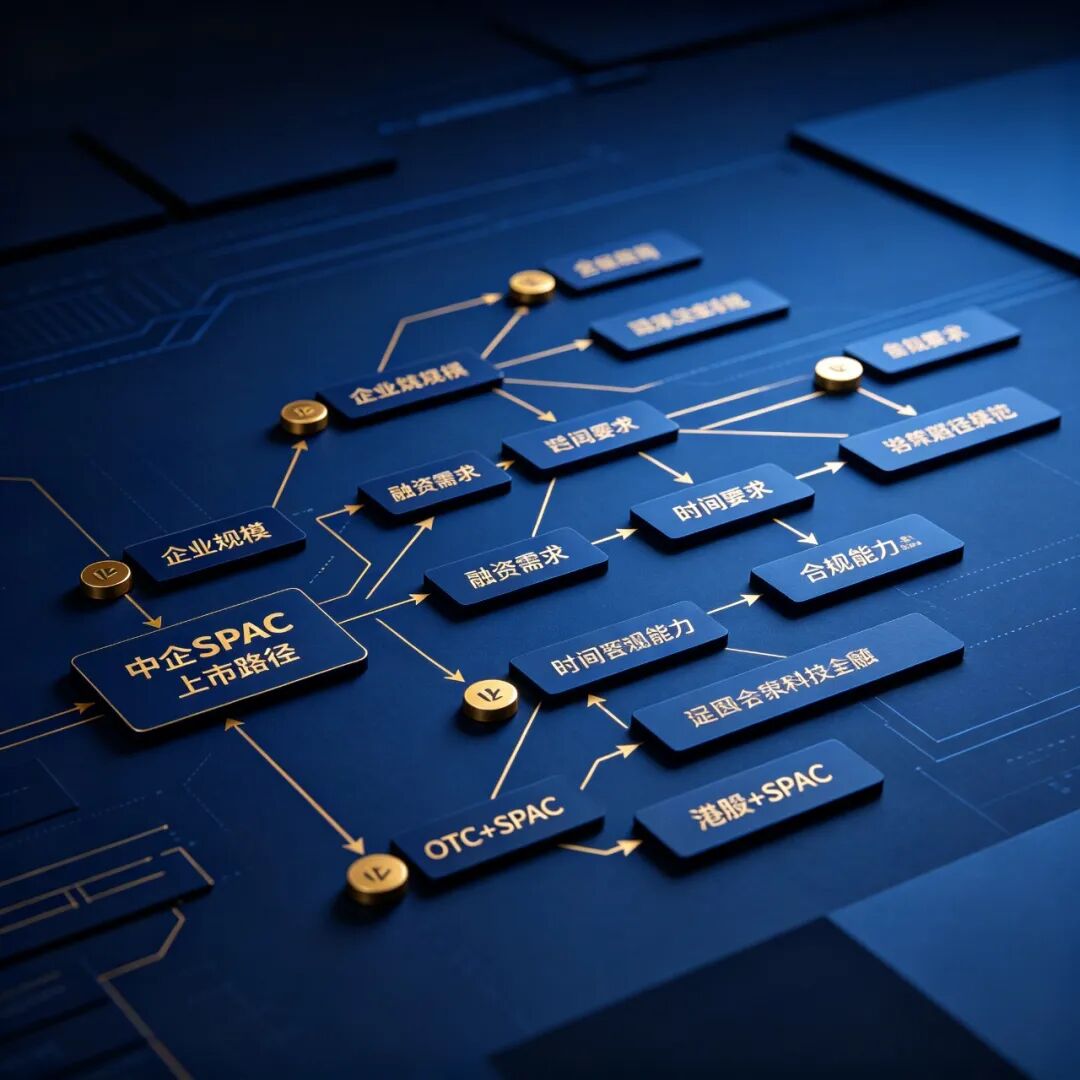
中国企業のSPAC経路における5つの意思決定視点
① 企業規模:売上高数千万人民元 vs 数億人民元
② 資金調達ニーズ:緊急度と規模
③ コンプライアンス基盤:既に海外構造と決算体制が整っているか
④ 時間要件:迅速な上場のための身分が必要か
⑤ コンサルティング要件:専門的な支援が必要か
異なる次元の組み合わせにおけるSPACの選択肢:
• 大企業 + 高資金調達 + 完全なコンプライアンス → 直接ナスダックSPAC合併
• 香港証取企業 + デュアルプラットフォーム → 香港証取 + SPACの二重上場
• 中小実体 + 弱いコンプライアンス + 長期サイクル → OTC + SPAC段階的アップグレード
金盒企業管理グループはまさにこの道筋における専門的な伴走者である:
① 進路選択:企業規模、コンプライアンス基盤、事業ニーズに基づき、最適なSPAC進路を的確にマッチングする。
② 規則解釈:3つの新規規制が企業に与える具体的な影響を深く解釈し、コンプライアンス前置きの提案を提供する。
③ 全チェーン支援:OTCのシェル選定、SPACのマッチング、クロスボーダー構造設計から転板申告まで、金盒は848社の中国企業に関する独占データ洞察 + 全進路の専門的支援を提供する。
3つの新規規制が施行され、SPAC市場の「規則メリット期」が正式に始まる。賢明な企業は既に行動を開始している——新規規制を早く理解し、早くコンプライアンスを構築すればするほど、SPACのメリットウィンドウを早く獲得できる。
ナスダックの参入基準引き上げ、OTCからの転換上場のグリーンルート、中国創業者の2500万人民元基準——3つの新規規制がSPAC市場の「新たなルールの境界」を共に描き出す。これらの規則を理解する中国企業だけが、SPACの新時代に自らの「ロケット軌道」を見つけることができる。
原文の掲載先:金盒企业管理集团
