




블로그
SPAC 신규 규정 시행: 나스닥 상장 기준 상향, OTC 상장 전환 통로, 중국 발행자 2500만 기준 — 중국 기업은 어떻게 선택할까
2026년 8월,SPAC 시장 3대 신규 규정이 전면 시행됩니다:나스닥 SPAC 상장 요건 상향, SEC OTC 상장 전환 녹색 통로 가속 승인, 중국 창업자 2,500만 달러 최소 기준.이는 규제 강화가 아니라 중국 기업의 미국 상장을 위해 더 명확한 규칙 경계를 열어주는 것입니다。
2025년 5월 나스닥이 중국 기업 IPO에 2,500만 달러 모집 요건을 설정하고, 2024년 SEC SPAC 신규 규정이 계속 적용되면서,전체 SPAC 시장은 '규칙 명확화'를 기다리고 있었습니다。2025년 12월부터 2026년 4월까지,3대 신규 규정이 잇따라 시행되면서마침내 중국 기업의 미국 SPAC 진출 경로에 예측 가능한 규칙 프레임이 생겼습니다
본문은 심층적으로 분석합니다3대 신규 규정의 구체적인 내용과 중국 기업에 미치는 영향,중국 기업이 새로운 규칙 프레임 하에서 자신에게 가장 적합한 자본 경로를 찾도록 돕습니다。
一、SPAC 신규 규정 3대 핵심 변화 개요
2025년 말부터 2026년 상반기까지,SPAC 시장은 3대 핵심 규칙 변화를 맞이했습니다:
SPAC 신규 규정 3대 핵심 변화
① 나스닥 SPAC 상장 요건 상향 (2026/4)
→ 글로벌 시장:상장 증권 시가총액 7500만→1억 달러,일반 주주 400명 유지 요건
② OTC 상장 전환 녹색 통로 (2025/12)
→ 상장 폐지된 SPAC가 De-SPAC 완료 후역방향 합병 제한 없이 직접 나스닥 복귀를 신청할 수 있습니다
③ 중국 창업자 2500만 달러 기준
→ 주요 운영지가 중국인 기업을 포함하며,합병 후 2500만 달러의 제한 없는 일반 주주 보유 시가총액을 만족해야 합니다
이 3대 변화가 함께 SPAC 시장의 새로운 규칙 프레임을 그려냅니다:품질 요건 상향, 퇴출 통로 개방, 중국 규제 표준화。중국 기업에게 이는 문을 닫는 것이 아니라, 규정을 준수하는 중국 기업에게 더 명확한 입구를 열어주는 것입니다。
二、나스닥 SPAC 상장 기준 상세 설명
2026년 4월,나스닥 SPAC 상장 신규 규정이 공식 발효되었으며,각 섹터의 상장 기준을 전면 상향 조정했습니다:
| 섹터 | 지표 | 구 규정 | 신 규정 |
|---|---|---|---|
| 글로벌 마켓 | 상장 증권 시가총액 | 7500만 달러 | 1억 달러 |
| 일반 주주 수 | 400명 | 400명 (변경 없음) | |
| 캐피탈 마켓 | 상장 시가총액 | 5000만 달러 | 7500만 달러 |
| 일반 보유 시가총액 | 1500만 달러 | 2000만 달러 | |
| 메이커 | 3곳 | 4곳 | |
| 일반 주주 수 | 300명 | 400명 |
데이터는 상향된 기준의 선별 효과를 입증합니다:2026년 1분기 나스닥 글로벌 마켓에 상장된 SPAC의 발행 규모는 모두 1억 달러 이상이었습니다;반면 2025년 동기에는 시가총액이 1억 달러 미만인 SPAC가 11개였습니다。
이러한"기준 상향"은 표면적으로는 엄격해 보이지만, 사실상 시장이 약한 SPAC를 제거하고 강한 SPAC를 남기는 데 도움이 되며,중국 기업이 "더 질 높은 SPAC 파트너"를 찾을 수 있게 해줍니다。
Ⅲ. OTC 상장 전환 그린라인 상세 설명
2025년 12월,SEC는 나스닥이 제출한 규정 개정을 가속 심사 방식으로 통과시켰으며,자격을 갖춘 OTC 마켓 SPAC에게상장 전환 그린라인을 제공합니다。
핵심 내용:
• 한때 전미 증권 거래소에 상장되었다가 OTC로 퇴출된 SPAC는,De-SPAC 합병을 완료한 후역방향 합병과 관련된 규제 제한 및 일평균 거래량 기준 요건을 면제받을 수 있습니다
• 나스닥 메인 보드로 직접 복귀를 신청할 수 있으며,경로를 단순화하고 기준을 낮춥니다
이러한 조정은 중요한 구조적 의미를 갖습니다:기존 SPAC 자산에게 새로운 퇴출 경로를 열어주고,또한 당장 메인 보드 IPO 요건을 만족하지 못하는 기업에게"OTC-SPAC 합병 - 상장 전환"이라는 우회 경로를 제공합니다。
하지만 완화는 무한하지 않습니다:규정은 SPAC가 투자자 환매권 등 핵심 보호 메커니즘을 반드시 유지해야 하며,또한 합병 거래는 효력이 발생한 등록 신고서에 따라 완료되어야 한다고 명확히 요구합니다。
4. 중국 창업자 2500만 달러 최저 기준 상세 설명
나스닥은주요 운영지가 중국(홍콩, 마카오 포함)인기업에 대해특별한 추가 기준을 설정했습니다。
핵심 요건:SPAC, 역방향 인수합병 등의 방식으로 상장하는 중국 배경 기업은합병 후 최소 2500만 달러의 제한 없는 공개 주식 시가총액을 만족해야 합니다。
이 기준의 핵심 요점:
① 일반 발행자보다 현저히 높음:일반 발행자의 나스닥 기준 공개 주식 시가총액은 1500만 달러인데, 중국 배경 기업은67% 더 높습니다。
② 중소 규모 중국 기업의 운영 여지를 축소함:수천만 위안의 매출을 올리는 중소 중국 기업은단독으로 2500만 달러 기준을 만족하기 어렵고, OTC 단계式 육성을 활용해야 합니다。
③ 준법 준수 품질 향상을 촉진함:높은 기준이 중국 기업을 압박하여OTC 단계에서 준법 준수 습관과 기관 커버리지를 잘 갖추게 하고,상장 전환을 위한 탄탄한 기반을 마련합니다。
중국 배경 기업에게2500만 달러 기준은 도전이자 기회입니다。이것은 중국 기업에게 "바로 메인보드로 진출"하는 경로에 충분한 자금 지원이 필요하다는 것을 알려주고,OTC 단계式 육성이 더 현실적인 선택입니다。
5. 신규 규정 하 중국 기업의 SPAC 경로 결정
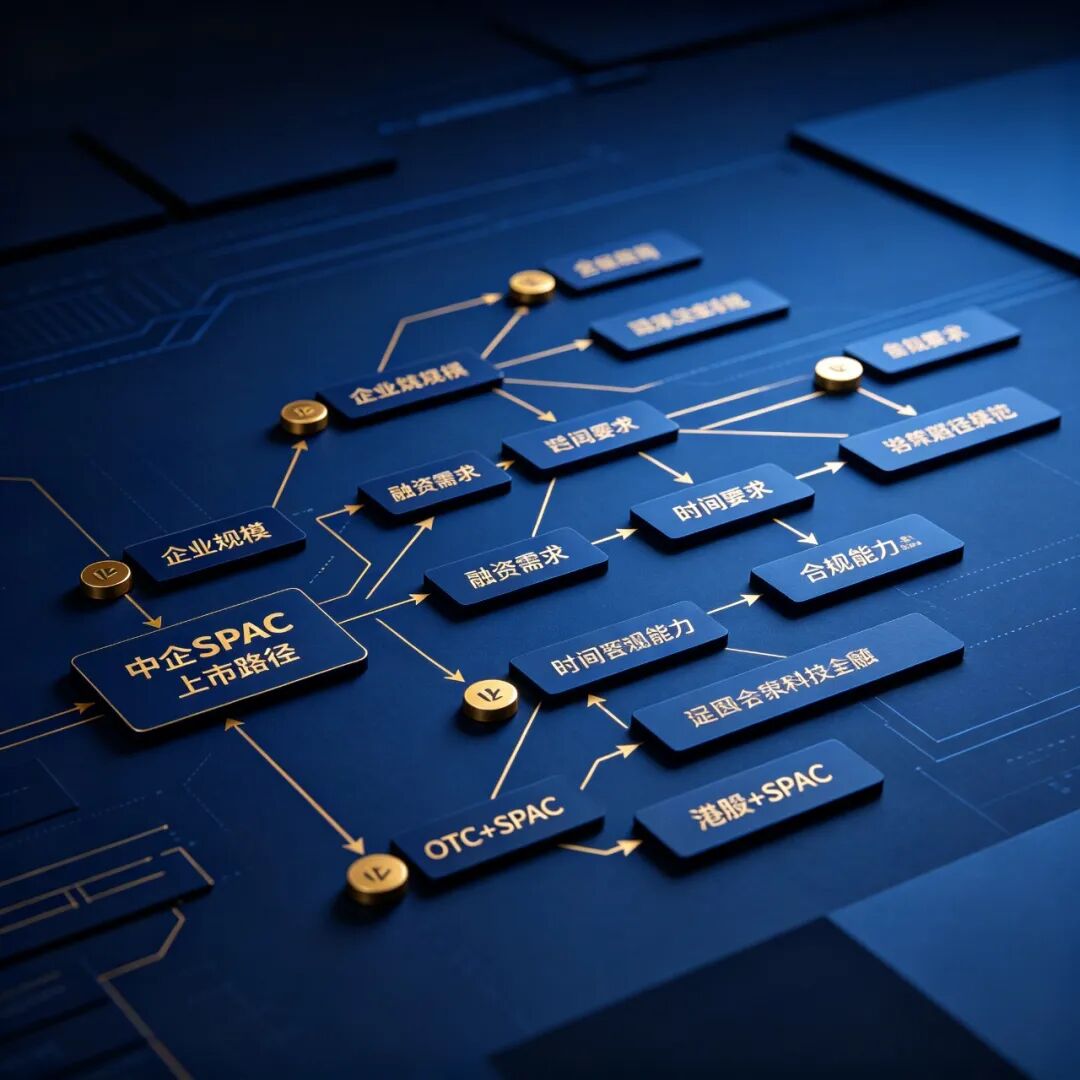
3대 신규 규정이 시행된 후, 중국 기업은 어떻게 SPAC 경로를 선택해야 할까요? 핵심은 5가지 차원입니다:
중국 기업 SPAC 경로의 5대 결정 차원
① 기업 규모:수천만 위안 vs 수억 위안의 매출
② 자금 조달 요구:긴급성과 규모
③ 규제 준비 기반:해외 구조 및 재무 보고 체계가 이미 존재하는가?
④ 시간 요구사항:신속한 상장 자격이 필요한가?
⑤ 자문 요구사항:전문적인 지원이 필요한가?
다차원 조합에 따른 SPAC 경로 선택:
• 대기업 + 고액 자금 조달 + 완전한 규제 준비 → 직접 나스닥 SPAC 합병
• 홍콩 기업 + 이중 플랫폼 → 홍콩 + SPAC 이중 상장
• 중소 실체 기업 + 약한 규제 준비 + 장기 주기 → OTC + SPAC 계단식 상향
금盒 기업 관리 그룹이 바로 이 경로의 전문 동반자입니다:
① 경로 선택:기업 규모, 규제 준비 기반, 사업 요구사항에 따라가장 적합한 SPAC 경로를 정확히 매칭합니다。
② 규칙 해석:3대 신규 규정이 기업에 미치는 구체적인 영향을 심층적으로 해석하고규제 준비 선행 제안을 제공합니다。
③ 전 과정 지원:OTC 쉘 선택, SPAC 매칭, 국경 간 구조 설계부터 상장 전환 신고까지금盒은 848개 중국 기업의 독점 데이터 인사이트 + 전 과정 전문 지원을 제공합니다。
3대 신규 규정이 시행되면서SPAC 시장의 "규칙 특혜 기간"이 공식적으로 시작되었습니다。영리한 기업들은 이미 움직이기 시작했습니다——신규 규정을 더 빨리 이해하고, 더 빨리 규제 준비를 구축할수록 SPAC 특혜 창구를 더 빨리 선점할 수 있습니다。
나스닥 상장 기준 상향, OTC 전환을 위한 녹색 통로, 중국 창업자 2500만 달러 기준——3대 신규 규정이 SPAC 시장의 '새로운 규칙 경계'를 함께 그려냅니다。이 규칙들을 이해하는 중국 기업만이 SPAC의 새로운 시대에서 자신만의 '로켓 궤도'를 찾을 수 있습니다。
원문 게시처: 金盒企业管理集团
