




Blog
Anthropic se prepara para su mayor IPO de la historia: ¿cuál es el valor real de su punto de inflexión hacia la rentabilidad y su valoración de 1,5 billones?
Anthropic ha pasado de la «expansión acelerada» a una nueva etapa de «cumplimiento de objetivos de rentabilidad y desaceleración del crecimiento»: en el tercer trimestre de 2026 los ingresos ascendieron a 16.800 millones de dólares, con un crecimiento intertrimestral de aproximadamente el 45%, y se logró la rentabilidad ajustada por segundo trimestre consecutivo, aunque la tasa de crecimiento intertrimestral se ha ralentizado notablemente respecto al aproximadamente 147% del trimestre anterior. Su valoración objetivo para la salida a bolsa (IPO) se sitúa entre 1,5 y 2 billones de dólares, y depende fundamentalmente de si los nuevos ARR (Tasa de Ejecución Anualizada) netos pueden dejar de descender y volver a crecer. Este artículo, basado en el informe de investigación publicado en octubre de 2026 y en las divulgaciones correspondientes del borrador de la prospectiva, analiza en detalle su situación financiera, rentabilidad, competitividad y valoración.
I. Últimas divulgaciones financieras: ingresos de 16.800 millones de dólares, desaceleración del crecimiento pero rentabilidad positiva
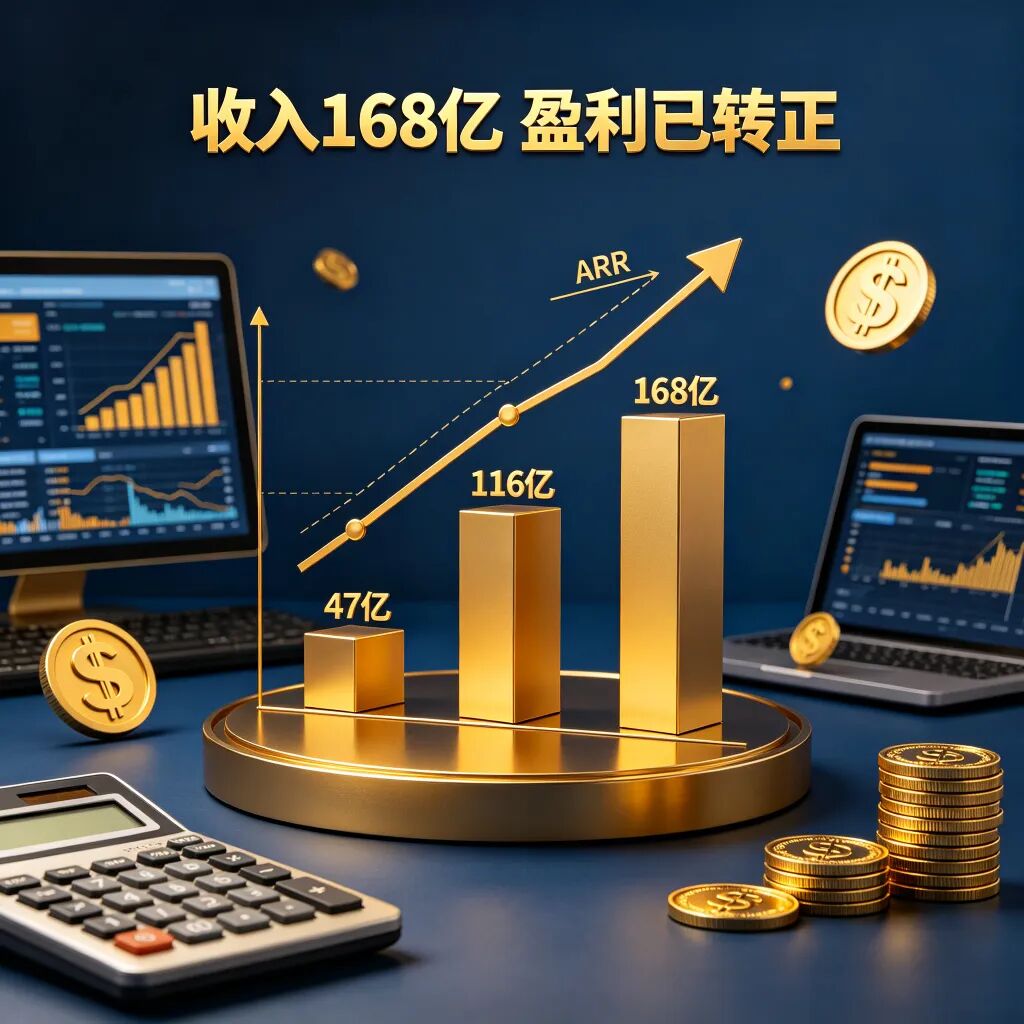
Los ingresos de Anthropic en el tercer trimestre de 2026 ascendieron a 16.800 millones de dólares, con un crecimiento intertrimestral de aproximadamente el 45%, y se logró la rentabilidad ajustada por segundo trimestre consecutivo. Estos datos proceden del Día de Inversores de la IPO celebrado el 14 de octubre en San Francisco, y han sido citados por medios como Reuters, el Financial Times (FT) del Reino Unido y Bloomberg, según informes de los asistentes; los datos del primer semestre proceden del borrador de la prospectiva consultado por The Wall Street Journal el 20 de octubre. Cabe aclarar que, por el momento, ninguno de los dos es un documento oficial divulgado públicamente, aún no existe el S-1 público de Anthropic en la SEC EDGAR, y todos los datos disponibles no han sido auditados.
Periodo | Ingresos (millones de dólares) | Intertrimestral | Observaciones |
|---|---|---|---|
2025 todo el año | aprox. 46 | — | Base de referencia inicial |
Acumulado primeros tres trimestres de 2026 | aprox. 331 | — | aprox. 7 veces el total de 2025 |
T3 2026 (julio–septiembre) | 168 | aprox. +45% | Intertrimestral del trimestre anterior fue aprox. +147%, desaceleración notable |
Fuente: Día del Inversor del 14 de octubre (citado por Reuters / FT / Bloomberg), Prospecto de Oferta Pública Inicial del Wall Street Journal (2026-10-20)
La trayectoria de la Tasa Anualizada de Ingresos (ARR, por sus siglas en inglés) es más clara: desde aproximadamente 90–108 mil millones de dólares a finales de 2025, subió a unos 470 mil millones de dólares en mayo y más de 650 mil millones de dólares a finales de julio; la anualización simple de los ingresos del tercer trimestre es de unos 672 mil millones de dólares, y SemiAnalysis estima que actualmente es de unos 740 mil millones de dólares. Bloomberg Intelligence (16 de octubre) estima que el ARR neto adicional ha disminuido de unos 7 mil millones de dólares mensuales antes de julio a unos 2.5 mil millones de dólares mensuales en el tercer trimestre — esta es una variable clave para entender la valoración de esta OPI.
II. Desglose de la rentabilidad: Margen bruto de inferencia del 85% y margen operativo del 11%
El punto de inflexión de la rentabilidad ya ha llegado. El margen bruto de inferencia del tercer trimestre es de aproximadamente el 85%, y el margen operativo ajustado es de aproximadamente el 11%; la relación entre ingresos y gastos de potencia computacional alcanzó 1.70:1, convirtiéndose por primera vez de negativo a positivo (los gastos de potencia computacional e infraestructura en 2025 fueron de 7.33 mil millones de dólares, superando los 4.6 mil millones de dólares de ingresos de ese año). La empresa ya ha logrado flujo de efectivo positivo.
Pero es necesario diferenciar entre la "pérdida contable" y la "operación real". De la pérdida neta de aproximadamente 42 mil millones de dólares en 2025, aproximadamente 34 mil millones provienen de gastos contables relacionados con el aumento del valor razonable de instrumentos de financiación históricos (que podrían convertirse en acciones en el futuro), no son desembolsos de efectivo operativos, y en términos comparables debería considerarse una pérdida operativa de aproximadamente 8.06 mil millones de dólares. En el primer semestre de 2026, la pérdida neta se amplió a aproximadamente 80.7 mil millones de dólares, de los cuales aproximadamente 72 mil millones son variaciones del valor razonable de instrumentos de financiación como pagarés convertibles — cuanto mayor sea la valoración, mayores serán estos gastos contables no monetarios, y aún podrían出现 grandes pérdidas contables antes y después de la OPI.
Las razones estructurales del alto margen bruto: los ingresos se concentran en cargas de trabajo de alto valor como codificación y agentes empresariales, y Fable 5.1 mantiene precios de 10 dólares / 50 dólares (por cada millón de tokens de entrada / salida). En el lado de los costos, la potencia computacional de entrenamiento es el mayor rubro de costos — según los ingresos del tercer trimestre de 16.8 mil millones de dólares y la estimación de que cada dólar de potencia computacional corresponde a 1.70 dólares de ingresos, el gasto total de potencia computacional del tercer trimestre es de aproximadamente 9.9 mil millones de dólares, de los cuales la potencia computacional de entrenamiento y investigación y desarrollo es de aproximadamente 7.4 mil millones de dólares, representando aproximadamente el 44% de los ingresos. Que el margen operativo pueda aumentar del 11% al 14% o más, según lo esperado por BI, depende de que la tasa de crecimiento de los ingresos pueda seguir superando la tasa de crecimiento de la potencia computacional de entrenamiento.
Hay otra cuestión de criterio que merece atención: Anthropic reconoce los ingresos de los contratos vendidos a través de mercados en la nube (AWS, Google Cloud) por el método del total, mientras que OpenAI utiliza el método del neto para algunas ventas por colaboración en la nube. Al comparar directamente a ambas, Anthropic debería realizar un ajuste de criterio de aproximadamente el 7–8% (en 2025, el 47% de los ingresos se generaron a través de mercados en la nube, y por cada dólar de venta por canal se paga una comisión de canal de aproximadamente 0,16 dólares).
III. Panorama competitivo: Defensa del segmento de alto valor, impacto de los modelos open source
El mercado de los modelos grandes se ha dividido en dos capas: el segmento de alto valor (API empresariales, codificación y agentes) está dominado por Anthropic, OpenAI y Google, que representan aproximadamente el 88% del gasto empresarial; el segmento de alto volumen (llamadas generales sensibles al costo) está ocupado mayoritariamente por modelos open source ponderados, principalmente de fabricantes chinos. Casi todos los ingresos de Anthropic provienen del primer segmento, por lo que la caída de la cuota de tokens no equivale a una caída de la cuota de ingresos, pero el límite entre ambas capas está subiendo.
Tres fuentes de presión comprimieron simultáneamente el ARR neto nuevo del tercer trimestre: GPT-6 Astra de OpenAI compite directamente al mismo precio — Opus 5.5 lidera en Terminal-Bench 4.0 (66,4% frente a 57,9%), pero se queda atrás en AutomationBench y pruebas de agentes científicos, por lo que se trata de una competencia equilibrada; la cuota de tokens de los modelos open source ponderados aumentó del 42% en mayo al 70% en julio, y bajó al 61% en septiembre, el precio de salida de DeepSeek V4 Pro es de aproximadamente 3,96 dólares por millón de tokens, aproximadamente una quinta parte del de Opus 5.5 (20 dólares); la empresa también limitó activamente la práctica de destilar sus modelos con un gran volumen de llamadas API, la reducción de estos ingresos es una elección voluntaria, no una pérdida de demanda.
Las empresas de IA chinas están entrando en masa en los mercados de capital, pero su tamaño es dos órdenes de magnitud menor: Zhipu (HKEX 2513) y MiniMax salieron a bolsa en Hong Kong en enero de 2026; Moonshot tuvo un ARR de aproximadamente 300 millones de dólares en junio, una valoración de aproximadamente 200–315 mil millones de dólares y se prepara para salir a bolsa en Hong Kong; se informa que DeepSeek considera salir a bolsa en 2027. En 2025, los ingresos de Zhipu fueron de aproximadamente 107 millones de dólares, y los de MiniMax de aproximadamente 79 millones de dólares, los fabricantes chinos compiten por la escala y el precio de los tokens, no por la escala de ingresos con Anthropic.
IV. Capacidad de cómputo y compromisos de capital: apalancamiento de 600.000 millones de dólares
Según el último borrador de prospecto, los costos de infraestructura futuros de Anthropic superan los 600.000 millones de dólares, y podrían aumentar en unos 150.000 millones de dólares una vez que se materialicen los acuerdos en negociación, lo que corresponde a una cartera de capacidad de cómputo de aproximadamente 27 GW a plena producción; mientras que la capacidad de cómputo en línea actual es solo de aproximadamente 2,8 GW. El compromiso a largo plazo equivale a unas 8 veces los ingresos anuales actuales (unas 10 veces una vez que se materialicen los acuerdos en negociación), y la capacidad de cómputo requerida ya supera el volumen que los proveedores de nube colaboradores están dispuestos a ofrecer, lo que genera presiones de pago y posible dilución por los arrendamientos y el préstamo convertible de Broadcom (hasta 42.000 millones de dólares). La calificación crediticia es BB+, ligeramente inferior al grado de inversión.
Este es el supuesto de crecimiento y también el mayor riesgo de costo fijo de este proyecto: el lado de los ingresos se enfrenta a competencia por reducciones de precios, mientras que el lado de los costos supera los 600.000 millones de dólares, la mayoría de los cuales son compromisos a largo plazo no cancelables.
V. Marco de valoración: 1,5 billones o 2 billones de dólares
Primero veamos la trayectoria de aumento de la valoración en el proceso de financiación: en marzo de 2026 se completó una ronda de financiación de 122.000 millones de dólares, con una valoración post-money de 852.000 millones de dólares; en mayo, la ronda H de financiación fue de 65.000 millones de dólares, y la valoración post-money aumentó a 965.000 millones de dólares. En correspondencia, el múltiplo de ingresos implícito se redujo de aproximadamente 37 veces en la ronda F a aproximadamente 21 veces en la ronda H. En el mercado secundario, en abril, la valoración implícita de Forge fue de aproximadamente 1 billón de dólares, y la oferta de Hiive llegó a superar los 849 dólares por acción — pero la empresa ha declarado claramente que las transferencias en plataformas secundarias no autorizadas son nulas, y los acuerdos de entrada a través de SPV o participaciones secundarias deben verificar el consentimiento de la empresa y la ruta de transferencia.
La valoración ha pasado de la «expansión de múltiplos» a la «consecución de ingresos». En el escenario base, 1,5 billones de dólares corresponden a aproximadamente 14 veces los ingresos de 2027, y 2 billones de dólares corresponden a aproximadamente 18 veces. En cuanto a los referentes, OpenAI está negociando una nueva ronda de financiación con una valoración pre-money de 1,25 billones de dólares, lo que equivale a aproximadamente 25 veces según los ingresos anuales de aproximadamente 50.000 millones de dólares a finales de septiembre; según la misma medida de ingresos, la valoración de Anthropic de 1,5 billones de dólares es aproximadamente un 10–25% superior al múltiplo de esta ronda de OpenAI, y la de 2 billones de dólares es aproximadamente un 50–65% superior, con la prima basada en un ritmo de crecimiento más rápido y una rentabilidad ajustada ya alcanzada.
Escenario | Nuevo ARR neto mensual | Ingresos 2027 (estimado) | Múltiplo correspondiente a 1,5 billones | Múltiplo correspondiente a 2 billones |
|---|---|---|---|---|
Optimista: Recuperar el ritmo del primer semestre | Aproximadamente 7 000 millones | Aproximadamente 137 000 millones | Aproximadamente 11× | Aproximadamente 15× |
Base: Recuperación moderada | Aproximadamente 4 000 millones | Aproximadamente 110 000 millones | Aproximadamente 14× | Aproximadamente 18× |
Pesimista: Mantener el ritmo del tercer trimestre | Aproximadamente 2 500 millones | Aproximadamente 96 000 millones | Aproximadamente 16× | Aproximadamente 21× |
Fuente: Cálculo ilustrativo del «Informe de investigación Anthropic (octubre de 2026)», no es una divulgación de la empresa ni constituye una predicción
Conclusión clara: Para el mercado secundario, 1,5 billones es un ancla relativamente fácil de aceptar en el escenario base; para 2 billones, los inversores deben creer que el ARR neto nuevo vuelve a superar los 5 000 millones de dólares mensuales, y que un margen bruto de alrededor del 85% se puede mantener en la competencia por reducciones de precios.
VI. Advertencias de riesgo e indicadores de seguimiento
Desde la perspectiva de investigación industrial, el riesgo que más requiere atención es la desajuste entre la tasa de crecimiento de los ingresos y las obligaciones de capacidad de cómputo fijas: el lado de los ingresos se enfrenta a competencia por reducción de precios, mientras que el lado de los costos es un compromiso a largo plazo de más de 600 mil millones de dólares, la mayoría de los cuales no se pueden cancelar. Específicamente, el ARR neto adicional ha disminuido de aproximadamente 7 mil millones de dólares mensuales a aproximadamente 2.5 mil millones de dólares, OpenAI GPT-5.6 Sol con promoción de 4/20 dólares, los modelos de pesos de código abierto tienen precios más bajos, una vez que los precios de gama alta se relajen, el margen bruto del 85% y el ARR neto adicional se verán presionados al mismo tiempo.
La concentración de canales y clientes también merece atención: en 2025, el 47% de los ingresos se obtuvieron a través de AWS y el mercado en la nube de Google (ambos proveedores de nube son accionistas, proveedores y competidores), en 2025, dos clientes representaron el 12% de los ingresos cada uno, en el primer semestre de 2026, ambos representaron aproximadamente una quinta parte en total. En términos financieros, la mayoría de los datos existentes son de tipo «ajustado» y provienen de declaraciones en días de inversionistas y reportes de medios, se debe tomar como referencia el S-1 público; en términos de estructura de gobierno, Anthropic es una empresa de beneficio público (PBC), las consideraciones de misión pueden tener prioridad sobre el retorno a corto plazo de los accionistas en circunstancias específicas, aproximadamente un tercio del prospecto borrador son factores de riesgo.
Nodos clave de seguimiento: S-1 público (si la presentación de roadshow es el 09/11, entonces a finales de octubre); si el ARR neto mensual adicional puede volver a más de 4 mil millones de dólares; si el ARR de fin de año puede alcanzar el objetivo de 100 mil millones de dólares; cambios en el margen bruto después de la reducción de precios de Opus 5.5.
La OPI de Anthropic es el punto de inflexión de la industria de la IA que pasa de la «valoración por historia» a la «valoración por ingresos». Para cada empresa tecnológica que se dirige a los mercados de capitales, traducir las ventajas tecnológicas en ganancias y crecimiento verificables es el único pasaporte para obtener una buena valoración.
Sobre el Grupo de Gestión Empresarial Jinhe
El Grupo de Gestión Empresarial Jinhe es una institución de servicios financieros integrales especializada en la asesoría de cotización en el extranjero de acciones chinas listadas en EE.UU., con sede en Shanghai, su negocio principal cubre el registro de empresas en el extranjero, la asesoría de cotización en OTC Markets, la compra de empresas para cotizar, la fusión con SPAC y la asesoría de transferencia a Nasdaq/NYSE.
El Grupo Jinhe cuenta con información exclusiva de 848 empresas chinas listadas en OTC, se caracteriza por «cubrir todo el camino, cerrar toda la cadena», se dedica a proporcionar a las pequeñas y medianas empresas chinas una navegación de ruta de capital integral desde la construcción de estructuras en el extranjero, selección de niveles, diligencia debida, diseño de transacciones RTO, inyección de activos, cultivo de cumplimiento hasta la transferencia a Nasdaq.
Contáctenos
Para consultas sobre servicios de capital extranjero como listado OTCQB/OTCQX, adquisición de empresas para salir a bolsa, fusión con SPAC, registro de empresas en el extranjero, agregue el WeChat del asesor o responda "Consulta" en la sección de mensajes internos. El equipo profesional de Jinhe Grupo de Gestión Empresarial le atenderá personalmente.
Texto|Jinhe Grupo de Gestión Empresarial
Publicado originalmente en 金盒企业管理集团
