




블로그
안트로픽(Anthropic), 역대 최대 IPO 돌파 목표: 수익 전환점 나타나, 1조 5천억 위안 평가액의 실체는?
Anthropic이 '고속 확장'에서 '수익 실현, 성장 둔화'라는 새로운 단계로 전환했습니다: 2026년 3분기 매출은 168억 달러, 전분기 대비 약 45% 증가했고, 두 번째 분기 연속 조정 순이익을 달성했지만, 전분기 대비 성장률은 지난 분기의 약 147%에서 크게 둔화되었습니다. 상장 추정 가치가 1조 5천억 달러인지 2조 달러인지는 순증가 ARR(연간 실행률)이 하락 반등할 수 있는지에 달려 있습니다. 본 글은 2026년 10월 발표된 연구 보고서 및 상장 예비 서류 관련 공개 내용을 바탕으로 재무, 수익, 경쟁 및 평가의 전체 모습을 정리했습니다.
1. 최신 재무 공개: 매출 168억 달러, 성장률 둔화에도 수익 흑자 전환
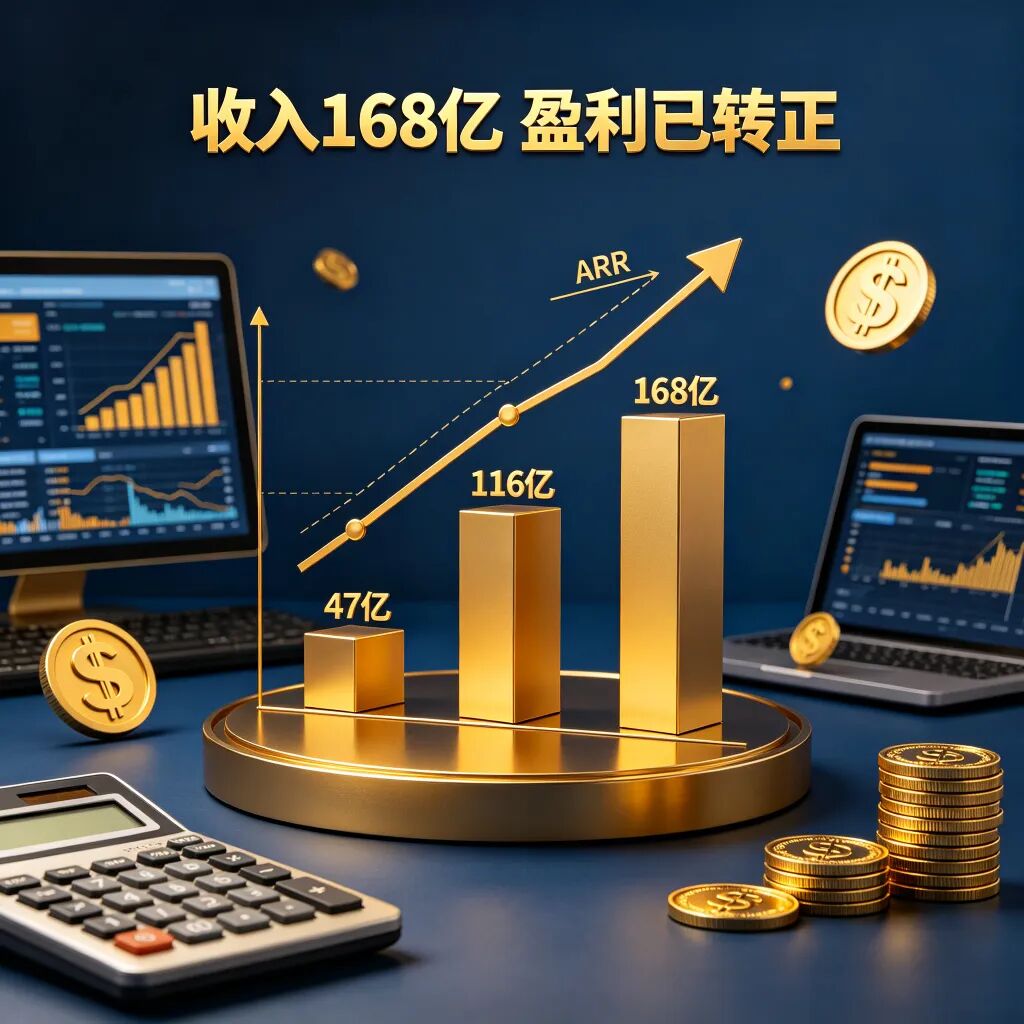
Anthropic의 2026년 3분기 매출은 168억 달러로, 전분기 대비 약 45% 증가했고 두 번째 분기 연속 조정 순이익을 달성했습니다. 이 데이터는 10월 14일 샌프란시스코 IPO 투자자 날짜 행사에서 나온 것으로, 로이터, 영국 파이낸셜 타임스(FT), 블룸버그 등 매체가 참석자 발언을 인용해 보도했습니다. 상반기 데이터는 월스트리트 저널이 10월 20일 확인한 상장 예비 서류에서 나온 것입니다. 참고로 두 자료 모두 현재 공개된 정식 문서는 아니며, SEC EDGAR에는 아직 Anthropic의 공개 S-1 서류가 없고, 기존 데이터는 모두 감사를 받지 않았습니다.
기간 | 매출(억 달러) | 전분기 대비 | 비고 |
|---|---|---|---|
2025년 전체 | 약 46 | — | 기준치 |
2026년 상반기~3분기 합계 | 약 331 | — | 2025년 전체의 약 7배 |
2026년 3분기(7~9월) | 168 | 약 +45% | 지난 분기 전분기 대비 약 +147%에서 크게 둔화 |
출처: 10월 14일 투자자 데이(로이터 / FT / 블룸버그 인용), 월스트리트 저널 청약서 초안(2026-10-20)
연간 수익 운영률(ARR)의 궤적이 더 직관적입니다: 2025년 말 약 90–108억 달러에서 5월 약 470억 달러, 7월 말 650억 달러 이상으로 상승했습니다; Q3 수익을 단순 연간화하면 약 672억 달러이며, SemiAnalysis는 현재 약 740억 달러로 추정합니다. 블룸버그 인텔리전스(10월 16일)는 순 신규 ARR이 7월 전 약 월 70억 달러에서 Q3 약 월 25억 달러로 감소했다고 추정했는데——이것이 이번 IPO 기업가치를 이해하는 핵심 변수입니다.
Ⅱ. 수익성 분해: 85% 추론 총이익률과 11% 영업이익률
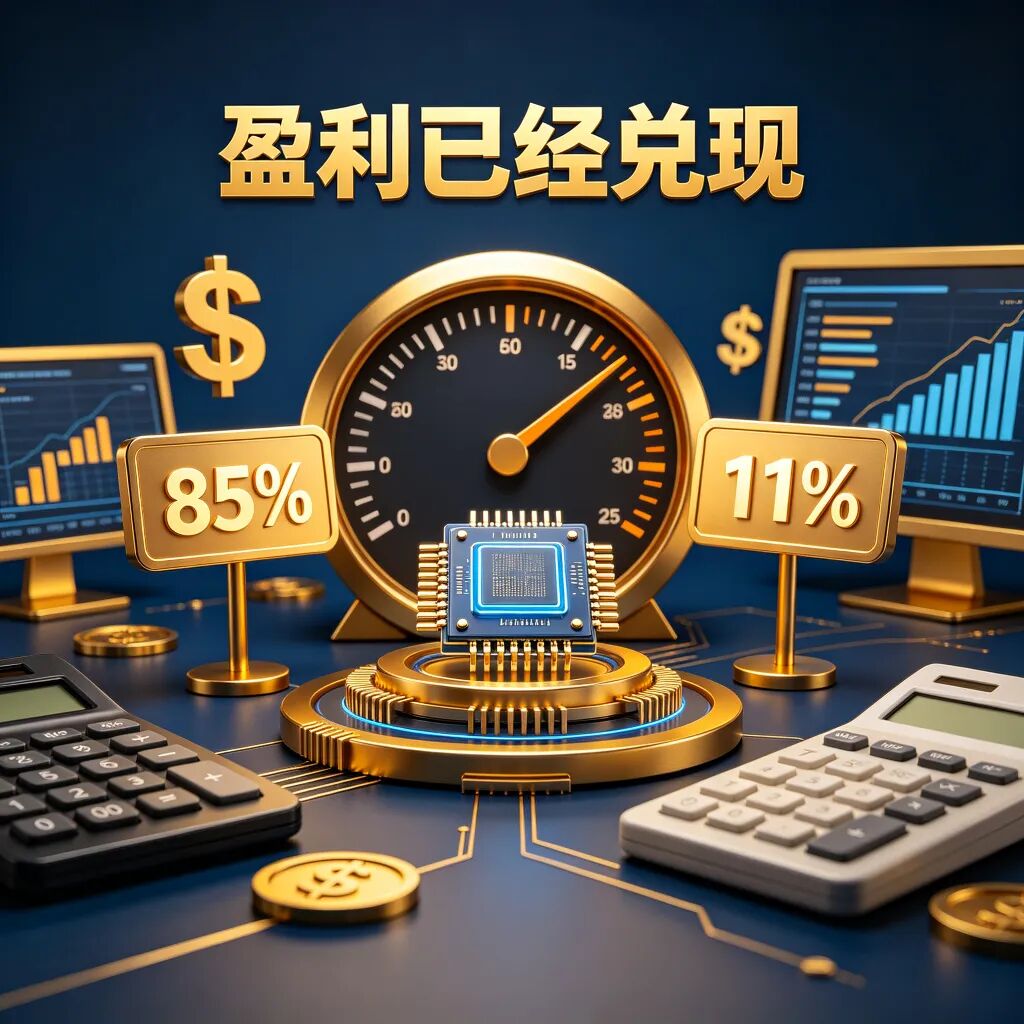
수익 전환점이 이미 나타났습니다. Q3 추론 총이익률은 약 85%, 조정된 영업이익률은 약 11%; 수익과 컴퓨팅 파워 지출 비율은 1.70:1에 달해 처음으로 마이너스에서 플러스로 전환되었습니다(2025년 컴퓨팅 및 인프라 지출은 73.3억 달러로, 당시 수익 46억 달러보다 높았습니다). 회사는 이미 현금 흐름 플러스를 실현했습니다.
하지만「장부상 손실」과「실제 영업」은 분리해서 봐야 합니다. 2025년 약 420억 달러의 순손실 중 약 340억 달러는 역사적 금융 상품(미래에 주식으로 전환될 수 있음) 공정가치 상승과 관련된 회계 비용으로, 영업 현금 지출이 아닙니다. 비교 가능한 기준으로는 약 80.6억 달러의 영업 손실을 봐야 합니다. 2026년 상반기 순손실은 약 807억 달러로 확대되었는데, 그중 약 720억 달러는 전환 사채 등 금융 상품의 공정가치 변동입니다——기업가치가 높을수록 이러한 비현금 회계 비용이 커지며, IPO 전후에도 큰 회계 손실이 발생할 수 있습니다.
총이익률이 높은 구조적 원인: 수익이 코딩과 기업 에이전트 등 고단가 작업 부하에 집중되어 있고, Fable 5.1은 10달러 / 50달러(입력 / 출력 토큰 100만 개당)의 표시 가격을 유지하고 있습니다. 비용 측면에서 학습 컴퓨팅 파워가 가장 큰 비용 항목입니다——Q3 수익 168억 달러, 컴퓨팅 파워 1달러당 수익 1.70달러를 기준으로 추정하면, Q3 컴퓨팅 파워 총 지출은 약 99억 달러이며, 그중 학습 및 연구 개발 컴퓨팅 파워는 약 74억 달러로 수익의 약 44%를 차지합니다. 영업이익률이 11%에서 BI가 예상하는 14% 이상으로 향상될 수 있는지는 수익 성장률이 학습 컴퓨팅 파워 성장률을 지속적으로 능가할 수 있는지에 달려 있습니다.
또 하나 주의해야 할 기준 문제가 있습니다: Anthropic은 클라우드 마켓(AWS, Google Cloud)을 통해 판매되는 계약에 대해 총액 기준으로 수익을 인식하는 반면, OpenAI는 일부 클라우드 협력 판매에 대해 순액 기준을 적용합니다. 두 회사를 직접 비교할 때 Anthropic은 약 7~8%의 기준 환산을 해야 합니다(2025년 기준 수익의 47%가 클라우드 마켓을 통해 발생하며, 채널 판매 1달러당 채널 비용은 약 0.16달러입니다).
III. 경쟁 구도: 고가치 계층 방어, 오픈소스 모델의 도전
대형 모델 시장은 두 계층으로 나뉘었습니다: 고가치 계층(기업 API, 코딩 및 에이전트)은 Anthropic, OpenAI, Google 세 회사가 기업 지출의 약 88%를 차지하고 있습니다; 고사용량 계층(비용에 민감한 일반 호출)은 중국 업체를 중심으로 한 오픈소스 가중치 모델이 대부분의 토큰을 차지하고 있습니다. Anthropic의 수익은 거의 전적으로 전자 계층에서 발생하므로, 토큰 점유율 하락이 수익 점유율 하락을 의미하지는 않지만, 두 계층의 경계는 상승하고 있습니다.
세 가지 압력 요인이 동시에 Q3 순 신규 ARR을 압축했습니다: OpenAI의 GPT-6 Astra는 동일 가격대에서 정면 경쟁을 펼치고 있습니다 — Opus 5.5는 Terminal-Bench 4.0(66.4% 대 57.9%)에서 우위를 보이지만, AutomationBench와 연구용 에이전트 테스트에서는 뒤쳐져 있어 양측이 각각 승부를 나누고 있습니다; 오픈소스 가중치 모델의 토큰 점유율은 5월 42%에서 7월 70%로 상승했다가 9월 61%로回落했으며, DeepSeek V4 Pro의 출력 가격은 백만 토큰당 약 3.96달러로 Opus 5.5(20달러)의 약 5분의 1 수준입니다; 회사는 또한 대량의 API 호출로 자사 모델을 증류하는 행위를 적극적으로 제한했으며, 이 부분의 수익 감소는 수요 감소가 아니라 적극적인 선택입니다.
중국 AI 기업들이 자본 시장에 속속 진입하고 있지만, 규모는 두 자릿수 차이로 작습니다: 지푸(홍콩 주식 코드 2513)와 MiniMax는 2026년 1월 홍콩에 상장했습니다; Moonshot은 6월 ARR이 약 3억 달러, 기업 가치는 약 200~315억 달러이며 홍콩 상장을 준비하고 있습니다; DeepSeek은 2027년 상장을 고려 중이라는 보도가 있습니다. 2025년 지푸의 수익은 약 1.07억 달러, MiniMax는 약 0.79억 달러로, 중국 업체는 수익 규모로 Anthropic과 경쟁하는 것이 아니라 토큰 규모와 가격으로 경쟁하고 있습니다.
4. 컴퓨팅 파워와 자본 약속: 6000억 달러의 레버리지
최신 예비 투자 설명서에 따르면, Anthropic의 향후 인프라 비용은 6000억 달러를 넘으며, 협상 중인 계약이 실현되면 약 1500억 달러가 추가되어 완전 가동 시 약 27GW의 컴퓨팅 파워 파이프라인에 해당합니다. 반면 현재 온라인 컴퓨팅 파워는 약 2.8GW에 불과합니다. 장기 약속은 현재 연간 매출의 약 8배(협상 중인 계약이 실현되면 약 10배)이며, 필요한 컴퓨팅 파워는 협력 클라우드 업체가 제공하려는 규모를 초과합니다. 임대 및 Broadcom 전환 대출(최대 420억 달러)은 상환 및 잠재적 희석 압력을 가져옵니다. 신용 등급은 BB+로, 투자 등급보다 약간 낮습니다.
이것은 성장의 전제이자 본 프로젝트의 최대 고정 비용 위험입니다. 매출 측면에서는 가격 인하 경쟁에 직면하고, 비용 측면에서는 6000억 달러가 넘는 대부분 취소 불가능한 장기 약속입니다.
5. 평가 프레임워크: 1조 5000억 달러인가 2조 달러인가
먼저 자금 조달 과정의 평가 상승 궤적을 살펴보겠습니다: 2026년 3월 1220억 달러 규모의 자금 조달 라운드를 완료하였으며, 후기 평가액은 8520억 달러입니다. 5월 H 라운드 자금 조달에서 650억 달러, 후기 평가액은 9650억 달러로 상승했습니다. 이에 따라 내재 매출 배수는 F 라운드의 약 37배에서 H 라운드의 약 21배로 축소되었습니다. 2차 시장에서는 4월 Forge의 내재 평가액이 약 1조 달러였고, Hiive의 주가는 한때 주당 849달러를 넘었으나, 회사는 승인되지 않은 2차 플랫폼 양도는 무효라고 명확히 밝혔으며, SPV나 2차 지분을 통해 진입하는 계약은 회사의 동의와 이전 경로를 확인해야 합니다.
평가는 '배수 확장'에서 '매출 실현'으로 전환되었습니다. 기준 시나리오에서 1조 5000억 달러는 2027년 매출의 약 14배, 2조 달러는 약 18배에 해당합니다. 비교 대상으로 OpenAI는 1조 2500억 달러의 사전 평가액으로 새로운 자금 조달 라운드를 협의 중이며, 9월 말 연간 매출 약 500억 달러 기준으로 약 25배입니다. 동일한 매출 기준으로 Anthropic의 1조 5000억 달러 평가액은 OpenAI의 이번 라운드 배수보다 약 10~25% 높고, 2조 달러는 약 50~65% 높으며, 프리미엄 근거는 더 빠른 성장률과 실현된 조정된 순이익입니다.
시나리오 | 매월 순 신규 ARR | 2027년 수익(추정) | 1조 5천억 배수 | 2조 배수 |
|---|---|---|---|---|
낙관적: 상반기 리듬 회복 | 약 70억 | 약 1370억 | 약 11배 | 약 15배 |
기준: 완만한 회복 | 약 40억 | 약 1100억 | 약 14배 | 약 18배 |
비관적: 3분기 리듬 유지 | 약 25억 | 약 960억 | 약 16배 | 약 21배 |
출처: 《Anthropic 연구 보고서(2026년 10월)》의 예시 계산이며, 회사 공개 내용이 아니며 예측을 구성하지 않습니다
결론이 명확합니다: 2차 시장의 경우, 1조 5천억은 기준 시나리오에서 상대적으로 받아들이기 쉬운 기준점입니다; 2조는 투자자들이 순 신규 ARR이 매월 50억 달러 이상으로 회복되고 약 85%의 총이익률이 가격 경쟁 속에서도 유지될 것을 믿어야 합니다.
6. 리스크 제시 및 추적 지표
산업 연구 관점에서 가장 주의해야 할 리스크는 수입 증가율과 고정 컴퓨팅 파워 의무 간의 불일치입니다. 수입 측면에서는 가격 인하 경쟁에 직면하고 있고, 비용 측면에서는 6000억 달러를 넘어 대부분 취소할 수 없는 장기 약정이 있습니다. 구체적으로 순 신규 ARR은 월 약 70억에서 약 25억으로 감소했고, OpenAI GPT-5.6 Sol은 4/20 달러로 프로모션하며 오픈소스 가중치 모델 가격은 더 저렴합니다. 고가 정책이 한번 무너지면 85%의 총이익률과 순 신규 ARR이 동시에 압박을 받게 됩니다.
채널과 고객 집중 역시 주의할 필요가 있습니다. 2025년 수입의 47%는 AWS와 구글 클라우드 마켓을 통해 실현되었고, 두 클라우드 업체는 동시에 주주, 공급업체, 경쟁사입니다. 2025년 두 고객사가 각각 수입의 12%를 차지했고, 2026년 상반기에는 두 회사 합계가 약 5분의 1을 차지합니다. 재무 기준으로 기존 데이터는 대부분 '조정' 기준이며 투자자 날 말과 언론 보도에서 나온 것이므로 공개된 S-1을 기준으로 삼아야 합니다. 지배구조 측면에서 Anthropic은 공익 회사(PBC)로, 특정 상황에서는 사명 고려가 단기 주주 수익보다 우선될 수 있으며 상장 청구서 초안의 약 3분의 1이 리스크 요인입니다.
주요 추적 노드: 공개 S-1(11-09 로드쇼인 경우 10월 하순); 월 순 신규 ARR이 40억 달러 이상으로 돌아갈 수 있는지; 연말 ARR이 1000억 달러 목표를 달성할 수 있는지; Opus 5.5 가격 인하 후 총이익률 변화.
Anthropic의 IPO는 AI 산업이 '스토리 기반 평가'에서 '수입 기반 평가'로 나아가는 분기점입니다. 자본 시장으로 나아가는 모든 기술 기업에게 기술 우위를 검증 가능한 수익과 성장으로 번역하는 것이 좋은 평가를 받을 수 있는 유일한 통행증입니다.
금盒 기업 관리 그룹에 대하여
금盒 기업 관리 그룹은 중국 개념 주식의 해외 상장 지원에 전념하는 종합 금융 서비스 기관으로 본사는 상하이에 있으며 핵심 사업은 해외 회사 등록, OTC 마켓 상장 지원, 쉘 회사 인수 상장, SPAC 합병 및 나스닥/뉴욕증권거래소 전환 상장 지원을 포함합니다.
금盒 그룹은 중국 개념 주식 OTC 상장 기업 848곳에 대한 독점 데이터 통찰력을 보유하고 '전 경로 커버, 전 체인 폐쇄'를 서비스特色로 하여 중국 중소기업에게 해외 구조 구축, 등급 선택, 실사, RTO 거래 설계, 자산 주입, 규제 준비 육성부터 나스닥 전환 상장까지 원스톱 자본 경로 내비게이션을 제공하는 데 전념합니다.
문의하기
OTCQB/OTCQX 상장, 쉘회사 인수 상장, SPAC 합병, 해외 법인 등록 등 해외 자본 서비스 상담이 필요하시면 컨설턴트 위챗을 추가하거나 백그라운드에서 「상담」을 회신해 주십시오. 금상자 기업관리그룹 전문팀이 1대1로 자세히 상담해 드리겠습니다.
글|금상자 기업관리그룹
원문 게시처: 金盒企业管理集团
