




المدونة
أنثروبيك تسارع في أكبر اكتتاب عام أولي في تاريخها: هل وصلت نقطة التحول نحو الربح، وما هي قيمة التقييم البالغة 1.5 تريليون دولار؟
انتقلت أنثروبك من مرحلة "التوسع السريع" إلى مرحلة جديدة تتمثل في "تحقيق الربح وتباطؤ النمو": بلغ إيرادات الربع الثالث من عام 2026 16.8 مليار دولار، بزيادة فصلية تبلغ حوالي 45%، وحققت ربحًا معدلًا للربع الثاني على التوالي، لكن معدل النمو الفصلي تباطأ بشكل ملحوظ من حوالي 147% في الربع السابق. يعتمد التقييم المطلوب للاكتتاب العام الأولي بين 1.5 تريليون دولار أو 2 تريليون دولار بشكل أساسي على ما إذا كان معدل العائد السنوي الجديد الصافي (ARR) سيعود إلى الارتفاع بعد الانخفاض. تستند هذه المقالة إلى تقرير بحثي صدر في أكتوبر 2026 والإفصاحات ذات الصلة من مسودة نشرة الاكتتاب العام، وتلخص صورة كاملة لماليتها وربحيتها ومنافستها وتقييمها.
أولاً: أحدث الإفصاحات المالية: إيرادات 16.8 مليار دولار، تباطؤ النمو لكن تحول الربح إلى إيجابي
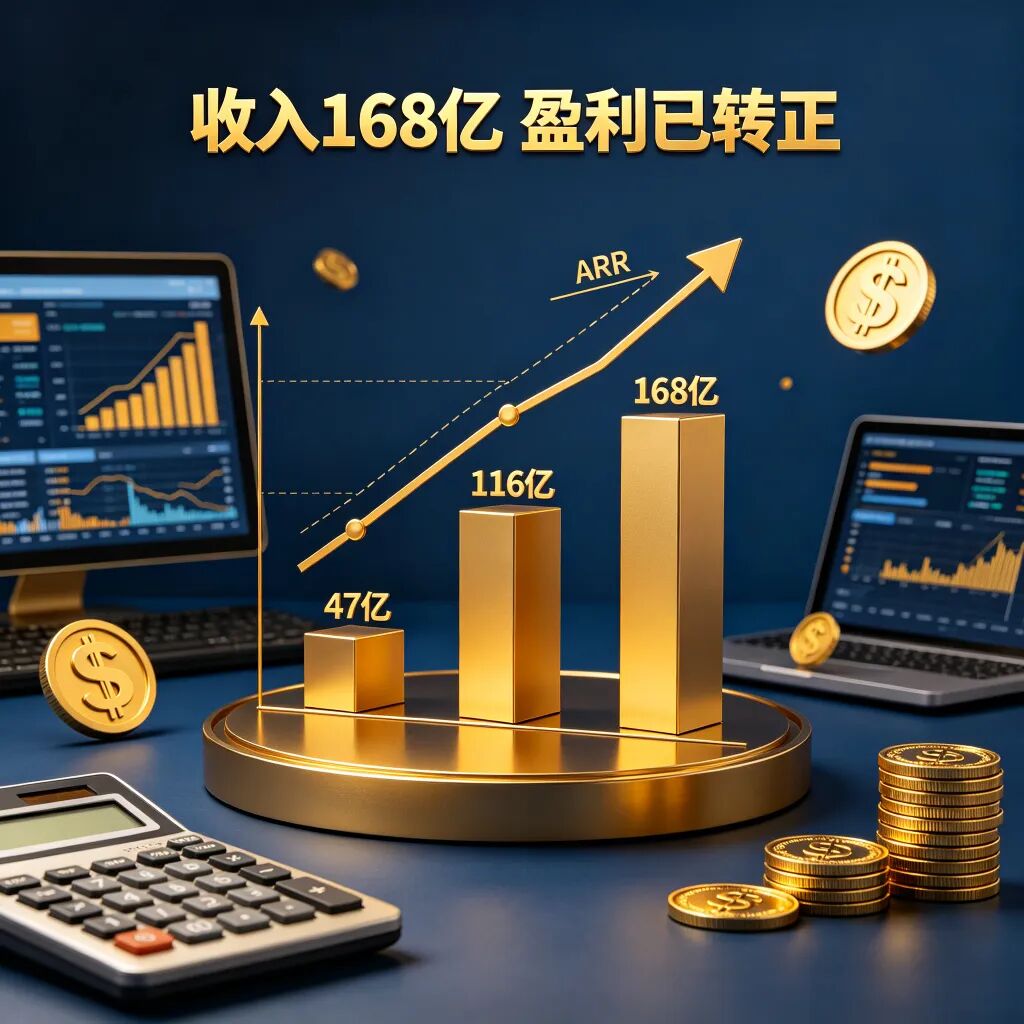
بلغ إيرادات أنثروبك في الربع الثالث من عام 2026 16.8 مليار دولار، بزيادة فصلية تبلغ حوالي 45%، وحققت ربحًا معدلًا للربع الثاني على التوالي. تأتي هذه البيانات من يوم المستثمرين للاكتتاب العام الأولي في سان فرانسيسكو في 14 أكتوبر، ونقلتها وسائل الإعلام مثل رويترز، وفاينانشيال تايمز البريطانية (FT)، وبلومبرغ عن مشاركين في الحدث؛ بينما تأتي بيانات النصف الأول من العام من مسودة نشرة الاكتتاب العام التي اطلعت عليها صحيفة وول ستريت جورنال في 20 أكتوبر. تجدر الإشارة إلى أن كليهما ليسا وثائق رسمية مفصح عنها علنًا حتى الآن، ولا توجد بعد وثيقة S-1 علنية لـ أنثروبك على SEC EDGAR، وجميع البيانات الحالية غير مدققة.
الفترة | الإيرادات (مليار دولار) | النمو الفصلي | ملاحظات |
|---|---|---|---|
عام 2025 بالكامل | حوالي 46 | — | الأساس المرجعي |
مجموع الأرباع الثلاثة الأولى من عام 2026 | حوالي 331 | — | حوالي 7 أضعاف عام 2025 بالكامل |
الربع الثالث من عام 2026 (يوليو–سبتمبر) | 168 | حوالي +45% | كان النمو الفصلي للربع السابق حوالي +147%، تباطأ بشكل ملحوظ |
المصدر: يوم المستثمرين في 14 أكتوبر (مستشهد به من رويترز / FT / بلومبرغ)، مسودة نشرة الاكتتاب لصحيفة وول ستريت جورنال (2026-10-20)
مسار معدل الإيرادات السنوية (ARR) أكثر وضوحًا: من حوالي 90–10.8 مليار دولار في نهاية عام 2025، ارتفع إلى حوالي 47 مليار دولار في مايو، وأكثر من 65 مليار دولار في نهاية يوليو؛ عند حساب الإيرادات للربع الثالث سنويًا ببساطة يبلغ حوالي 67.2 مليار دولار، وتقدر شركة SemiAnalysis أنه يبلغ حوالي 74 مليار دولار حاليًا. تقدر بلومبرج إنتليجنس (16 أكتوبر) أن صافي ARR الجديد قد انخفض من حوالي 7 مليار دولار شهريًا قبل يوليو إلى حوالي 2.5 مليار دولار شهريًا في الربع الثالث – وهذا هو المتغير الرئيسي لفهم تقييم الاكتتاب العام هذا.
ثانياً: تفكيك الربحية: هامش الربح الإجمالي للاستدلال بنسبة 85% وهامش التشغيل بنسبة 11%
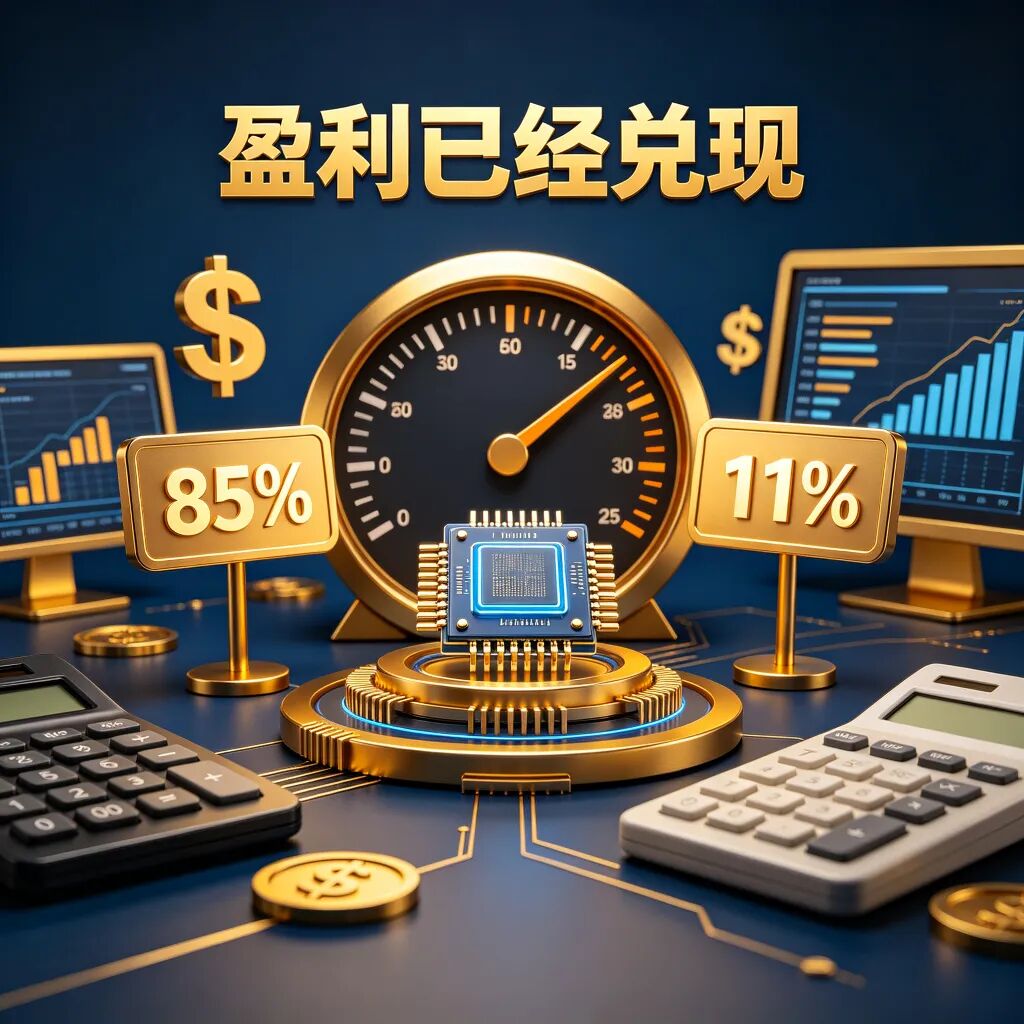
لقد ظهرت نقطة التحول في الربحية. بلغ هامش الربح الإجمالي للاستدلال في الربع الثالث حوالي 85%، وهامش التشغيل المعدل حوالي 11%؛ بلغت نسبة الإيرادات إلى نفقات الحوسبة 1.70:1، وهي المرة الأولى التي تتحول فيها من السالب إلى الموجب (بلغت نفقات الحوسبة والبنية التحتية في عام 2025 7.33 مليار دولار، أعلى من الإيرادات البالغة 4.6 مليار دولار في ذلك العام). وقد حققت الشركة تدفقًا نقديًا إيجابيًا.
ولكن يجب التمييز بين "الخسارة المحاسبية" و"العمليات الفعلية". من بين الخسارة الصافية البالغة حوالي 42 مليار دولار في عام 2025، يأتي حوالي 34 مليار دولار من الرسوم المحاسبية المرتبطة بارتفاع القيمة العادلة لأدوات التمويل التاريخية (التي قد تتحول إلى أسهم في المستقبل)، وهي ليست نفقات نقدية تشغيلية، ويجب النظر إلى الخسارة التشغيلية البالغة حوالي 8.06 مليار دولار على أنها مقياس قابل للمقارنة. توسعت الخسارة الصافية في النصف الأول من عام 2026 إلى حوالي 80.7 مليار دولار، منها حوالي 72 مليار دولار من التغيرات في القيمة العادلة لأدوات التمويل مثل السندات القابلة للتحويل – كلما ارتفع التقييم، زادت هذه الرسوم المحاسبية غير النقدية، وقد تظهر خسائر محاسبية كبيرة قبل وبعد الاكتتاب العام.
الأسباب الهيكلية لارتفاع هامش الربح الإجمالي: تركز الإيرادات على أعباء العمل عالية القيمة مثل الترميز والوكلاء المؤسسيين، وتحافظ Fable 5.1 على أسعار 10 دولارات / 50 دولار (لكل مليون رمز إدخال / إخراج). على جانب التكاليف، تعد الحوسبة التدريبية أكبر بند تكلفة – بناءً على إيرادات الربع الثالث البالغة 16.8 مليار دولار، وكل 1 دولار من الحوسبة يقابل 1.70 دولار من الإيرادات، تقدر إجمالي نفقات الحوسبة في الربع الثالث بحوالي 9.9 مليار دولار، منها حوالي 7.4 مليار دولار للحوسبة التدريبية والبحث والتطوير، تمثل حوالي 44% من الإيرادات. يعتمد ما إذا كان هامش التشغيل سيرتفع من 11% إلى 14% أو أكثر كما تتوقع BI، على ما إذا كان معدل نمو الإيرادات يمكن أن يستمر في تجاوز معدل نمو الحوسبة التدريبية.
هناك مسألة مقياس أخرى تستحق الانتباه: تعترف أنثروب (Anthropic) بالإيرادات وفقًا للطريقة الإجمالية للعقود المباعة عبر السوق السحابية (AWS، Google Cloud)، بينما تستخدم OpenAI الطريقة الصافية لمبيعات بعض الشراكات السحابية. عند المقارنة المباشرة بينهما، يجب على أنثروب إجراء تعديل مقياس بنسبة تتراوح بين 7-8% (في عام 2025، 47% من الإيرادات تأتي عبر السوق السحابية، ورسوم القناة تبلغ حوالي 0.16 دولار لكل 1 دولار من مبيعات القناة).
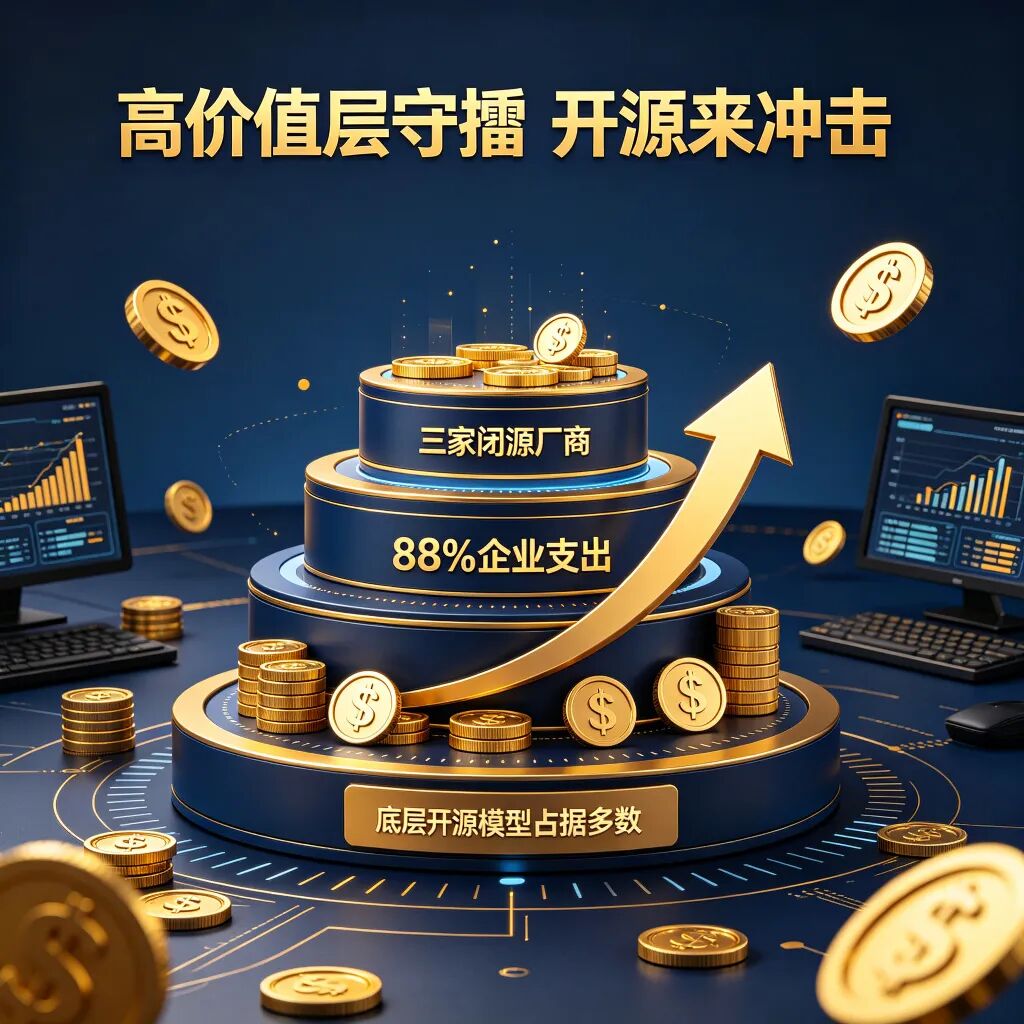
ثالثًا، المشهد التنافسي: الدفاع عن الطبقة عالية القيمة، وهجوم النماذج مفتوحة المصدر
سوق النماذج الكبيرة قد انقسم إلى طبقتين: الطبقة عالية القيمة (واجهات برمجة التطبيقات للشركات، البرمجة والوكلاء) تحتلها ثلاث شركات: أنثروب، OpenAI، وGoogle، بحصة تبلغ حوالي 88% من إنفاق الشركات؛ بينما الطبقة عالية الاستخدام (الاستدعاء العام الحساس للتكاليف) تحتلها النماذج مفتوحة المصدر المرجحة التي تهيمن عليها الشركات الصينية، بحصة الأغلبية من الرموز (tokens). تأتي إيرادات أنثروب بالكامل تقريبًا من الطبقة الأولى، لذا انخفاض حصة الرموز لا يعادل بالضرورة انخفاض حصة الإيرادات، لكن حدود الطبقتين ترتفع باستمرار.
ثلاثة مصادر ضغط تضغط معًا على صافي الإيرادات المتكررة الجديدة (ARR) في الربع الثالث: GPT-6 Astra من OpenAI تتنافس مباشرة بنفس السعر — Opus 5.5 يتفوق في Terminal-Bench 4.0 (66.4% مقابل 57.9%)، لكنه يتأخر في AutomationBench واختبارات الوكلاء البحثية، لذا النتائج متباينة؛ ارتفعت حصة الرموز للنماذج مفتوحة المصدر المرجحة من 42% في مايو إلى 70% في يوليو، ثم انخفضت إلى 61% في سبتمبر، وسعر الإخراج لـ DeepSeek V4 Pro يبلغ حوالي 3.96 دولار لكل مليون رمز، أي حوالي خمس سعر Opus 5.5 (20 دولارًا)؛ كما قامت الشركة أيضًا بتقييد سلوك تقطير نماذجها باستخدام كميات كبيرة من استدعاءات واجهات برمجة التطبيقات، وانخفاض هذه الإيرادات هو خيار استراتيجي وليس نتيجة لفقدان الطلب.
شركات الذكاء الاصطناعي الصينية تدخل سوق رأس المال بشكل جماعي، لكن حجمها أصغر بدرجتين: تم إدراج Zhipu (رمز الأسهم 2513 في بورصة هونغ كونغ) و MiniMax في هونغ كونغ في يناير 2026؛ بلغت إيرادات Moonshot حوالي 300 مليون دولار في يونيو، وتقدر قيمتها بحوالي 200-315 مليار دولار، وهي تستعد للإدراج في بورصة هونغ كونغ؛ وتقارير تفيد أن DeepSeek تفكر في الإدراج عام 2027. في عام 2025، بلغت إيرادات Zhipu حوالي 107 مليون دولار، وإيرادات MiniMax حوالي 79 مليون دولار، والشركات الصينية تتنافس بناءً على حجم الرموز والأسعار، وليس بناءً على حجم الإيرادات لمنافسة أنثروب.
رابعًا: الحوسبة والالتزامات الرأسمالية: رافعة مالية بقيمة 600 مليار دولار
وفقًا لمسودة نشرة الاكتتاب الأخيرة، تتجاوز تكاليف البنية التحتية المستقبلية لشركة أنثروبك 600 مليار دولار، وقد تزيد بنحو 150 مليار دولار بعد تنفيذ الاتفاقيات قيد البحث، مما يتوافق مع خط حوسبة يبلغ حوالي 27 جيجاواط عند التشغيل الكامل؛ بينما تبلغ الحوسبة المتاحة حاليًا حوالي 2.8 جيجاواط فقط. تبلغ الالتزامات طويلة الأجل حوالي 8 أضعاف الإيرادات السنوية الحالية (تصل إلى حوالي 10 أضعاف بعد تنفيذ الاتفاقيات قيد البحث)، وقد تجاوزت الحوسبة المطلوبة الحجم الذي ترغب في تقديمه شركات السحابة المتعاونة، مما يضغط على السداد والتخفيف المحتمل من خلال الإيجار والقرض القابل للتحويل من برودكوم (بحد أقصى 42 مليار دولار). تبلغ التصنيف الائتماني BB+، وهو أقل قليلاً من الدرجة الاستثمارية.
هذا هو أساس النمو، وأيضًا أكبر مخاطر التكاليف الثابتة لهذا المشروع - حيث تواجه جانب الإيرادات منافسة في خفض الأسعار، بينما جانب التكاليف هو التزامات طويلة الأجل تزيد عن 600 مليار دولار، معظمها غير قابل للإلغاء.
خامسًا: إطار التقييم: 1.5 تريليون أم 2 تريليون
لننظر أولاً إلى مسار ارتفاع التقييم في مسار التمويل: في مارس 2026، تم إكمال جولة تمويل بقيمة 122 مليار دولار، وبلغ التقييم بعد الاستثمار 852 مليار دولار؛ في مايو، جولة التمويل من الجولة H بقيمة 65 مليار دولار، وارتفع التقييم بعد الاستثمار إلى 965 مليار دولار. وبالمقابل، انخفض مضاعف الإيرادات الضمني من حوالي 37 ضعف في الجولة F إلى حوالي 21 ضعف في الجولة H. في السوق الثانوية، بلغ التقييم الضمني لـ فورج في أبريل حوالي 1 تريليون دولار، وبلغ سعر هييف مرة واحدة أكثر من 849 دولار للسهم الواحد - لكن الشركة أوضحت بوضوح أن عمليات النقل على المنصات الثانوية غير المصرح بها غير صالحة، ويجب التحقق من ترتيبات الدخول عبر SPV أو حصص ثانوية من موافقة الشركة ومسار النقل.
انتقل التقييم من «توسيع المضاعفات» إلى «تحقيق الإيرادات». في السيناريو الأساسي، يبلغ 1.5 تريليون دولار حوالي 14 ضعف إيرادات عام 2027، و 2 تريليون دولار حوالي 18 ضعف. من حيث المراجع، تتفاوض OpenAI على جولة تمويل جديدة بتقييم ما قبل الاستثمار يبلغ 1.25 تريليون دولار، وبحسب إيرادات سنوية تبلغ حوالي 50 مليار دولار في نهاية سبتمبر، يبلغ حوالي 25 ضعف؛ وبحسب نفس مقياس الإيرادات، فإن تقييم أنثروبك البالغ 1.5 تريليون دولار أعلى بنحو 10-25% من مضاعف جولة OpenAI هذه، و 2 تريليون دولار أعلى بنحو 50-65%، ويعتمد التفوق على سرعة النمو والأرباح المعدلة المحققة.
السيناريو | صافي الزيادة الشهرية في الإيرادات المتكررة السنوية (ARR) | إيرادات عام 2027 (تقديرية) | المضاعف المقابل لـ 1.5 تريليون | المضاعف المقابل لـ 2 تريليون |
|---|---|---|---|---|
متفائل: استعادة وتيرة النصف الأول من العام | حوالي 7 مليارات | حوالي 137 مليار | حوالي 11 ضعفًا | حوالي 15 ضعفًا |
أساسي: انتعاش معتدل | حوالي 4 مليارات | حوالي 110 مليار | حوالي 14 ضعفًا | حوالي 18 ضعفًا |
متشائم: الحفاظ على وتيرة الربع الثالث | حوالي 2.5 مليار | حوالي 96 مليار | حوالي 16 ضعفًا | حوالي 21 ضعفًا |
المصدر: تقديرات توضيحية من "تقرير أبحاث أنثروبيك (أكتوبر 2026)"، لا يمثل إفصاحًا من الشركة ولا يعد توقعات
الاستنتاج واضح: بالنسبة للسوق الثانوية، يعد 1.5 تريليون نقطة ارتكاز يسهل قبولها نسبيًا في السيناريو الأساسي؛ بينما يتطلب 2 تريليون أن يثق المستثمرون في عودة صافي الزيادة الشهرية في ARR إلى أكثر من 5 مليارات دولار، وأن تتمكن نسبة الربح الإجمالي البالغة حوالي 85% من الصمود في منافسة خفض الأسعار.
6. تنبيهات المخاطر ومؤشرات التتبع
من منظور أبحاث الصناعة، المخاطر الأكثر أهمية التي تتطلب الاهتمام هي عدم التطابق بين نمو الإيرادات والتزامات الحوسبة الثابتة: يواجه جانب الإيرادات منافسة في خفض الأسعار، بينما جانب التكاليف يبلغ أكثر من 600 مليار دولار، معظمها التزامات طويلة الأجل غير قابلة للإلغاء. على وجه التحديد، انخفضت الإيرادات المتكررة السنوية الجديدة الصافية (ARR) من حوالي 7 مليارات دولار شهريًا إلى حوالي 2.5 مليار دولار، مع ترويج OpenAI GPT-5.6 Sol بسعر 4/20 دولار، ونماذج الأوزان المفتوحة المصدر بأسعار أقل، بمجرد أن يتراجع التسعير الممتاز، سيتعرض كل من هامش الربح الإجمالي البالغ 85% وARR الجديدة الصافية للضغط.
كما تستحق تركيز القنوات والعملاء الانتباه: في عام 2025، تم تحقيق 47% من الإيرادات عبر AWS وGoogle Cloud Market (الشركتان السحابيتان هما في نفس الوقت مساهمون وموردون ومنافسون)، وفي عام 2025، ساهم كل من العميلين بنسبة 12% من الإيرادات، وفي النصف الأول من عام 2026، ساهم كلاهما معًا بحوالي خمس الإيرادات. من الناحية المالية، معظم البيانات الحالية هي بيانات "معدلة" وتأتي من أقوال يوم المستثمرين وتقارير وسائل الإعلام، ويجب الاعتماد على S-1 العامة؛ من الناحية الهيكلية للحوكمة، تعد Anthropic شركة منفعة عامة (PBC)، وقد تأخذ الاعتبارات المتعلقة بالمهمة الأولوية على عوائد المساهمين قصيرة الأجل في ظروف معينة، وتشكل عوامل المخاطر حوالي ثلث مسودة نشرة الاكتتاب العام.
نقاط التتبع الرئيسية: S-1 العامة (إذا كان الطريق في 09-11، ففي أواخر أكتوبر); هل يمكن أن تعود ARR الجديدة الصافية الشهرية إلى أكثر من 4 مليارات دولار; هل يمكن تحقيق هدف ARR البالغ 100 مليار دولار بنهاية العام; تغير هامش الربح الإجمالي بعد خفض سعر Opus 5.5.
الاكتتاب العام لـ Anthropic هو نقطة تحول في صناعة الذكاء الاصطناعي من "تسعير القصة" إلى "تسعير الإيرادات". بالنسبة لكل شركة تكنولوجية تسعى للوصول إلى أسواق رأس المال، فإن ترجمة المزايا التكنولوجية إلى أرباح ونمو يمكن التحقق منه هو فقط التذكرة الوحيدة للحصول على تقييم جيد.
حول مجموعة جينبو لإدارة الشركات
مجموعة جينبو لإدارة الشركات هي مؤسسة خدمات مالية شاملة متخصصة في تقديم الدعم لطرح أسهم الشركات الصينية المدرجة في الخارج، ومقرها في شنغهاي، وتغطي أعمالها الأساسية تسجيل الشركات في الخارج، والدعم للإدراج في أسواق OTC، وعمليات شراء الشركات المدرجة، وعمليات الاندماج مع SPAC، والدعم للانتقال إلى ناسداك أو بورصة نيويورك.
تمتلك مجموعة جينبو رؤى بيانات حصرية لـ 848 شركة صينية مدرجة في أسواق OTC، وتتميز بخدماتها بـ "التغطية الكاملة للمسار، والحلقة المغلقة الكاملة للسلسلة"، وتسعى جاهدة لتقديم مسار رأسمالي متكامل للشركات الصغيرة والمتوسطة من بناء الهياكل الخارجية، واختيار الطبقات، والتحقق من الحقائق، وتصميم صفقات RTO، وحقن الأصول، وتنمية الامتثال، إلى الانتقال إلى ناسداك.
اتصل بنا
للاستشارات في خدمات رأس المال الخارجية مثل الإدراج في OTCQB/OTCQX، شراء شركة مدرجة، اندماج SPAC، تسجيل الشركات الخارجية، الرجاء إضافة واتساب المستشار أو الرد بـ "استشارة" في الخلفية، فريق مجموعة جينهيه لإدارة الأعمال المحترف سيقوم بمحادثة مفصلة معك شخصياً.
نص|مجموعة جينهيه لإدارة الأعمال
نُشر في الأصل على 金盒企业管理集团
