




Blogue
Anthropic busca o maior IPO da sua história: o ponto de inflexão de lucro já está presente, qual a credibilidade da avaliação de 1,5 trilhão?
A Anthropic mudou da fase de "expansão acelerada" para a nova fase de "entrega de lucros, desaceleração do crescimento": a receita do terceiro trimestre de 2026 foi de 16,8 bilhões de dólares, com um crescimento trimestral de cerca de 45%, e obteve lucro ajustado pelo segundo trimestre consecutivo, mas a taxa de crescimento trimestral diminuiu significativamente em relação aos cerca de 147% do trimestre anterior. Se a avaliação na corrida para o IPO ficará entre 1,5 trilhão ou 2 trilhões de dólares, depende fundamentalmente se a nova ARR líquida (taxa de execução anualizada) consegue parar de cair e voltar a subir. Este artigo, baseado no relatório de pesquisa divulgado em outubro de 2026 e nas divulgações relacionadas ao projeto de prospecto, organiza a visão geral de suas finanças, lucros, competição e avaliação.
I. Últimas divulgações financeiras: receita de 16,8 bilhões de dólares, crescimento desacelerado mas lucro positivo
A receita da Anthropic no terceiro trimestre de 2026 foi de 16,8 bilhões de dólares, com um crescimento trimestral de cerca de 45%, e obteve lucro ajustado pelo segundo trimestre consecutivo. Esses dados vêm do Dia do Investidor do IPO em São Francisco, em 14 de outubro, citados por veículos de comunicação como Reuters, o Financial Times (FT) do Reino Unido e Bloomberg, com base em relatos de participantes; os dados do primeiro semestre vêm do projeto de prospecto visto pelo The Wall Street Journal em 20 de outubro. É importante esclarecer que ambos não são documentos oficiais divulgados publicamente no momento, ainda não há um S-1 público da Anthropic no SEC EDGAR, e todos os dados existentes não foram auditados.
Período | Receita (bilhões de dólares) | Trimestral | Observação |
|---|---|---|---|
Ano inteiro de 2025 | cerca de 46 | — | Base inicial |
Total dos três primeiros trimestres de 2026 | cerca de 331 | — | cerca de 7 vezes o ano inteiro de 2025 |
2026 Q3 (julho-setembro) | 168 | cerca de +45% | Trimestre anterior teve cerca de +147%, desaceleração significativa |
Fonte: Dia do Investidor de 14 de outubro (citado por Reuters / FT / Bloomberg), Prospecto preliminar do The Wall Street Journal (20-10-2026)
A trajetória da Taxa Anualizada de Receita (ARR, na sigla em inglês) é mais clara: de cerca de 9 a 10,8 bilhões de dólares no final de 2025, subiu para cerca de 47 bilhões de dólares em maio e mais de 65 bilhões de dólares no final de julho; a taxa anualizada simples da receita do terceiro trimestre (T3) é de cerca de 67,2 bilhões de dólares, e a SemiAnalysis estima o valor atual em cerca de 74 bilhões de dólares. A Bloomberg Intelligence (16 de outubro) estima que a ARR líquida adicional caiu de cerca de 7 bilhões de dólares por mês antes de julho para cerca de 2,5 bilhões de dólares por mês no T3 — essa é a variável-chave para entender a avaliação desta OPI.
II. Desagregação da rentabilidade: Margem bruta de inferência de 85% e margem operacional de 11%
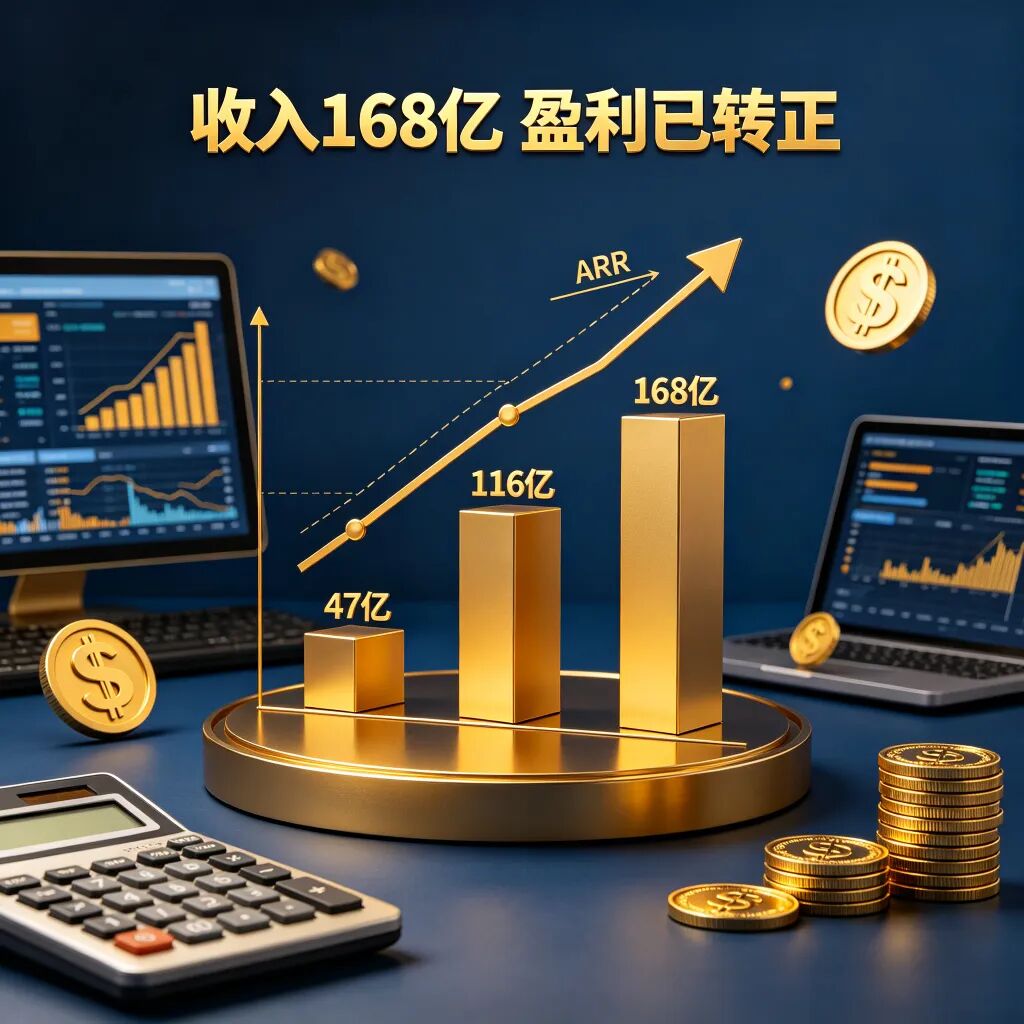
O ponto de inflexão da rentabilidade já ocorreu. A margem bruta de inferência do T3 foi de cerca de 85%, e a margem operacional ajustada foi de cerca de 11%; a relação entre receita e gastos com capacidade de computação atingiu 1,70:1, tornando-se positiva pela primeira vez (os gastos com capacidade de computação e infraestrutura da empresa em 2025 foram de 7,33 bilhões de dólares, superando a receita de 4,6 bilhões de dólares do mesmo ano). A empresa já alcançou fluxo de caixa positivo.
No entanto, é preciso diferenciar entre o "prejuízo contábil" e o "resultado operacional real". Do prejuízo líquido de cerca de 42 bilhões de dólares em 2025, cerca de 34 bilhões vieram de despesas contábeis relacionadas à valorização de instrumentos de financiamento históricos (que podem se converter em ações no futuro), não sendo despesas operacionais em dinheiro; na mesma base de comparação, deve-se considerar o prejuízo operacional de cerca de 8,06 bilhões de dólares. No primeiro semestre de 2026, o prejuízo líquido aumentou para cerca de 80,7 bilhões de dólares, dos quais cerca de 72 bilhões foram variações no valor justo de instrumentos de financiamento como notas conversíveis — quanto maior a avaliação, maiores essas despesas contábeis não monetárias, e ainda podem ocorrer grandes prejuízos contábeis antes e depois da OPI.
A razão estrutural da alta margem bruta: a receita concentra-se em cargas de trabalho de alto valor, como programação e agentes corporativos, e o Fable 5.1 mantém os preços de 10 dólares / 50 dólares (por milhão de tokens de entrada / saída). Do lado dos custos, a capacidade de computação para treinamento é o maior item de custo — calculado com base na receita do T3 de 16,8 bilhões de dólares e na relação de 1,70 dólar de receita para cada 1 dólar de capacidade de computação, o gasto total com capacidade de computação no T3 foi de cerca de 9,9 bilhões de dólares, dos quais a capacidade de computação para treinamento e P&D foi de cerca de 7,4 bilhões de dólares, representando cerca de 44% da receita. Se a margem operacional conseguirá subir de 11% para os 14% ou mais esperados pela BI depende se o crescimento da receita continuará superando o crescimento da capacidade de computação para treinamento.
Há ainda uma questão de métricas que merece atenção: a Anthropic reconhece receitas dos contratos vendidos através de mercados de nuvem (AWS, Google Cloud) pelo método do total, enquanto a OpenAI utiliza o método do líquido para algumas vendas em parceria com nuvens. Ao comparar as duas diretamente, a Anthropic deve fazer um ajuste de métricas de aproximadamente 7–8% (em 2025, 47% da receita foi via mercados de nuvem, e cada 1 dólar de vendas por canal gera cerca de 0,16 dólar de taxa de canal).
III. Cenário Competitivo: Defesa da Camada de Alto Valor e Impacto dos Modelos Open Source
O mercado de grandes modelos de linguagem (LLMs) se dividiu em duas camadas: a camada de alto valor (API empresarial, codificação e agentes) é dominada por Anthropic, OpenAI e Google, que juntos representam cerca de 88% dos gastos empresariais; a camada de alto volume (chamadas genéricas sensíveis a custos) tem a maioria dos tokens ocupada por modelos open source ponderados, majoritariamente de empresas chinesas. A receita da Anthropic vem quase inteiramente da primeira camada, portanto a queda na participação de tokens não equivale a uma queda na participação de receita, mas a fronteira entre as duas camadas está subindo.
Três fatores de pressão comprimiram simultaneamente o ARR líquido adicional do terceiro trimestre: o GPT-6 Astra da OpenAI compete diretamente no mesmo nível de preço — o Opus 5.5 lidera no Terminal-Bench 4.0 (66,4% contra 57,9%), mas fica atrás no AutomationBench e em testes de agentes de pesquisa, sendo uma disputa de vitórias mútuas; a participação de tokens dos modelos open source ponderados subiu de 42% em maio para 70% em julho, e recuou para 61% em setembro, o preço de saída do DeepSeek V4 Pro é de cerca de 3,96 dólares por milhão de tokens, aproximadamente um quinto do Opus 5.5 (20 dólares); a empresa também limitou ativamente a prática de destilar seus modelos com um grande volume de chamadas de API, essa redução de receita é uma escolha consciente e não uma perda de demanda.
Empresas de IA chinesas estão entrando em massa no mercado de capitais, mas com dimensões duas ordens de magnitude menores: a Zhipu (Ação 2513 na Bolsa de Hong Kong) e a MiniMax já abriram capital em Hong Kong em janeiro de 2026; o ARR da Moonshot foi de cerca de 300 milhões de dólares em junho, com avaliação de cerca de 200–315 bilhões de dólares e preparando abertura de capital em Hong Kong; o DeepSeek supostamente considera abrir capital em 2027. Em 2025, a receita da Zhipu foi de cerca de 107 milhões de dólares e da MiniMax de cerca de 79 milhões de dólares, as empresas chinesas competem por escala e preço de tokens, não por escala de receita contra a Anthropic.
IV. Capacidade de Cálculo e Compromissos de Capital: Alavancagem de 600 bilhões de dólares
De acordo com o último projeto de prospecto, os custos de infraestrutura futuros da Anthropic superam 600 bilhões de dólares, podendo aumentar em cerca de 150 bilhões de dólares após a concretização dos acordos em negociação, correspondendo a um pipeline de capacidade de cálculo de aproximadamente 27 GW em plena produção; enquanto a capacidade de cálculo online atual é de apenas cerca de 2,8 GW. O compromisso de longo prazo é cerca de 8 vezes a receita anual atual (cerca de 10 vezes após a concretização dos acordos em negociação), e a capacidade de cálculo necessária já excede a escala que os provedores de nuvem parceiros estão dispostos a oferecer, gerando pressões de pagamento e potencial diluição por meio de arrendamentos e empréstimos conversíveis da Broadcom (até 42 bilhões de dólares). A classificação de crédito é BB+, ligeiramente abaixo do grau de investimento.
Esta é a premissa do crescimento e também o maior risco de custo fixo deste projeto — o lado da receita enfrenta concorrência de redução de preços, enquanto o lado dos custos representa um compromisso de longo prazo de mais de 600 bilhões de dólares, a maioria irrevogável.
V. Estrutura de Avaliação: 1,5 trilhões ou 2 trilhões
Primeiro, analisamos a trajetória de elevação da avaliação nas rodadas de financiamento: em março de 2026, foi concluída uma rodada de financiamento de 122 bilhões de dólares, com avaliação pós-injeção de 852 bilhões de dólares; em maio, a rodada H de financiamento de 65 bilhões de dólares elevou a avaliação pós-injeção para 965 bilhões de dólares. Correspondentemente, o múltiplo de receita implícito foi reduzido de cerca de 37 vezes na rodada F para cerca de 21 vezes na rodada H. No mercado secundário, em abril, a Forge tinha uma avaliação implícita de cerca de 1 trilhão de dólares, e a Hiive chegou a cotar mais de 849 dólares por ação — mas a empresa já afirmou claramente que as transferências em plataformas secundárias não autorizadas são inválidas, e as operações por meio de SPV ou cotas secundárias devem ser verificadas quanto à aprovação da empresa e ao caminho de transferência.
A avaliação mudou de "expansão de múltiplos" para "cumprimento de receita". No cenário base, 1,5 trilhões de dólares correspondem a cerca de 14 vezes a receita de 2027, e 2 trilhões correspondem a cerca de 18 vezes. Em termos de referências, a OpenAI está negociando uma nova rodada de financiamento com avaliação pré-injeção de 1,25 trilhões de dólares, o que representa cerca de 25 vezes a receita anual de cerca de 50 bilhões de dólares até o final de setembro; pela mesma métrica de receita, a avaliação de 1,5 trilhões de dólares da Anthropic é cerca de 10–25% maior que o múltiplo da rodada da OpenAI, e 2 trilhões é cerca de 50–65% maior, com o prêmio baseado no crescimento mais rápido e no lucro ajustado já alcançado.
Cenário | ARR líquido mensal adicional | Receita de 2027 (estimativa) | Múltiplo correspondente a 1,5 trilhão | Múltiplo correspondente a 2 trilhão |
|---|---|---|---|---|
Otimista: retomar o ritmo do primeiro semestre | aproximadamente 7 bilhões | aproximadamente 137 bilhões | aproximadamente 11× | aproximadamente 15× |
Base: recuperação moderada | aproximadamente 4 bilhões | aproximadamente 110 bilhões | aproximadamente 14× | aproximadamente 18× |
Pessimista: manter o ritmo do 3º trimestre | aproximadamente 2,5 bilhões | aproximadamente 96 bilhões | aproximadamente 16× | aproximadamente 21× |
Fonte: Cálculo ilustrativo do «Relatório de Pesquisa Anthropic (outubro de 2026)», não divulgado pela empresa e não constitui previsão
Conclusão clara: para o mercado secundário, 1,5 trilhão é um ponto de referência relativamente fácil de aceitar no cenário base; para 2 trilhão, os investidores precisam acreditar que o ARR líquido adicional retornará a mais de 5 bilhões de dólares por mês e que uma margem de lucro bruto de cerca de 85% será mantida na competição de redução de preços.
VI. Avisos de Risco e Indicadores de Acompanhamento
Da perspectiva de pesquisa setorial, o risco que mais requer atenção é a incompatibilidade entre a taxa de crescimento da receita e as obrigações de capacidade computacional fixa: o lado da receita enfrenta a concorrência de redução de preços, enquanto o lado dos custos envolve compromissos de longo prazo de mais de 600 bilhões de dólares, a maioria dos quais não pode ser cancelada. Especificamente, o ARR líquido adicional caiu de cerca de 7 bilhões de dólares por mês para cerca de 2,5 bilhões de dólares, o OpenAI GPT-5.6 Sol com promoção de 4/20 dólares e modelos de pesos open-source com preços ainda mais baixos — uma vez que os preços de ponta cedem, a margem de lucro bruta de 85% e o ARR líquido adicional serão pressionados simultaneamente.
A concentração de canais e clientes também merece atenção: em 2025, 47% da receita foi obtida por meio do AWS e do Google Cloud Market (as duas provedoras de nuvem são ao mesmo tempo acionistas, fornecedoras e concorrentes); em 2025, cada uma das duas clientes representou 12% da receita, e no primeiro semestre de 2026, a soma das duas representou cerca de um quinto. Em termos contábeis, a maioria dos dados disponíveis é de tipo "ajustado" e vem de depoimentos em dias de investidores e reportagens da mídia, devendo ser consultado o S-1 público; em termos de estrutura de governança, a Anthropic é uma empresa de benefício público (PBC), cujas considerações de missão podem, em determinadas circunstâncias, ter prioridade sobre o retorno de curto prazo aos acionistas, e cerca de um terço do prospecto preliminar é dedicado a fatores de risco.
Principais pontos de acompanhamento: S-1 público (se a apresentação for em 09/11, será no final de outubro); se o ARR líquido adicional mensal conseguirá voltar a mais de 4 bilhões de dólares; se o ARR do final do ano conseguirá atingir a meta de 100 bilhões de dólares; mudanças na margem de lucro bruta após a redução de preços do Opus 5.5.
O IPO da Anthropic é o divisor de águas para a indústria de IA passar da "avaliação baseada em histórias" para a "avaliação baseada em receita". Para cada empresa de tecnologia que está caminhando para os mercados de capitais, traduzir as vantagens tecnológicas em lucratividade e crescimento verificáveis é a única passagem para conseguir uma boa avaliação.
Sobre o Grupo de Gestão Empresarial Jinhe
O Grupo de Gestão Empresarial Jinhe é uma instituição de serviços financeiros abrangente especializada em orientação para a listagem de ações chinesas no exterior, com sede em Xangai, e cujos negócios principais abrangem o registro de empresas no exterior, orientação para a listagem no OTC Markets, aquisição de empresas para listagem, fusão com SPAC e orientação para a transferência para a Nasdaq/NYSE.
O Grupo Jinhe possui insights exclusivos de dados de 848 empresas chinesas listadas no OTC, com a característica de serviço de "cobertura de todo o percurso e ciclo completo", e se dedica a fornecer para pequenas e médias empresas chinesas uma navegação de caminho de capital one-stop, desde a construção de estrutura no exterior, seleção de camada, due diligence, design de transação RTO, injeção de ativos, cultivo de conformidade até a transferência para a Nasdaq.
Contacte-nos
Para consultas sobre serviços de capital externo como listagem OTCQB/OTCQX, aquisição de empresa para listagem, fusão SPAC, registro de empresas no exterior, adicione o WeChat do consultor ou responda "Consultar" no painel de controle. A equipe profissional do Grupo de Gestão Empresarial Jinhe oferecerá um atendimento personalizado detalhado.
Texto|Grupo de Gestão Empresarial Jinhe
Publicado originalmente em 金盒企业管理集团
