




Блог
Anthropic стремится к проведению крупнейшего в истории IPO: точка перелома в прибыльности уже достигнута, насколько обоснована оценка в 1,5 триллиона?
Anthropic перешел от «быстрого расширения» к новому этапу «реализации прибыли и замедления темпов роста»: доход за третий квартал 2026 года составил 16,8 млрд долларов США, рост по сравнению с предыдущим кварталом составил около 45%, и это второй квартал подряд с достигнутой скорректированной прибылью, но темпы роста по сравнению с предыдущим кварталом значительно замедлились с примерно 147% в прошлом квартале. Основной фактор, определяющий, будет ли оценка при выходе на IPO составлять 1,5 или 2 трлн долларов США, зависит от того, сможет ли чистый прирост ARR (годовой операционный показатель) остановить падение и начать расти. В данной статье на основе исследовательского отчета, опубликованного в октябре 2026 года, и соответствующих раскрытий из проекта проспекта эмиссии систематизированы полные данные о его финансовом состоянии, прибыльности, конкурентной позиции и оценке.
I. Последние финансовые раскрытия: доход 16,8 млрд долларов США, темпы роста замедлились, но прибыль стала положительной
Доход Anthropic за третий квартал 2026 года составил 16,8 млрд долларов США, рост по сравнению с предыдущим кварталом составил около 45%, и это второй квартал подряд с достигнутой скорректированной прибылью. Эти данные были представлены 14 октября на Дне инвесторов в рамках IPO в Сан-Франциско и цитируются такими изданиями, как Reuters, британская газета Financial Times (FT) и Bloomberg со ссылками на участников мероприятия; данные за первое полугодие получены из проекта проспекта эмиссии, с которым ознакомилась газета The Wall Street Journal 20 октября. Следует отметить, что на данный момент оба документа не являются официальными публичными раскрытиями, на SEC EDGAR до сих пор нет публичной формы S-1 Anthropic, а имеющиеся данные не прошли аудит.
Период | Доход (млрд долларов США) | По сравнению с предыдущим кварталом | Примечание |
|---|---|---|---|
Весь 2025 год | около 46 | — | Базовый показатель |
Итого за первые три квартала 2026 года | около 331 | — | примерно в 7 раз больше показателя за весь 2025 год |
Q3 2026 (июль–сентябрь) | 168 | около +45% | По сравнению с предыдущим кварталом рост составил около +147%, что значительно замедлилось |
Источник: День инвестора 14 октября (по данным Reuters/FT/Bloomberg), проект проспекта эмиссии The Wall Street Journal (20.10.2026)
Траектория годовой нормы дохода (ARR) выглядит более наглядно: с примерно 90–108 млрд долларов США на конец 2025 года до примерно 470 млрд долларов США в мае и более 650 млрд долларов США к концу июля; простая годовая норма дохода по третьему кварталу составляет примерно 672 млрд долларов США, по оценке SemiAnalysis — примерно 740 млрд долларов США на текущий момент. По оценке Bloomberg Intelligence (16 октября), чистый прирост ARR снизился с примерно 7 млрд долларов США в месяц до июля до примерно 2,5 млрд долларов США в месяц в третьем квартале — это ключевой фактор для понимания оценки при проведении IPO.
II. Разбор рентабельности: 85% валовая маржа推理 и 11% операционная маржа
Переломный момент в рентабельности уже наступил. В третьем квартале валовая маржа推理 составила примерно 85%, скорректированная операционная маржа — примерно 11%; соотношение доходов и расходов на вычислительные мощности достигло 1,70:1, впервые став положительным (в 2025 году расходы на вычислительные мощности и инфраструктуру составили 7,33 млрд долларов США, что выше доходов того года в размере 4,6 млрд долларов США). Компания уже достигла положительного денежного потока.
Но необходимо различать «бухгалтерский убыток» и «реальные операционные результаты». Из чистого убытка примерно 42 млрд долларов США в 2025 году около 34 млрд приходится на бухгалтерские расходы, связанные с ростом справедливой стоимости исторических инструментов финансирования (которые в будущем могут быть конвертированы в акции), а не на операционные денежные расходы; для сопоставимости следует рассматривать операционный убыток в размере примерно 8,06 млрд долларов США. В первой половине 2026 года чистый убыток вырос до примерно 80,7 млрд долларов США, из которых около 72 млрд приходится на изменения справедливой стоимости инструментов финансирования, таких как конвертируемые векселя — чем выше оценка, тем больше такие неденежные бухгалтерские расходы, и крупные бухгалтерские убытки могут возникать как до, так и после IPO.
Структурные причины высокой валовой маржи: доходы сосредоточены на высокоценных рабочих нагрузках, таких как кодирование и корпоративные агенты, а Fable 5.1 сохраняет цену 10 долларов США / 50 долларов США (за миллион входных / выходных токенов). С точки зрения затрат, обучение вычислительных мощностей является крупнейшей статьей расходов — исходя из дохода третьего квартала в 16,8 млрд долларов США и соотношения 1,70 долларов США дохода на 1 доллар США вычислительных мощностей, общие расходы на вычислительные мощности в третьем квартале составили примерно 9,9 млрд долларов США, из которых расходы на обучение и исследования и разработки — примерно 7,4 млрд долларов США, что составляет около 44% от доходов. Возможность повышения операционной маржи с 11% до 14% и выше, как ожидает BI, зависит от того, сможет ли темп роста доходов постоянно превышать темп роста вычислительных мощностей для обучения.
Еще один аспект, требующий внимания, — это методология учета выручки: Anthropic признает выручку по валовому методу по контрактам, продаваемым через облачные рынки (AWS, Google Cloud), в то время как OpenAI использует чистый метод для части продаж через облачных партнеров. При прямом сравнении Anthropic следует провести корректировку методологии примерно на 7–8% (в 2025 году 47% выручки приходилось на облачные рынки, при этом комиссия за канал продаж составляла около 0,16 доллара США на 1 доллар продаж через канал).
III. Конкурентная среда: удержание позиций на высоком价值 сегменте, давление от открытых моделей
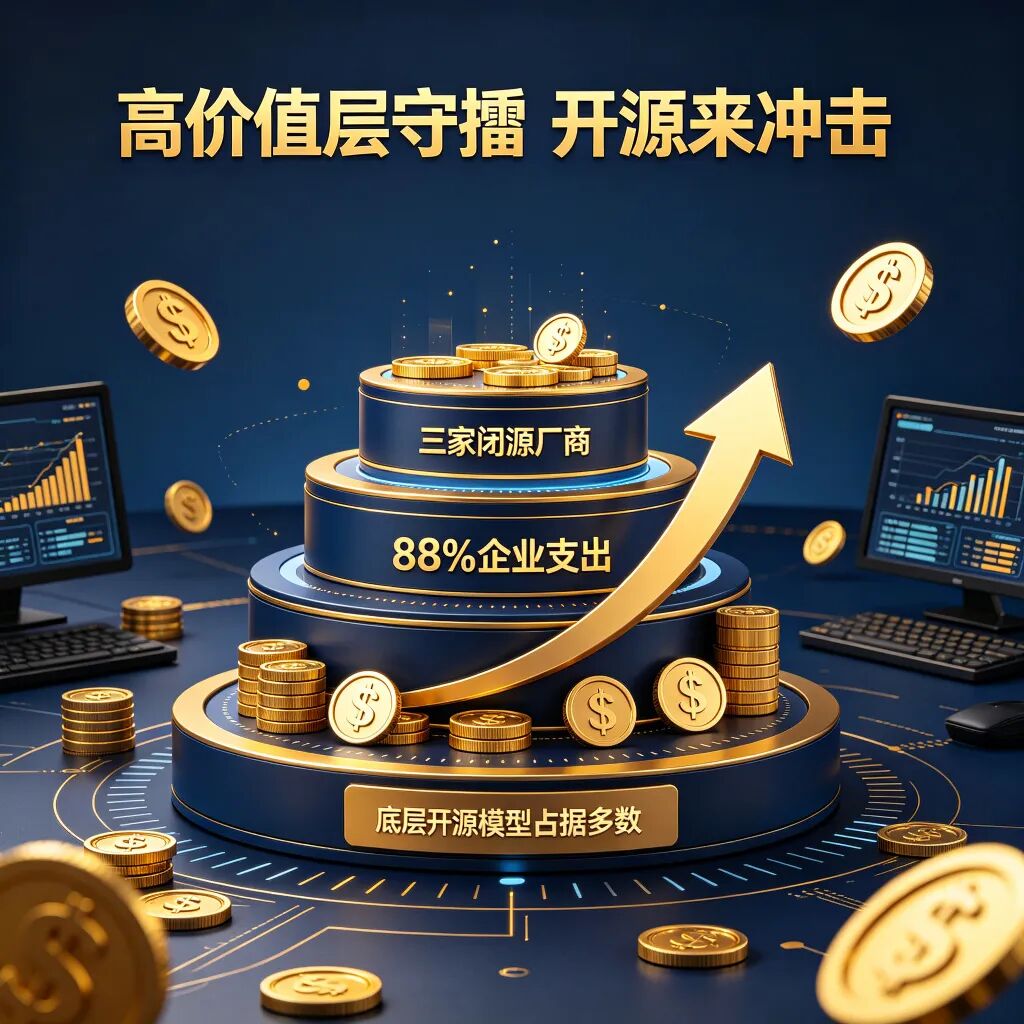
Рынок больших языковых моделей разделился на два сегмента: высокоценный сегмент (корпоративные API, кодирование и агенты) на Anthropic, OpenAI и Google приходится около 88% корпоративных расходов; высокообъемный сегмент (чувствительные к стоимости общие запросы) занимают преимущественно открытые весовые модели от китайских компаний по доле токенов. Выручка Anthropic почти полностью формируется из первого сегмента, поэтому снижение доли токенов не означает снижение доли выручки, но граница между сегментами смещается вверх.
Три источника давления одновременно сжали чистый прирост ARR в Q3: GPT-6 Astra от OpenAI конкурирует напрямую по той же цене — Opus 5.5 лидирует на Terminal-Bench 4.0 (66,4% против 57,9%), но отстает на AutomationBench и тестах научных агентов, так что результаты сопоставимы; доля токенов открытых весовых моделей выросла с 42% в мае до 70% в июле, затем снизилась до 61% в сентябре, стоимость вывода DeepSeek V4 Pro составляет около 3,96 доллара США за миллион токенов, что примерно в пять раз меньше, чем у Opus 5.5 (20 долларов США); компания также активно ограничила практику дистилляции своих моделей с помощью большого количества API-запросов, поэтому снижение этой части выручки является сознательным выбором, а не потерей спроса.
Китайские AI-компании массово выходят на рынки капитала, но их объем на два порядка меньше: Zhipu (акции на Гонконгской фондовой бирже 2513) и MiniMax вышли на Гонконгскую биржу в январе 2026 года; ARR Moonshot в июне составил около 300 миллионов долларов США, оценка — около 200–315 миллиардов долларов США, и компания готовится к выходу на Гонконгскую биржу; DeepSeek, по сообщениям, рассматривает выход на IPO в 2027 году. В 2025 году выручка Zhipu составила около 107 миллионов долларов США, MiniMax — около 79 миллионов долларов США, китайские компании конкурируют по масштабу токенов и ценам, а не по масштабу выручки с Anthropic.
4. Вычислительные мощности и капитальные обязательства: рычаг на 600 млрд долларов
Согласно последнему проекту проспекта эмиссии, будущие затраты на инфраструктуру Anthropic превышают 600 млрд долларов. После реализации обсуждаемых соглашений эта сумма может увеличиться примерно на 150 млрд долларов, что соответствует вычислительной мощности в полном объеме около 27 ГВт. Текущая доступная вычислительная мощность составляет всего около 2,8 ГВт. Долгосрочные обязательства примерно в 8 раз превышают текущий годовой доход (после реализации обсуждаемых соглашений — около 10 раз), а требуемая вычислительная мощность уже превышает объем, готовый предоставить партнерский облачный провайдер. Аренда и конвертируемый кредит Broadcom (до 42 млрд долларов) создают давление по погашению и потенциальному размытию долей. Кредитный рейтинг составляет BB+, что немного ниже инвестиционного уровня.
Это как предпосылка роста, так и самый большой риск постоянных затрат данного проекта: на стороне доходов идет конкуренция по снижению цен, а на стороне затрат — долгосрочные обязательства на сумму более 600 млрд долларов, большинство из которых нельзя отменить.
5. Рамки оценки стоимости: 1,5 триллиона или 2 триллиона
Сначала рассмотрим траекторию роста оценки стоимости в истории финансирования: в марте 2026 года был завершен раунд финансирования на 122 млрд долларов, пост-маркет оценка составила 852 млрд долларов; в мае раунд финансирования серии H на 65 млрд долларов, пост-маркет оценка выросла до 965 млрд долларов. Соответственно, коэффициент подразумеваемого дохода сжался примерно с 37 раз на раунде серии F до около 21 раза на раунде серии H. На вторичном рынке в апреле подразумеваемая оценка Forge составляла около 1 трлн долларов, а котировки Hiive временно превышали 849 долларов за акцию — но компания четко заявила, что неавторизованные передачи на вторичных платформах недействительны, а схемы входа через SPV или вторичные доли требуют проверки согласия компании и пути передачи прав.
Оценка стоимости уже перешла от «расширения коэффициента» к «реализации дохода». В базовом сценарии 1,5 трлн долларов примерно соответствует 14-кратному доходу за 2027 год, а 2 трлн долларов — примерно 18-кратному. В качестве референса OpenAI ведет переговоры о новом раунде финансирования с предфинансовой оценкой в 1,25 трлн долларов, что составляет около 25 раз по годовому доходу около 50 млрд долларов на конец сентября; по той же шкале доходов оценка Anthropic в 1,5 трлн долларов примерно на 10–25% выше коэффициента OpenAI в этом раунде, а 2 трлн долларов — примерно на 50–65% выше. Премия обусловлена более быстрым темпом роста и достигнутой скорректированной прибылью.
Сценарий | Ежемесячный чистый прирост ARR | Доход за 2027 год (оценка) | Множитель для 1,5 трлн | Множитель для 2 трлн |
|---|---|---|---|---|
Оптимистичный: восстановление темпов первого полугодия | Около 7 млрд | Около 1370 млрд | Около 11× | Около 15× |
Базовый: умеренное восстановление | Около 4 млрд | Около 1100 млрд | Около 14× | Около 18× |
Пессимистичный: сохранение темпов третьего квартала | Около 2,5 млрд | Около 960 млрд | Около 16× | Около 21× |
Источник: Условные расчеты из «Исследовательского отчета Anthropic (октябрь 2026 г.)», не является раскрытием информации компанией и не представляет собой прогноз
Вывод очевиден: для вторичного рынка 1,5 трлн является относительно легко приемлемым ориентиром в базовом сценарии; для 2 трлн инвесторам нужно поверить, что чистый прирост ARR вернется на уровень выше 5 млрд долларов США в месяц, и что в условиях ценовой конкуренции удастся сохранить валовую прибыльность на уровне около 85%.
6. Предупреждение о рисках и контрольные показатели
С точки зрения отраслевых исследований, наиболее важный риск для контроля — это несоответствие темпов роста доходов и фиксированных обязательств по вычислительным мощностям: на стороне доходов идет конкуренция по снижению цен, а на стороне затрат — долгосрочные обязательства на сумму более 600 млрд долларов, большая часть из которых не может быть отменена. Конкретно, чистый прирост ARR снизился с примерно 7 млрд долларов в месяц до примерно 2,5 млрд долларов, OpenAI GPT-5.6 Sol предлагается по акции 4/20 долларов, а цены на модели с открытыми весами еще ниже. Как только высокие цены ослабнут, 85% маржи прибыли и чистый прирост ARR одновременно окажутся под давлением.
Также стоит обратить внимание на концентрацию каналов и клиентов: в 2025 году 47% доходов было получено через AWS и Google Cloud Market (оба облачных провайдера одновременно являются акционерами, поставщиками и конкурентами), в 2025 году два клиента составляли по 12% доходов, а в первой половине 2026 года их общая доля составила около пятой части. В финансовом плане большинство доступных данных являются скорректированными и получены из устных выступлений на инвесторских днях и медиаотчетов, необходимо ориентироваться на официальный S-1; в плане структуры управления Anthropic является общественной корпорацией (PBC), и соображения миссии в определенных ситуациях могут иметь приоритет над краткосрочной доходностью акционеров, примерно треть проекта проспекта содержит факторы риска.
Ключевые контрольные точки: официальный S-1 (если презентация пройдет 09.11, то в конце октября); сможет ли чистый прирост ARR вернуться выше 4 млрд долларов в месяц; сможет ли к концу года ARR достичь цели в 100 млрд долларов; изменение маржи прибыли после снижения цен на Opus 5.5.
IPO Anthropic — это водораздел для отрасли ИИ от «оценки по истории» к «оценке по доходам». Для каждой технологической компании, выходящей на рынок капитала, перевод технологических преимуществ в проверяемую прибыль и рост — это единственный пропуск для получения хорошей оценки.
О группе компаний Jinhe Enterprise Management
Jinhe Enterprise Management Group — это универсальная финансовая организация, специализирующаяся на консультациях по выходу китайских компаний на зарубежные биржи, с головным офисом в Шанхае. Основные направления деятельности включают регистрацию зарубежных компаний, консультации по листингу на OTC Markets, покупку компаний для выхода на биржу, слияние с SPAC и консультации по переходу на NASDAQ/NYSE.
Jinhe Group обладает эксклюзивными данными по 848 китайским компаниям, листингованным на OTC, и отличается «полным покрытием пути, полным замкнутым циклом», стремясь предоставить китайским малым и средним предприятиям комплексное руководство по капитальному пути от создания зарубежной структуры, выбора уровня, due diligence, разработки RTO-сделки, вливания активов, соблюдения нормативных требований до перехода на NASDAQ.
Связаться с нами
Для консультаций по зарубежным капитальным услугам, таким как листинг на OTCQB/OTCQX, покупка оболочки для листинга, слияние через SPAC, регистрация зарубежных компаний и т. д., добавьте WeChat консультанта или ответьте «Консультация» в личном кабинете. Профессиональная команда Jinhe Enterprise Management Group проведет с вами индивидуальную беседу.
Текст|Jinhe Enterprise Management Group
Оригинал опубликован на 金盒企业管理集团
