




ブログ
Anthropic 史上最大の IPO に向けて突進:収益の転換点がすでに現れ、1.5 兆円の評価額の中身はどれほどのものか
Anthropicは「急速な拡大」から「収益実現、成長率鈍化」の新たな段階に移行した:2026年第3四半期の収益は168億ドル、前四半期比約45%増、2四半期連続で調整後の黒字を達成したが、前四半期の約147%から成長率は明らかに鈍化した。同社の目指すIPO時の企業価値が1.5兆ドルになるか2兆ドルになるかは、純増加ARR(年間経常収益)が下げ止まり回復するかどうかにかかっている。本稿は2026年10月に発表された調査報告書及び目論見書草案の関連開示に基づき、同社の財務、収益性、競争力、企業価値の全体像を整理する。
一、最新の財務開示:収益168億ドル、成長率は鈍化したが黒字転換
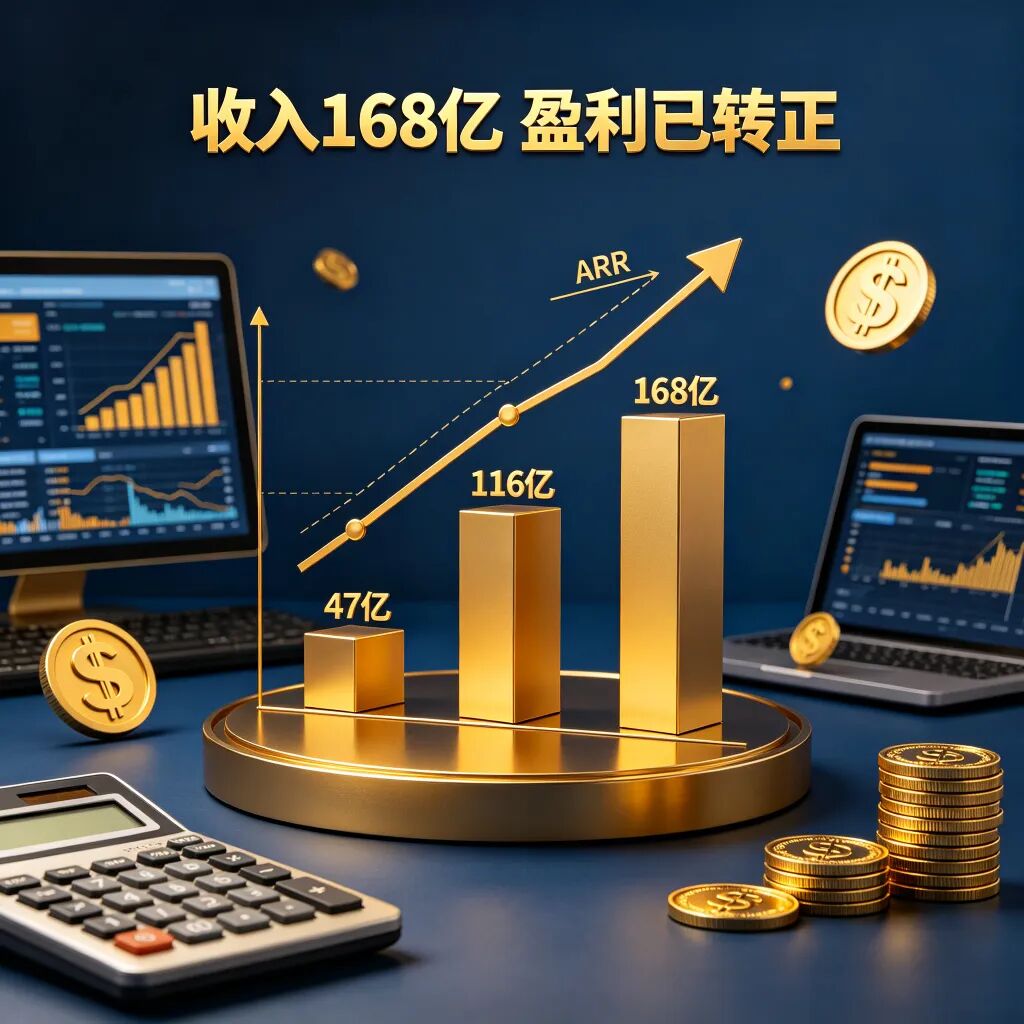
Anthropicの2026年第3四半期の収益は168億ドル、前四半期比約45%増であり、2四半期連続で調整後の黒字を達成した。このデータは10月14日にサンフランシスコで開催されたIPO投資家向けデーからのもので、ロイター、英国『フィナンシャル・タイムズ(FT)』、ブルームバーグなどのメディアが参加者の話として引用したものである。上半期のデータは10月20日に『ウォール・ストリート・ジャーナル』が目論見書草案を確認したものである。なお、いずれも現時点で公開された正式な書類ではなく、SEC EDGAR上にはAnthropicの公開S-1はまだ存在せず、既存のデータはすべて未監査である。
期間 | 収益(億ドル) | 前四半期比 | 備考 |
|---|---|---|---|
2025年通期 | 約46 | — | 基準値 |
2026年第1-3四半期合計 | 約331 | — | 2025年通期の約7倍 |
2026年第3四半期(7-9月) | 168 | 約+45% | 前四半期の前四半期比約+147%から明らかに鈍化 |
出典:10月14日の投資家向けイベント(ロイター/FT/ブルームバーグ引用)、『ウォール・ストリート・ジャーナル』仮目論見書(2026-10-20)
年間収益実行率(ARR)の推移はより直感的です:2025年末の約90~108億ドルから、5月の約470億ドル、7月末の650億ドル超へ上昇しました。Q3の収益を単純に年換算すると約672億ドルで、SemiAnalysisの推定では現在約740億ドルです。Bloomberg Intelligence(10月16日)の推定によると、純増加ARRは7月以前の月約70億ドルから、Q3の月約25億ドルに減少しました——これが今回のIPOバリュエーションを理解する上で重要な変数です。
二、収益性の内訳:推論毛利率85%と経営利益率11%
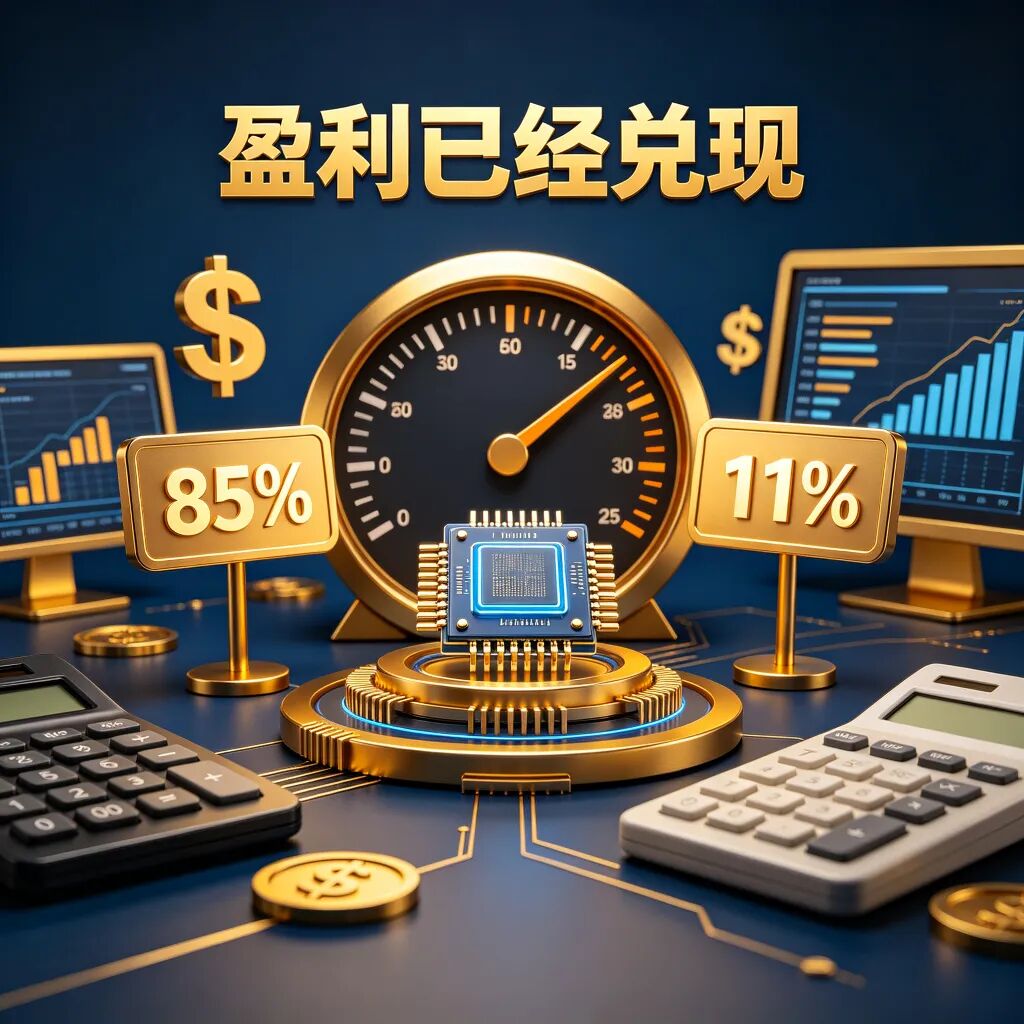
収益性の転換点はすでに到来しています。Q3の推論毛利率は約85%、調整後経営利益率は約11%です。収益とコンピューティングリソース支出の比率は1.70:1に達し、初めてマイナスからプラスに転じました(2025年のコンピューティング・インフラ支出は73.3億ドルで、同年の収益46億ドルを上回っていました)。同社はすでに正のキャッシュフローを実現しています。
ただし「帳簿上の損失」と「実際の経営」は分けて考える必要があります。2025年の純損失約420億ドルのうち、約340億ドルは過去の資金調達ツール(将来的に株式に転換される可能性がある)の公正価値上昇に関連する会計費用であり、経営上のキャッシュ支出ではありません。比較可能な基準で見ると、約80.6億ドルの経営損失を見る必要があります。2026年上半期の純損失は約807億ドルに拡大し、そのうち約720億ドルは転換社債などの資金調達ツールの公正価値変動です——バリュエーションが高いほど、こうした非現金の会計費用は大きくなり、IPO前後でも大きな会計上の損失が発生する可能性があります。
毛利率が高い構造的な理由:収益はコーディングや企業代理などの単価の高いワークロードに集中しており、Fable 5.1は10ドル/50ドル(100万入力/出力トークンあたり)の価格を維持しています。コスト面では、学習用コンピューティングリソースが最大のコスト項目です——Q3の収益168億ドル、コンピューティングリソース1ドルあたり1.70ドルの収益という仮定に基づくと、Q3のコンピューティングリソース総支出は約99億ドルで、そのうち学習・研究開発用コンピューティングリソースは約74億ドルで、収益の約44%を占めています。経営利益率を11%からBIが予想する14%以上に引き上げられるかどうかは、収益の伸び率が学習用コンピューティングリソースの伸び率を持続的に上回るかどうかにかかっています。
もう1つ留意すべきは計上基準の問題です。Anthropicはクラウドマーケットプレイス(AWS、Google Cloud)経由で販売される契約を総額法で収益計上するのに対し、OpenAIは一部のクラウド連携販売で純額法を採用しています。両社を直接比較する場合、Anthropicは約7~8%の計上基準換算を行う必要があります(2025年には収益の47%がクラウドマーケットプレイス経由で、1ドルのチャネル販売に対して約0.16ドルのチャネル費が発生します)。
三、競争構造:高価値層の堅守とオープンソースモデルの衝撃
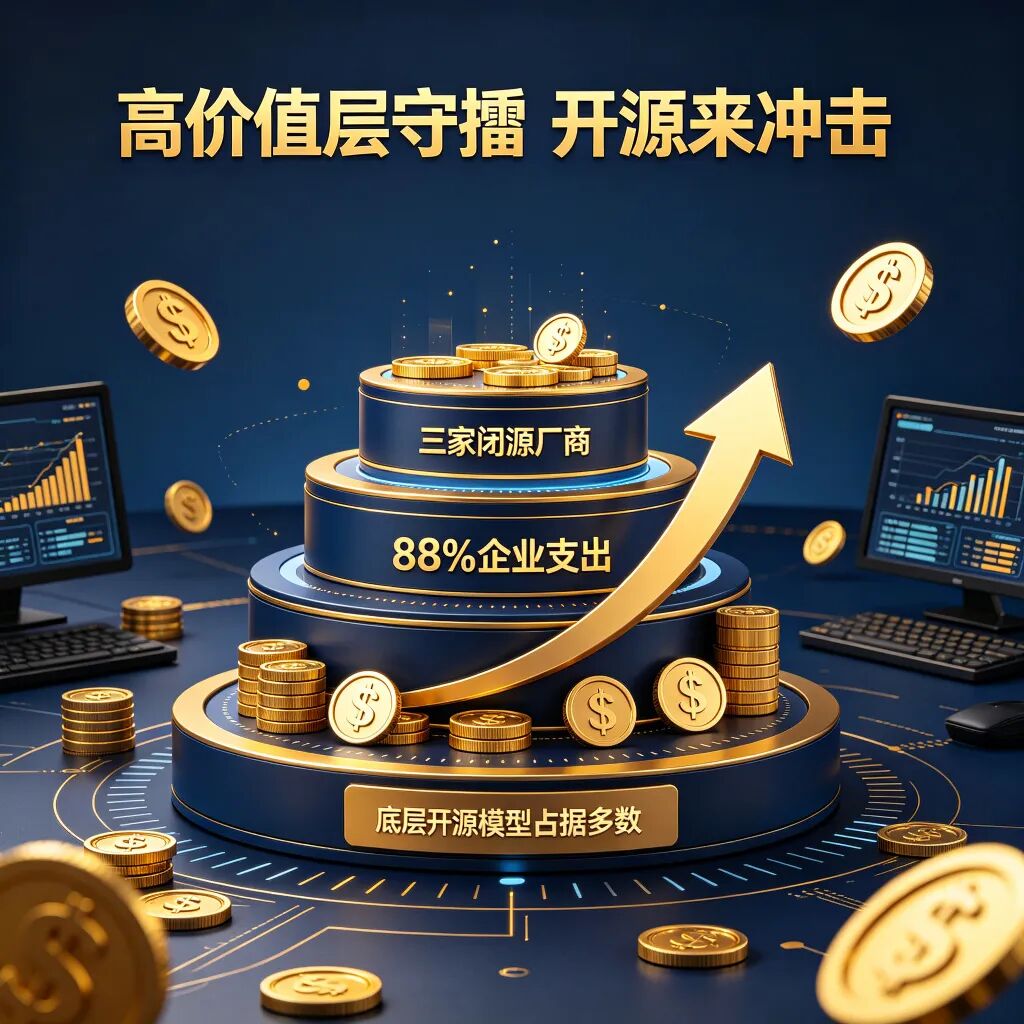
大規模言語モデル市場はすでに2層に分かれています。高価値層(企業向けAPI、コーディング、エージェント)ではAnthropic、OpenAI、Googleの3社が企業支出の約88%を占めています。高用量層(コスト重視の一般的な呼び出し)では中国企業を中心としたオープンソースの重み付きモデルがトークンの過半数を占めています。Anthropicの収益はほぼすべて前者から生み出されているため、トークンシェアの低下が収益シェアの低下に直結するわけではありませんが、両層の境界は上昇しています。
3つの圧力要因が同時にQ3の純増ARRを圧迫しています。OpenAIのGPT-6 Astraは同価格帯で正面から競合しています。Opus 5.5はTerminal-Bench 4.0でリードしていますが、AutomationBenchや研究用エージェントテストでは遅れており、互角の勝負となっています。オープンソースの重み付きモデルのトークンシェアは5月の42%から7月に70%に上昇し、9月には61%に回落しました。DeepSeek V4 Proの出力価格は約3.96ドル/百万トークンで、Opus 5.5(20ドル)の約5分の1です。同社はまた、大量のAPI呼び出しによる自社モデルの蒸留を積極的に制限しており、この部分の収益減少は需要の喪失ではなく戦略的な選択によるものです。
中国のAI企業が相次いで資本市場に進出していますが、規模は2桁小さいです。智谱(香港証券取引所2513)とMiniMaxは2026年1月に香港で上場しました。Moonshotは6月のARRが約3億ドル、評価額が約200~315億ドルで、香港上場を準備しています。DeepSeekは2027年の上場を検討していると報じられています。2025年の智谱の収益は約1.07億ドル、MiniMaxは約0.79億ドルで、中国の企業は収益規模ではなくトークン規模と価格で競争しており、Anthropicと直接競合しているわけではありません。
四、計算資源と資本コミットメント:6000億ドルのレバレッジ
最新の目論見書草案によると、Anthropicの将来のインフラコストは6000億ドルを超え、交渉中の契約が実現した場合、さらに約1500億ドル増加する可能性があり、これはフル稼働時の約27GWの計算資源パイプラインに相当します。一方、現在のオンライン計算資源は約2.8GWにすぎません。長期コミットメントは現在の年間収益の約8倍(交渉中の契約実現後は約10倍)であり、必要な計算資源は提携クラウド事業者が提供可能な規模を超えています。リースおよびBroadcomのコンバーティブルローン(最大420億ドル)は、返済と潜在的な希薄化の圧力をもたらします。信用格付けはBB+で、投資適格級をわずかに下回っています。
これは成長の前提であり、本プロジェクト最大の固定コストリスクでもあります。収益面では価格競争に直面し、コスト面では6000億ドルを超え、大部分が取消不能な長期コミットメントとなっています。
五、バリュエーションフレームワーク:1.5兆か2兆か
まず資金調達過程のバリュエーション上昇軌跡を見てみましょう。2026年3月に1220億ドルの資金調達ラウンドを完了し、投後バリュエーションは8520億ドルとなりました。5月のHラウンドでは650億ドルを調達し、投後バリュエーションは9650億ドルに上昇しました。これに対応して、暗黙の収益倍率はFラウンドの約37倍からHラウンドの約21倍に圧縮されました。二次市場では、4月のForgeの暗黙バリュエーションは約1兆ドルで、Hiiveの提示価格は一時的に1株あたり849ドルを超えました。ただし、同社は無許可の二次プラットフォームでの譲渡は無効であると明言しており、SPVまたは二次シェアを通じて参入する取り決めは、同社の同意と譲渡経路を確認する必要があります。
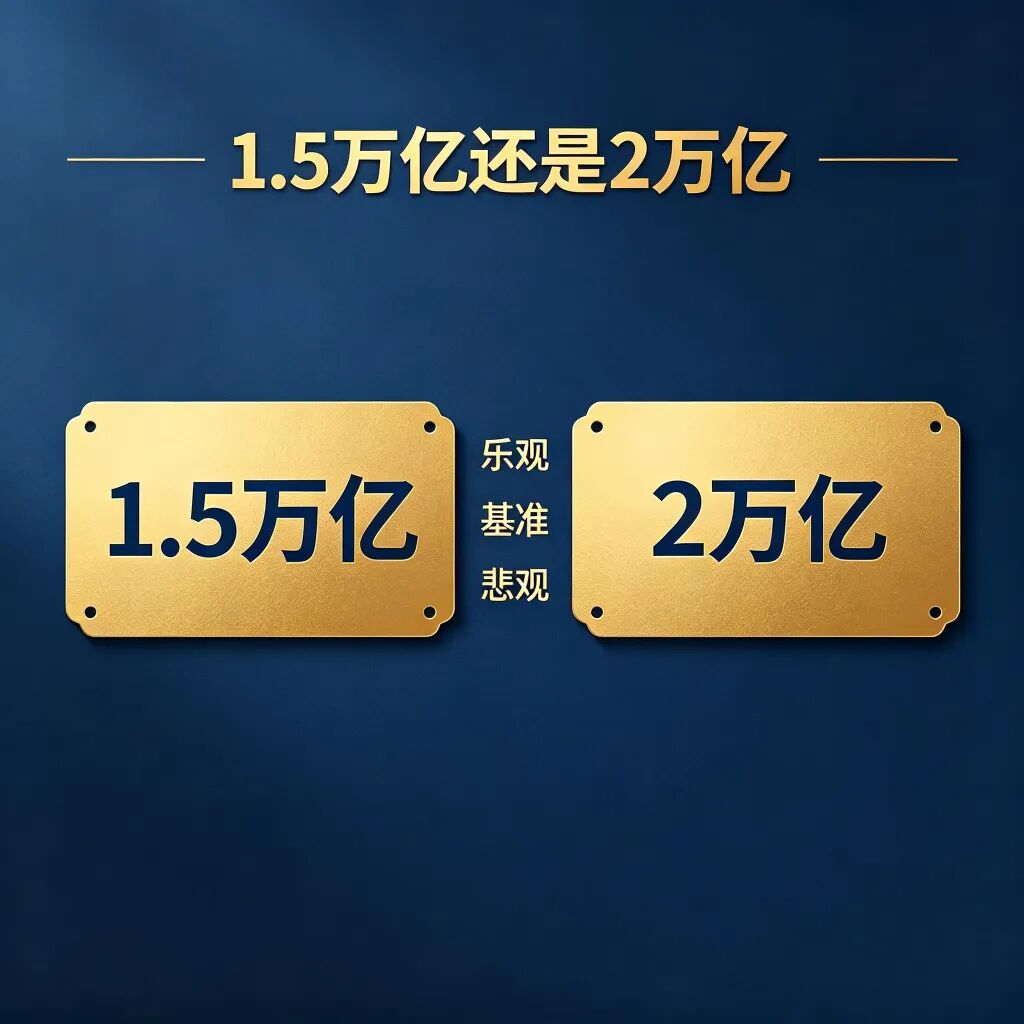
バリュエーションは「倍率拡大」から「収益実現」に移行しています。ベースシナリオでは、1.5兆ドルは2027年の収益の約14倍、2兆ドルは約18倍に相当します。比較対象として、OpenAIは1.25兆ドルの投前バリュエーションで新たな資金調達ラウンドを交渉しており、9月末の年間収益約500億ドルで計算すると約25倍となります。同じ収益口径で計算すると、Anthropicの1.5兆ドルバリュエーションはOpenAIの今回の倍率より約10~25%高く、2兆ドルでは約50~65%高くなっています。プレミアムの根拠は、より速い成長率と実現済みの調整後利益です。
シナリオ | 月間純増 ARR | 2027年収(推定) | 1.5兆に対する倍率 | 2兆に対する倍率 |
|---|---|---|---|---|
楽観的:上半期のペースに回復 | 約70億 | 約1370億 | 約11倍 | 約15倍 |
基準:緩やかな回復 | 約40億 | 約1100億 | 約14倍 | 約18倍 |
悲観的:Q3のペースを維持 | 約25億 | 約960億 | 約16倍 | 約21倍 |
出典:『Anthropic 調査レポート(2026年10月)』による概念的な試算であり、企業開示ではなく、予測を構成するものではありません
結論は明確です:二次市場にとって、1.5兆は基準シナリオにおいて比較的受け入れやすいアンカーです;2兆は投資家が純増ARRが月間50億ドル以上に回復することを信じる必要があり、かつ約85%の売上総利益率が値下げ競争の中で維持される必要があります。
6. リスク提示と追跡指標
業界調査の観点から最も注目すべきリスクは、収益成長率と固定計算リソース義務のミスマッチである。収益面では価格競争に直面し、コスト面では6000億ドルを超えるほとんど取消不能な長期コミットメントが存在する。具体的には、純増加ARRは月間約70億ドルから約25億ドルに減少しており、OpenAI GPT-5.6 Solは4/20ドルで販売され、オープンソースの重み付けモデルはより低価格で提供されている。高級価格帯が一度でも崩れれば、85%の売上総利益率と純増加ARRの両方が同時に圧迫される。
チャネルと顧客の集中も留意すべき点である。2025年には収益の47%がAWSとGoogleクラウドマーケットプレイスを経由して実現しており、この2社のクラウド事業者は株主であり、サプライヤーであり、競争相手でもある。2025年には2社の顧客がそれぞれ収益の12%を占め、2026年上半期には2社合計で約5分の1を占める。財務基準については、既存データの多くは「調整後」基準であり、投資家向けイベントでの口述やメディア報道に基づくものであり、公開されたS-1を基準とする必要がある。ガバナンス構造については、Anthropicは公益企業(PBC)であり、使命考量が特定の状況下では短期的な株主リターンより優先される可能性がある。目論見書草案の約3分の1がリスク要因の記述に割かれている。
主な追跡タイミング:公開S-1(11月9日にロードショーが行われる場合、10月下旬);月間純増加ARRが40億ドル以上に回復できるか;年末のARRが1000億ドルの目標を達成できるか;Opus 5.5の値下げ後の売上総利益率の変化。
AnthropicのIPOは、AI業界が「ストーリーベースの価格設定」から「収益ベースの価格設定」へ移行する分水嶺である。資本市場に進出しようとするすべてのテクノロジー企業にとって、技術優位性を検証可能な収益と成長に翻訳することこそが、良いバリュエーションを得る唯一のパスポートである。
金盒企業管理グループについて
金盒企業管理グループは、中国概念株の海外上場支援に特化した総合金融サービス機関であり、本社は上海に位置する。核心事業は海外会社登録、OTCマーケッツ上場支援、バックドア上場、SPAC合併、ナスダック/ニューヨーク証券取引所への転換上場支援をカバーする。
金盒グループは中国概念株848社のOTC上場企業に関する独占的なデータ洞察を保有し、「全ルートカバー、全チェーンクローズドループ」をサービスの特徴とし、中国の中小企業に対し、海外組織構築、層選択、デューデリジェンス、RTO取引設計、資産注入、コンプライアンス育成からナスダックへの転換上場までのワンストップ資本ルートナビゲーションを提供することを目指している。
お問い合わせ
OTCQB/OTCQX上場、シェル会社買収、SPAC合併、海外会社登録などの海外資本サービスに関するご相談は、顧客担当者のWeChatを追加するか、バックエンドで「相談」と返信してください。金盒企業管理集団の専門チームが1対1で詳細にご説明いたします。
文|金盒企業管理集団
原文の掲載先:金盒企业管理集团
