




Blogg
Anthropic satsar på den största börsnoteringen i historien: vinstvändningen har kommit, hur mycket är värderingen på 1,5 biljoner värd?
Anthropic har gått från "snabb expansion" till en ny fas av "vinstrealisering, långsammare tillväxt": Intäkterna för tredje kvartalet 2026 var 16,8 miljarder USD, en ökning på cirka 45% jämfört med föregående kvartal, och det andra kvartalet i rad med justerad vinst, men den kvartalsvisa tillväxten har avtagit markant från cirka 147% föregående kvartal. Om IPO-värderingen hamnar på 1,5 biljoner eller 2 biljoner USD beror i huvudsak på om netto ny ARR (annual run rate) kan sluta minska och börja öka. Den här artikeln sammanställer en översikt över dess ekonomi, vinst, konkurrens och värdering baserat på en forskningsrapport från oktober 2026 och relevanta upplysningar i IPO-utkastet.
I. Senaste finansiella upplysningar: Intäkter på 16,8 miljarder USD, långsammare tillväxt men positiv vinst
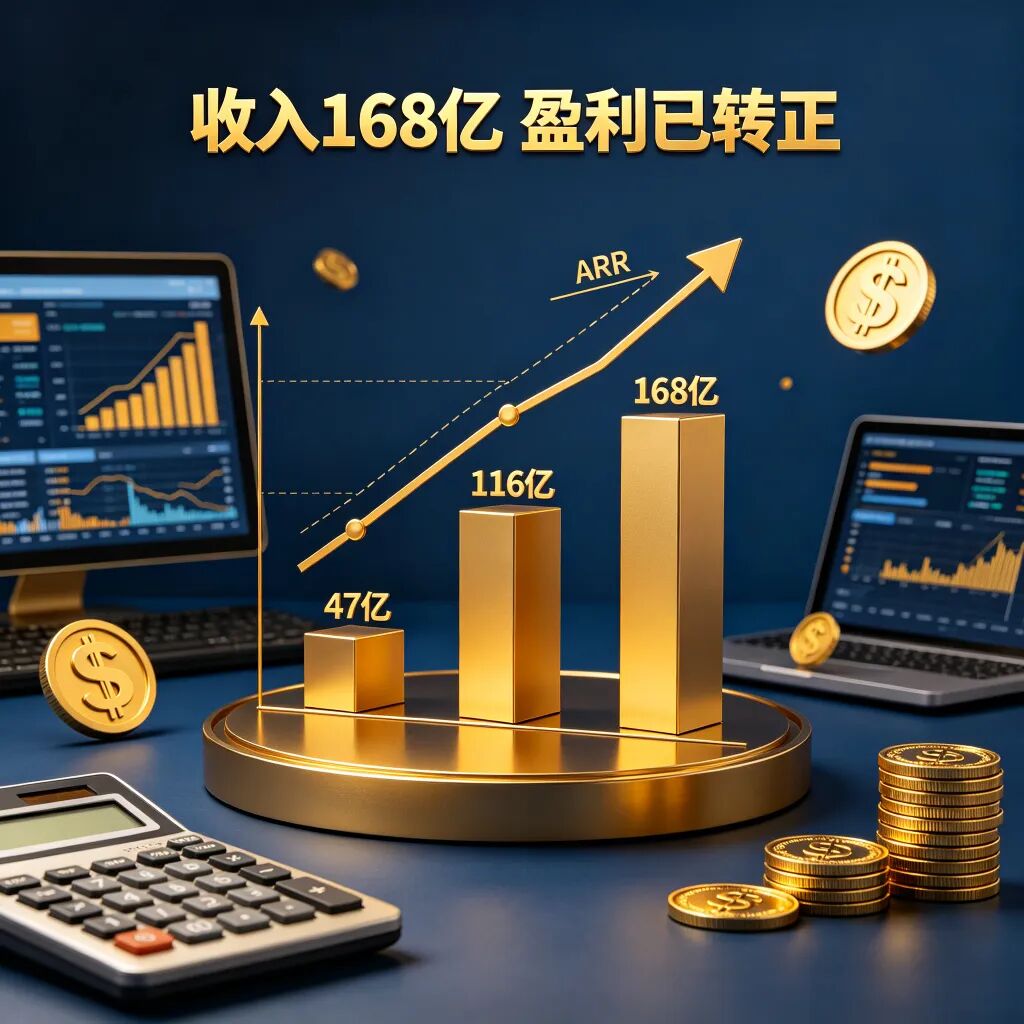
Anthropics intäkter för tredje kvartalet 2026 var 16,8 miljarder USD, en ökning på cirka 45% jämfört med föregående kvartal, och det andra kvartalet i rad med justerad vinst. Dessa uppgifter kommer från IPO-investerardagen den 14 oktober i San Francisco, rapporterade av Reuters, Financial Times (FT), Bloomberg med flera medier som citerar deltagare; uppgifterna för första halvåret kommer från IPO-utkastet som Wall Street Journal såg den 20 oktober. Det bör noteras att båda för närvarande inte är offentligt tillgängliga officiella dokument, det finns fortfarande ingen offentlig S-1 för Anthropic på SEC EDGAR, och alla befintliga uppgifter är ogranskade.
Period | Intäkter (miljarder USD) | Kvartalsvis förändring | Anmärkning |
|---|---|---|---|
Hela 2025 | cirka 46 | — | Utgångspunkt |
Summa första tre kvartalen 2026 | cirka 331 | — | cirka 7 gånger hela 2025 |
2026 Q3 (juli–september) | 168 | cirka +45% | Föregående kvartal cirka +147%, markant avtagit |
Källa: 14 oktober Investor Day (citerat av Reuters / FT / Bloomberg), Wall Street Journal preliminär prospekt (2026-10-20)
Banorna för annualiserad intäktsgrad (ARR) är mer tydliga: från cirka 90–108 miljarder USD i slutet av 2025, till cirka 470 miljarder USD i maj och över 650 miljarder USD i slutet av juli; enkel annualisering av intäkterna för Q3 ger cirka 672 miljarder USD, SemiAnalysis uppskattar att det för närvarande är cirka 740 miljarder USD. Bloomberg Intelligence (16 oktober) uppskattar att nettoökningen av ARR har minskat från cirka 70 miljarder USD per månad före juli till cirka 25 miljarder USD per månad under Q3 – detta är en nyckelfaktor för att förstå IPO-värderingen.
II. Lönsamhetsanalys: 85% reasoning-marginal och 11% rörelsemarginal
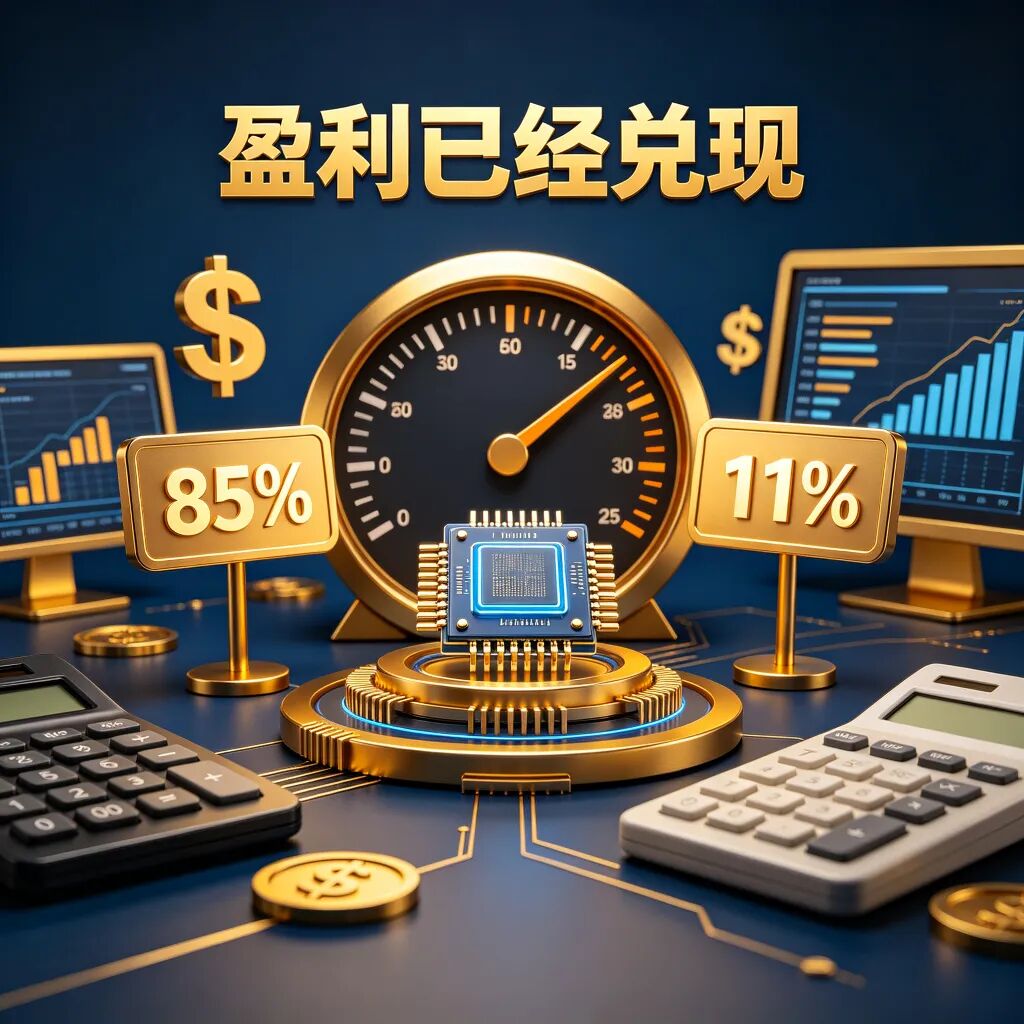
Vändpunkten för lönsamhet har inträffat. Q3 reasoning-marginal är cirka 85%, justerad rörelsemarginal är cirka 11%; förhållandet mellan intäkter och beräkningskostnader når 1,70:1, och blev positivt för första gången (2025 års beräknings- och infrastrukturkostnader var 73,3 miljarder USD, vilket var högre än årets intäkter på 46 miljarder USD). Företaget har uppnått positivt kassaflöde.
Men man måste skilja mellan "bokföringsförlust" och "verklig verksamhet". Av nettoförlusten på cirka 420 miljarder USD 2025 kommer cirka 340 miljarder från redovisningskostnader relaterade till ökningen av verkligt värde på historiska finansieringsinstrument (som kan omvandlas till aktier i framtiden), vilket inte är ett kassaflödesutflöde från verksamheten – vid jämförbar nivå bör man se en rörelseförlust på cirka 80,6 miljarder USD. Nettoförlusten under första halvåret 2026 utökades till cirka 807 miljarder USD, varav cirka 720 miljarder är förändringar i verkligt värde på finansieringsinstrument som konvertibla skuldebrev – ju högre värdering, desto större blir dessa icke-kontanta redovisningskostnader, och stora redovisningsförluster kan fortfarande förekomma före och efter IPO.
Strukturella orsaker till hög marginal: intäkterna är koncentrerade till högprissatta arbetsuppgifter som kodning och företagsagenter, och Fable 5.1 bibehåller priserna på 10 USD / 50 USD (per miljon input / output-token). På kostnadssidan är träningsberäkning den största kostnadsposten – baserat på Q3-intäkter på 168 miljarder USD och 1,70 USD i intäkter per 1 USD beräkning, uppskattas totala beräkningskostnader för Q3 till cirka 99 miljarder USD, varav tränings- och forskningsberäkning står för cirka 74 miljarder USD, vilket utgör cirka 44% av intäkterna. Om rörelsemarginalen kan höjas från 11% till BI:s förväntade 14% och däröver beror på om intäktsökningen kan fortsätta att vara högre än ökningen av träningsberäkning.
Det finns ytterligare en avgränsfråga som är värd att notera: Anthropic redovisar intäkter enligt totalmetoden för kontrakt som säljs via molnmarknaderna (AWS, Google Cloud), medan OpenAI använder nettobeloppsmetoden för vissa molnsamarbetsförsäljningar. Vid direkt jämförelse mellan de två bör Anthropic göra en avgränsjustering på cirka 7–8 % (47 % av intäkterna 2025 kom via molnmarknaden, och för varje dollar i kanalförsäljning är kanalavgiften cirka 0,16 dollar).
III. Konkurrenslandskapet: Försvar av den högvärdiga nivån, öppna modeller slår till
Marknaden för stora språkmodeller har delats upp i två nivåer: Den högvärdiga nivån (företags-API:er, kodning och agenter) domineras av Anthropic, OpenAI och Google som tillsammans står för cirka 88 % av företagsutgifterna; den höganvändningsnivån (kostnadskänsliga generella anrop) domineras av öppna viktningsmodeller, främst från kinesiska tillverkare. Nästan alla Anthropics intäkter kommer från den förstnämnda nivån, så en minskning av token-andelen innebär inte nödvändigtvis en minskning av intäktsandelen, men gränsen mellan de två nivåerna flyttas uppåt.
Tre tryckkällor sammantaget pressade netto ny ARR under tredje kvartalet: OpenAI:s GPT-6 Astra konkurrerar direkt på samma pris – Opus 5.5 leder på Terminal-Bench 4.0 (66,4 % mot 57,9 %), men ligger efter på AutomationBench och test av forskningsagenter, så resultaten är jämna; den öppna viktningsmodellens token-andel steg från 42 % i maj till 70 % i juli, och föll tillbaka till 61 % i september. DeepSeek V4 Pro har ett utdatapris på cirka 3,96 USD per miljon token, vilket är ungefär en femtedel av Opus 5.5 (20 USD); företaget har också aktivt begränsat beteendet att destillera sina modeller med ett stort antal API-anrop, och denna intäktsminskning är ett aktivt val snarare än en förlust av efterfrågan.
Kinesiska AI-företag går massivt in på kapitalmarknaderna, men är två storleksordningar mindre: Zhipu (Hongkongbörsen 2513) och MiniMax noterades på Hongkongbörsen i januari 2026; Moonshot hade en ARR på cirka 300 miljoner USD i juni, en värdering på cirka 200–315 miljarder USD och förbereder en notering på Hongkongbörsen; DeepSeek uppges överväga en notering 2027. Zhipus intäkter var cirka 107 miljoner USD 2025, och MiniMax cirka 79 miljoner USD – kinesiska tillverkare konkurrerar med token-storlek och pris, inte med intäktsstorlek mot Anthropic.
IV. Beräkningskapacitet och kapitalåtaganden: 600 miljarder USD i hävstång
Enligt det senaste utkastet till prospekt överstiger Anthropics framtida infrastrukturkostnader 600 miljarder USD, och efter att pågående avtal har genomförts kan de öka med ytterligare cirka 150 miljarder USD, vilket motsvarar en beräkningskapacitets pipeline på cirka 27 GW vid full produktion; medan nuvarande online-beräkningskapacitet endast är cirka 2,8 GW. Det långsiktiga åtagandet är cirka 8 gånger den nuvarande årliga intäkten (cirka 10 gånger efter att pågående avtal har genomförts), och den erforderliga beräkningskapaciteten har överskridit den storlek som samarbetsmolnleverantörer är villiga att tillhandahålla, vilket medför press på återbetalning och potentiell utspädning via leasing och Broadcoms konvertibla lån (maximalt 42 miljarder USD). Kreditbetyget är BB+, något lägre än investeringsgrad.
Detta är förutsättningen för tillväxt, men också projektets största risk för fasta kostnader – på intäktsidan står man inför priskonkurrens, och på kostnadssidan finns långsiktiga åtaganden på över 600 miljarder USD, varav de flesta inte kan avbokas.
V. Värderingsramverk: 1,5 biljoner eller 2 biljoner
Låt oss först se på värderingsuppgången under finansieringshistoriken: I mars 2026 genomfördes en finansieringsrunda på 122 miljarder USD, med en värdering efter investering på 852 miljarder USD; i maj var H-rundan på 65 miljarder USD, och värderingen efter investering steg till 965 miljarder USD. Därmed har det implicita intäktmultiplikatorn minskats från cirka 37 gånger i F-rundan till cirka 21 gånger i H-rundan. På sekundärmarknaden var Forges implicita värdering i april cirka 1 biljon USD, och Hiive-noteringen översteg en gång 849 USD per aktie – men företaget har tydligt meddelat att överföringar på obehöriga sekundärplattformar är ogiltiga, och arrangemang via SPV eller sekundära andelar måste verifieras för företagets godkännande och överföringsväg.
Värderingen har gått från "multiplikator expansion" till "intäktsrealisering". I basisscenariot motsvarar 1,5 biljoner USD cirka 14 gånger 2027 års intäkt, och 2 biljoner motsvarar cirka 18 gånger. Som referens för jämförelse förhandlar OpenAI om en ny finansieringsrunda med en värdering före investering på 1,25 biljoner USD, vilket motsvarar cirka 25 gånger baserat på den årliga intäkten på cirka 50 miljarder USD vid slutet av september; med samma intäktsmått är Anthropics värdering på 1,5 biljoner USD cirka 10–25 % högre än OpenAIs multiplikator i denna runda, och 2 biljoner är cirka 50–65 % högre – premien baseras på snabbare tillväxt och uppnådd justerad vinst.
Scenari | Netto ny ARR per månad | Intäkter 2027 (uppskattat) | Multiplikator motsvarande 1,5 biljoner | Multiplikator motsvarande 2 biljoner |
|---|---|---|---|---|
Optimistisk: Återgå till första halvårets takt | Ca 7 miljarder | Ca 137 miljarder | Ca 11× | Ca 15× |
Baslinje: Måttlig återhämtning | Ca 4 miljarder | Ca 110 miljarder | Ca 14× | Ca 18× |
Pessimistisk: Bibehåll Q3-takten | Ca 2,5 miljarder | Ca 96 miljarder | Ca 16× | Ca 21× |
Källa: Illustration från "Anthropic forskningsrapport (oktober 2026)", inte företagets offentliggörande och utgör ingen prognos
Slutsatsen är tydlig: För den sekundära marknaden är 1,5 biljoner ett relativt acceptabelt ankare i baslinjescenariot; 2 biljoner kräver att investerare tror att netto ny ARR återgår till över 5 miljarder amerikanska dollar per månad, och att en bruttomarginal på cirka 85% kan hållas i priskonkurrens.
VI. Riskvarningar och uppföljningsindikatorer
Ur en branschanalysperspektiv är den viktigaste risken att uppmärksamma obalansen mellan intäktstillväxt och fasta beräkningsåtaganden: på intäktssidan finns priskonkurrens, medan kostnadssidan innebär långsiktiga åtaganden på över 600 miljarder USD, de flesta av dem inte kan avbokas. Specifikt har netto ny tillkommande ARR minskats från cirka 7 miljarder USD per månad till cirka 2,5 miljarder USD, OpenAI GPT-5.6 Sol säljs till ett kampanjpris på 4/20 USD, och öppna källviktsmodeller är ännu billigare. När de höga priserna väl börjar sjunka kommer både 85 % bruttomarginal och netto ny tillkommande ARR att påverkas.
Kanal- och kundkoncentration är också värt att uppmärksamma: 47 % av intäkterna 2025 genererades via AWS och Google Cloud Market (båda molnleverantörer är samtidigt aktieägare, leverantörer och konkurrenter), 12 % av intäkterna kom från vardera av dessa två kunder 2025, och under första halvåret 2026 stod de tillsammans för ungefär en femtedel. Ur ett finansiellt perspektiv är de flesta tillgängliga uppgifterna justerade siffror och kommer från muntliga uppgifter under investerardagar och mediarapporter – man måste förlita sig på den offentliga S-1; ur ett styrningsperspektiv är Anthropic ett Public Benefit Corporation (PBC), och missionshänsyn kan i vissa fall prioriteras framför kortsiktiga aktieägaravkastningar, och cirka en tredjedel av prospektet handlar om riskfaktorer.
Viktiga uppföljningsmilstolpar: offentlig S-1 (om roadshow är den 09/11, så sent i oktober); om månatlig netto ny tillkommande ARR kan återgå till över 4 miljarder USD; om målet på 100 miljarder USD i ARR kan uppnås vid årets slut; bruttomarginalförändringen efter Opus 5.6 prissänkning.
Anthropics IPO är vattendelaren för AI-branschen från "berättelsebaserad värdering" till "intäktsbaserad värdering". För varje teknikföretag som går mot kapitalmarknaderna är det att översätta tekniska fördelar till verifierbar lönsamhet och tillväxt som är den enda biljetten till en bra värdering.
Om Jinhe Enterprise Management Group
Jinhe Enterprise Management Group är en omfattande finansiell tjänsteleverantör specialiserad på rådgivning för kinesiska aktier noterade utomlands, med huvudkontor i Shanghai. Kärnverksamheten omfattar registrering av utländska företag, rådgivning för notering på OTC Markets, förvärvsnotering, SPAC-sammanslagning och rådgivning för omnotering till Nasdaq/New York Stock Exchange.
Jinhe Group har exklusiv datainsikt om 848 kinesiska aktier noterade på OTC, med "hel väg täckning, hel kedja sluten loop" som tjänsteegenskap, och är engagerat i att tillhandahålla en enda kapitalväg för kinesiska små och medelstora företag, från utländsk strukturuppbyggnad, val av nivå, due diligence, RTO-transaktionsdesign, kapitalinjektion, efterlevnadsutbildning till omnotering till Nasdaq.
Kontakta oss
För frågor om utländska kapitaltjänster såsom OTCQB/OTCQX-notering, förvärv av skalbolag, SPAC-sammanslagningar, registrering av utländska företag med mera, lägg till rådgivarens WeChat eller svara på "Fråga" i bakgrunden. Det professionella teamet på Jinhe Enterprise Management Group kommer att diskutera detaljer med dig individuellt.
Text|Jinhe Enterprise Management Group
Ursprungligen publicerad på 金盒企业管理集团
