




Blog
Interpretación de políticas | ¡Cuatro puntos clave a tener en cuenta para el registro de emisiones y cotizaciones en el extranjero!
Autores del artículo | Wang Xianzhong, Ding Zirui, Miao Baowen
Introducción:Desde el 31 de marzo de 2023, el «Método de Prueba para la Administración de la Emisión de Valores y la Cotización en el Extranjero de Empresas Nacionales» y sus guías complementarias entraron en vigor oficialmente, y las empresas nacionales que emiten y cotizan en el extranjero de forma directa o indirectamente serán gestionadas mediante registro unificado. Este artículo organizará y presentará el contexto de publicación, el ámbito de aplicación, la práctica y los puntos clave de las normas pertinentes, para servir de referencia a todas las partes.
I. Contexto de publicación del sistema de registro para la emisión y cotización en el extranjero
Después de la agitación económica de 2022, el número de cotizaciones de acciones chinas en el extranjero en los mercados de capitales extranjeros se ha recuperado gradualmente en los últimos meses. Tomando el mercado de capitales de Estados Unidos como ejemplo, según las estadísticas de StarMine de Caixin, durante todo el año 2022, un total de 21 nuevas acciones chinas cotizaron en los principales mercados de capitales de Estados Unidos, de las cuales 4 cotizaron a través de Special Purpose Acquisition Corporation (Sociedad de Adquisición con Propósito Especial, en adelante «SPAC»). En cuanto al número total de empresas chinas cotizadas, se redujo aproximadamente un 40% en comparación con el año anterior. Y cuando dirigimos nuestra mirada al primer trimestre de 2023, en solo tres meses, ya han cotizado 18 acciones chinas en los principales mercados de capitales de Estados Unidos, de las cuales 13 cotizaron a través de IPO y 5 a través de SPAC; además, decenas de acciones chinas aún están divulgando o actualizando sus prospectos ante la Comisión de Bolsa y Valores de Estados Unidos (United States Securities and Exchange Commission). Hasta finales de abril de 2023, el número de acciones chinas que cotizaron en los principales mercados de capitales de Estados Unidos este año ya superó el total del año pasado con 26 empresas. A medida que más empresas buscan salidas para cotizar en el extranjero, para apoyar mejor a las empresas nacionales a aprovechar plenamente los mercados y recursos nacionales y extranjeros, y dar pasos hacia la cotización en el extranjero de manera legal y conforme a las normas, la nueva normativa de cotización en el extranjero, cuyo proyecto de opinión se publicó a finales de 2021, también entró en vigor oficialmente este año.
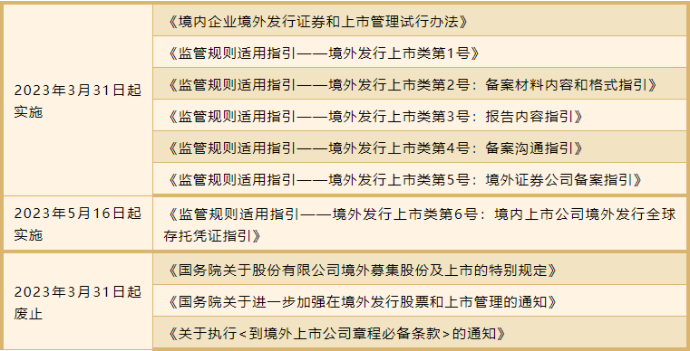
El 17 de febrero de 2023, con la aprobación del Consejo de Estado, la Comisión Reguladora Bancaria y de Valores de China (en adelante «Comisión Reguladora de Valores de China») publicó el «Método de Prueba para la Administración de la Emisión de Valores y la Cotización en el Extranjero de Empresas Nacionales» (en adelante «Método de Prueba para la Administración de la Cotización en el Extranjero») y 5 guías complementarias, que entraron en vigor desde el 31 de marzo de 2023; el 16 de mayo de 2023, la Comisión Reguladora de Valores de China publicó y aplicó la «Guía de Normas Regulatorias N.º 6 para la Emisión y Cotización en el Extranjero: Guía para la Emisión de Certificados Globales de Depósito por Parte de Empresas Cotizadas Nacionales en el Extranjero» (junto con las 5 guías complementarias mencionadas, denominadas en adelante «guías complementarias»). Las «Disposiciones Especiales del Consejo de Estado sobre la Recaudación de Fondos y la Cotización de Acciones por Parte de Sociedades Anónimas en el Extranjero», el «Aviso del Consejo de Estado sobre el Fortalecimiento Adicional de la Administración de la Emisión de Acciones y la Cotización en el Extranjero» y el «Aviso sobre la Aplicación del Aviso de los Artículos Obligatorios del Estatuto de las Empresas Cotizadas en el Extranjero», que anteriormente se aplicaban principalmente a los asuntos relacionados con la cotización en el extranjero, fueron derogados desde el 31 de marzo de 2023.
II. Ámbito de aplicación del sistema de registro para la emisión y cotización en el extranjero
(I) Tipos de «valores» aplicables
La nueva normativa anterior se establece para regular las actividades relacionadas con la emisión de valores por empresas nacionales directa o indirectamente en el extranjero o la cotización de sus valores en mercados extranjeros (en lo sucesivo, «emisión y cotización en el extranjero»). Según el «Método de Prueba para la Gestión de Cotizaciones en el Extranjero», los «valores» que regula se refieren a acciones, certificados de depósito, bonos corporativos convertibles en acciones u otros valores de naturaleza accionaria que las empresas nacionales emiten y cotizan directa o indirectamente en el extranjero.
(II) Casos de emisión y cotización en el extranjero aplicables
1. Emisión y cotización en el extranjero directa de empresas nacionales
Según lo establecido en el Artículo 2 del «Método de Prueba para la Gestión de Cotizaciones en el Extranjero», la emisión y cotización en el extranjero directa de empresas nacionales se refiere a la emisión y cotización en el extranjero de una sociedad anónima registrada y establecida en el territorio nacional. En la práctica, la emisión y cotización en el extranjero directa de empresas nacionales incluye, entre otros, casos en que las empresas nacionales emiten acciones extranjeras para cotizar en la Bolsa de Valores de Hong Kong, emiten acciones y cotizan en la Bolsa de Valores de Nueva York, la Bolsa de Valores de Londres, la Bolsa de Valores de Singapur u otras bolsas de valores de países extranjeros, o emiten certificados de depósito globales y cotizan. Además, las guías complementarias establecen que, en el caso de que una empresa nacional realice emisión y cotización en el extranjero directa, los accionistas que posean acciones no cotizadas en el territorio nacional y soliciten convertir las acciones no cotizadas que poseen en acciones cotizadas en el extranjero y negociarlas en un mercado extranjero también deben encargar a la empresa nacional realizar el registro.
2. Emisión y cotización en el extranjero indirecta de empresas nacionales
Según lo establecido en el Artículo 2 del «Método de Prueba para la Gestión de Cotizaciones en el Extranjero», la emisión y cotización en el extranjero indirecta de empresas nacionales se refiere a una empresa cuyas actividades operativas principales se desarrollan en el territorio nacional, que en nombre de una empresa registrada en el extranjero, emite y cotiza en el extranjero basándose en el patrimonio, los activos, los ingresos u otros derechos o intereses similares de la empresa nacional. Según esta disposición y las guías complementarias, métodos como el control accionario, el control por acuerdos (estructura VIE), SPAC, etc., pertenecen a los casos de emisión y cotización en el extranjero indirecta.
El Artículo 15 del «Método de Prueba para la Gestión de Cotizaciones en el Extranjero» establece los criterios de calificación para la emisión y cotización en el extranjero indirecta: siguiendo el principio de que lo sustancial prevalece sobre lo formal, el emisor debe cumplir simultáneamente con los casos de calificación financiera y operativa, cuyos requisitos específicos son los siguientes:
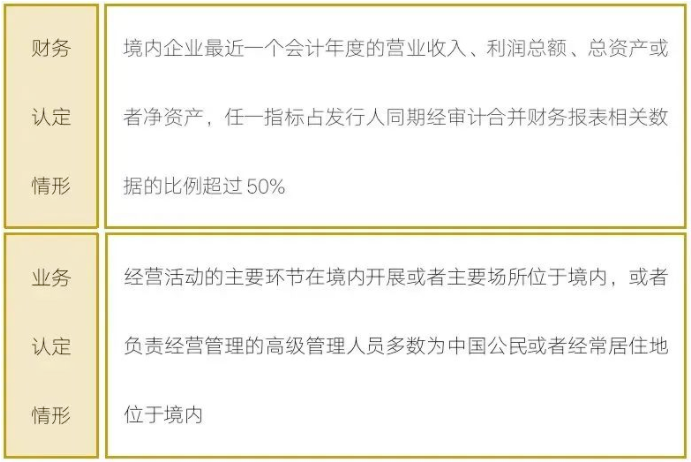
En los criterios anteriores, no se han establecido criterios de cuantificación ni definiciones claras para los casos de calificación operativa, por lo que el autor sugiere que en la práctica se manejen con rigor. Además, según las guías complementarias, si el emisor no cumple simultáneamente con los criterios financieros y operativos, pero presenta la solicitud de emisión y cotización en el extranjero en un mercado extranjero de acuerdo con las disposiciones aplicables a emisores no nacionales (o de regiones) y los factores de riesgo que divulga de acuerdo con las disposiciones se relacionan principalmente con el territorio nacional, las empresas de valores y los abogados nacionales del emisor deben, de acuerdo con lo establecido en el párrafo segundo del Artículo 15 del «Método de Prueba para la Gestión de Cotizaciones en el Extranjero», siguiendo el principio de que lo sustancial prevalece sobre lo formal, realizar una argumentación e identificación integrales sobre si el emisor pertenece al ámbito de registro.
(III) Casos de prohibición de emisión y cotización en el extranjero
Según lo establecido en el Artículo 8 del «Método de Prueba para la Gestión de Cotizaciones en el Extranjero», las empresas nacionales no pueden realizar emisión y cotización en el extranjero en los siguientes casos:
1. Casos en los que la ley, las normas administrativas o las disposiciones pertinentes del Estado prohíben claramente la financiación mediante cotización
Incluye principalmente los siguientes casos: empresas que se prohíben la financiación mediante cotización según la «Lista Negativa de Acceso al Mercado» emitida por la Comisión Nacional de Desarrollo y Reforma y el Ministerio de Comercio, empresas nacionales que pertenecen a sujetos de grave incumplimiento de obligaciones según lo establecido en la «Guía del Consejo de Estado para establecer y perfeccionar el sistema de incentivos conjuntos para el cumplimiento de obligaciones y de sanciones conjuntas por incumplimiento, y acelerar el desarrollo de la integridad social» (GDF〔2016〕N.º 33), o casos en los que existen restricciones o prohibiciones de financiación mediante cotización en el ámbito de políticas industriales, seguridad laboral, regulación sectorial, etc., según la ley, las normas administrativas y las disposiciones pertinentes del Estado.
2. Según la revisión y determinación legal de los departamentos competentes del Consejo de Estado, la emisión y cotización en el extranjero puede poner en peligro la seguridad nacional
Si se trata de casos que involucran áreas de inversión extranjera prohibida, áreas relacionadas con la información de red nacional, seguridad de datos, etc., incluyendo, sin limitarse a, empresas pertenecientes a industrias como comunicaciones públicas y servicios de información, energía, transporte, recursos hídricos, finanzas, servicios públicos, gobierno electrónico, especialmente empresas que son o pueden ser operadores de sistemas de red e información importantes o operadores de infraestructuras críticas de información en estas industrias, etc.
3. Si una empresa nacional o su accionista controlador, controlador efectivo ha cometido delitos penales de corrupción, soborno, apropiación indebida de propiedades, malversación de fondos o alteración del orden económico social en los últimos 3 años;
Si el sujeto del delito penal es adquirido por el emisor y los actos delictivos relacionados ocurrieron antes de que se completara la adquisición por parte del emisor, en principio no se considerará que el emisor se encuentra en las situaciones relacionadas. Excepto cuando los ingresos principales y las ganancias netas del emisor provienen principalmente del sujeto relacionado.
4. Si una empresa nacional está siendo investigada legalmente por presunto delito o infracción administrativa grave, y aún no hay una conclusión clara;
Las infracciones administrativas que causen contaminación ambiental grave, muertes o lesiones masivas, pérdidas económicas importantes para el país o otros impactos sociales negativos graves, en principio deben considerarse infracciones administrativas graves.
5. Si existen disputas importantes sobre la propiedad de las acciones en poder del accionista controlador o de los accionistas controlados por el accionista controlador o el controlador efectivo.
Se debe prestar atención a si las acciones del emisor en poder del accionista controlador o de los accionistas controlados por el accionista controlador o el controlador efectivo tienen gravámenes, embargos o litigios o arbitrajes que puedan dar lugar a disputas importantes sobre la propiedad.
(IV) Disposiciones especiales para las empresas que cotizan en bolsa en el territorio nacional que emiten certificados de depósito globales en el extranjero
1. Situaciones prohibidas. Las empresas que cotizan en bolsa en el territorio nacional que emiten certificados de depósito globales en el extranjero deben cumplir con lo establecido en el Artículo 8 de la «Medida Prueba para la Gestión de la Emisión de Valores y la Cotización de Empresas Nacionales en el Extranjero» y el Artículo 35 de las «Normas de Supervisión para el Negocio de Certificados de Depósito que Conectan los Mercados de Valores Nacionales y Extranjeros» (en adelante, las «Normas de Supervisión»).
2. Emisión y colocación. La fijación del precio de emisión, el plazo de conversión transfronteriza, el período de bloqueo, etc., relacionados con la emisión de certificados de depósito globales en el extranjero por parte de las empresas que cotizan en bolsa en el territorio nacional deben cumplir con lo establecido en los Artículos 36 y 38 de las «Normas de Supervisión».
3. Proporción de emisión. Las empresas que cotizan en bolsa en el territorio nacional que emiten certificados de depósito globales en el extranjero deben determinar la proporción de emisión de las acciones subyacentes correspondientes a los certificados de depósito globales de acuerdo con lo establecido en el Artículo 43 de las «Normas de Supervisión» y el punto 4 de la «Opinión de Aplicación Legal de Valores y Futuros N.º 18» sobre la emisión a sujetos específicos. Al calcular la proporción de participación de los inversionistas extranjeros, se debe combinar la proporción de emisión de las acciones subyacentes correspondientes a los certificados de depósito globales con la proporción de participación de los inversionistas extranjeros calificados y de Shanghai-Shenzhen Stock Connect.
4. Intervalo de emisión. Las empresas que cotizan en bolsa en el territorio nacional que emiten certificados de depósito globales en el extranjero deben determinar el intervalo de emisión de acuerdo con lo establecido en el Artículo 16 de la «Medida de Gestión de Registro para la Emisión de Valores por Empresas que Cotizan en Bolsa» y el punto 4 de la «Opinión de Aplicación Legal de Valores y Futuros N.º 18» sobre la emisión a sujetos específicos.
5. Uso de los fondos recaudados. Las empresas que cotizan en bolsa en el territorio nacional deben realizar financiación de manera racional, determinar el tamaño de la financiación de manera razonable y utilizar los fondos recaudados por la emisión de certificados de depósito globales en el extranjero de manera normativa de acuerdo con lo establecido en la «Directriz de Supervisión de Valores N.º 2 — Requisitos de Supervisión para la Gestión y Uso de los Fondos Recaudados por Empresas que Cotizan en Bolsa», etc.
6. Otros. Excepto los asuntos claramente establecidos en las «Normas de Supervisión» y las directrices complementarias, los asuntos relacionados con los procedimientos de toma de decisiones, la divulgación de información, etc., para la emisión de nuevas acciones subyacentes en la emisión de certificados de depósito globales en el extranjero por parte de las empresas que cotizan en bolsa deben cumplir con las disposiciones pertinentes sobre la emisión a sujetos específicos por parte de las empresas que cotizan en bolsa.
IV. Práctica de registro para emisiones y cotizaciones en el extranjero
(I) Requisitos de materiales de registro
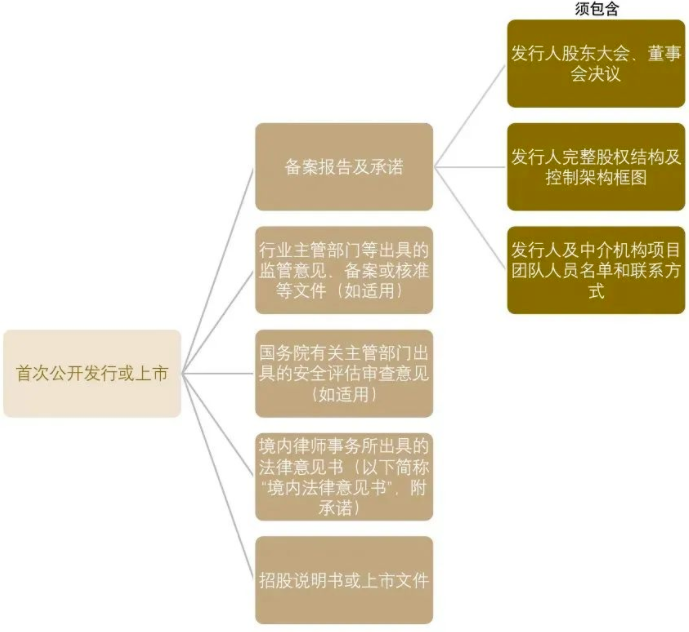
1. Oferta pública inicial o cotización
Las situaciones aplicables incluyen la oferta pública inicial y cotización (IPO), cotización secundaria (Secondary Listing), cotización principal dual (Dual Primary Listing), cotización mediante introducción (Listing by Way of Introduction), situaciones en las que un emisor que se retira de una bolsa de valores extranjera (incluyendo la retirada a mercados extrabursátiles) planea volver a emitir y cotizar en el extranjero, así como situaciones en las que se logra la cotización directa o indirecta de activos de empresas nacionales en el extranjero mediante adquisiciones, permutas de acciones, transferencias y otros acuerdos transaccionales.
Los requisitos de materiales de registro para las situaciones anteriores son los siguientes:
2. Emisión de valores en el extranjero después de la cotización en el extranjero
Las situaciones aplicables incluyen la refinanciación en el mismo mercado extranjero (incluyendo la emisión de acciones ordinarias, acciones preferentes, bonos convertibles, bonos canjeables, etc.), así como situaciones de emisión fraccionada de valores dentro del alcance de la autorización.
Los requisitos de materiales de registro para las situaciones anteriores son los siguientes:
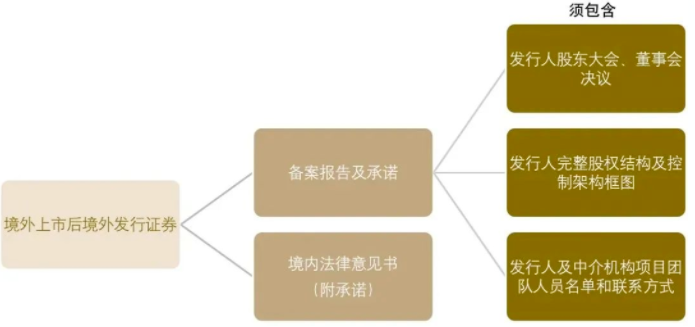
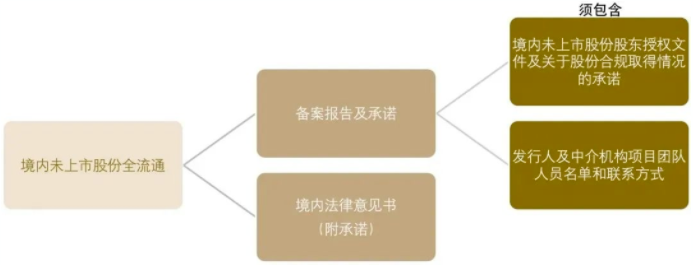
3. Circulación total de acciones no cotizadas en el país
Los requisitos de materiales de registro para la solicitud de los accionistas bajo la emisión y cotización directa en el extranjero de la circulación total de acciones no cotizadas en el país son los siguientes:
4. Emisión de certificados de depósito globales por parte de empresas cotizadas en el país en el extranjero
(1) Materiales de solicitud. Las empresas cotizadas en el país deben presentar los materiales de registro de acuerdo con la "Guía de Aplicación de Normas Regulatorias - Clase 2 de Emisiones y Cotizaciones en el Extranjero: Guía de Contenido y Formato de Materiales de Registro". Los materiales presentados o asuntos ya explicados en la solicitud de registro de acciones básicas no necesitan ser presentados o explicados nuevamente en los materiales de registro. El dictamen legal de registro solo requiere la presentación de un dictamen legal especial.
Los materiales de solicitud de registro de acciones básicas deben presentarse de acuerdo con los requisitos de la "Norma 59 de Contenido y Formato de Divulgación de Información para Empresas que Emiten Valores: Documentos de Solicitud para la Emisión de Valores por Parte de Empresas Cotizadas".
(2) Documentos de procedimientos de decisión. Al cumplir con los procedimientos de decisión para la emisión de certificados de depósito globales, las empresas cotizadas en el país deben elaborar los documentos pertinentes de acuerdo con las disposiciones de los artículos 16 y 17 de la "Medida de Gestión de Registro de Emisión de Valores por Parte de Empresas Cotizadas", y deben explicar suficientemente en el informe de análisis de argumentación del plan de emisión actual si la emisión actual de la empresa cumple con la定位 de la variedad de certificados de depósito globales.
(3) Documentos de recaudación. Las empresas cotizadas en el país que emitan acciones básicas adicionales en el marco de certificados de depósito globales deben elaborar y divulgar el prospecto de recaudación de acuerdo con los requisitos de la "Norma 61 de Contenido y Formato de Divulgación de Información para Empresas que Emiten Valores: Prospecto e Informe de Situación de Emisión para la Emisión de Valores por Parte de Empresas Cotizadas a Objetivos Específicos", y divulgar riesgos como el impacto de la conversión de certificados de depósito globales en acciones A básicas después del vencimiento de las restricciones de conversión transfronteriza en el precio de las acciones A del emisor.
(4)Informe de situación de emisión. Dentro de los 15 días hábiles posteriores a que una empresa que cotiza en el mercado nacional complete la emisión y listado de certificados de depósito globales extranjeros, deberá divulgar el informe de situación de emisión de acuerdo con la «Guía de aplicación de las normas regulatorias - Cláusula 3 de la categoría de emisión y listado en el extranjero: Guía de contenido del informe». El informe de situación de emisión deberá explicar de forma transparente los sujetos de suscripción reales, así como si existen acuerdos similares como permutas de rendimiento y su cumplimiento normativo, y si existen casos en que los inversionistas hayan prolongado el plazo de conversión transfronteriza. Para la identificación de los accionistas principales en el informe de situación de emisión, su proporción de participación accionaria deberá calcularse de acuerdo con lo establecido en el artículo 43 de las «Normas regulatorias».
(二)Comunicación de registro
Antes de cumplir con el procedimiento de registro y durante su trámite, el emisor (y las empresas de valores o entidades de servicio de valores que le proporcionen los servicios correspondientes) podrá comunicarse con el Departamento de Gestión de Registro de Emisión y Listado en el Extranjero de la CSRC. Los asuntos para los que el emisor podrá presentar solicitudes de comunicación en las distintas etapas del trámite de registro son los siguientes:
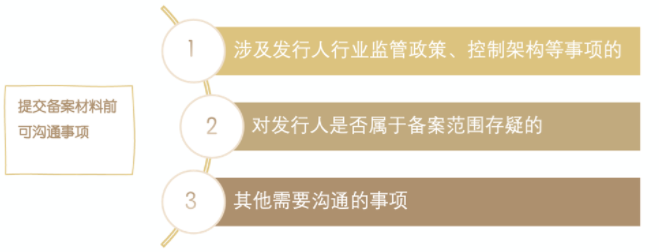
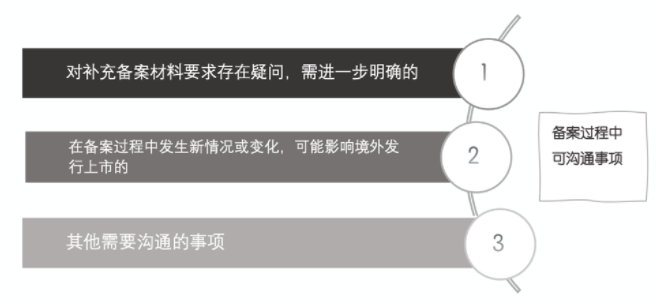
El tiempo de comunicación durante el proceso de registro no se computará dentro del plazo para que el emisor presente materiales complementarios.
El período de silencio comprende desde la fecha de recepción de los materiales de registro hasta antes de la emisión del primer requerimiento de materiales complementarios de registro. Durante el período de silencio, el Departamento de Gestión de Registro no aceptará solicitudes de comunicación.
(三)Proceso de registro
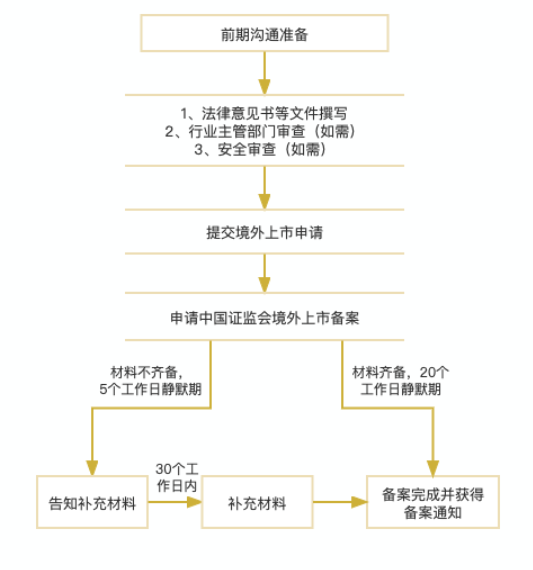
IV. Puntos de atención para el registro de emisión y listado en el extranjero
(一)Requisitos de puntos de tiempo de registro
1. Casos de registro después de la presentación de la solicitud en el extranjero y antes de la finalización de la emisión y listado en el extranjero
(1)Si el emisor realiza una oferta pública inicial o un listado en el extranjero, o si después de la emisión y listado en el extranjero del emisor, realiza una emisión y listado en otro mercado extranjero, deberá registrarse ante la CSRC dentro de los 3 días hábiles posteriores a la presentación de los documentos de solicitud de emisión y listado en el extranjero.
(2)Si se logra la emisión y listado en el extranjero directa o indirecta de activos de una empresa nacional mediante una o varias adquisiciones, canjes de acciones, transferencias y otros acuerdos transaccionales (se refiere a un plan transaccional completo y detallado que se presentará para su aprobación por órganos de decisión como el consejo de administración y la asamblea de accionistas, pero no incluye acuerdos de intencionalidad, marcos, etc.), la empresa nacional deberá registrarse ante la CSRC dentro de los 3 días hábiles posteriores a la presentación por parte del emisor de los documentos de solicitud de emisión y listado en el extranjero. En los casos que no impliquen la presentación de documentos de solicitud en el extranjero, deberá registrarse dentro de los 3 días hábiles posteriores a la fecha en que la empresa que cotiza en el mercado nacional anuncie por primera vez los acuerdos transaccionales específicos.
Si una empresa nacional logra la emisión y listado en el extranjero mediante una empresa de adquisición especial en el extranjero, deberá registrarse de acuerdo con lo establecido en este artículo, y deberá presentar los materiales de registro dentro de los 3 días hábiles posteriores a la fecha en que la empresa de adquisición especial en el extranjero anuncie los acuerdos transaccionales de adquisición específicos.
(3) Después de que una empresa nacional emita y cotice en el extranjero, si realiza una segunda emisión o una emisión principal en otro mercado extranjero, deberá presentar la documentación de solicitud de emisión y cotización en el extranjero ante la Comisión Reguladora de Valores de China (CSRC) dentro de los 3 días hábiles siguientes a la presentación de dicha documentación en el extranjero.
(4) Después de que un emisor se retire de una bolsa de valores extranjera, incluida la retirada a un mercado extrabursátil, si pretende volver a emitir y cotizar en el extranjero, deberá presentar la documentación de solicitud de emisión y cotización en el extranjero ante la CSRC dentro de los 3 días hábiles siguientes a la presentación de dicha documentación en el extranjero.
(5) Una empresa nacional que cotiza en bolsa y emita por primera vez Certificados Globales de Depósito (GDR) en el extranjero, deberá presentar la documentación de solicitud de emisión y cotización en el extranjero ante la CSRC dentro de los 3 días hábiles siguientes a la presentación de dicha documentación en el extranjero. Antes de que la empresa nacional que cotiza en bolsa presente la documentación de solicitud de emisión y cotización en el extranjero, deberá, de conformidad con lo dispuesto en el artículo 22 de las Medidas de Registro para la Emisión de Valores por Parte de Empresas que Cotizan en Bolsa, presentar una solicitud de registro para la emisión de acciones básicas adicionales ante la bolsa de valores nacional a través de su asesor de emisión. La bolsa de valores nacional emitirá una opinión de auditoría siguiendo el procedimiento aplicable a la emisión de acciones a sujetos específicos por parte de empresas que cotizan en bolsa, y la presentará para su registro ante la CSRC. La CSRC puede tramitar conjuntamente el registro y la presentación de la documentación.
2. Casos de presentación de la documentación después de la finalización de la emisión
(1) Después de que un emisor emita y cotice en el extranjero, si emite valores en el mismo mercado extranjero (incluidos los bonos convertibles, bonos canjeables y acciones preferentes), deberá presentar la documentación ante la CSRC dentro de los 3 días hábiles siguientes a la finalización de la emisión. La emisión de valores en el mismo mercado extranjero mencionada anteriormente no incluye los casos en que la emisión de valores se realiza para implementar planes de incentivos accionarios, convertir fondos de reserva en aumento del capital social, distribuir dividendos en acciones o fraccionar acciones.
(2) Después de que un emisor emita y cotice en el extranjero, si emite valores mediante un método de emisión fraccionada dentro del ámbito de autorización, deberá presentar la documentación ante la CSRC dentro de los 3 días hábiles siguientes a la finalización de la primera emisión, indicando el número total de valores que pretende emitir. Después de la finalización de cada emisión fraccionada restante, deberá presentar un informe consolidado sobre la situación de la emisión ante la CSRC.
(3) Una empresa nacional que cotiza en bolsa y emita nuevamente GDR en el mismo mercado extranjero, el procedimiento de registro para la emisión de acciones básicas adicionales es el mismo que el de la primera emisión de GDR en el extranjero; después de la finalización de la emisión en el extranjero, deberá presentar la documentación ante la CSRC dentro de los 3 días hábiles siguientes.
(II) Juicio sobre la necesidad del procedimiento de revisión previa
La revisión por parte del departamento sectorial competente y la revisión de seguridad constituyen procedimientos previos necesarios para la presentación de la documentación de cotización en el extranjero, cuando corresponda.
De conformidad con las Medidas para la Implementación de Asuntos de Licencias Administrativas por Parte de Bancos Comerciales Chinos, publicadas por la Comisión Reguladora de Bancos y Seguros de China, actualmente el sector financiero tiene requisitos claros de aprobación por parte del departamento sectorial competente para la cotización en el extranjero. En cuanto a la revisión de seguridad en materia de inversión extranjera, información de red, etc., si una empresa nacional determina por sí misma que se encuentra en los supuestos establecidos en las leyes y reglamentos pertinentes, deberá presentar la declaración de revisión de seguridad según la ley; si se relaciona con sectores sensibles mencionados anteriormente pero se determina que no requiere presentar la declaración de revisión de seguridad, deberá argumentarlo suficientemente en la documentación de presentación que presente.
(III) Requisitos de supervisión continua después de la presentación de la documentación
1. Actualizaciones continuas desde la finalización de la presentación de la documentación hasta antes de la emisión y cotización
Después de que la CSRC finalice la presentación de la documentación, si el emisor no ha realizado la emisión y cotización en el extranjero dentro de un año y continúa avanzando con la emisión y cotización en el extranjero, deberá actualizar la documentación de presentación, y la CSRC actualizará la información de publicación de la presentación correspondiente. Es decir, la validez de la presentación de la documentación para la emisión y cotización de valores en el extranjero es de un año.
Después de que la CSRC finalice la presentación de la documentación y antes de la emisión y cotización en el extranjero del emisor, si ocurren los tres tipos de asuntos importantes siguientes, el emisor deberá informar oportunamente a la CSRC y actualizar la documentación de presentación dentro de los 3 días hábiles siguientes a la fecha en que ocurrieron los asuntos pertinentes: A. Cambios importantes en el negocio principal o en las licencias y calificaciones comerciales; B. Cambios importantes en el control o en la estructura de propiedad; C. Ajustes importantes en el plan de emisión y cotización.
Entre los casos en los que se produce un ajuste significativo del plan de emisión y cotización, que incluyen el cambio del lugar de cotización, la posible modificación del control después del ajuste del plan, el aumento de la proporción de acciones emitidas, la reducción de la proporción de acciones emitidas, el cambio del método de cotización, el cambio del segmento de cotización sin modificar el lugar de cotización, etc., no es necesario actualizar los materiales de registro.
2. Casos en los que se debe presentar un informe de situación
De acuerdo con lo establecido en el Artículo 22 de las "Medidas de Prueba para la Gestión de la Cotización en el Extranjero", el emisor debe reportar las siguientes materias significativas a la Comisión Reguladora de Valores de China dentro de los 3 días hábiles contados desde la fecha en que ocurra y se anuncie la materia correspondiente después de la emisión y cotización en el extranjero del emisor: (I) Cambio de control; (II) Ser sometido a medidas como investigación o sanción por parte de la autoridad de supervisión de valores extranjera o de los departamentos competentes; (III) Conversión de la posición de cotización o del segmento de cotización; (IV) Terminación voluntaria o forzosa de la cotización.
Si las actividades principales de operación del emisor sufren un cambio significativo después de la emisión y cotización en el extranjero, ya no pertenecen al ámbito de registro, debe presentar un informe especial y un dictamen legal emitido por un bufete de abogados nacional a la Comisión Reguladora de Valores de China dentro de los 3 días hábiles contados desde la fecha en que ocurra el cambio correspondiente, explicando la situación.
Si el emisor presenta los documentos de solicitud de emisión y cotización de forma secreta o no pública en el extranjero, puede presentar una declaración al momento del registro, solicitar la postergación de la publicación de la información de registro, y debe reportar a la Comisión Reguladora de Valores de China dentro de los 3 días hábiles contados desde la fecha en que los documentos de solicitud de emisión y cotización se hagan públicos en el extranjero. Esta disposición no constituye una exención del requisito de plazo de presentación del registro.
Para las empresas nacionales que, después de la emisión y cotización en el extranjero, convierten su posición de cotización en el mercado extranjero (por ejemplo, una cotización secundaria que se convierte en una cotización principal doble) o el segmento de cotización, y no implica la emisión de acciones, no es necesario el registro, pero debe presentar un informe de situación correspondiente dentro de los 3 días hábiles contados desde la fecha en que ocurra y se anuncie la materia correspondiente, de acuerdo con los requisitos anteriores.
(IV) Requisitos clave de divulgación y verificación de los materiales de registro
De acuerdo con las "Medidas de Prueba para la Gestión de la Cotización en el Extranjero" y las guías complementarias, se establecen los siguientes requisitos clave de divulgación y verificación para el contenido de los materiales de registro:
1. Tenencia de acciones por parte de terceros (stakeholding por proxy)
En caso de que el emisor exista tenencia de acciones por parte de terceros u otras situaciones, el abogado nacional del emisor debe verificar las causas de formación, la evolución, la legalidad y el cumplimiento de la tenencia de acciones por parte de terceros, si existen disputas o disputas potenciales, si existen sujetos que la ley prohíbe ser accionistas que poseen directa o indirectamente acciones del emisor, etc., y emitir un dictamen concluyente claro.
2. Accionistas nuevos en los últimos 12 meses
Si el emisor tiene accionistas nuevos dentro de los 12 meses anteriores a la presentación de la solicitud de registro para la emisión y cotización en el extranjero, el abogado nacional del emisor debe verificar la situación básica de los accionistas nuevos, las causas de la inversión, el precio de la inversión y su base de fijación de precios, si existen relaciones de parentesco entre los accionistas nuevos y otros accionistas, directores, supervisores, personal directivo superior del emisor, si existen relaciones de parentesco entre los accionistas nuevos y los intermediarios de esta emisión, así como sus directivos, personal directivo superior y personal operativo, si existen sujetos que la ley prohíbe ser accionistas que poseen directa o indirectamente acciones del emisor, etc., y emitir un dictamen concluyente claro.
3. Plan de participación accionaria de los empleados, incentivos accionarios
(1) Si el emisor implementa un plan de participación accionaria de los empleados antes del registro de la oferta inicial, el abogado nacional del emisor debe verificar exhaustivamente el contexto de creación, la composición específica de las personas, la equidad del precio, las disposiciones del estatuto o el acuerdo del plan de participación accionaria de los empleados, el cumplimiento de los procedimientos de toma de decisiones y el funcionamiento normativo, y emitir un dictamen concluyente claro sobre si la implementación del plan de participación accionaria de los empleados es legal y cumplidora. Preste atención a si el plan de participación accionaria de los empleados es totalmente poseído por los empleados de la empresa y a la situación de que los empleados que se han retirado sigan poseyendo derechos del plan de participación accionaria de los empleados.
(2)Si el emisor tiene un plan de incentivos a opciones que fue elaborado antes del registro inicial y que se implementará después de la salida a bolsa, el abogado nacional del emisor debe verificar a fondo el contenido básico del plan de incentivos a opciones, los procedimientos de toma de decisiones cumplidos para elaborar el plan, el principio de determinación del precio de ejercicio de las opciones, la situación básica de los sujetos de incentivo, el impacto del plan de incentivos a opciones en el control de la empresa y si se reservaron derechos e intereses, y emitir una opinión concluyente clara sobre si el plan de incentivos a opciones es legal y conforme a la normativa.
4, Estructura de control por contrato
Si el emisor tiene una estructura de control por contrato, el abogado nacional del emisor debe verificar y explicar los siguientes aspectos: (1) La participación de inversionistas extranjeros en la gestión operativa del emisor, como la designación de directores, etc.; (2) Si existen circunstancias en las que las leyes administrativas nacionales y las disposiciones pertinentes prohíben claramente el uso de acuerdos o contratos para controlar negocios, licencias, calificaciones, etc.; (3) Si el sujeto operativo nacional controlado a través de la estructura de control por contrato está sujeto al ámbito de aplicación de la Revisión de Seguridad de Inversiones Extranjeras y si involucra áreas restringidas o prohibidas para inversiones extranjeras.
5, Requisito de transparencia de accionistas
(1)Los accionistas principales que posean más del 5% de las acciones o derechos de voto del emisor deben ser transparentizados hasta llegar a personas naturales, empresas que cotizan en bolsa (incluidas empresas que cotizan en bolsa en el extranjero), empresas que cotizan en el Sistema de Transferencia de Acciones de Nuevas Empresas (NEEQ, por su sigla en inglés) y otras empresas públicas, entidades controladas o gestionadas por el Estado (incluidas instituciones públicas, fondos de inversión industriales controlados por entidades estatales, etc.), organizaciones colectivas, fondos de inversión gubernamentales extranjeros (incluidos fondos soberanos), fondos de donación universitarios, fondos de pensiones, fondos públicos y productos de gestión de activos públicos.
(2)Si el accionista principal es un fondo privado de inversión extranjera, etc., y no pertenece a un sujeto de tenencia o plataforma de tenencia meramente con fines de tenencia, y el precio de participación no es claramente anormal, no es necesario transparentizarlo; pero si entre sus aportantes, socios gestores o controladores reales existen entidades nacionales (incluidas personas jurídicas, personas naturales con nacionalidad china y organizaciones no jurídicas), se debe transparentar y explicar la situación correspondiente.
(3)Explique brevemente en una lista la situación de los demás accionistas además de los accionistas principales.
(4)Explique en una lista la situación de los propietarios beneficiarios del emisor (aplicable a la salida a bolsa directa en el extranjero) o de la entidad operativa nacional principal (aplicable a la salida a bolsa indirecta en el extranjero). Los propietarios beneficiarios se determinan de acuerdo con las disposiciones pertinentes del Banco Popular de China y la Administración Estatal de Regulación de Mercados.
Conclusión
Aunque el "Método de Prueba para la Gestión de Salidas a Bolsa en el Extranjero" y sus guías complementarias aún tienen espacio para una mayor especificación, es innegable que ya han establecido un marco para la construcción del sistema relacionado con las emisiones y salidas a bolsa en el extranjero. En el actual contexto internacional volátil, la publicación e implementación del "Método de Prueba para la Gestión de Salidas a Bolsa en el Extranjero" y sus guías complementarias no solo perfecciona el sistema de supervisión de las emisiones y salidas a bolsa de empresas nacionales en el extranjero, sino que también, en el nuevo escenario de interconexión y coordinación de políticas y normas, regula aún más el comportamiento de emisión y salida a bolsa de las empresas en el extranjero, al mismo tiempo que profundiza la apertura del mercado de capitales, promueve que las empresas utilicen legal y conforme a la normativa ambos mercados y ambos recursos para lograr un desarrollo normativo y saludable, y ayuda a las empresas a "internacionalizarse" aún más. Esperamos que el camino de emisión y salida a bolsa de las empresas nacionales en el extranjero transcurra cada vez más sin problemas bajo la guía de la nueva normativa.
Publicado originalmente en 金盒企业管理集团
