




博客
政策解讀 | 境外發行上市備案需要關注的四大要點!
本文作者|汪獻忠 丁子瑞 苗寶文
導語:2023年3月31日起,《境內企業境外發行證券和上市管理試行辦法》及其配套指引正式實施,境內企業以直接、間接方式境外發行上市將統一進行備案管理。本文將針對相關制度的發佈背景、適用範圍、實務及關注要點進行梳理介紹,以供各方參考。
一、境外發行上市備案制度發佈背景
經歷了2022年的經濟動盪,近幾個月中概股上市數量在境外資本市場中逐漸回暖。以美國資本市場為例,據財聯社星礦數據統計,縱觀2022年全年,美國主要資本市場中共有21家中概股新股上市,其中包括4家通過特殊目的收購公司(Special Purpose Acquisition Corporation,以下簡稱“SPAC”)方式上市,從中概股上市企業總數量上看同比減少約四成。而當我們目光轉向2023年第一季度,短短三個月時間過去,已有18家中概股在美國主要資本市場掛牌上市,其中包括13家通過IPO方式上市、5家通過SPAC方式上市,除此之外仍有數十家中概股在美國證券交易委員會(United States Securities and Exchange Commission)公開披露或更新招股書中;截至2023年4月底,中概股今年在美國主要資本市場上市數量已以26家的數字超過去年總和。隨着越來越多企業尋求境外上市出路,為更好支持境內企業充分利用境內外市場、資源,依法合規邁出境外上市步伐,2021年底發佈意見稿的境外上市新規也於今年正式落地。
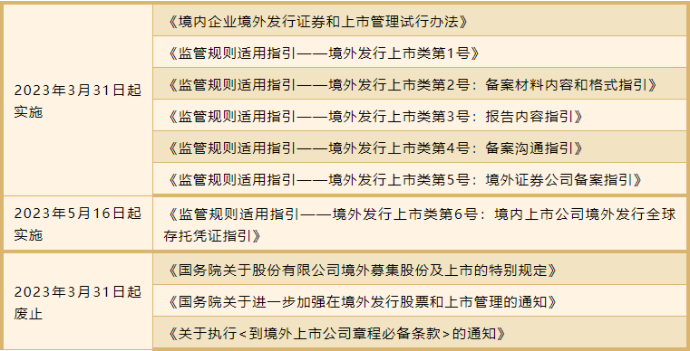
2023年2月17日,經國務院批准,中國證券監督管理委員會(以下簡稱“中國證監會”)發佈《境內企業境外發行證券和上市管理試行辦法》(以下簡稱《境外上市管理試行辦法》)和5項配套指引,自2023年3月31日起實施;2023年5月16日,中國證監會針對境內上市公司境外發行全球存託憑證發佈並實施了《監管規則適用指引——境外發行上市類第6號:境內上市公司境外發行全球存託憑證指引》(與前述5項配套指引統稱“配套指引”)。此前對於境外上市相關事項主要適用的《國務院關於股份有限公司境外募集股份及上市的特別規定》《國務院關於進一步加強在境外發行股票和上市管理的通知》《關於執行<到境外上市公司章程必備條款>的通知》自2023年3月31日起廢止。
二、境外發行上市備案制度適用範圍
(一)適用的“證券”類型
上述新規為規範境內企業直接或者間接到境外發行證券或者將其證券在境外上市交易(以下簡稱“境外發行上市”)相關活動而制定,根據《境外上市管理實行辦法》,其所監管之“證券”是指境內企業直接或者間接在境外發行上市的股票、存託憑證、可轉換為股票的公司債券或者其他具有股權性質的證券。
(二)適用的境外發行上市情形
1、境內企業直接境外發行上市
根據《境外上市管理試行辦法》第二條規定,境內企業直接境外發行上市指在境內登記設立的股份有限公司境外發行上市。實務中,境內企業直接境外發行上市包括但不限於境內企業在香港聯交所發行境外上市外資股、在紐約證券交易所、倫敦交易所、新加坡證券交易所等其他國家的證券交易所發行股票並上市或發行全球存託憑證並上市的情形。同時配套指引規定,境內企業直接境外發行上市的,持有其境內未上市股份的股東申請將其持有的境內未上市股份轉換為境外上市股份併到境外交易場所上市流通的情形亦須委託境內企業進行備案。
2、境內企業間接境外發行上市
根據《境外上市管理試行辦法》第二條規定,境內企業間接境外發行上市指主要經營活動在境內的企業,以在境外註冊的企業的名義,基於境內企業的股權、資產、收益或其他類似權益境外發行上市。根據此條規定及配套指引,股權控制、協議控制(VIE架構)、SPAC等方式均屬於間接境外發行上市的情形。
《境外上市管理試行辦法》第十五條對於間接境外發行上市的認定標準為在遵循實質重於形式的原則下,發行人須同時符合財務、業務的認定情形,具體要求如下:
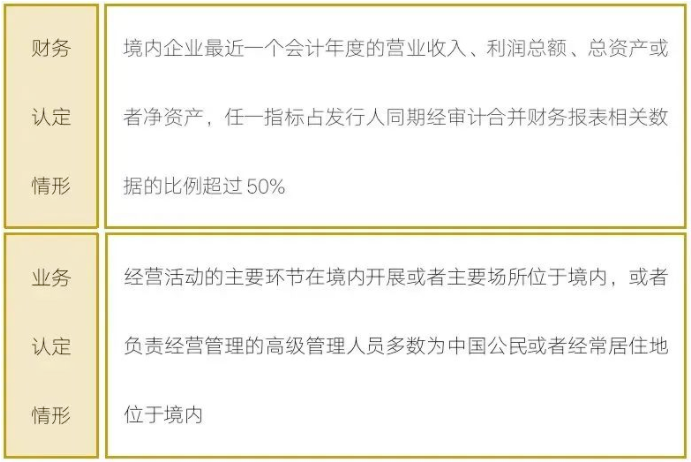
上述標準中,業務認定情形未見進一步量化標準或定義明晰,筆者建議實務中從嚴把握。同時根據配套指引,如發行人未同時符合財務與業務標準,但在境外市場按照非本國(或地區)發行人有關規定要求提交發行上市申請,且依規定披露的風險因素主要和境內相關的,證券公司及發行人境內律師應當按照《境外上市管理試行辦法》第十五條第二款規定,遵循實質重於形式的原則,對發行人是否屬於備案範圍進行綜合論證與識別。
(三)禁止境外發行上市的情形
根據《境外上市管理試行辦法》第八條的規定,境內企業境外發行上市不得存在如下情形:
1、法律、行政法規或者國家有關規定明確禁止上市融資的
主要包括如下情形:國家發展改革委員會、商務部印發《市場準入負面清單》禁止上市融資的、境內企業屬於《國務院關於建立完善守信聯合激勵和失信聯合懲戒制度加快推進社會誠信建設的指導意見》(國發〔2016〕33號)規定的嚴重失信主體的,或在產業政策、安全生產、行業監管等領域存在法律、法規和國家有關規定限制或禁止上市融資的。
2、經國務院有關主管部門依法審查認定,境外發行上市可能危害國家安全的
如涉及外商投資禁止領域,涉及國家網絡信息、數據安全等相關領域的情形,包括但不限於屬於公共通信和信息服務、能源、交通、水利、金融、公共服務、電子政務等行業的企業,尤其是屬於或可能屬於這些行業中的重要網絡和信息系統運營者、關鍵信息基礎設施運營者的企業等。
3、境內企業或者其控股股東、實際控制人最近3年內存在貪污、賄賂、侵佔財產、挪用財產或者破壞社會主義市場經濟秩序的刑事犯罪的;
如刑事犯罪主體為發行人收購而來,且相關刑事犯罪行為發生於發行人收購完成之前,原則上不視為發行人存在相關情形。但發行人主營業務收入和淨利潤主要來源於相關主體的除外。
4、境內企業因涉嫌犯罪或者重大違法違規行為正在被依法立案調查,尚未有明確結論意見的;
違法違規行為導致嚴重環境污染、重大人員傷亡、國家經濟利益重大損失或其他社會影響惡劣的情況,原則上應當認定為重大違法違規行為。
5、控股股東或者受控股股東、實際控制人支配的股東持有的股權存在重大權屬糾紛的。
應當關注控股股東或者受控股股東、實際控制人支配的股東持有的發行人股權是否存在質押、凍結或訴訟仲裁,可能導致重大權屬糾紛的情形。
(四)對於境內上市公司境外發行全球存託憑證的特別規定
1、禁止情形。境內上市公司境外發行全球存託憑證應當符合《境內企業境外發行證券和上市管理試行辦法》第八條及《境內外證券交易所互聯互通存託憑證業務監管規定》(以下簡稱《監管規定》)第三十五條的規定。
2、發行與承銷。境內上市公司境外發行全球存託憑證涉及的發行定價、跨境轉換期限、鎖定期等,應當符合《監管規定》第三十六條、第三十八條等規定。
3、發行比例。境內上市公司境外發行全球存託憑證,應當根據《監管規定》第四十三條、《證券期貨法律適用意見第18號》第四點向特定對象發行的規定要求,確定全球存託憑證對應基礎股份的發行比例。在計算境外投資者持股比例時,應當將全球存託憑證對應基礎股份的發行比例與合格境外投資者、滬深股通的持股比例合併計算。
4、發行間隔。境內上市境外發行全球存託憑證,應當參照《上市公司證券發行註冊管理辦法》第十六條及《證券期貨法律適用意見第18號》第四點向特定對象發行的規定,確定發行間隔。
5、募集資金使用。境內上市公司應當理性融資,合理確定融資規模,並按照《上市公司監管指引第2號——上市公司募集資金管理和使用的監管要求》等規定規範使用境外發行全球存託憑證募集資金。
6、其他。除《監管規定》和配套指引明確的事項外,上市公司境外發行全球存託憑證涉及新增基礎股份發行的決策程序、信息披露等事項,應當符合上市公司向特定對象發行的有關規定。
四、境外發行上市備案實務
(一)備案材料要求
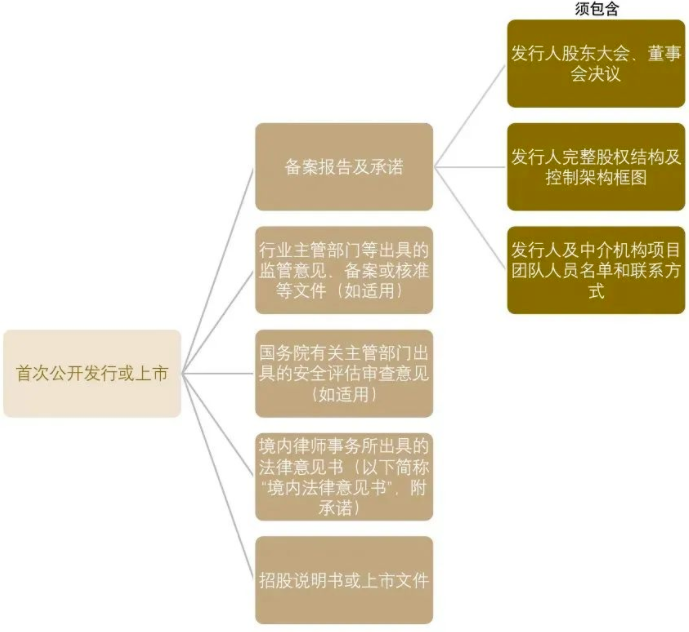
1、首次公開發行或上市
適用情形包括首次公開發行並上市(IPO)、二次上市(Secondary Listing)、雙重主要上市(Dual Primary Listing)、介紹上市(Listing by Way of Introduction)、發行人境外交易所退市後(包括退至場外市場)擬重新境外發行上市以及通過收購、換股、劃轉及其他交易安排實現境內企業資產直接或間接境外上市的情形。
對於上述情形的備案材料要求如下:
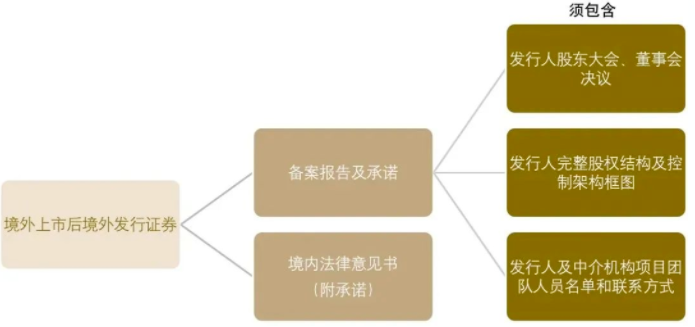
2、境外上市後境外發行證券
適用情形包括同一境外市場再融資(含發行普通股、優先股、可轉債、可交債等證券)、授權範圍內分次發行證券的情形。
對於上述情形的備案材料要求如下:
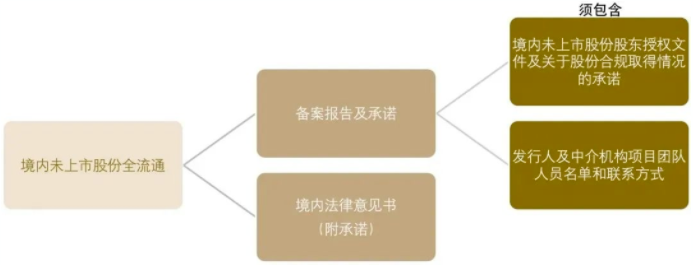
3、境內未上市股份全流通
對於直接境外發行上市項下的股東申請境內未上市股份全流通的備案材料要求如下:
4、境內上市公司境外發行全球存託憑證
(1)申請材料。境內上市公司應當按照《監管規則適用指引——境外發行上市類第2號:備案材料內容和格式指引》報送備案材料,在基礎股份註冊申請時已提交的材料或已説明的事項,備案材料中無需重複提交或説明。備案法律意見書僅需報送專項法律意見書。
基礎股份註冊申請材料應當按照《公開發行證券的公司信息披露內容與格式準則第59號——上市公司發行證券申請文件》的要求報送。
(2)決策程序文件。境內上市公司履行發行全球存託憑證決策程序時,應當按照《上市公司證券發行註冊管理辦法》第十六條、第十七條有關規定編制相關文件,並在本次發行方案論證分析報告中充分説明公司本次發行是否符合全球存託憑證品種定位。
(3)募集文件。境內上市公司發行全球存託憑證下的新增基礎股份,應當按照《公開發行證券的公司信息披露內容與格式準則第61號——上市公司向特定對象發行證券募集説明書和發行情況報告書》編制披露募集説明書,並披露跨境轉換限制期滿後全球存託憑證轉換為A股基礎股票對發行人A股股價影響等風險。
(4)發行情況報告。境內上市公司完成境外全球存託憑證發行上市後15個工作日內,應當按照《監管規則適用指引——境外發行上市類第3號:報告內容指引》披露發行情況報告,發行情況報告應當穿透説明實際認購對象,並説明是否存在收益互換等類似協議安排及其合規性,是否存在投資者延長跨境轉換期限的情形。發行情況報告中關於主要股東的認定,其持股比例應當按照《監管規定》第四十三條的要求計算。
(二)備案溝通
履行備案程序前及辦理過程中,發行人(及為其提供相應服務的證券公司或證券服務機構)可與中國證監會境外發行上市備案管理部門進行溝通。在辦理備案的不同階段,發行人可提交溝通申請的事項區別如下:
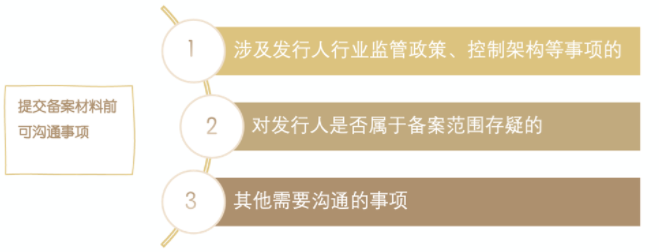
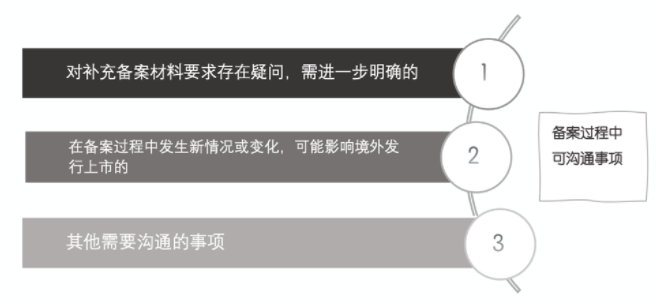
備案過程中的溝通時間不計算在發行人補充材料時限內。
備案材料接收之日起至首次補充備案材料要求發出前為靜默期。靜默期內,備案管理部門不接受溝通申請。
(三)備案流程
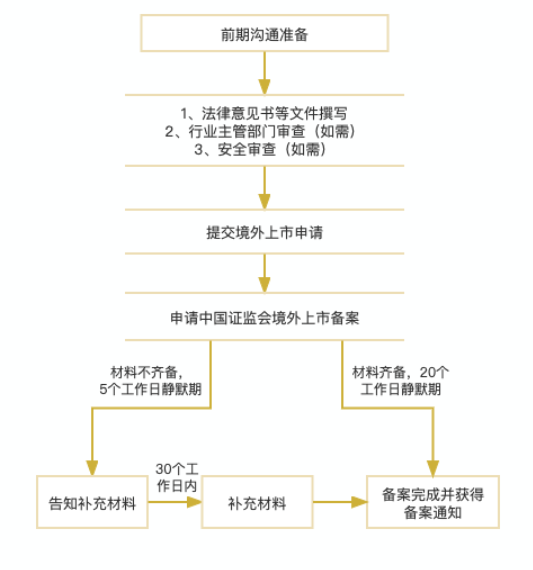
四、境外發行上市備案關注要點
(一)備案時間點要求
1、境外申報後、境外發行上市完成前備案的情形
(1)發行人境外首次公開發行或者上市,或發行人境外發行上市後,在其他境外市場發行上市的,應當在境外提交發行上市申請文件後3個工作日內向中國證監會備案。
(2)通過一次或者多次收購、換股、劃轉以及其他交易安排(指擬提交董事會、股東會等決策機構批准,較為完整、詳實的交易方案,但不包括意向性、框架性協議等)實現境內企業資產直接或者間接境外上市,境內企業應當在發行人境外提交發行上市申請文件後3個工作日內向中國證監會備案。不涉及在境外提交申請文件的,應當在上市公司首次公告交易具體安排之日起3個工作日內備案。
境內企業通過境外特殊目的併購公司實現境外發行上市的,應按本條規定備案,並應在境外特殊目的併購公司公告併購交易具體安排後3個工作日內提交備案材料。
(3)境內企業境外發行上市後,在其他境外市場二次上市或主要上市的應當在境外提交發行上市申請文件後3個工作日內向中國證監會備案。
(4)發行人在境外交易所退市後,包括退至場外市場,擬重新境外發行上市的應當在境外提交發行上市申請文件後3個工作日內向中國證監會備案。
(5)境內上市公司境外首次發行全球存託憑證,應當在境外提交發行上市申請後3個工作日內向中國證監會備案。境內上市公司在境外提交發行上市申請前,應當按照《上市公司證券發行註冊管理辦法》第二十二條規定,由保薦人向境內證券交易所提交新增基礎股份發行的註冊申請,境內證券交易所參照上市公司向特定對象發行股票的程序出具審核意見,並報中國證監會註冊。中國證監會可合併辦理註冊及備案。
2、發行完成後備案的情形
(1)發行人境外發行上市後,在同一境外市場發行證券的(包括髮行可轉換債券、可交換債券、優先股的情形),應當在發行完成後3個工作日內向中國證監會備案。前述所指在同一境外市場發行證券的,不包括髮行證券用於實施股權激勵、公積金轉為增加公司資本、分配股票股利、股份拆細的情形。
(2)發行人境外發行上市後,在授權範圍內採用分次發行方式發行證券的,應當在首次發行完成後3個工作日內向中國證監會備案,説明擬發行的證券總數。剩餘各次發行完成後,應當向中國證監會彙總報告發行情況。
(3)境內上市公司在同一境外市場再次發行全球存託憑證,新增基礎股份發行註冊程序與首次境外發行全球存託憑證相同;境外發行完成後應當在3個工作日內向中國證監會備案。
(二)關注前置審查程序的必要性判斷
行業主管部門審查與安全審查在必要情況下為進行境外上市備案的前置程序。
根據中國銀行保險監督管理委員會發布的《中資商業銀行行政許可事項實施辦法》,目前金融行業對於境外上市有明確行業主管部門審批要求。對於外商投資、網絡信息等安全審查方面,境內企業如自身判斷認定屬於相關法律法規規定情形的,應依法申報安全審查,如與上述敏感行業相關但認定不需要申報安全審查的,須在所提交的備案材料中予以充分論證。
(三)備案後持續監管要求
1、辦結備案後直至發行上市前的持續更新
中國證監會辦結備案後,發行人一年內未在境外發行上市的,如果繼續推進境外發行上市,應當更新備案材料,中國證監會相應更新備案公示信息。即境外發行證券和上市備案的有效期為一年。
中國證監會辦結備案後、發行人境外發行上市前,發生下列三類重大事項的,發行人應當及時向中國證監會報告,並自相關事項發生之日起3個工作日內更新備案材料:A. 主營業務或者業務牌照資質的重大變更;B. 控制權變更或者股權結構的重大變更;C. 發行上市方案重大調整。
其中發行上市方案重大調整,包括變更上市地以及方案調整後控制權可能發生變更、調增發行股份比例、調減發行股份比例、變更上市方式、變更上市板塊但未變更上市地等情形無需更新備案材料。
2、須提交情況報告的情形
根據《境外上市管理試行辦法》第二十二條規定,發行人境外發行上市後發生下列重大事項,應當自相關事項發生並公告之日起3個工作日內向中國證監會報告具體情況:(一)控制權變更;(二)被境外證券監督管理機構或者有關主管部門採取調查、處罰等措施;(三)轉換上市地位或者上市板塊;(四)主動終止上市或者強制終止上市。
發行人境外發行上市後主要業務經營活動發生重大變化,不再屬於備案範圍的,應當自相關變化發生之日起3個工作日內,向中國證監會提交專項報告及境內律師事務所出具的法律意見書,説明有關情況。
發行人在境外採用秘密或者非公開方式提交發行上市申請文件的,可以在備案時提交説明,申請延後公示備案信息,並應當在發行上市申請文件在境外公開後的3個工作日內向中國證監會報告。此規定不構成對備案提交時間要求的豁免。
對於境內企業境外發行上市後,在境外市場轉換上市地位(如二次上市轉為雙重主要上市)、轉換上市板塊,且不涉及發行股份的,無需備案,但應當在相關事項發生並公告之日起3個工作日內按照上述要求,提交有關情況的報告。
(四)備案材料重點披露、核查要求
根據《境外上市管理試行辦法》及配套指引,對備案材料中的下述內容提出了重點披露與核查要求:
1、股份代持
發行人存在股份代持等情形的,發行人境內律師應當對股份代持形成原因、演變情況、合法合規性、是否存在糾紛或潛在糾紛、是否存在法律法規規定禁止持股的主體直接或間接持有發行人股份等進行核查,出具明確結論性意見。
2、12個月內新增股東
發行人提交境外發行上市備案申請前 12 個月內新增股東的,發行人境內律師應當對新增股東的基本情況、入股原因、入股價格及定價依據,新股東與發行人其他股東、董事、監事、高級管理人員是否存在關聯關係,新股東與本次發行的中介機構及其負責人、高級管理人員、經辦人員是否存在關聯關係,是否存在法律法規規定禁止持股的主體直接或間接持有發行人股份等進行核查,並出具明確結論性意見。
3、員工持股計劃、股權激勵
(1)發行人首發備案前實施員工持股計劃的,發行人境內律師應當對員工持股計劃的設立背景、具體人員構成、價格 公允性、員工持股計劃章程或協議約定情況、履行決策程序情況、規範運行情況進行充分核查,並就員工持股計劃實施是否合法合規出具明確結論性意見。關注員工持股計劃是否全部由公司員工持有以及離職人員仍持有員工持股計劃權益的情況。
(2)發行人存在首發備案前制定、準備在上市後實施的期 權激勵計劃的,發行人境內律師應當對期權激勵計劃的基本內容、制定計劃履行的決策程序、期權行權價格的確定原則、激勵對象基本情況、期權激勵計劃對公司控制權的影響,是否設置預留權益進行充分核查,並就期權激勵計劃是否合法合規等出具明確結論性意見。
4、協議控制架構
發行人存在協議控制架構安排的,發行人境內律師應就以下方面進行核查説明:(1)境外投資者參與發行人經營管理情況,例如派出董事等;(2)是否存在境內法律、行政法規和有關規定明確不得采用協議或合約安排控制業務、牌照、資質等的情形;(3)通過協議控制架構安排控制的境內運營主體是否屬於外商投資安全審查範圍,是否涉及外商投資限制或禁止領域。
5、股東穿透要求
(1)持有發行人 5%以上股份或表決權的主要股東應穿透至自然人、上市公司(含境外上市公司)、新三板掛牌公司等公眾公司、國有控股或管理的主體 (含事業單位、國有主體控制的產業基金等)、集體組織、境外政府投資基金(含主權財富基金)、大學捐贈基金、養老基金、公益基金以及公募資產管理產品。
(2)主要股東為境外私募基金等的,如不屬於單純以持股為目的的持股主體或持股平台,且入股價格不存在明顯異常的,可不穿透,但其出資人、執行事務合夥人、實際控制人中存在境內主體(包括法人、具有中國國籍的自然人和非法人組織)的,應當穿透説明有關情況。
(3)列表簡要説明除主要股東外的其他股東情況。
(4)列表説明發行人(直接境外上市適用)或主要境內運營實體(間接境外上市適用)受益所有人情況,受益所有人按照中國人民銀行、國家市場監督管理總局相關規定確定。
結語
儘管《境外上市管理試行辦法》及配套指引仍有進一步細化的空間,不可否認其已為境外發行上市相關的制度建設搭造了框架。在國際環境風雲變幻的當下,《境外上市管理試行辦法》及配套指引的發佈及實施既是對境內企業境外發行上市的監管制度的完善,在政策規則相互銜接、相互協調的新背景下使企業的境外發行上市行為得到進一步規範,同時也深化了資本市場的對外開放,促進企業依法合規利用兩個市場、兩種資源實現規範健康發展,幫助企業進一步“走出去”。我們期待境內企業的境外發行上市之路在新規的指引下能走得愈發順利。
原文發佈於 金盒企业管理集团
