




Блог
Разбор политики | Четыре основных момента, на которые нужно обратить внимание при регистрации для публичного размещения и листинга за рубежом!
Авторы статьи: Ван Сяньчжун, Дин Цзыруй, Мяо Бовэнь
Введение: С 31 марта 2023 года вступают в силу «Временные меры по управлению выпуском ценных бумаг и листингом внутренних предприятий за рубежом» и сопутствующие руководства. Внутренние предприятия, осуществляющие выпуск и листинг за рубежом напрямую или косвенно, будут подлежать единой процедуре регистрации. В данной статье представлен обзор контекста принятия соответствующих норм, сферы их применения, практических аспектов и ключевых моментов для внимания, с целью предоставления информации для всех заинтересованных сторон.
I. Контекст принятия системы регистрации для выпуска и листинга за рубежом
После экономической нестабильности 2022 года количество листингов китайских акций (Chinese concept stocks) на зарубежных рынках капитала постепенно восстановилось за последние месяцы. Возьмем为例 американского рынка капитала: по данным StarMine от Caixin Global, за весь 2022 год на основных американских рынках капитала состоялось 21 первичное размещение китайских акций, включая 4 листинга через специальные приобретательные компании (Special Purpose Acquisition Corporation, далее — «SPAC»), что на 40% меньше по сравнению с аналогичным периодом предыдущего года. Если обратить внимание на первый квартал 2023 года, то за три месяца 18 китайских акций уже разместились на основных американских рынках капитала, включая 13 листингов через IPO и 5 через SPAC; кроме того, еще десятки китайских акций находятся в процессе публичного раскрытия или обновления проспектов эмиссии в Комиссии по ценным бумагам и биржам США (United States Securities and Exchange Commission). По состоянию на конец апреля 2023 года количество листингов китайских акций на основных американских рынках капитала в этом году уже достигло 26, превысив общую цифру за весь прошлый год. Поскольку все больше предприятий ищут возможности для листинга за рубежом, а также с целью лучшей поддержки внутренних предприятий в полноценном использовании внутренних и зарубежных рынков и ресурсов, а также законного и соответственного осуществления шагов по листингу за рубежом, новые правила о листинге за рубежом, проект которых был опубликован в конце 2021 года, официально вступили в силу в этом году.
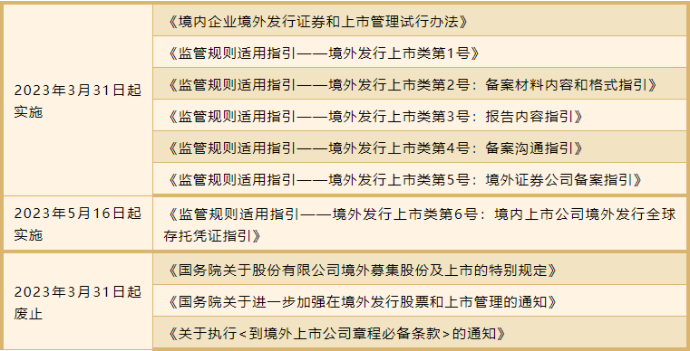
17 февраля 2023 года, с одобрения Государственного совета, Комиссия по регулированию ценных бумаг Китая (далее — «Китайская комиссия по ценным бумагам») опубликовала «Временные меры по управлению выпуском ценных бумаг и листингом внутренних предприятий за рубежом» (далее — «Временные меры по управлению листингом за рубежом») и 5 сопутствующих руководств, которые вступили в силу с 31 марта 2023 года; 16 мая 2023 года Китайская комиссия по ценным бумагам опубликовала и ввела в действие «Руководство по применению регуляторных правил — Категория 6: Руководство по выпуску глобальных депозитарных расписок внутренними публичными компаниями за рубежом» в отношении выпуска глобальных депозитарных расписок внутренними публичными компаниями за рубежом (вместе с вышеуказанными 5 сопутствующими руководствами они именуются «сопутствующими руководствами»). Ранее применявшиеся к вопросам, связанным с листингом за рубежом, «Специальные положения Государственного совета о привлечении капитала и листинге акций акционерных обществ за рубежом», «Уведомление Государственного совета о дальнейшем усилении управления выпуском акций и листингом за рубежом» и «Уведомление о выполнении «Обязательных положений устава для предприятий, листящихся за рубежом» утратили силу с 31 марта 2023 года.
II. Сфера применения системы регистрации для выпуска и листинга за рубежом
(一)适用的“证券”类型
上述新规为规范境内企业直接或者间接到境外发行证券或者将其证券在境外上市交易(以下简称“境外发行上市”)相关活动而制定,根据《境外上市管理实行办法》,其所监管之“证券”是指境内企业直接或者间接在境外发行上市的股票、存托凭证、可转换为股票的公司债券或者其他具有股权性质的证券。
(二)适用的境外发行上市情形
1、境内企业直接境外发行上市
根据《境外上市管理试行办法》第二条规定,境内企业直接境外发行上市指在境内登记设立的股份有限公司境外发行上市。实务中,境内企业直接境外发行上市包括但不限于境内企业在香港联交所发行境外上市外资股、在纽约证券交易所、伦敦交易所、新加坡证券交易所等其他国家的证券交易所发行股票并上市或发行全球存托凭证并上市的情形。同时配套指引规定,境内企业直接境外发行上市的,持有其境内未上市股份的股东申请将其持有的境内未上市股份转换为境外上市股份并到境外交易场所上市流通的情形亦须委托境内企业进行备案。
2、境内企业间接境外发行上市
根据《境外上市管理试行办法》第二条规定,境内企业间接境外发行上市指主要经营活动在境内的企业,以在境外注册的企业的名义,基于境内企业的股权、资产、收益或其他类似权益境外发行上市。根据此条规定及配套指引,股权控制、协议控制(VIE架构)、SPAC等方式均属于间接境外发行上市的情形。
《境外上市管理试行办法》第十五条对于间接境外发行上市的认定标准为在遵循实质重于形式的原则下,发行人须同时符合财务、业务的认定情形,具体要求如下:
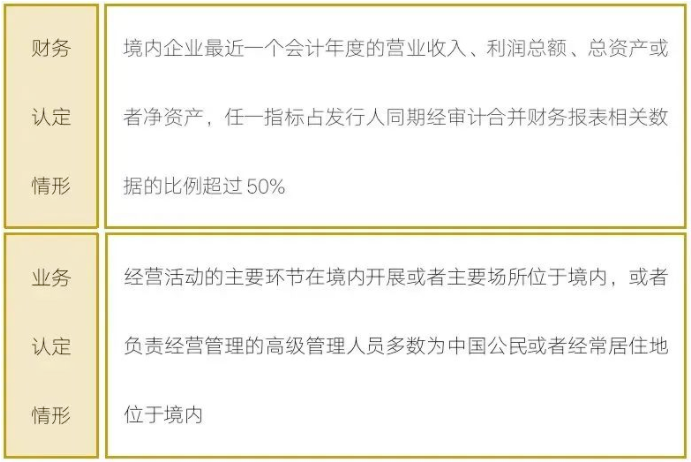
上述标准中,业务认定情形未见进一步量化标准或定义明晰,笔者建议实务中从严把握。同时根据配套指引,如发行人未同时符合财务与业务标准,但在境外市场按照非本国(或地区)发行人有关规定要求提交发行上市申请,且依规定披露的风险因素主要和境内相关的,证券公司及发行人境内律师应当按照《境外上市管理试行办法》第十五条第二款规定,遵循实质重于形式的原则,对发行人是否属于备案范围进行综合论证与识别。
(三)禁止境外发行上市的情形
根据《境外上市管理试行办法》第八条的规定,境内企业境外发行上市不得存在如下情形:
1、法律、行政法规或者国家有关规定明确禁止上市融资的
主要包括如下情形:国家发展改革委员会、商务部印发《市场准入负面清单》禁止上市融资的、境内企业属于《国务院关于建立完善守信联合激励和失信联合惩戒制度加快推进社会诚信建设的指导意见》(国发〔2016〕33号)规定的严重失信主体的,或在产业政策、安全生产、行业监管等领域存在法律、法规和国家有关规定限制或禁止上市融资的。
2. По результатам законной проверки и признания компетентными органами Государственного совета КНР, выпуск и размещение акций за рубежом могут представлять угрозу национальной безопасности
Например, в случае затрагивания запретных для иностранных инвестиций сфер, а также сфер, связанных с государственной сетевой информацией, безопасностью данных и т.д., включая, но не ограничиваясь, предприятия, относящиеся к отраслям общественной связи и информационного обслуживания, энергетики, транспорта, водного хозяйства, финансов, общественных услуг, электронного правительства и т.д., особенно предприятия, являющиеся или потенциально являющиеся операторами важных сетевых и информационных систем, операторами критической информационной инфраструктуры в этих отраслях и т.д.
3. В течение последних 3 лет у внутреннего предприятия или его контролирующего акционера, фактического управляющего имели место уголовные преступления, такие как взяточничество, хищение имущества, растрата или нарушение порядка социалистической рыночной экономики;
Если субъект уголовного преступления был приобретен эмитентом, и соответствующее уголовное преступление произошло до завершения приобретения эмитентом, в принципе это не считается наличием соответствующей ситуации у эмитента. За исключением случаев, когда основная часть доходов от основной деятельности и чистая прибыль эмитента получены от соответствующего субъекта.
4. Внутреннее предприятие в настоящее время находится под законным уголовным расследованием по подозрению в совершении преступления или серьезного нарушения законодательства и нормативных актов, и по этому еще нет четкого заключения;
Случаи, когда нарушения законодательства и нормативных актов привели к серьезному загрязнению окружающей среды, крупным человеческим жертвам, значительным убыткам для экономики страны или другим серьезным социальным последствиям, в принципе должны быть признаны серьезными нарушениями законодательства и нормативных актов.
5. В акциях, принадлежащих контролирующему акционеру или акционерам, находящимся под контролем контролирующего акционера или фактического управляющего, существуют серьезные споры о правах собственности.
Следует обратить внимание на наличие залога, ареста или судебных арбитражных разбирательств в акциях эмитента, принадлежащих контролирующему акционеру или акционерам, находящимся под контролем контролирующего акционера или фактического управляющего, которые могут привести к серьезным спорам о правах собственности.
(四) Особые положения для внутренних публичных компаний по выпуску глобальных депозитарных расписок за рубежом
1. Запретные ситуации. Выпуск глобальных депозитарных расписок внутренними публичными компаниями за рубежом должен соответствовать положениям статьи 8 «Временных правил управления выпуском и размещением ценных бумаг внутренними предприятиями за рубежом» и статьи 35 «Правил надзора за бизнесом по взаимосвязи депозитарных расписок между внутренними и внешними фондовыми биржами» (далее — «Правила надзора»).
2. Выпуск и размещение. Вопросы, связанные с ценообразованием выпуска, сроками трансграничной конвертации, периодом блокировки и т.д. при выпуске глобальных депозитарных расписок внутренними публичными компаниями за рубежом, должны соответствовать положениям статьи 36, статьи 38 и т.д. «Правил надзора».
3. Пропорция выпуска. При выпуске глобальных депозитарных расписок за рубежом внутренние публичные компании должны определять пропорцию выпуска базовых акций, соответствующих глобальным депозитарным распискам, в соответствии с положениями о выпуске для определенных лиц, указанными в пункте 4 статьи 43 «Правил надзора» и «Мнения по применению права к ценным бумагам и фьючерсам № 18». При расчете пропорции владения акциями иностранными инвесторами пропорция выпуска базовых акций, соответствующих глобальным депозитарным распискам, должна быть объединена с пропорцией владения аксами квалифицированными иностранными инвесторами и через схему «Шанхай-Сингапур» и «Шэньчжэнь-Сингапур».
4. Интервал между выпусками. При выпуске глобальных депозитарных расписок за рубежом внутренние публичные компании должны определять интервал между выпусками в соответствии с положениями о выпуске для определенных лиц, указанными в пункте 4 статьи 16 «Метода управления регистрацией выпуска ценных бумаг публичными компаниями» и «Мнения по применению права к ценным бумагам и фьючерсам № 18».
5. Использование привлеченных средств. Внутренние публичные компании должны осуществлять рациональное финансирование, разумно определять масштаб финансирования и регулировать использование средств, привлеченных от выпуска глобальных депозитарных расписок за рубежом, в соответствии с положениями «Руководства по надзору за публичными компаниями № 2 — Требования к надзору за управлением и использованием привлеченных средств публичными компаниями» и другими нормативными актами.
6. Прочие вопросы. За исключением вопросов, четко определенных в «Правилах надзора» и сопутствующих руководствах, вопросы, связанные с процедурами принятия решений, раскрытием информации и т.д. при выпуске новых базовых акций публичными компаниями в связи с выпуском глобальных депозитарных расписок за рубежом, должны соответствовать соответствующим положениям о выпуске публичными компаниями для определенных лиц.
IV. Практика регистрации для выпуска и листинга за рубежом
(I) Требования к регистрационным материалам
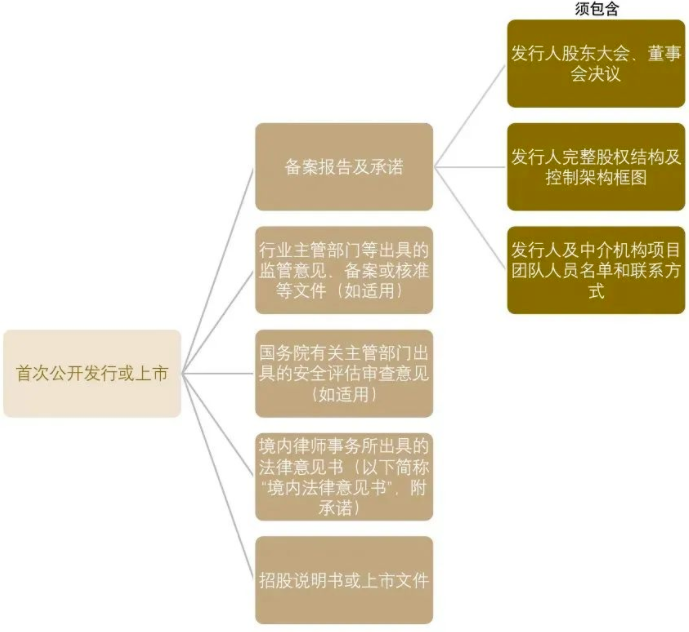
1. Первичное публичное размещение или листинг
Применяются случаи, включающие первичное публичное размещение и листинг (IPO), вторичный листинг, двойной основной листинг, листинг путем введения, а также случаи, когда эмитент после делистинга на иностранной бирже (включая перевод на внебиржевой рынок) планирует повторный выпуск и листинг за рубежом, а также случаи, когда через приобретение, обмен акциями, передачу и другие сделки осуществляется прямой или косвенный выход активов китайских предприятий на иностранный рынок.
Требования к регистрационным материалам для вышеуказанных случаев следующие:
2. Выпуск ценных бумаг за рубежом после листинга за рубежом
Применяются случаи, включающие рефинансирование на том же иностранном рынке (включая выпуск обыкновенных акций, привилегированных акций, конвертируемых облигаций, конвертируемых облигаций для обмена и других ценных бумаг), а также случаи многократного выпуска ценных бумаг в пределах полномочий.
Требования к регистрационным материалам для вышеуказанных случаев следующие:
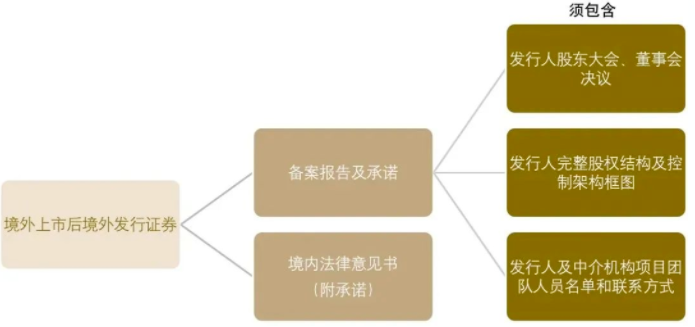
3. Полный оборот акций не котирующихся внутри страны
Требования к регистрационным материалам для акционеров, подающих заявку на полный оборот акций не котирующихся внутри страны в рамках прямого выпуска и листинга за рубежом, следующие:
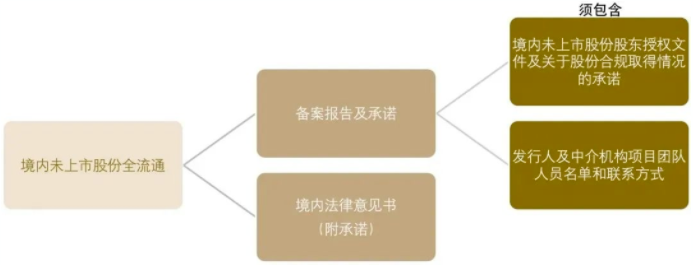
4. Выпуск глобальных депозитарных расписок китайскими котирующимися компаниями за рубежом
(1) Заявочные материалы. Китайские котирующиеся компании должны представить регистрационные материалы в соответствии с «Руководством по применению регуляторных правил — Категория 2: Руководство по содержанию и формату регистрационных материалов для выпуска и листинга за рубежом». Материалы, уже представленные при подаче заявки на регистрацию базовых акций, или вопросы, уже указанные, не требуют повторного представления или указания в регистрационных материалах. Регистрационное юридическое заключение должно представляться только в виде специального юридического заключения.
Материалы заявки на регистрацию базовых акций должны представляться в соответствии с требованиями «Правил № 59 по содержанию и формату информации для раскрытия информации компаниями, публикующими ценные бумаги — Документы заявки на выпуск ценных бумаг котирующимися компаниями».
(2) Документы о процедуре принятия решений. При выполнении процедуры принятия решений о выпуске глобальных депозитарных расписок китайскими котирующимися компаниями должны составить соответствующие документы в соответствии с положениями статей 16 и 17 «Метод управления регистрацией выпуска ценных бумаг котирующимися компаниями» и полностью указать в отчете по обоснованию и анализу текущего выпуска, соответствует ли выпуск компании позиционированию вида глобальных депозитарных расписок.
(3) Привлекаемые средства. При выпуске дополнительных базовых акций в рамках глобальных депозитарных расписок китайские котирующиеся компании должны составить и раскрыть проспект привлечения средств в соответствии с «Правилами № 61 по содержанию и формату информации для раскрытия информации компаниями, публикующими ценные бумаги — Проспект привлечения средств и отчет о ходе выпуска ценных бумаг, выпущенных котирующимися компаниями определенным лицам», а также раскрыть риски, такие как влияние конвертации глобальных депозитарных расписок в базовые акции класса A на цену акций класса A эмитента после истечения срока ограничений на трансграничную конвертацию.
(4)Отчет о ситуации с выпуском. В течение 15 рабочих дней после завершения выпуска и листинга глобальных депозитарных расписок за рубежом у китайских компаний, зарегистрированных на внутренних биржах, они должны раскрыть отчет о ситуации с выпуском в соответствии с «Указаниями по применению регуляторных правил — Категория 3 для зарубежных выпусков и листинга: Указания по содержанию отчета». В отчете о ситуации с выпуском должно быть указано конечное бенефициарное владение фактическими покупателями, а также наличие или отсутствие аналогичных договорных механизмов, таких как свопы доходности, и их соответствие законодательству, а также наличие или отсутствие случаев продления сроков трансграничной конвертации инвесторами. При определении основных акционеров в отчете о ситуации с выпуском доля их участия должна рассчитываться в соответствии с требованиями Статьи 43 «Регуляторных положений».
(二)Коммуникация по вопросам регистрации
Перед выполнением процедуры регистрации и в процессе ее осуществления эмитент (а также брокерские компании или профессиональные участники рынка ценных бумаг, предоставляющие ему соответствующие услуги) могут проводить коммуникацию с отделом управления регистрацией зарубежных выпусков и листинга Китайской комиссии по регулированию ценных бумаг. На различных этапах процесса регистрации перечень вопросов, по которым эмитент может подать заявку на коммуникацию, отличается следующим образом:
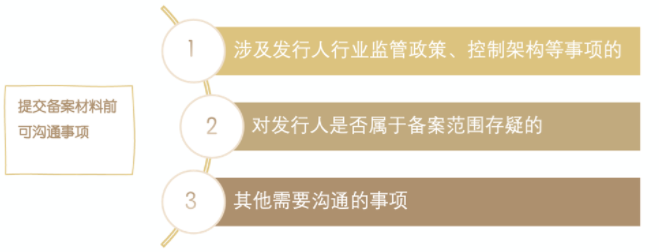
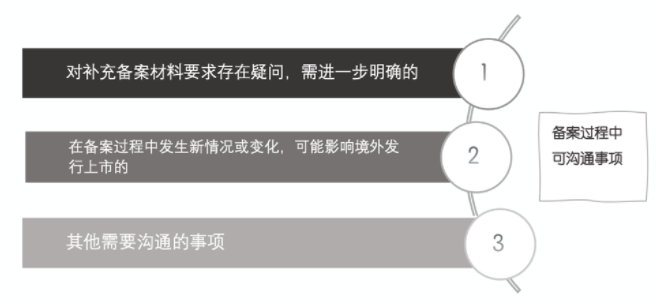
Время коммуникации в процессе регистрации не включается в сроки предоставления дополнительных материалов эмитентом.
Период тишины — это период от дня получения регистрационных материалов до дня направления первого требования о предоставлении дополнительных регистрационных материалов. В период тишины отдел управления регистрацией не принимает заявки на коммуникацию.
(三)Процесс регистрации
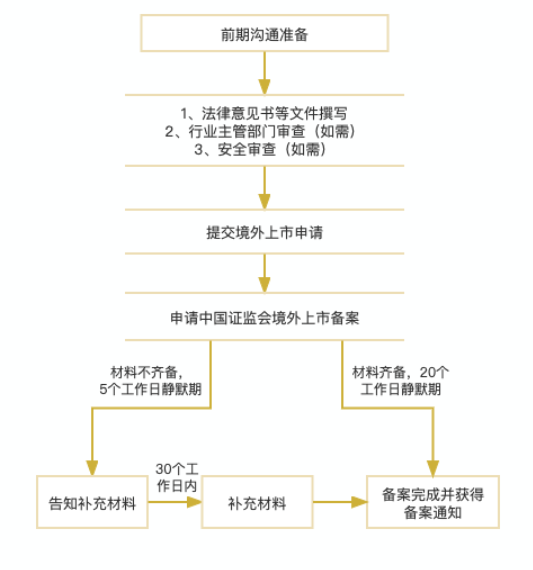
四、Основные моменты, на которые обращается внимание при регистрации зарубежных выпусков и листинга
(一)Требования к срокам регистрации
1. Случаи регистрации после подачи зарубежной заявки и до завершения зарубежного выпуска и листинга
(1)Если эмитент проводит первичное публичное размещение или листинг за рубежом, или после зарубежного выпуска и листинга проводит выпуск и листинг на других зарубежных рынках, он должен зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней после подачи заявки на выпуск и листинг за рубежом.
(2)Если через одну или несколько сделок по приобретению, обмену активами, передаче активов и другим договоренностям (под которыми понимаются полные и детальные схемы сделок, подлежащие утверждению советами директоров, общими собраниями акционеров и другими органами принятия решений, но не включающие предварительные, рамочные соглашения и т. д.) осуществляется прямой или косвенный зарубежный листинг активов внутренней компании, эта внутренняя компания должна зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней после подачи заявки на выпуск и листинг за рубежом. Если подача заявки за рубежом не предусмотрена, регистрация должна быть осуществлена в течение 3 рабочих дней с даты первого публичного объявления конкретных условий сделки публичной компанией.
Если внутренняя компания осуществляет зарубежный выпуск и листинг через зарубежную специальную целевую компанию для приобретений, она должна зарегистрироваться в соответствии с положениями настоящей статьи и подать регистрационные материалы в течение 3 рабочих дней с даты объявления зарубежной специальной целевой компанией конкретных условий сделки по приобретению.
(3)После того как внутренние предприятия осуществляют выпуск и листинг за рубежом, при повторном выпуске или основном листинге на других зарубежных рынках они должны зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней после подачи заявления о выпуске и листинге за рубежом.
(4)После делистинга эмитента на зарубежной бирже, включая перевод на внебиржевой рынок, при намерении возобновить выпуск и листинг за рубежом он должен зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней после подачи заявления о выпуске и листинге за рубежом.
(5)Внутренние публичные компании при первом выпуске глобальных депозитарных расписок за рубежом должны зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней после подачи заявления о выпуске и листинге за рубежом. Перед подачей заявления о выпуске и листинге за рубежом внутренние публичные компании должны в соответствии с пунктом 22 «Метода управления регистрацией выпуска ценных бумаг публичных компаний» поручить гарантирующему агенту подать заявку на регистрацию выпуска дополнительных базовых акций на внутренней фондовой бирже. Внутренняя фондовая биржа выдает заключение по результатам проверки по процедуре, применяемой при выпуске акций для определенных лиц публичными компаниями, и представляет его на регистрацию в Китайскую комиссию по регулированию ценных бумаг. Китайская комиссия по регулированию ценных бумаг может совместно провести регистрацию и регистрацию по факту. Внутренние публичные компании при повторном выпуске глобальных депозитарных расписок на одном и том же зарубежном рынке процедура регистрации выпуска дополнительных базовых акций такая же, как при первом выпуске глобальных депозитарных расписок за рубежом; после завершения выпуска за рубежом они должны зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней.
2、Случаи регистрации по факту завершения выпуска
(1)После выпуска и листинга за рубежом эмитент при выпуске ценных бумаг на том же зарубежном рынке (включая конвертируемые облигации, обмениваемые облигации, привилегированные акции) должен зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней после завершения выпуска. Указанный выпуск ценных бумаг на том же зарубежном рынке не включает случаи выпуска ценных бумаг для осуществления долевого стимулирования, преобразования резервного капитала в увеличение уставного капитала, распределения дивидендов по акциям и дробления акций.
(2)После выпуска и листинга за рубежом эмитент при выпуске ценных бумаг в рамках полномочий по частным выпускам должен зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней после завершения первого выпуска, указав общее количество планируемых к выпуску ценных бумаг. После завершения каждого последующего выпуска эмитент должен представить сводный отчет о ходе выпуска в Китайскую комиссию по регулированию ценных бумаг.
(3)Внутренние публичные компании при повторном выпуске глобальных депозитарных расписок на одном и том же зарубежном рынке процедура регистрации выпуска дополнительных базовых акций такая же, как при первом выпуске глобальных депозитарных расписок за рубежом; после завершения выпуска за рубежом они должны зарегистрироваться в Китайской комиссии по регулированию ценных бумаг в течение 3 рабочих дней.
(二)Оценка необходимости предварительной проверки
Проверка отраслевого регулятора и проверка безопасности в необходимых случаях являются предварительными процедурами для регистрации при зарубежном листинге.
Согласно «Методу управления административными разрешениями для китайских коммерческих банков», опубликованному Банком Китая по страховому регулированию, в финансовой отрасли существуют четкие требования к утверждению отраслевым регулятором для зарубежного листинга. В отношении проверки безопасности по вопросам иностранных инвестиций, сетевой информации и т.д., если внутреннее предприятие само определяет, что оно подпадает под случаи, предусмотренные соответствующими законами и нормативными актами, оно должно подать заявление на проверку безопасности в установленном порядке; если оно связано с указанными чувствительными отраслями, но определяет, что нет необходимости подавать заявление на проверку безопасности, оно должно представить достаточные обоснования в материалах регистрации.
(三)Требования к постоянному надзору после регистрации
1、Постоянное обновление после завершения регистрации до выпуска и листинга
После завершения регистрации Китайской комиссией по регулированию ценных бумаг, если эмитент не осуществил выпуск и листинг за рубежом в течение одного года и продолжает продвигать выпуск и листинг за рубежом, он должен обновить материалы регистрации, и Китайская комиссия по регулированию ценных бумаг соответственно обновит информацию о регистрации для публичного доступа. То есть срок действия регистрации при выпуске и листинге ценных бумаг за рубежом составляет один год.
После завершения регистрации Китайской комиссией по регулированию ценных бумаг и до выпуска и листинга эмитента за рубежом, при возникновении следующих трех категорий重大ных событий, эмитент должен своевременно сообщить об этом в Китайскую комиссию по регулированию ценных бумаг и обновить материалы регистрации в течение 3 рабочих дней с даты возникновения соответствующих событий: А.重大ное изменение основной деятельности или лицензионных квалификаций; Б.重大ное изменение контроля или структуры акционерного капитала; В.重大ная корректировка схемы выпуска и листинга.
重大调整方案发行和上市,包括变更上市地点、调整后可能变更控制权、增加发行股份比例、减少发行股份比例、变更上市方式、变更上市板块但不变更上市地点等情形,无需更新备案材料。
2、须提交情况报告的情形
根据《境外上市管理试行办法》第二十二条规定,发行人境外发行上市后发生下列重大事项,应当自相关事项发生并公告之日起3个工作日内向中国证监会报告具体情况:(一)控制权变更;(二)被境外证券监督管理机构或者有关主管部门采取调查、处罚等措施;(三)转换上市地位或者上市板块;(四)主动终止上市或者强制终止上市。
发行人境外发行上市后主要业务经营活动发生重大变化,不再属于备案范围的,应当自相关变化发生之日起3个工作日内,向中国证监会提交专项报告及境内律师事务所出具的法律意见书,说明有关情况。
发行人在境外采用秘密或者非公开方式提交发行上市申请文件的,可以在备案时提交说明,申请延后公示备案信息,并应当在发行上市申请文件在境外公开后的3个工作日内向中国证监会报告。此规定不构成对备案提交时间要求的豁免。
对于境内企业境外发行上市后,在境外市场转换上市地位(如二次上市转为双重主要上市)、转换上市板块,且不涉及发行股份的,无需备案,但应当在相关事项发生并公告之日起3个工作日内按照上述要求,提交有关情况的报告。
(四)备案材料重点披露、核查要求
根据《境外上市管理试行办法》及配套指引,对备案材料中的下述内容提出了重点披露与核查要求:
1、股份代持
发行人存在股份代持等情形的,发行人境内律师应当对股份代持形成原因、演变情况、合法合规性、是否存在纠纷或潜在纠纷、是否存在法律法规规定禁止持股的主体直接或间接持有发行人股份等进行核查,出具明确结论性意见。
2、12个月内新增股东
发行人提交境外发行上市备案申请前 12 个月内新增股东的,发行人境内律师应当对新增股东的基本情况、入股原因、入股价格及定价依据,新股东与发行人其他股东、董事、监事、高级管理人员是否存在关联关系,新股东与本次发行的中介机构及其负责人、高级管理人员、经办人员是否存在关联关系,是否存在法律法规规定禁止持股的主体直接或间接持有发行人股份等进行核查,并出具明确结论性意见。
3、员工持股计划、股权激励
(1)发行人首发备案前实施员工持股计划的,发行人境内律师应当对员工持股计划的设立背景、具体人员构成、价格 公允性、员工持股计划章程或协议约定情况、履行决策程序情况、规范运行情况进行充分核查,并就员工持股计划实施是否合法合规出具明确结论性意见。关注员工持股计划是否全部由公司员工持有以及离职人员仍持有员工持股计划权益的情况。
(2)Если эмитент имеет план опционных стимулов, разработанный до регистрации первичного размещения акций и планируемый к реализации после листинга, внутренний юрист эмитента должен провести тщательную проверку основных положений плана опционных стимулов, процедур принятия решений при его разработке, принципов определения цены исполнения опционов, основных сведений о лицах, получающих стимулы, влияния плана опционных стимулов на контроль над компанией, а также наличия зарезервированных прав, и выдать четкое заключение о законности и соответствии плана опционных стимулов применимым нормам.
4. Структура контроля через соглашения
Если эмитент имеет структуру контроля через соглашения, внутренний юрист эмитента должен провести проверку и предоставить пояснения по следующим аспектам: (1) участие иностранных инвесторов в управлении деятельностью эмитента, например направление директоров и т.д.; (2) наличие случаев, когда внутреннее законодательство, административные нормативные акты и соответствующие положения прямо запрещают использование соглашений или контрактныхarrangements для контроля над деятельностью, лицензиями, квалификациями и т.д.; (3) относится ли внутренний операционный субъект, контролируемый через структуру контроля через соглашения, к сфере применения мер безопасности审查 для иностранных инвестиций, и затрагивает ли он сферы, ограниченные или запрещенные для иностранных инвестиций.
5. Требования к прозрачности структуры акционеров
(1)Основные акционеры, владеющие более 5% акций или голосов эмитента, должны быть раскрыты до уровня физических лиц, публичных компаний, включая иностранные публичные компании, компании, контролируемые или управляемые государством, включая государственные учреждения, инвестиционные фонды, контролируемые государственными субъектами, коллективные организации, иностранные государственные инвестиционные фонды, включая суверенные фонды, университетские фонды пожертвований, пенсионные фонды, благотворительные фонды и публичные инвестиционные продукты.
(2)Если основные акционеры являются иностранными частными инвестиционными фондами и т.д., если они не являются простыми холдинговыми субъектами или платформами, созданными исключительно для владения акциями, и цена приобретения акций не является явно аномальной, прозрачность не требуется; однако если среди их учредителей, управляющих партнеров и фактических контролеров есть внутренние субъекты, включая юридических лиц, физических лиц с гражданством Китая и неюридические организации, соответствующие сведения должны быть раскрыты до уровня таких субъектов.
(3)Представить в виде списка краткие сведения о других акционерах, кроме основных.
(4)Представить в виде списка сведения о бенефициарных владельцах эмитента, применяется при прямом иностранном листинге, или основного внутреннего операционного субъекта, применяется при косвенном иностранном листинге. Бенефициарные владельцы определяются в соответствии с соответствующими положениями Народного банка Китая и Государственного администрации рынка Китая по регулированию рынка.
Заключение
Хотя в «Пробных мерах по управлению иностранным листингом» и сопутствующих руководствах остается пространство для дальнейшей детализации, нельзя отрицать, что они уже создали основу для институционального строительства, связанного с иностранным выпуском и листингом. В условиях нестабильной международной среды выпуск и реализация «Пробных мер по управлению иностранным листингом» и сопутствующих руководств являются как совершенствованием системы регулирования иностранного выпуска и листинга внутренних предприятий, так и дальнейшим нормированием деятельности предприятий по иностранному выпуску и листингу в новом контексте взаимосвязи и координации политических правил, а также углублением открытости рынка капитала, содействием предприятиям в законном и соответствующем использовании двух рынков и двух ресурсов для реализации нормативного и устойчивого развития, и помощь предприятиям в дальнейшем «выходе на внешние рынки». Мы ожидаем, что путь внутренних предприятий по иностранному выпуску и листингу будет проходить все более успешно под руководством новых правил.
Оригинал опубликован на 金盒企业管理集团
