




Blogg
Policygenom | Fyra viktiga punkter att uppmärksamma vid registrering för utgivning och notering utomlands!
Artikelförfattare| Wang Xianzhong, Ding Zirui, Miao Baowen
Inledning: Från och med den 31 mars 2023 träder de provisoriska åtgärderna för förvaltning av kinesiska företags utgivning av värdepapper och notering utomlands och tillhörande vägledningar i kraft. Kinesiska företags utgivning av värdepapper och notering utomlands, både direkt och indirekt, kommer att omfattas av enhetlig anmälningsförvaltning. Denna artikel kommer att sammanfatta och presentera bakgrunden till att relevanta system infördes, tillämpningsområdet, praktiska tillämpningar och viktiga punkter att uppmärksamma, för att vara till hjälp för alla parter.
I. Bakgrunden till att anmälningssystemet för utgivning av värdepapper och notering utomlands infördes
Efter ekonomisk turbulens under 2022 har antalet kinesiska börsnoterade företag (Chinese concept stocks) som gått utomlands för att notera sig gradvis återhämtat sig på de senaste månaderna. Om vi tar den amerikanska kapitalmarknaden som exempel, enligt statistik från Cailian Press Star Mine Data, under hela 2022 noterades totalt 21 nya kinesiska concept stocks på de största amerikanska kapitalmarknaderna, varav 4 noterades via Special Purpose Acquisition Corporation (nedan kallat "SPAC"). Sett till det totala antalet noterade kinesiska concept stocks var minskningen cirka 40 % jämfört med föregående år. När vi istället vänder blicken mot första kvartalet 2023, har på bara tre månader 18 kinesiska concept stocks noterats på de största amerikanska kapitalmarknaderna, varav 13 via IPO och 5 via SPAC. Utöver detta har dussintals kinesiska concept stocks offentligt lämnat in eller uppdaterat sina prospekt hos United States Securities and Exchange Commission; i slutet av april 2023 har antalet kinesiska concept stocks som noterats på de största amerikanska kapitalmarknaderna i år redan överstigit hela förra årets antal med 26. I takt med att alltfler företag söker sig till notering utomlands, för att bättre stödja kinesiska företag att fullt ut utnyttja inhemska och utländska marknader och resurser och ta steget mot notering utomlands i enlighet med lagar och regler, har de nya reglerna för notering utomlands, vars förslag publicerades i slutet av 2021, också trätt i kraft i år.
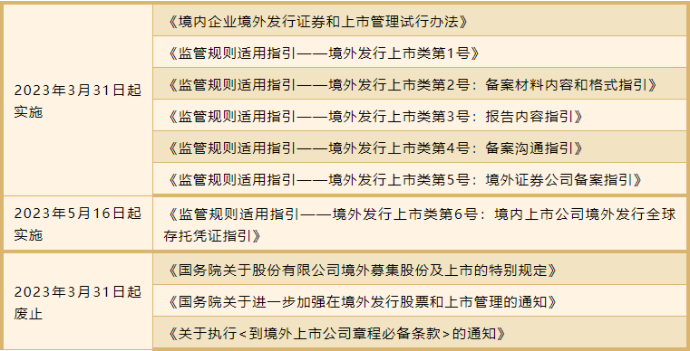
Den 17 februari 2023, efter godkännande från Statsrådet, publicerade Kina Securities Regulatory Commission (nedan kallat "CSRC") de provisoriska åtgärderna för förvaltning av kinesiska företags utgivning av värdepapper och notering utomlands (nedan kallade "Provisoriska åtgärderna för förvaltning av notering utomlands") och 5 tillhörande vägledningar, som trädde i kraft den 31 mars 2023; den 16 maj 2023 publicerade och implementerade CSRC vägledningen för tillämpning av tillsynsregler – nr 6 för utgivning av värdepapper och notering utomlands: vägledning för kinesiska börsnoterade företags utgivning av global depåbevis utomlands (tillsammans med de tidigare nämnda 5 tillhörande vägledningarna kallade "tillhörande vägledningar"). De tidigare tillämpliga reglerna för notering utomlands, särskilt Statsrårets särskilda bestämmelser om kinesiska aktiebolags utgivning av värdepapper och notering utomlands och Statsrårets meddelande om att ytterligare stärka förvaltningen av utgivning av aktier och notering utomlands, samt meddelandet om genomförande av nödvändiga bestämmelser för stadgar för företag noterade utomlands, upphörde att gälla från och med den 31 mars 2023.
II. Tillämpningsområdet för anmälningssystemet för utgivning av värdepapper och notering utomlands
(一)Tillämpliga typer av ”värdepapper”
Den nya förordningen ovan har utformats för att reglera aktiviteter relaterade till kinesiska företags direkta eller indirekta emission av värdepapper utomlands eller notering av deras värdepapper på utländska börser (hädanefter kallat ”utländsk emission och notering”). Enligt ”Principer för förvaltning av utländsk notering” avses med ”värdepapper” som regleras där aktier, depåbevis, företagsobligationer som kan omvandlas till aktier eller andra värdepapper med aktiekaraktär som emitteras eller noteras av kinesiska företag direkt eller indirekt utomlands.
(二)Tillämpliga scenarier för utländsk emission och notering
1. Direkt utländsk emission och notering av kinesiska företag
Enligt artikel 2 i ”Principer för förvaltning av utländsk notering” avses med direkt utländsk emission och notering av kinesiska företag att ett aktiebolag registrerat i Kina emitterar och noterar värdepapper utomlands. I praktiken innefattar direkt utländsk emission och notering av kinesiska företag, men är inte begränsat till, scenarier där kinesiska företag emitterar utländska aktier på Hongkongs börs, emitterar och noterar aktier på andra utländska börser som New Yorkbörsen, Londons börs, Singapores börs eller emitterar och noterar globala depåbevis. Enligt kompletterande vägledning ska även aktieägare som innehar onoterade aktier i Kina och ansöker om att omvandla sina onoterade aktier i Kina till utländska noterade aktier och notera dem på utländska handelsplatser anlita det kinesiska företaget för registrering.
2. Indirekt utländsk emission och notering av kinesiska företag
Enligt artikel 2 i ”Principer för förvaltning av utländsk notering” avses med indirekt utländsk emission och notering av kinesiska företag att företag med huvudsaklig verksamhet i Kina emitterar och noterar värdepapper utomlands under namn av företag registrerade utomlands, baserat på kinesiska företags aktier, tillgångar, intäkter eller andra liknande rättigheter. Enligt denna artikel och kompletterande vägledning tillhör metoder som aktiekontroll, avtalad kontroll (VIE-struktur), SPAC etc. scenarier för indirekt utländsk emission och notering.
Artikel 15 i ”Principer för förvaltning av utländsk notering” fastställer att bedömningskriterierna för indirekt utländsk emission och notering, under principen att substans är viktigare än form, kräver att emittenten uppfyller både finansiella och verksamhetsrelaterade bedömningskriterier. De specifika kraven är följande:
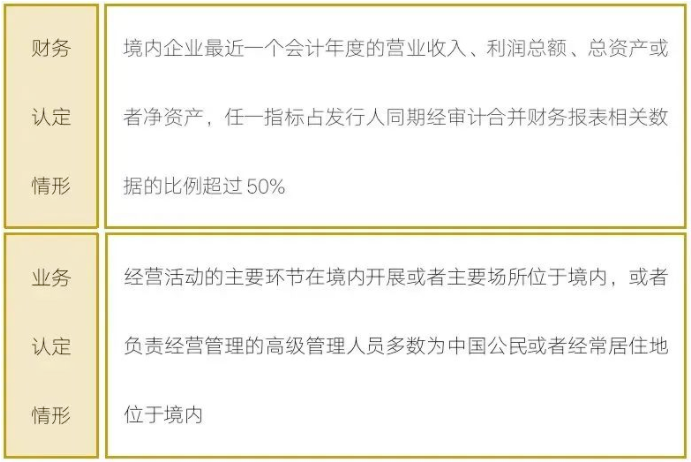
I ovanstående kriterier finns inga ytterligare kvantitativa standarder eller tydliga definitioner för verksamhetsrelaterade bedömningskriterier. Författaren rekommenderar att man i praktiken håller en strikt hållning. Enligt kompletterande vägledning, om emittenten inte uppfyller både finansiella och verksamhetsrelaterade standarder, men lämnar in ansökan om emission och notering enligt relevanta bestämmelser för icke-inhemska (eller regionala) emittenter på utländska marknader, och de riskfaktorer som ska offentliggöras huvudsakligen är relaterade till Kina, ska värdepappersföretag och emittentens kinesiska advokater, i enlighet med artikel 15.2 i ”Principer för förvaltning av utländsk notering”, följa principen att substans är viktigare än form, och göra en omfattande bedömning och identifiering av huruvida emittenten tillhör registreringens omfattning.
(三)Scenarier där utländsk emission och notering är förbjudna
Enligt artikel 8 i ”Principer för förvaltning av utländsk notering” får kinesiska företags utländska emission och notering inte innefatta följande scenarier:
1. Scenarier där emission och notering för finansiering uttryckligen är förbjudna enligt lag, administrativa föreskrifter eller nationella bestämmelser
Huvudsakligen innefattar följande scenarier: de som är förbjudna att emittera och notera för finansiering enligt ”Negativlista för marknadstillträde” utfärdad av Nationella utvecklings- och reformkommissionen och Handelsministeriet, kinesiska företag som tillhör allvarligt oseriösa parter enligt ”Vägledning från Statsrådet om att etablera och förbättra system för samordnad positiv stimulans och samordnad negativ bestraffning för att påskynda social trovärdighetsbyggande” (Guofa〔2016〕33), eller de som i industripolitik, säkerhet vid arbete, branschreglering etc. har lagar, föreskrifter och nationella bestämmelser som begränsar eller förbjuder emission och notering för finansiering.
2、Efter att ha granskats och bedömts av relevanta myndigheter under Statsrådet enligt lag, kan utgivning och notering utomlands äventyra nationell säkerhet
Om det gäller områden utländska investeringar är förbjudna, eller områden som nationell nätverksinformation, datasäkerhet med mera, inklusive men inte begränsat till företag inom branscher som allmän kommunikation och informationstjänster, energi, transport, vattenresurser, finans, offentliga tjänster, e-förvaltning, särskilt företag som är eller kan vara operatörer av viktiga nätverks- och informationssystem eller operatörer av kritisk informationsinfrastruktur inom dessa branscher.
3、Inhemska företag eller deras ägare i majoritet, verkliga kontrollanter har under de senaste 3 åren begått brott som korruption, mutbrott, förskingring, oegentlig förvaltning av tillgångar eller brott mot den socialistiska marknadsekonomin;
Om brottsförövaren är ett företag som förvärvats av emittenten, och de relaterade brottshandlingarna inträffade innan emittenten slutförde förvärvet, ska detta i princip inte anses vara att emittenten har relaterade omständigheter. Undantag gäller om emittentens huvudsakliga intäkter och nettoresultat huvudsakligen härrör från den relaterade parten.
4、Inhemska företag är föremål för rättslig utredning på grund av misstanke om brott eller allvarliga överträdelser av lagar och förordningar, och det finns ännu inget tydligt slutligt utlåtande;
Överträdelser som orsakar allvarlig miljöförorening, stora personskador, stora förluster för nationella ekonomiska intressen eller andra allvarliga sociala konsekvenser ska i princip anses vara allvarliga överträdelser av lagar och förordningar.
5、Det finns tvister om äganderätten till aktier som innehas av ägaren i majoritet eller aktier som innehas av aktörer som kontrolleras av ägaren i majoritet eller verkliga kontrollanter.
Man ska uppmärksamma om det finns pant, frysning eller tvister i domstol eller skiljeförfarande avseende emittentens aktier som innehas av ägaren i majoritet eller aktörer som kontrolleras av ägaren i majoritet eller verkliga kontrollanter, vilket kan leda till stora tvister om äganderätten.
(四)Särskilda bestämmelser för inhemska börsnoterade företag att ge ut globala depåbevis utomlands
1、Förbjudna situationer. Inhemska börsnoterade företag som ger ut globala depåbevis utomlands ska uppfylla artikel 8 i "Försöksbestämmelser för inhemska företag att ge ut värdepapper och notera utomlands" och artikel 35 i "Bestämmelser för tillsyn över depåbevisverksamhet med förbindelser mellan inhemska och utländska värdepappersbörser" (nedan kallade "Tillsynsbestämmelserna").
2、Utgivning och garanti. Prissättning för utgivning, gränsöverskridande konverteringsperiod, låsperiod med mera som är relaterade till inhemska börsnoterade företags utgivning av globala depåbevis utomlands ska uppfylla bestämmelserna i artikel 36, artikel 38 med mera i "Tillsynsbestämmelserna".
3、Utgivningskvot. Inhemska börsnoterade företag som ger ut globala depåbevis utomlands ska, i enlighet med bestämmelserna i artikel 43 i "Tillsynsbestämmelserna" och punkt 4 i "Yttrande om tillämpning av lagar och förordningar på värdepappers- och futuresmarknaden nr 18" om utgivning till specifika personer, fastställa utgivningskvoten för de underliggande aktier som motsvarar de globala depåbevisen. Vid beräkning av utländska investerares innehavsgrad ska utgivningskvoten för de underliggande aktier som motsvarar de globala depåbevisen räknas samman med kvalificerade utländska investerares innehavsgrad och innehavsgraden via Shanghai-Shenzhen Stock Connect.
4、Utgivningsintervall. Inhemska börsnoterade företag som ger ut globala depåbevis utomlands ska, med hänvisning till bestämmelserna i artikel 16 i "Förvaltningsbestämmelser för registrering av värdepappersutgivning för börsnoterade företag" och punkt 4 i "Yttrande om tillämpning av lagar och förordningar på värdepappers- och futuresmarknaden nr 18" om utgivning till specifika personer, fastställa utgivningsintervallet.
5、Användning av uppsamlade medel. Inhemska börsnoterade företag ska genomföra finansiering på ett förnuftigt sätt, fastställa finansieringsstorleken på ett rimligt sätt, och använda de medel som uppsamlas genom utgivning av globala depåbevis utomlands på ett regelenligt sätt i enlighet med bestämmelserna i "Tillsynsriktlinje nr 2 för börsnoterade företag – Tillsynskrav för förvaltning och användning av uppsamlade medel för börsnoterade företag" med mera.
6、Övrigt. Förutom de frågor som tydligt anges i "Tillsynsbestämmelserna" och tillhörande riktlinjer, ska beslutsprocessen för utgivning av nya underliggande aktier och informationsgivning med mera som är relaterade till börsnoterade företags utgivning av globala depåbevis utomlands uppfylla relevanta bestämmelser för börsnoterade företags utgivning till specifika personer.
IV. Praktisk tillämpning av registrering för utgivning och notering utomlands
(1) Krav på registreringsmaterial
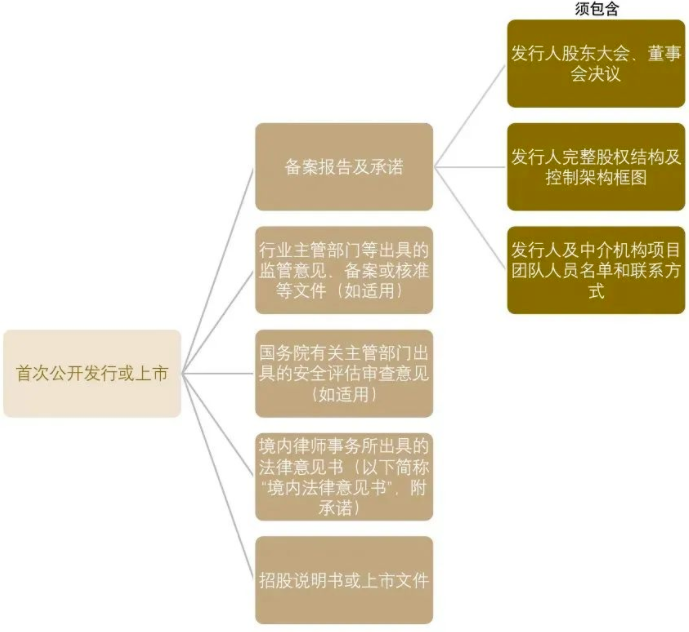
1. Första gångens börsnotering eller utgivning
Tillämpliga situationer inkluderar första gångens börsnotering (IPO), sekundär notering, dubbel primär notering, notering via introduktion, situationer där emittenten efter avnotering från en utländsk börs (inklusive överföring till en marknad utanför börsen) planerar att genomföra en ny utländsk utgivning och notering, samt situationer där inhemska företags tillgångar direkt eller indirekt noteras utomlands genom förvärv, aktieswap, överföring eller andra affärsarrangemang.
Kraven på registreringsmaterial för ovanstående situationer är följande:
2. Utgivning av värdepapper utomlands efter utländsk notering
Tillämpliga situationer inkluderar omfinansiering på samma utländska marknad (inklusive utgivning av stamaktier, preferensaktier, konvertibla obligationer, utbytbara obligationer med mera) och situationer med flera utgivningar av värdepapper inom ramen för befullnad.
Kraven på registreringsmaterial för ovanstående situationer är följande:
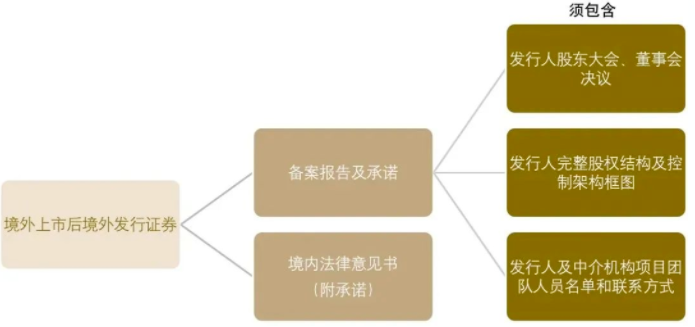
3. Full cirkulation av inhemska noterade aktier
Kraven på registreringsmaterial för aktieägare som ansöker om full cirkulation av inhemska noterade aktier under direkt utländsk utgivning och notering är följande:
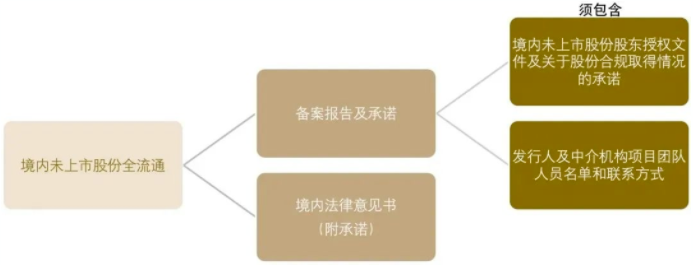
4. Utgivning av globala depåbevis av inhemska noterade företag utomlands
(1) Ansökningsmaterial. Inhemska noterade företag ska lämna in registreringsmaterial i enlighet med "Vägledning för tillsynsregler – Utländsk utgivning och notering nr 2: Vägledning för innehållet och formatet för registreringsmaterial". Material som redan har lämnats in eller ärenden som redan har förklarats i samband med ansökan om registrering av grundaktier behöver inte upprepas i registreringsmaterialet. Den rättsliga yttrandet för registrering behöver endast lämnas in som ett specialiserat rättsligt yttrande.
Material för ansökan om registrering av grundaktier ska lämnas in i enlighet med "Standard för informationstillhandahållande och format för företag som ger ut allmänna värdepapper nr 59 – Ansökningsdokument för värdepappersutgivning av noterade företag".
(2) Beslutsprocessdokument. När inhemska noterade företag fullgör beslutsprocessen för utgivning av globala depåbevis ska de upprätta relevanta dokument i enlighet med artikel 16 och 17 i "Förvaltningsförordningen för registrering av värdepappersutgivning av noterade företag", och i analysrapporten för denna utgivningsplan ska de tillräckligt förklara om företagets nuvarande utgivning överensstämmer med positioneringen för typen av globala depåbevis.
(3) Insamlingsdokument. Nya grundaktier under utgivning av globala depåbevis av inhemska noterade företag ska upprätta och offentliggöra ett prospekt i enlighet med "Standard för informationstillhandahållande och format för företag som ger ut allmänna värdepapper nr 61 – Prospekt och utgivningsrapport för värdepappersutgivning av noterade företag till specifika mottagare", och offentliggöra risker såsom effekten av omvandling av globala depåbevis till A-aktier efter utgången av gränsöverskridande omvandlingsbegränsningar på emittentens A-aktiekurs.
(4)Emissionsrapport. Inom 15 arbetsdagar efter att ett börsnoterat företag på den kinesiska inhemska marknaden har slutfört emission och notering av utländska globala depåbevär, ska företaget offentliggöra en emissionsrapport i enlighet med "Vägledning för tillsynsregler – Utländska emissioner och noteringar nr 3: Vägledning för rapportinnehåll". Emissionsrapporten ska på djupet beskriva de faktiska teckningsobjekten samt om det finns liknande avtalsarrangemang som intressebyten och deras överensstämmelse med reglerna, samt om investerare har förlängt gränsöverskridande konverteringsperioden. När det gäller identifieringen av huvudaktieägare i emissionsrapporten ska deras aktieinnehav beräknas i enlighet med kraven i artikel 43 i "Tillsynsbestämmelserna".
(二)Anmälankommunikation
Innan anmälanförfarandet fullgörs och under processen kan emittenten (och de värdepappersbolag eller värdepappersinstitutioner som tillhandahåller motsvarande tjänster) kommunicera med CSRC:s avdelning för anmälanförvaltning av utländska emissioner och noteringar. Vid olika stadier av anmälanförfarandet skiljer sig de ärenden som emittenten kan lämna in kommunikationsansökningar för enligt följande:
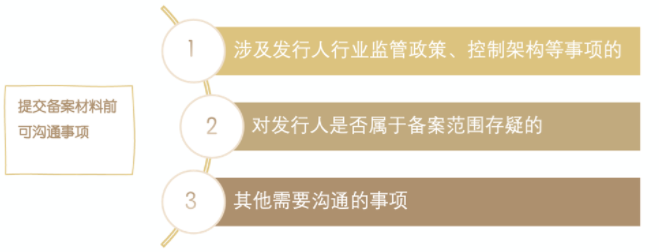
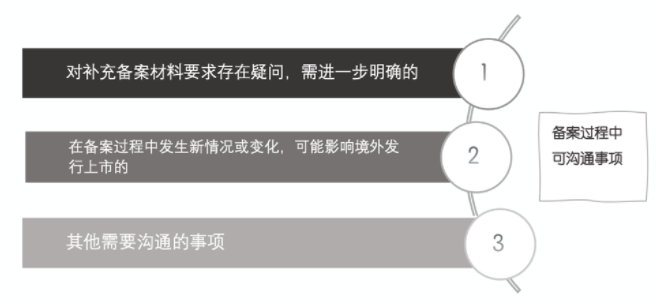
Kommunikationstiden under anmälanprocessen räknas inte in i tidsfristen för emittenten att tillhandahålla kompletterande material.
Från och med dagen för mottagandet av anmälningsmaterialen till dess att det första kravet på kompletterande anmälningsmaterial skickas ut är det en tyst period. Under den tysta perioden accepterar anmälanförvaltningen inte kommunikationsansökningar.
(三)Anmälanprocess
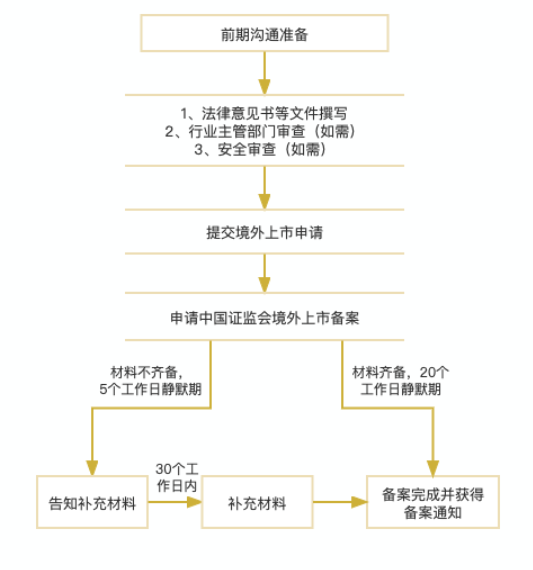
四、Viktiga punkter att uppmärksamma vid anmälan av utländska emissioner och noteringar
(一)Krav på anmälanstidpunkter
1. Fall där anmälan sker efter utländsk ansökan men innan utländsk emission och notering är slutförd
(1)Om en emittent gör en första offentlig emission eller notering utomlands, eller om en emittent efter utländsk emission och notering gör en emission och notering på en annan utländsk marknad, ska företaget anmäla till CSRC inom 3 arbetsdagar efter att ha lämnat in emissions- och noteringsansökningshandlingarna utomlands.
(2)Om en inhemsk företags tillgångar direkt eller indirekt gör utländsk emission och notering genom ett eller flera förvärv, aktiebyten, överföringar och andra transaktionsarrangemang (vilket avser en relativt komplett och detaljerad transaktionsplan som ska lämnas till beslutande organ som styrelsen och aktieägarstämman, men exkluderar avsiktsförklaringar, ramavtal etc.), ska den inhemska företaget anmäla till CSRC inom 3 arbetsdagar efter att ha lämnat in emissions- och noteringsansökningshandlingarna utomlands. Om det inte är aktuellt att lämna in ansökningshandlingarna utomlands ska anmälan ske inom 3 arbetsdagar efter det att det börsnoterade företaget första gången offentliggör de specifika transaktionsarrangemangen.
Om en inhemsk företaget gör utländsk emission och notering genom ett utländskt specialförvärvsbolag, ska företaget anmäla i enlighet med denna paragraf och lämna in anmälningsmaterial inom 3 arbetsdagar efter det att det utländska specialförvärvsbolaget offentliggjorde de specifika transaktionsarrangemangen.
(3)Inomlands företag som efter att ha emitterat och noterat utomlands genomför en sekundär eller primär notering på en annan utländsk marknad ska, inom 3 arbetsdagar efter att ha lämnat in ansökningshandlingarna för emission och notering utomlands, anmäla detta till Kina Securities Regulatory Commission (CSRC).
(4)Emittenter som efter att ha avnoterats från en utländsk börs, inklusive avnotering till en OTC-marknad, planerar att genomföra en ny emission och notering utomlands ska, inom 3 arbetsdagar efter att ha lämnat in ansökningshandlingarna för emission och notering utomlands, anmäla detta till Kina Securities Regulatory Commission (CSRC).
(5)Inomlands noterade företag som genomför en första emission av globala depåbevis utomlands ska, inom 3 arbetsdagar efter att ha lämnat in ansökan om emission och notering utomlands, anmäla detta till Kina Securities Regulatory Commission (CSRC). Innan inomlands noterade företag lämnar in ansökan om emission och notering utomlands ska de, i enlighet med artikel 22 i "Regler för registrering av värdepappersemissioner för noterade företag", låta en sponsor lämna in en registreringsansökan om emission av nya grundläggande aktier till den inomländska börsen. Den inomländska börsen ska, med tillämpning av förfarandet för noterade företags emission av aktier till specifika mottagare, utfärda ett granskningsyttrande och lämna det till Kina Securities Regulatory Commission (CSRC) för registrering. Kina Securities Regulatory Commission (CSRC) kan hantera registrering och anmälan tillsammans.
2. Fall av anmälan efter emissionens slutförande
(1)Efter att ha emitterat och noterat utomlands ska emittenten, om den emitterar värdepapper på samma utländska marknad (inklusive emission av konvertibla obligationer, utbytbara obligationer och preferensaktier), inom 3 arbetsdagar efter emissionens slutförande anmäla detta till Kina Securities Regulatory Commission (CSRC). Med emission av värdepapper på samma utländska marknad som nämns ovan avses inte emission av värdepapper för att genomföra aktieincitament, omvandla reservfonder till ökat företagskapital, dela ut aktiedividender eller dela upp aktier.
(2)Efter att ha emitterat och noterat utomlands ska emittenten, om den använder sig av flera emissioner inom ramen för sin fullmakt, inom 3 arbetsdagar efter den första emissionens slutförande anmäla detta till Kina Securities Regulatory Commission (CSRC) och ange det totala antalet värdepapper som planeras att emitteras. Efter att varje efterföljande emission har slutförts ska emittenten lämna en sammanfattande rapport om emissionens status till Kina Securities Regulatory Commission (CSRC).
(3)Inomlands noterade företag som genomför en ny emission av globala depåbevis på samma utländska marknad har samma registreringsförfarande för emission av nya grundläggande aktier som vid den första emissionen av globala depåbevis utomlands; efter att emissionen utomlands har slutförts ska företaget inom 3 arbetsdagar anmäla detta till Kina Securities Regulatory Commission (CSRC).
(II)Bedömning av nödvändigheten av förhandsgranskningsprocedurer
Branschmyndigheternas granskning och säkerhetsgranskning är, i nödvändiga fall, förfaranden som föregår anmälan för utländsk notering.
I enlighet med "Regler för administrativa tillstånd för kinesiska affärsbanker" som publicerats av Bankens och Försäkringsmyndigheten i Kina har finansbranschen tydliga krav på godkännande från branschmyndigheter för utländska noteringar. När det gäller säkerhetsgranskning för utländska investeringar, nätverksinformation med mera ska inomlands företag, om de själva bedömer att de faller under relevanta lagar och förordningar, lämna in en säkerhetsgranskning i enlighet med lagen. Om företaget är relaterat till känsliga branscher men bedömer att det inte behöver lämna in en säkerhetsgranskning, måste företaget lägga fram en tillräcklig motivering i sina anmälningshandlingar.
(III)Krav på kontinuerlig tillsyn efter anmälan
1. Kontinuerlig uppdatering från anmälans slutförande fram till emission och notering
Efter att Kina Securities Regulatory Commission (CSRC) har slutfört anmälan ska emittenten, om den inte har emitterat och noterat utomlands inom ett år, uppdatera anmälningshandlingarna om den fortsätter att genomföra emission och notering utomlands, och Kina Securities Regulatory Commission (CSRC) ska uppdatera motsvarande information på anmälningslistan. Detta innebär att giltighetstiden för anmälan för emission och notering av värdepapper utomlands är ett år.
Efter att Kina Securities Regulatory Commission (CSRC) har slutfört anmälan och innan emittenten emitterar och noterar utomlands ska emittenten, om följande tre typer av viktiga händelser inträffar, omedelbart rapportera detta till Kina Securities Regulatory Commission (CSRC) och uppdatera anmälningshandlingarna inom 3 arbetsdagar från den dag då de relevanta händelserna inträffar: A. Viktiga förändringar i huvudverksamheten eller verksamhetslicenser; B. Förändring av kontrollen eller viktiga förändringar i aktiestrukturen; C. Viktiga justeringar av emissions- och noteringsplanen.
Omfattande betydande justeringar av emission- och noteringsplanen, inklusive ändring av noteringsplats samt situationer där kontrollen kan komma att ändras efter planjusteringen, ökning av emissionsandelen, minskning av emissionsandelen, ändring av noteringsmetod, ändring av noteringssegment men utan ändring av noteringsplats, kräver inte uppdatering av registreringsmaterialet.
2. Situationer där en lägesrapport måste lämnas
Enligt artikel 22 i "Försöksförordningen om utlandsnoteringar" ska emittenten rapportera följande betydande händelser till Kina Securities Regulatory Commission (CSRC) inom 3 arbetsdagar från det att de relevanta händelserna inträffat och tillkännagivits efter utlandsemission och notering: (1) Kontrollbyte; (2) Att ha blivit föremål för åtgärder som utredning eller sanktioner av utländska värdepappersövervakningsmyndigheter eller relevanta tillsynsmyndigheter; (3) Byte av noteringsstatus eller noteringssegment; (4) Frivillig eller tvångsvis avnotering.
Om emittenten efter utlandsemission och notering genomgår betydande förändringar i sin huvudsakliga affärsverksamhet och inte längre omfattas av registreringskravet, ska emittenten inom 3 arbetsdagar från det att de relevanta förändringarna inträffat lämna en särskild rapport tillsammans med en juridisk yttrande från en inhemsk advokatbyrå till CSRC, och förklara situationen.
Om emittenten lämnar emissions- och noteringsansökningshandlingarna på ett hemligt eller icke-offentligt sätt utomlands, kan emittenten lämna en förklaring vid registrering, ansöka om att skjuta upp offentliggörandet av registreringsinformationen, och ska rapportera till CSRC inom 3 arbetsdagar efter det att emissions- och noteringsansökningshandlingarna offentliggjorts utomlands. Denna bestämmelse innebär inte någon undantag från tidsfristen för registrering.
För inhemska företag som efter utlandsemission och notering byter noteringsstatus (t.ex. sekundärnotering omvandlad till dubbel huvudnotering) eller noteringssegment på utländska marknader, och som inte involverar emission av aktier, krävs ingen registrering, men företaget ska inom 3 arbetsdagar från det att de relevanta händelserna inträffat och tillkännagivits lämna en lägesrapport i enlighet med ovanstående krav.
(四)Krav på viktig upplysning och granskning av registreringsmaterial
Enligt "Försöksförordningen om utlandsnoteringar" och tillhörande vägledning ställs följande krav på viktig upplysning och granskning av innehållet i registreringsmaterialet:
1. Aktieinnehav genom ombud
Om emittenten har situationer med aktieinnehav genom ombud ska emittentens inhemska advokat granska orsaken till att aktieinnehav genom ombud uppstod, utvecklingen, lagligheten, eventuella tvister eller potentiella tvister, och om det finns personer som enligt lag är förbjudna att inneha aktier som direkt eller indirekt innehar emittentens aktier, samt lämna ett tydligt slutligt yttrande.
2. Nya aktieägare inom 12 månader
Om emittenten har nya aktieägare inom 12 månader innan emittenten lämnar ansökan om registrering för utlandsemission och notering ska emittentens inhemska advokat granska de nya aktieägarnas grundläggande information, orsaken till att de investerade, investeringspriset och prisbestämningsgrunden, om de nya aktieägarna har anknytning till emittentens andra aktieägare, styrelseledamöter, suppleanter och högre tjänstemän, om de nya aktieägarna har anknytning till mellanhanderna för denna emission och deras chefer, högre tjänstemän och handläggare, och om det finns personer som enligt lag är förbjudna att inneha aktier som direkt eller indirekt innehar emittentens aktier, samt lämna ett tydligt slutligt yttrande.
3. Aktieoptionsplan för anställda och aktieincitament
(1) Om emittenten genomför en aktieoptionsplan för anställda före första registrering ska emittentens inhemska advokat noggrant granska bakgrunden till att aktieoptionsplanen för anställda inrättades, den specifika sammansättningen av personerna, prisets rimlighet, villkoren i aktieoptionsplanens stadgar eller avtal, förfarandet för att fatta beslut, och den regelbundna driften, samt lämna ett tydligt slutligt yttrande om huruvida genomförandet av aktieoptionsplanen för anställda är lagligt och förenligt med gällande lagar. Uppmärksamhet ska ägnas åt huruvida aktieoptionsplanen för anställda helt innehas av företagets anställda och om avgångna personer fortfarande innehar rättigheter enligt aktieoptionsplanen för anställda.
(2)Om emittenten har ett aktieoptionsprogram som fastställts före registreringen för första emissionen och som ska genomföras efter börsnoteringen, ska emittentens inhemska advokater noggrant granska aktieoptionsprogrammets grundläggande innehåll, beslutsprocessen för att fastställa programmet, principerna för fastställande av optionslösenpriser, de grundläggande uppgifterna för optionsmottagarna, hur aktieoptionsprogrammet påverkar företagets kontroll samt huruvida reserverade rättigheter har fastställts, och avge ett tydligt slutsatser om huruvida aktieoptionsprogrammet är lagligt och förenligt med reglerna.
4. Kontrollstruktur via avtal
Om emittenten har arrangemang för en kontrollstruktur via avtal ska emittentens inhemska advokater granska och redogöra för följande aspekter: (1) Hur utländska investerare deltar i emittentens ledning, till exempel genom att utse styrelseledamöter etc.; (2) Huruvida det finns situationer där inhemska lagar, författningar och relevanta bestämmelser uttryckligen förbjuder att använda avtal eller kontrakt för att kontrollera verksamhet, licenser, kvalifikationer etc.; (3) Huruvida de inhemska operativa enheterna som kontrolleras via kontrollstrukturen genom avtal omfattas av säkerhetsgranskningen för utländska investeringar, och huruvida de är involverade i områden med begränsningar eller förbud för utländska investeringar.
5. Krav på genomlysning av aktieägare
(1)Huvudaktieägare som innehar mer än 5 % av aktierna eller rösterna i emittenten ska genomlysas till fysiska personer, publika företag inklusive utländska publika företag och företag noterade på NEEQ, statligt ägda eller förvaltade enheter inklusive statliga institutioner och industrifonder kontrollerade av statliga enheter, kollektiva organisationer, utländska statliga investeringsfonder inklusive statliga förmögenhetsfonder, universitetsdonationsfonder, pensionsfonder, allmännyttiga fonder och offentliga förvaltnings produkter.
(2)Om huvudaktieägaren är en utländsk privat investeringsfond etc., och inte är en ren holdingenhet eller holdingplattform för aktieinnehav, och om köppriset inte är uppenbart onormalt, behöver den inte genomlysas. Men om dess investerare, verkställande partners eller faktiska kontrollanter inkluderar inhemska enheter inklusive juridiska personer, fysiska personer med kinesisk nationalitet och icke-juridiska organisationer, ska relevanta omständigheter genomlysas och redovisas.
(3)Redovisa kortfattat andra aktieägares situation än huvudaktieägarna i en lista.
(4)Redovisa i en lista information om verkliga ägare för emittenten tillämpligt för direkt utländsk börsnotering eller den huvudsakliga inhemska operativa enheten tillämpligt för indirekt utländsk börsnotering. Verkliga ägare fastställs i enlighet med relevanta bestämmelser från Folkets bank i Kina och Statens marknadsinspektion och tillsynsbyrå.
Slutsats
Även om "Försöksförordningen för utländsk börsnotering" och dess kompletterande vägledningar fortfarande har utrymme för ytterligare detaljering, går det inte att förneka att de redan har byggt en ram för systembyggnad relaterad till utländska emissioner och börsnoteringar. I den nuvarande osäkra internationella miljön är publiceringen och genomförandet av "Försöksförordningen för utländsk börsnotering" och dess kompletterande vägledningar både en förbättring av tillsynssystemet för inhemska företags utländska emissioner och börsnoteringar, och under den nya kontexten av policyreglernas sammanlänkning och samordning, gör det företagens utländska emissioner och börsnoteringar mer standardiserade. Det fördjupar också kapitalmarknadens öppning uppåt, främjar företagen att använda två marknader och två resurser i enlighet med lagar och regler för att uppnå standardiserad och hälsosam utveckling, och hjälper företagen att ytterligare "gå ut". Vi ser fram emot att inhemska företags väg till utländska emissioner och börsnoteringar ska bli allt smidigare under ledningen av de nya reglerna.
Ursprungligen publicerad på 金盒企业管理集团
