




블로그
정책 해석 | 해외 증권 발행 및 상장 등록 시 주의해야 할 4가지 핵심 사항!
本文 저자|왕헌정 정자서 묘보문
서론:2023년 3월 31일부터 《내수기업 해외 증권 발행 및 상장 관리 시행방법》 및 그 지원 지침이 공식 시행되며, 내수기업의 직접·간접 방식의 해외 증권 발행 및 상장은 통일적으로 신고 관리됩니다. 본문은 관련 제도의 발표 배경, 적용 범위, 실무 및 주요 포인트를 정리하여 소개하므로 각 측의 참고를 제공합니다.
Ⅰ. 해외 증권 발행 및 상장 신고 제도 발표 배경
2022년의 경제적 혼란을 겪은 후, 최근 몇 개월 동안 중국 개념 주(中概股)의 상장 수는 해외 자본 시장에서 점차 회복되고 있습니다. 미국 자본 시장을 예로 들면, 재련사(财联社) 성광 데이터 통계에 따르면 2022년 한 해 동안 미국 주요 자본 시장에서 총 21개의 중국 개념 주 신주가 상장되었고, 그 중 4개는 특수 목적 인수 회사(Special Purpose Acquisition Corporation, 이하 “SPAC”) 방식으로 상장되었습니다. 중국 개념 주 상장 기업 총 수량 기준으로 동기 대비 약 40% 감소했습니다. 그리고 2023년 1분기로 시선을 돌리면, 단 3개월 만에 18개의 중국 개념 주가 미국 주요 자본 시장에 상장되었고, 그 중 13개는 IPO 방식, 5개는 SPAC 방식으로 상장되었으며, 그 외에도 수십 개의 중국 개념 주가 미국 증권 거래 위원회(United States Securities and Exchange Commission)에 공개적으로 공시하거나 모집 청구서를 업데이트 중입니다; 2023년 4월 말 기준으로, 중국 개념 주의 올해 미국 주요 자본 시장 상장 수는 이미 26개로 작년 총 합계를 넘어섰습니다. 점점 더 많은 기업이 해외 상장의 길을 모색함에 따라, 내수기업이 국내외 시장과 자원을 충분히 활용하고 법규에 따라 해외 상장의 발걸음을 내딛을 수 있도록 더 잘 지원하기 위해, 2021년 말 의견 초안이 발표된 해외 상장 신규 규정도 올해 공식적으로 시행되었습니다.
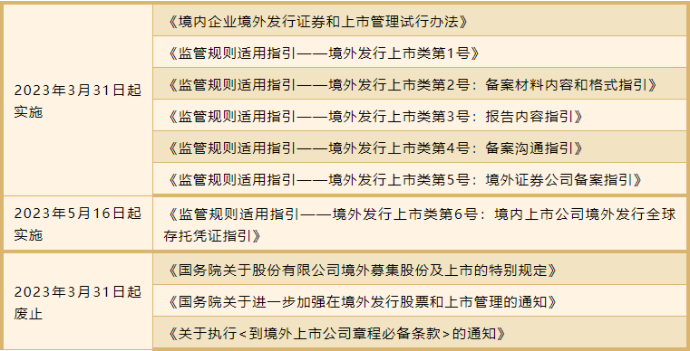
2023년 2월 17일, 국무원의 비준을 거쳐 중국 증권 감독 관리 위원회(이하 “중국 증监管会”)가 《내수기업 해외 증권 발행 및 상장 관리 시행방법》(이하 《해외 상장 관리 시행방법》)과 5개의 지원 지침을 발표했으며, 2023년 3월 31일부터 시행됩니다; 2023년 5월 16일, 중국 증监管会는 내수 상장 기업의 해외 글로벌 예탁 증권 발행에 대해 《감독 규칙 적용 지침——해외 발행 상장 제6호: 내수 상장 기업의 해외 글로벌 예탁 증권 발행 지침》을 발표하고 시행했습니다(앞서 언급한 5개의 지원 지침과 함께 “지원 지침”으로 통칭). 이전에 해외 상장 관련 사항은 주로 《주식 회사의 해외 주식 모집 및 상장에 대한 국무원 특별 규정》《해외 주식 발행 및 상장 관리 강화에 대한 국무원 통지》《해외 상장 기업 정관 필수 조항 집행에 대한 통지》를 적용했으나, 2023년 3월 31일부터 폐지됩니다.
Ⅱ. 해외 증권 발행 및 상장 신고 제도 적용 범위
(一)적용되는 "증권" 유형
상기 신규 규정은 내국기업이 직접 또는 간접적으로 해외에서 증권을 발행하거나 해당 증권을 해외에 상장 거래하는 것(이하 "해외 발행 상장"이라 함)과 관련된 활동을 규범화하기 위해 제정되었으며, 《해외 상장 관리 시행 방법》에 따라 그 규제 대상인 "증권"은 내국기업이 직접 또는 간접적으로 해외에서 발행 상장하는 주식, 예탁증서, 주식으로 전환 가능한 회사채 또는 기타 지분 성격의 증권을 의미합니다.
(二)적용되는 해외 발행 상장 상황
1、내국기업의 직접 해외 발행 상장
《해외 상장 관리 시행 방법》 제2조 규정에 따라 내국기업의 직접 해외 발행 상장은 내국에서 등록 설립된 주식회사가 해외에서 발행 상장하는 것을 의미합니다. 실무에서 내국기업의 직접 해외 발행 상장은 내국기업이 홍콩 증권거래소에서 해외 상장 외국주를 발행하는 것, 뉴욕 증권거래소, 런던 거래소, 싱가포르 증권거래소 등 다른 국가의 증권거래소에서 주식을 발행하고 상장하거나 글로벌 예탁증서를 발행하고 상장하는 경우를 포함하며 이에 한정되지 않습니다. 또한 보조 지침에 따라 내국기업이 직접 해외 발행 상장하는 경우, 그 내국 미상장 주식을 보유한 주주가 자신이 보유한 내국 미상장 주식을 해외 상장 주식으로 전환하고 해외 거래소에 상장 유통하려는 경우에도 내국기업을 통해 신고해야 합니다.
2、내국기업의 간접 해외 발행 상장
《해외 상장 관리 시행 방법》 제2조 규정에 따라 내국기업의 간접 해외 발행 상장은 주요 경영 활동이 내국에 있는 기업이 해외에 등록된 기업 명의로 내국기업의 지분, 자산, 수익 또는 기타 유사 권익을 기반으로 해외에서 발행 상장하는 것을 의미합니다. 이 조항 및 보조 지침에 따라 지분 통제, 계약 통제(VIE 구조), SPAC 등 방식은 모두 간접 해외 발행 상장 상황에 해당합니다.
《해외 상장 관리 시행 방법》 제15조는 간접 해외 발행 상장의 인정 기준을 실질이 형식보다 중요한 원칙에 따라 발행자가 재무, 업무 인정 상황을 동시에 충족해야 한다고 규정하며 구체 요구 사항은 다음과 같습니다:
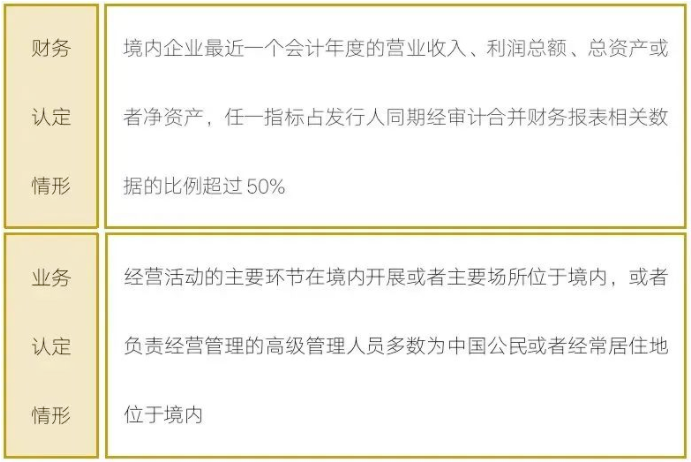
상기 기준 중 업무 인정 상황은 추가적인 양적 기준이나 명확한 정의가 없어 실무에서 엄격히 파악할 것을 제안합니다. 또한 보조 지침에 따라 발행자가 재무와 업무 기준을 동시에 충족하지 못하지만 해외 시장에서 자국(또는 지역) 발행자의 관련 규정에 따라 발행 상장 신청을 제출하고 규정에 따라 공시된 위험 요인이 주로 내국과 관련된 경우 증권회사 및 발행자의 내국 변호사는 《해외 상장 관리 시행 방법》 제15조 제2항 규정에 따라 실질이 형식보다 중요한 원칙에 따라 발행자가 신고 대상에 해당하는지 종합적으로 검증하고 식별해야 합니다.
(三)해외 발행 상장 금지 상황
《해외 상장 관리 시행 방법》 제8조 규정에 따라 내국기업의 해외 발행 상장은 다음과 같은 상황이 존재해서는 안 됩니다:
1、법률, 행정 규정 또는 국가 관련 규정에서 상장 융자를 명확히 금지하는 경우
주요 상황은 다음과 같습니다: 국가발전개혁위원회, 상무부가 발행한 《시장 진입 부정적 목록》에서 상장 융자를 금지하는 경우, 내국기업이 《국무원关于建立完善守信联合激励和失信联合惩戒制度加快推进社会诚信建设的指导意见》(국발〔2016〕33호) 규정의 심각한 신용 불량 주체에 해당하는 경우, 또는 산업 정책, 안전 생산, 행업 규제 등 분야에서 법률, 규정 및 국가 관련 규정이 상장 융자를 제한하거나 금지하는 경우를 포함합니다.
2、국무원 관련 주관부문의 법적 심사 인정을 거쳐 해외에서 발행·상장하는 것이 국가안보를 해칠 수 있는 경우
외국인투자 금지 분야에 해당하거나 국가 네트워크 정보, 데이터 안전 등 관련 분야의 상황, 공공통신 및 정보서비스, 에너지, 교통, 수리, 금융, 공공서비스, 전자정부 등 산업에 속하는 기업을 포함하되 이에 국한되지 않으며, 특히 이러한 산업에 속하거나 속할 수 있는 중요한 네트워크 및 정보시스템 운영자, 핵심 정보기반시설 운영자인 기업 등에 해당하는 경우
3、내국 기업 또는 그 최대주주, 실제 지배인이 최근 3년간 부패, 금품수수, 재산침해, 자금유용 또는 사회주의 시장경제질서를 파괴하는 형사범죄가 있는 경우
형사범죄 주체가 발행인이 인수한 것이고 관련 형사범죄 행위가 발행인 인수 완료 전에 발생한 경우 원칙적으로 발행인의 관련 상황으로 간주하지 않는다. 다만 발행인의 주요 사업수입과 순이익이 관련 주체에서 주로 발생하는 경우는 제외한다.
4、내국 기업이 범죄 혐의 또는 중대한 위법·규정 위반 행위로 현재 법적 입건 조사를 받고 있으며 아직 명확한 결론 의견이 없는 경우
위법·규정 위반 행위가 심각한 환경오염, 중대한 사상자 발생, 국가경제이익의 중대한 손실 또는 기타 사회적 영향이 악화된 상황을 초래한 경우 원칙적으로 중대한 위법·규정 위반 행위로 인정해야 한다.
5、최대주주 또는 최대주주, 실제 지배인의 지배를 받는 주주가 보유한 주권에 중대한 소유권 분쟁이 있는 경우
최대주주 또는 최대주주, 실제 지배인의 지배를 받는 주주가 보유한 발행인 주권에 질권 설정, 동결 또는 소송·중재 등 중대한 소유권 분쟁을 초래할 수 있는 상황이 있는지 주의해야 한다.
(四)내국 상장기업의 해외에서 글로벌 예탁증서 발행에 대한 특별 규정
1、금지 사항. 내국 상장기업이 해외에서 글로벌 예탁증서를 발행하는 것은 《내국 기업의 해외 증권 발행 및 상장 관리 시행방법》 제8조 및 《내외국 증권거래소 상호연계 예탁증서 업무 감독 규정》(이하 《감독 규정》) 제35조의 규정에 부합해야 한다.
2、발행 및 인수. 내국 상장기업이 해외에서 글로벌 예탁증서를 발행하는 것과 관련된 발행 가격 결정, 국경 간 전환 기간, lock-up 기간 등은 《감독 규정》 제36조, 제38조 등의 규정에 부합해야 한다.
3、발행 비율. 내국 상장기업이 해외에서 글로벌 예탁증서를 발행하는 것은 《감독 규정》 제43조, 《증권선거 법적 적용 의견 제18호》 제4점의 특정 대상 발행 규정 요구에 따라 글로벌 예탁증서에 해당하는 기초주식의 발행 비율을 확정해야 한다. 해외 투자자의 지분 비율을 계산할 때 글로벌 예탁증서에 해당하는 기초주식의 발행 비율과 합격 외국인 투자자, 후강퉁의 지분 비율을 합산하여 계산해야 한다.
4、발행 간격. 내국 상장기업이 해외에서 글로벌 예탁증서를 발행하는 것은 《상장기업 증권 발행 등록 관리 방법》 제16조 및 《증권선거 법적 적용 의견 제18호》 제4점의 특정 대상 발행 규정을 참조하여 발행 간격을 확정해야 한다.
5、모금 자금 사용. 내국 상장기업은 합리적인 규모의 모금을 합리적으로 확정해야 하며, 《상장기업 감독 지침 제2호——상장기업 모금 자금 관리 및 사용에 대한 감독 요구》 등 규정에 따라 해외에서 발행한 글로벌 예탁증서의 모금 자금을 규범적으로 사용해야 한다.
6、기타. 《감독 규정》 및 지원 지침에서 명확히 한 사항 외에 상장기업이 해외에서 글로벌 예탁증서를 발행하는 것과 관련된 신규 기초주식 발행의 의사결정 절차, 정보 공개 등 사항은 상장기업의 특정 대상 발행과 관련된 규정에 부합해야 한다.
四、해외 발행 상장 실무
(一)备案 자료 요건
1、기업공개 또는 상장
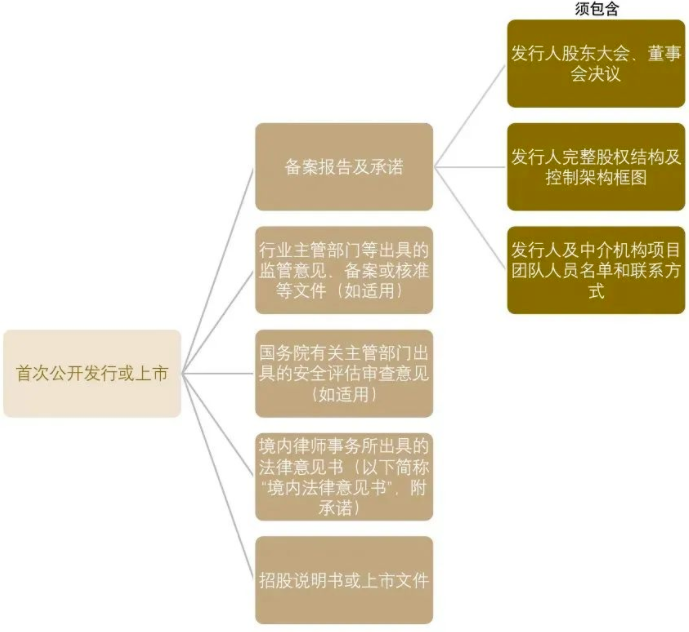
적용 사례에는 기업공개 및 상장(IPO), 이차 상장(Secondary Listing), 이중 주요 상장(Dual Primary Listing), 소개 상장(Listing by Way of Introduction), 발행인이 해외 거래소에서 상장 폐지된 후(장외 시장으로 이전된 경우 포함) 다시 해외에서 발행 상장하려는 경우, 그리고 인수, 주식 교환, 이전 및 기타 거래 계약을 통해 국내 기업의 자산을 직·간접적으로 해외 상장하는 경우가 포함됩니다.
위 사례에 대한备案 자료 요건은 다음과 같습니다:
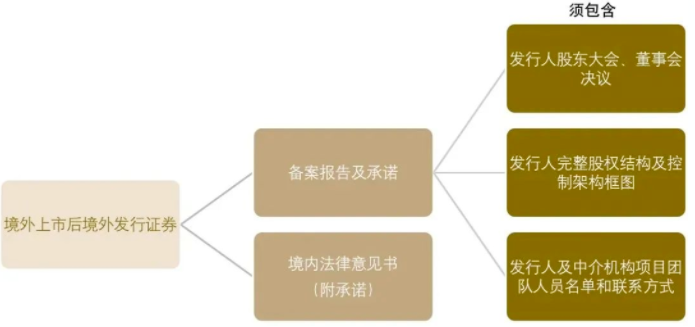
2、해외 상장 후 해외 증권 발행
적용 사례에는 동일 해외 시장에서의 재융자(보통주, 우선주, 전환사채, 교환사채 등 증권 발행 포함), 권한 범위 내에서 분할 증권 발행하는 경우가 포함됩니다.
위 사례에 대한备案 자료 요건은 다음과 같습니다:
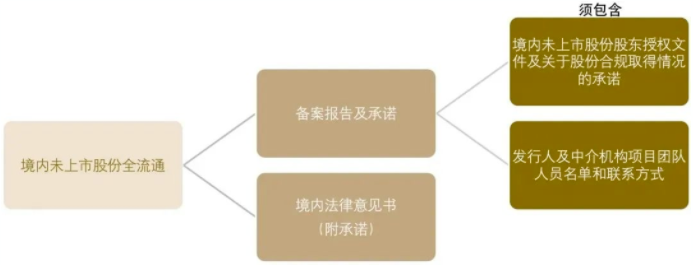
3、국내 미상장 주식의 전체 유통
직접 해외 발행 상장에 따른 주주가 국내 미상장 주식의 전체 유통을 신청하는 경우의备案 자료 요건은 다음과 같습니다:
4、국내 상장사의 해외 글로벌 예탁증권 발행
(1)신청 자료. 국내 상장사는 《감독 규칙 적용 지침——해외 발행 상장 제2호:备案 자료 내용 및 형식 지침》에 따라备案 자료를 제출해야 하며, 기본 주식 등록 신청 시 이미 제출한 자료 또는 이미 설명한 사항은备案 자료에서 반복 제출하거나 설명할 필요가 없습니다.备案 법률 의견서는 전문 법률 의견서만 제출하면 됩니다.
기본 주식 등록 신청 자료는 《공개 증권 발행 회사 정보 공개 내용 및 형식 준칙 제59호——상장사 증권 발행 신청 서류》의 요구에 따라 제출해야 합니다.
(2)결정 절차 문서. 국내 상장사가 글로벌 예탁증권 발행 결정 절차를 이행할 때, 《상장사 증권 발행 등록 관리 방법》 제16조, 제17조 관련 규정에 따라 관련 문서를 작성해야 하며, 이번 발행 방안 검토 분석 보고서에서 회사의 이번 발행이 글로벌 예탁증권 품종定位에 부합하는지 여부를 충분히 설명해야 합니다.
(3)모집 자료. 국내 상장사가 글로벌 예탁증권 하의 신규 기본 주식을 발행할 때, 《공개 증권 발행 회사 정보 공개 내용 및 형식 준칙 제61호——상장사 특정 대상 증권 발행 모집 설명서 및 발행 상황 보고서》에 따라 모집 설명서를 작성 및 공개해야 하며, 국경 간 전환 제한 기간 만료 후 글로벌 예탁증권이 A주 기본 주식으로 전환될 때 발행인의 A주 주가에 미치는 영향 등 위험을 공개해야 합니다.
(4)발행 상황 보고서. 국내 상장사가 해외 글로벌 예탁증권(GDR) 발행 상장을 완료한 후 15영업일 이내에 「감독규정 적용 지침 — 해외 발행 상장 제3호: 보고서 내용 지침」에 따라 발행 상황 보고서를 공시해야 하며, 발행 상황 보고서는 실제 인수 대상을 투명하게 설명하고 수익 스왑 등 유사한 계약적 조치 및 그 적법성이 존재하는지 여부, 투자자가 국경 간 전환 기간을 연장한 사례가 존재하는지 여부를 명시해야 합니다. 발행 상황 보고서에서 주요 주주의 인정에 있어서 그 지분율은 「감독규정」 제43조의 요구에 따라 계산해야 합니다.
(二)사전 등록 소통
사전 등록 절차 이행 전 및 처리 과정에서 발행자(및 이에 해당 서비스를 제공하는 증권사 또는 증권 서비스 기관)는 증권감독관리위원회 해외 발행 상장 사전 등록 관리 부서와 소통할 수 있습니다. 사전 등록 처리의 각 단계에서 발행자가 소통 신청을 제출할 수 있는 사항은 다음과 같이 구분됩니다:
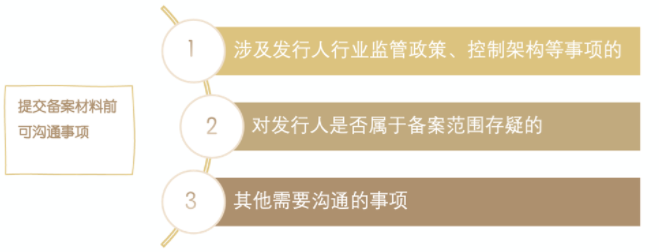
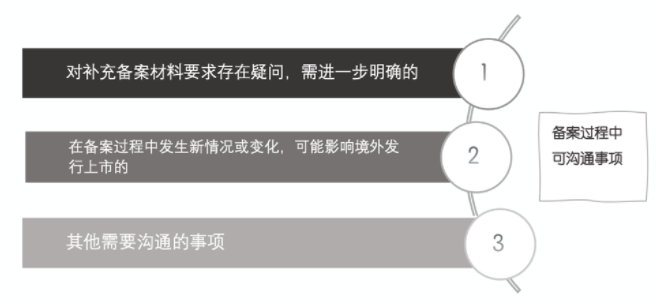
사전 등록 과정에서의 소통 시간은 발행자의 보충 자료 제출 기한에 산입되지 않습니다.
사전 등록 자료 접수일부터 최초 보충 사전 등록 자료 요구가 발송되기 전까지를 침묵기라고 합니다. 침묵기 내에는 사전 등록 관리 부서가 소통 신청을 접수하지 않습니다.
(三)사전 등록 절차
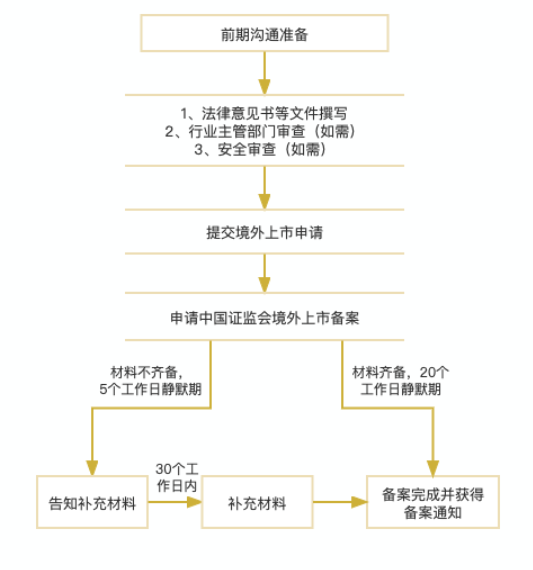
四、해외 발행 상장 사전 등록 주의 요점
(一)사전 등록 시점 요구
1、해외 신고 후 해외 발행 상장 완료 전 사전 등록하는 경우
(1)발행자가 해외에서 최초 공모 또는 상장하거나, 발행자가 해외 발행 상장한 후 다른 해외 시장에서 발행 상장하는 경우, 해외에서 발행 상장 신청 서류를 제출한 후 3영업일 이내에 증권감독관리위원회에 사전 등록해야 합니다.
(2)1회 또는 여러 차례의 인수, 주식교환, 이전 및 기타 거래 조치(이사회, 주주총회 등 의사결정 기관의 승인을 받을 예정이며 비교적 완전하고 상세한 거래 방안을 의미하며, 의향성·골격성 계약 등은 제외)를 통해 국내 기업의 자산이 직접 또는 간접적으로 해외 상장되는 경우, 국내 기업은 발행자가 해외에서 발행 상장 신청 서류를 제출한 후 3영업일 이내에 증권감독관리위원회에 사전 등록해야 합니다. 해외에서 신청 서류를 제출하지 않는 경우, 상장사가 거래 구체적 방안을 최초 공시한 날부터 3영업일 이내에 사전 등록해야 합니다.
국내 기업이 해외 특수 목적 인수회사를 통해 해외 발행 상장하는 경우, 본 조 규정에 따라 사전 등록해야 하며, 해외 특수 목적 인수회사가 인수 거래 구체적 방안을 공시한 후 3영업일 이내에 사전 등록 자료를 제출해야 합니다.
(3)내국기업이 해외에서 발행 상장한 후, 다른 해외 시장에서 두 번째 상장 또는 주요 상장을 하는 경우에는 해외에서 발행 상장 신청 서류를 제출한 후 3일 이내에 중국증감회에 사전 등록해야 합니다。
(4)발행인이 해외 거래소에서 상장 폐지된 후, 외부 시장으로 이전하는 경우를 포함하여, 다시 해외에서 발행 상장하려는 경우에는 해외에서 발행 상장 신청 서류를 제출한 후 3일 이내에 중국증감회에 사전 등록해야 합니다。
(5)내국 상장회사가 해외에서 최초로 글로벌 예탁증서를 발행하는 경우에는 해외에서 발행 상장 신청을 제출한 후 3일 이내에 중국증감회에 사전 등록해야 합니다。내국 상장회사가 해외에서 발행 상장 신청을 제출하기 전에는 《상장회사 증권 발행 등록 관리 방법》 제22조 규정에 따라 보증인이 내국 증권거래소에 기본 주식 추가 발행에 대한 등록 신청을 제출해야 하며, 내국 증권거래소는 상장회사가 특정 대상에게 주식을 발행하는 절차에 따라 심사 의견을 내고 중국증감회에 등록을 신고해야 합니다.중국증감회는 등록과 사전 등록을 통합 처리할 수 있습니다。
2、발행 완료 후 사전 등록하는 경우
(1)발행인이 해외에서 발행 상장한 후, 동일 해외 시장에서 증권을 발행하는 경우(전환사채, 교환사채, 우선주 발행을 포함)에는 발행 완료 후 3일 이내에 중국증감회에 사전 등록해야 합니다。상기 동일 해외 시장에서 증권을 발행하는 경우는 주식 기반 보상 제도 실시, 공적 적립금을 회사 자본으로 전환, 주식 배당 분배, 주식 분할을 위한 증권 발행은 포함하지 않습니다。
(2)발행인이 해외에서 발행 상장한 후, 권한 범위 내에서 분할 발행 방식으로 증권을 발행하는 경우에는 최초 발행 완료 후 3일 이내에 중국증감회에 사전 등록해야 하며, 발행하려는 증권 총수를 명시해야 합니다。나머지 각 차수의 발행이 완료된 후에는 중국증감회에 발행 상황에 대한 종합 보고를 제출해야 합니다。
(3)내국 상장회사가 동일 해외 시장에서 다시 글로벌 예탁증서를 발행하는 경우, 기본 주식 추가 발행 등록 절차는 최초 해외 글로벌 예탁증서 발행과 동일합니다;해외 발행이 완료된 후에는 3일 이내에 중국증감회에 사전 등록해야 합니다。
(二)사전 심사 절차의 필요성 판단
행정 주관 부서의 심사와 안전 심사는 필요한 경우 해외 상장 사전 등록의 사전 절차입니다。
중국 은행 보험 감독 관리 위원회가 발표한 《중자 상업은행 행정 허가 사항 실시 방법》에 따라, 현재 금융 산업은 해외 상장에 대해 명확한 행정 주관 부서의 승인 요건이 있습니다。외국 투자, 네트워크 정보 등 안전 심사에 대해서는, 내국기업이 스스로 판단하여 관련 법규에 해당한다고 인정하는 경우에는 법에 따라 안전 심사를 신고해야 하며, 상기 민감 산업과 관련이 있으나 안전 심사를 신고할 필요가 없다고 인정하는 경우에는 제출하는 사전 등록 자료 내에 충분한 근거를 제시해야 합니다。
(三)사전 등록 후 지속적인 감독 요건
1、사전 등록 완료 후 발행 상장 전까지의 지속적인 업데이트
중국증감회가 사전 등록을 완료한 후, 발행인이 1년 내 해외에서 발행 상장하지 않은 경우, 해외 발행 상장을 계속 추진하려면 사전 등록 자료를 업데이트해야 하며, 중국증감회는 이에 따라 사전 등록 공개 정보를 업데이트합니다。즉 해외 증권 발행 상장 사전 등록의 유효 기간은 1년입니다。
중국증감회가 사전 등록을 완료한 후, 발행인이 해외에서 발행 상장하기 전에 다음 3종류의 중대 사항이 발생하는 경우, 발행인은 즉시 중국증감회에 보고해야 하며, 관련 사항이 발생한 날부터 3일 이내에 사전 등록 자료를 업데이트해야 합니다:A. 주요 사업 또는 사업 라이센스 자격의 중대한 변경;B. 통제권 변경 또는 주식 구조의 중대한 변경;C. 발행 상장 계획의 중대한 조정。
그중 발행 상장 계획의 중대한 변경에는 상장 장소 변경, 계획 변경 후 통제권 변경 가능성, 발행 주식 비율 증가, 발행 주식 비율 감소, 상장 방식 변경, 상장 장소 변경이 있으나 상장 장소는 변경되지 않는 경우 등이 포함되며, 이러한 경우에는 신고 서류를 갱신할 필요가 없습니다.
2, 상황 보고서를 제출해야 하는 경우
《해외 상장 관리 시행 방법》 제22조 규정에 따라, 발행인이 해외에서 발행 및 상장된 후 다음 중대 사항이 발생한 경우, 관련 사항이 발생하고 공고된 날부터 3영업일 이내에 중국 증감회에 구체적인 상황을 보고해야 합니다: (1) 통제권 변경; (2) 해외 증권 감독 관리 기관 또는 관련 주관 부서로부터 조사, 처벌 등 조치를 받는 경우; (3) 상장 지위 또는 상장 장소 변경; (4) 자발적 상장 폐지 또는 강제 상장 폐지.
발행인이 해외에서 발행 및 상장된 후 주요 사업 운영 활동에 중대한 변화가 발생하여 더 이상 신고 대상이 아닌 경우, 관련 변화가 발생한 날부터 3영업일 이내에 중국 증감회에 특별 보고서와 내국 법률 사무소가 발행한 법률 의견서를 제출하여 관련 상황을 설명해야 합니다.
발행인이 해외에서 비밀리 또는 비공개 방식으로 발행 및 상장 신청 서류를 제출하는 경우, 신고 시 설명서를 제출하여 신고 정보 공시를 연기할 수 있으며, 발행 및 상장 신청 서류가 해외에서 공개된 후 3영업일 이내에 중국 증감회에 보고해야 합니다. 이 규정은 신고 제출 시간 요건에 대한 면제를 구성하지 않습니다.
내국 기업이 해외에서 발행 및 상장된 후 해외 시장에서 상장 지위(예: 이차 상장에서 이중 주요 상장으로) 또는 상장 장소를 변경하고 발행 주식이 관련되지 않는 경우, 신고할 필요가 없으나 관련 사항이 발생하고 공고된 날부터 3영업일 이내에 위 요구에 따라 관련 상황 보고서를 제출해야 합니다.
(四)신고 서류의 주요 공개 및 검증 요구
《해외 상장 관리 시행 방법》 및 관련 지침에 따라, 신고 서류 중 다음 내용에 대해 주요 공개 및 검증 요구가 제기되었습니다:
1, 주식 대리 보유
발행인에 주식 대리 보유 등 상황이 있는 경우, 발행인의 내국 변호사는 주식 대리 보유의 형성 원인, 변화 과정, 합법성, 분쟁 또는 잠재적 분쟁 존재 여부, 법률 규정에 따라 주식 보유가 금지된 주체가 발행인의 주식을 직접 또는 간접적으로 보유하는지 여부 등을 검증하고 명확한 결론 의견을 제출해야 합니다.
2, 12개월 이내 신규 주주
발행인이 해외 발행 상장 신고 신청을 제출하기 전 12개월 이내에 신규 주주가 발생한 경우, 발행인의 내국 변호사는 신규 주주의 기본 상황, 출자 원인, 출자 가격 및 가격 결정 근거, 신규 주주와 발행인의 다른 주주, 이사, 감사, 고위 관리자 간의 관련 관계 존재 여부, 신규 주주와本次 발행의 중개 기관 및 그 책임자, 고위 관리자, 업무 담당자 간의 관련 관계 존재 여부, 법률 규정에 따라 주식 보유가 금지된 주체가 발행인의 주식을 직접 또는 간접적으로 보유하는지 여부 등을 검증하고 명확한 결론 의견을 제출해야 합니다.
3, 직원 주식 소유 계획, 주식 보상
(1)발행인의 상장 전 신고 시 직원 주식 소유 계획을 실시하는 경우, 발행인의 내국 변호사는 직원 주식 소유 계획의 설립 배경, 구체적인 인원 구성, 가격 공정성, 직원 주식 소유 계획 규약 또는 계약 약정 상황, 의사 결정 절차 이행 상황, 표준 운영 상황을 충분히 검증하고 직원 주식 소유 계획 실시가 합법적인지 여부에 대해 명확한 결론 의견을 제출해야 합니다. 직원 주식 소유 계획이 전적으로 회사 직원이 보유하는지 여부와 퇴직자가 여전히 직원 주식 소유 계획 권益을 보유하는지 여부에 주의를 기울여야 합니다.
(2)발행인이 상장 전에 수립하여 상장 후 시행할 스톡옵션 플랜을 가지고 있는 경우, 발행인의 국내 변호사는 스톡옵션 플랜의 기본 내용, 플랜 수립 시 이행한 의사결정 절차, 스톡옵션 행사가격의 결정 원칙, 자격 부여 대상의 기본 상황, 스톡옵션 플랜이 회사의 통제권에 미치는 영향, 예비 권益을 설정했는지 여부를 충분히 검토하고 스톡옵션 플랜이 합법적이고 규정에 부합하는지 등에 대해 명확한 결론적 의견을 제시해야 합니다。
4、계약 통제 구조
발행인이 계약 통제 구조를 가지고 있는 경우, 발행인의 국내 변호사는 다음 사항에 대해 검토하고 설명해야 합니다:(1)해외 투자자가 발행인의 경영 관리에 참여하는 상황, 예를 들어 이사 파견 등;(2)국내 법률, 행정 법규 및 관련 규정에서 업무, 라이센스, 자격 등을 계약 또는 합의에 따라 통제하는 것을 명확히 금지하는 경우가 있는지 여부;(3)계약 통제 구조를 통해 통제되는 국내 운영 주체가 외국인 투자 안전 검토 대상에 해당하는지 여부, 외국인 투자 제한 또는 금지 분야에 관련되는지 여부。
5、주주 투자자 식별 요건
(1)발행인의 주식 또는 의결권의 5% 이상을 보유하는 주요 주주는 자연인, 상장사(해외 상장사 포함), 신삼판 상장사 등 공개 회사, 국유가 지배하거나 관리하는 주체(사업 단위, 국유 주체가 지배하는 산업 펀드 등 포함), 집단 조직, 해외 정부 투자 펀드(주권 부자 기금 포함), 대학 기부 기금, 연금 기금, 공익 기금 및 공개 자산 관리 상품까지 투자자 식별을 해야 합니다。
(2)주요 주주가 해외 사모 펀드 등인 경우, 단순히 주식 보유를 목적으로 하는 주식 보유 주체 또는 주식 보유 플랫폼에 해당하지 않고 출자 가격에 현저한 이상이 없는 경우에는 투자자 식별을 하지 않아도 되지만, 그 출자자, 집행 사업 파트너, 실질적 통제인 중에 국내 주체(법인, 중국 국적의 자연인, 비법인 조직 포함)가 있는 경우에는 관련 상황을 투자자 식별하여 설명해야 합니다。
(3)주요 주주 외의 다른 주주 상황을 목록으로 간략히 설명합니다。
(4)발행인(직접 해외 상장의 경우) 또는 주요 국내 운영 실체(간접 해외 상장의 경우)의 수혜 소유자 상황을 목록으로 설명하며, 수혜 소유자는 중국인민은행, 국가시장감독관리총국의 관련 규정에 따라 결정됩니다。
결론
비록 《해외 상장 관리 시행 방법》 및 그 보조 지침이 아직 더 세분화될 여지가 있지만, 그것이 해외 발행 상장 관련 제도 건설에 틀을 마련했다는 것은 부인할 수 없습니다. 국제 환경이 급변하는 현재, 《해외 상장 관리 시행 방법》 및 그 보조 지침의 발표와 시행은 국내 기업의 해외 발행 상장에 대한 감독 제도를 개선하는 동시에, 정책 규칙이 서로 연계되고 조화를 이루는 새로운 배경 하에서 기업의 해외 발행 상장 행위를 더욱 규범화하고, 자본 시장의 대외 개방을 심화하며, 기업이 두 개의 시장, 두 가지 자원을 법규에 따라 합리적으로 활용하여 규범적이고 건강한 발전을 이루도록 촉진하고, 기업이 더욱 “해외로 나아가는” 것을 돕습니다. 우리는 국내 기업의 해외 발행 상장의 길이 새로운 규정의 지도 아래 더욱 순조롭게 나아가기를 기대합니다。
원문 게시처: 金盒企业管理集团
