




ブログ
政策解説 | 海外での発行・上場における登録で注意すべき4つのポイント!
本文の作者|汪献忠・丁子瑞・苗宝文
リード文:2023年3月31日から、《内資系企業の海外における証券発行・上場管理試行弁法》及びその補足指針が正式に施行され、内資系企業が直接・間接的に海外で証券を発行し上場する行為は統一的に届出管理されることとなった。本稿では関連制度の発表背景、適用範囲、実務及び留意点について整理・紹介し、各方面の参考に供する。
一、海外発行・上場届出制度の発表背景
2022年の経済的混乱を経て、ここ数カ月で中国概念株の上場件数は海外資本市場で徐々に回復してきた。米国資本市場を例にとると、財聯社星鉱データの統計によると、2022年通年で米国主要資本市場に新規上場した中国概念株は計21社で、そのうち4社は特別目的買収会社(Special Purpose Acquisition Corporation、以下「SPAC」)による上場だった。中国概念株上場企業の総数で見ると、前年同期比で約4割減少した。一方、2023年第1四半期に目を向けると、わずか3カ月で18社の中国概念株が米国主要資本市場に上場し、そのうち13社はIPOによる上場、5社はSPACによる上場だった。その他にも数十社の中国概念株が米国証券取引委員会(United States Securities and Exchange Commission)に目論見書の公開開示又は更新を行っている。2023年4月末時点で、中国概念株の今年の米国主要資本市場上場件数は26社に達し、昨年の総数を上回った。ますます多くの企業が海外上場を求める中、内資系企業が国内外の市場・資源を十分活用し、法に従って適正に海外上場を行えるよう支援するため、2021年末に意見稿が発表された海外上場に関する新規則も本年正式に施行された。
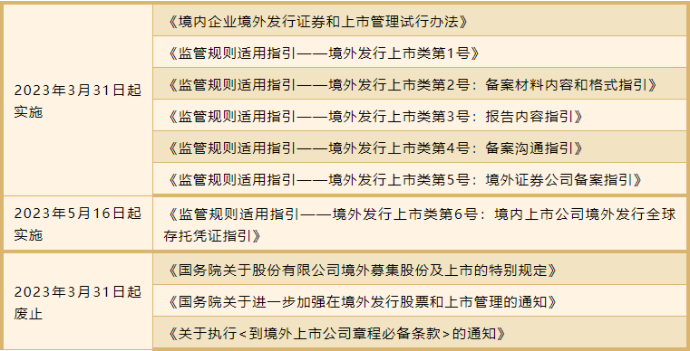
2023年2月17日、国務院の承認を経て、中国証券監督管理委員会(以下「中国証監会」)は《内資系企業の海外における証券発行・上場管理試行弁法》(以下《海外上場管理試行弁法》)及び5件の補足指針を発表し、2023年3月31日から施行する。2023年5月16日、中国証監会は内資系上場企業が海外でグローバル預託証券を発行することに関し、《監督規則適用指針――海外発行・上場類第6号:内資系上場企業の海外におけるグローバル預託証券発行に関する指針》を発表・施行した(前述の5件の補足指針と合わせて「補足指針」と総称する)。従来、海外上場に関する事項に主に適用されていた《国務院による株式会社の海外における株式募集及び上場に関する特別規定》《国務院による海外での株式発行及び上場管理の強化に関する通知》《〈海外上場企業定款必須条項〉の実施に関する通知》は、2023年3月31日から廃止される。
二、海外発行・上場届出制度の適用範囲
(一)適用される「証券」の種類
上記の新規則は、内資企業が直接的または間接的に海外で証券を発行し、あるいはその証券を海外で上場取引する(以下「海外発行上場」という)関連活動を規範化するために制定されたものであり、《海外上場管理実行弁法》に基づき、その規制対象となる「証券」とは、内資企業が直接的または間接的に海外で発行上場する株式、預託証券、株式に転換可能な社債またはその他の持分性質の証券を指す。
(二)適用される海外発行上場の場合
1、内資企業による直接的な海外発行上場
《海外上場管理試行弁法》第2条の規定に基づき、内資企業による直接的な海外発行上場とは、国内で登録設立された株式会社が海外で発行上場することを指す。実務において、内資企業による直接的な海外発行上場には、香港連交所で海外上場外資株を発行する場合、ニューヨーク証券取引所、ロンドン取引所、シンガポール証券取引所などの他の国の証券取引所で株式を発行し上場する場合、またはグローバル預託証券を発行し上場する場合などが含まれるが、これらに限定されない。同時に配套ガイドラインでは、内資企業による直接的な海外発行上場を行う場合、その国内未上場株式を保有する株主が、保有する国内未上場株式を海外上場株式に転換し、海外取引所で上場流通させる申請を行う場合も、内資企業を通じて届け出なければならないと規定されている。
2、内資企業による間接的な海外発行上場
《海外上場管理試行弁法》第2条の規定に基づき、内資企業による間接的な海外発行上場とは、主要な経営活動が国内にある企業が、海外で登録された企業の名義で、内資企業の持分、資産、収益またはその他の類似する権益に基づいて海外で発行上場することを指す。同条の規定及び配套ガイドラインに基づき、持分支配、契約支配(VIE構造)、SPACなどの方式はいずれも間接的な海外発行上場の場合に含まれる。
《海外上場管理試行弁法》第15条は、間接的な海外発行上場の認定基準について、実質重于形式の原則に従い、発行者は財務及び業務の認定要件を同時に満たさなければならないと規定しており、具体的な要求は以下の通りである:
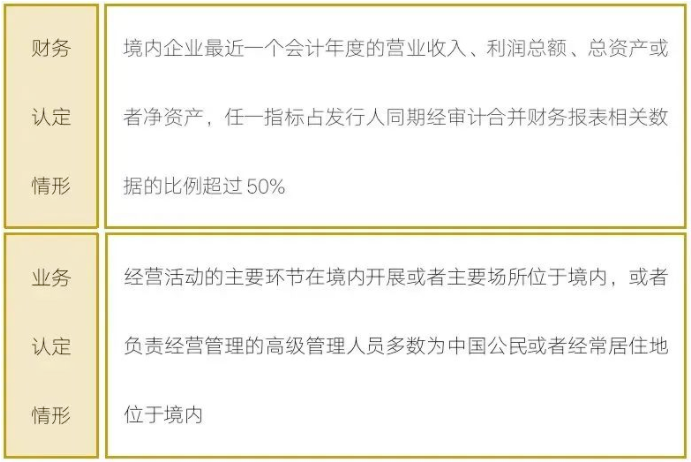
上記の基準のうち、業務の認定要件についてはさらなる定量化基準や明確な定義が見られず、筆者は実務において厳格に把握することを提案する。同時に配套ガイドラインに基づき、発行者が財務及び業務の基準を同時に満たさない場合でも、海外市場において自国(または地域)の発行者に関する規定に従って発行上場申請を提出し、かつ規定に基づき開示されるリスク要因が主に国内に関連するものである場合、証券会社及び発行者の国内弁護士は、《海外上場管理試行弁法》第15条第2項の規定に従い、実質重于形式の原則に基づき、発行者が届け出対象に該当するか否かを総合的に論証し識別しなければならない。
(三)海外発行上場が禁止される場合
《海外上場管理試行弁法》第8条の規定に基づき、内資企業の海外発行上場には以下の場合があってはならない:
1、法律、行政法規または国家の関連規定により上場融資が明確に禁止されている場合
主に以下の場合が含まれる:国家発展改革委員会、商務部が発行する《市場参入ネガティブリスト》で上場融資が禁止されている場合、内資企業が《国務院による信用のある主体への合同激励と信用のない主体への合同懲戒制度の確立・完善を通じて社会信用体系の建設を加速するための指導意見》(国発〔2016〕33号)に規定される深刻な信用失墜主体に該当する場合、または産業政策、安全生产、業界監督などの分野において法律、法規及び国家の関連規定により上場融資が制限または禁止されている場合。
2、国務院関係主管部門による法に基づく審査・認定を経て、国外での発行・上場が国家安全を害する可能性があるもの
外国投資禁止分野に関わる場合、国家のネットワーク情報・データセキュリティ等の関連分野に関わる場合を含み、公衆通信・情報サービス、エネルギー、交通、水利、金融、公共サービス、電子政府等の業種に属する企業、特にこれらの業種に属する又は属する可能性のある重要なネットワーク・情報システム運営者、重要情報インフラ運営者に該当する企業等が含まれる。
3、内資企業又はその親会社、実質的支配者が過去3年間に汚職、賄賂、財産の横領、財産の流用又は社会主義市場経済秩序を乱す刑事犯罪がある場合;
刑事犯罪の主体が発行体が買収したものであり、かつ関連刑事犯罪行為が発行体の買収完了前に発生した場合、原則として発行体に関連する状況が存在するとはみなされない。ただし、発行体の主営業収入と純利益が当該主体に主として由来する場合はこの限りではない。
4、内資企業が犯罪又は重大な違法・規則違反行為の疑いで法に基づき立案調査を受けており、明確な結論が出ていない場合;
違法・規則違反行為により深刻な環境汚染、重大な人的損害、国家経済利益の重大な損失又はその他の社会的影響が悪質な場合、原則として重大な違法・規則違反行為と認定されるものとする。
5、親会社又は親会社・実質的支配者に支配される株主が保有する株式に重大な権属紛争が存在する場合。
親会社又は親会社・実質的支配者に支配される株主が保有する発行体の株式に質権設定、凍結又は訴訟・仲裁が存在し、重大な権属紛争を引き起こす可能性がある状況に留意する必要がある。
(四)内資上場企業が国外でグローバル預託証券を発行する場合の特別規定
1、禁止事項。内資上場企業が国外でグローバル預託証券を発行する場合、《内資企業の国外での証券発行・上場管理試行弁法》第八条及び《内外証券取引所相互接続預託証券業務監督規定》(以下《監督規定》という)第三十五条の規定に適合しなければならない。
2、発行と引受。内資上場企業が国外でグローバル預託証券を発行する場合に係る発行価格、越境転換期間、ロックアップ期間等は、《監督規定》第三十六条、第三十八条等の規定に適合しなければならない。
3、発行比率。内資上場企業が国外でグローバル預託証券を発行する場合、《監督規定》第四十三条、《証券先物法律適用意見第18号》第四点の特定対象向け発行の規定要求に基づき、グローバル預託証券に対応する基礎株式の発行比率を決定しなければならない。国外投資家の持株比率を計算する場合、グローバル預託証券に対応する基礎株式の発行比率と適格国外投資家、上海・深セン株式通の持株比率を合計して計算しなければならない。
4、発行間隔。内資上場企業が国外でグローバル預託証券を発行する場合、《上場企業の証券発行登録管理弁法》第十六条及び《証券先物法律適用意見第18号》第四点の特定対象向け発行の規定を参照して、発行間隔を決定しなければならない。
5、資金調達の使用。内資上場企業は理性的な資金調達を行い、合理的に資金調達規模を決定し、《上場企業監督指針第2号——上場企業の資金調達資金管理と使用に関する監督要求》等の規定に従い、国外で発行するグローバル預託証券による調達資金を適正に使用しなければならない。
6、その他。《監督規定》及び付属ガイドラインで明確にされた事項を除き、上場企業が国外でグローバル預託証券を発行する場合に係る新規基礎株式発行の決定手続き、情報開示等の事項は、上場企業が特定対象向けに発行する関連規定に適合しなければならない。
四、海外発行上場実務における届出
(一)届出資料の要件
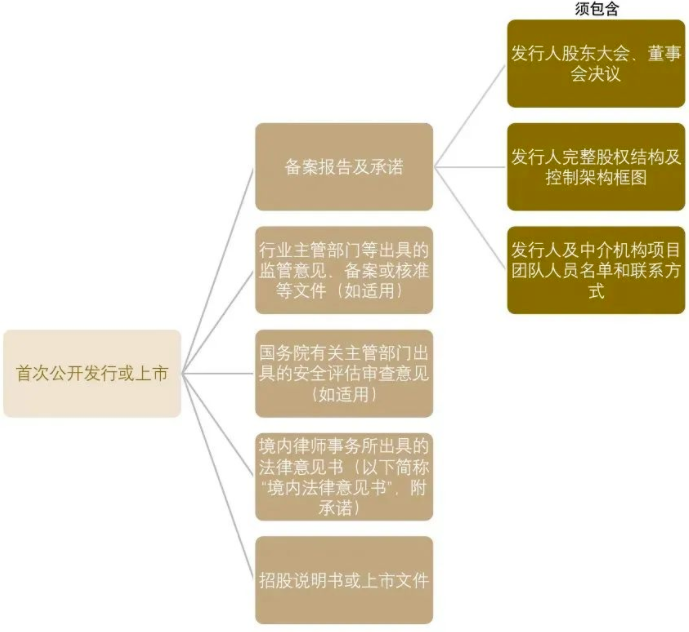
1、新規株式公開または上場
適用対象には、新規株式公開(IPO)、二次上場(Secondary Listing)、二重主要上場(Dual Primary Listing)、紹介上場(Listing by Way of Introduction)、発行者が海外取引所から上場廃止後(店頭市場への移管を含む)に再度海外で発行・上場する場合、ならびに買収、株式交換、資産の無償譲渡その他の取引安排を通じて、国内企業の資産を直接的または間接的に海外で上場させる場合が含まれる。
上記の場合における届出資料の要件は以下の通りである:
2、海外上場後の海外での証券発行
適用対象には、同一海外市場での再資金調達(普通株式、優先株式、転換社債、交換社債等の証券の発行を含む)、権限の範囲内での分割発行による証券発行の場合が含まれる。
上記の場合における届出資料の要件は以下の通りである:
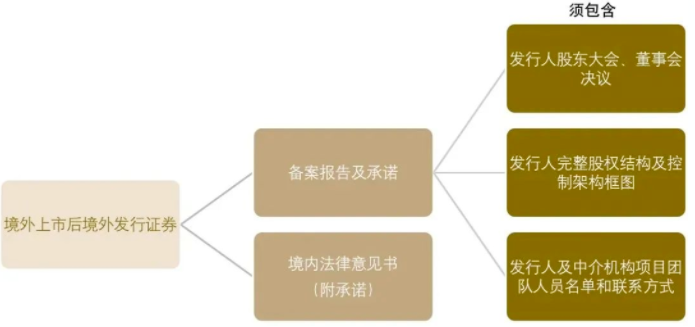
3、国内未上場株式の全流通化
直接的な海外発行・上場に基づく株主からの国内未上場株式の全流通化に関する届出資料の要件は以下の通りである:
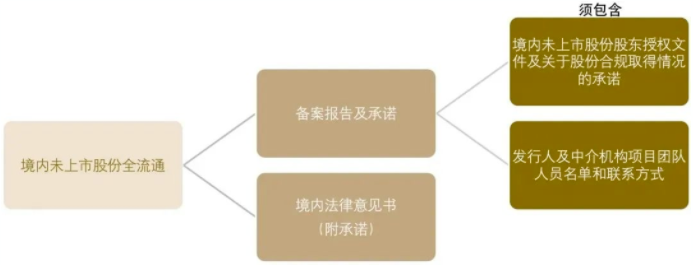
4、国内上場企業による海外でのグローバル預託証券(GDR)の発行
(1)申請資料。国内上場企業は、《監督規則適用指針-海外発行上場類第2号:届出資料の内容と様式指針》に従って届出資料を提出するものとし、基礎株式の登録申請時に既に提出した資料または既に説明した事項については、届出資料において重複して提出または説明する必要はない。届出用の法律意見書は、専門法律意見書のみを提出すればよい。
基礎株式の登録申請資料は、《有価証券公開発行会社の情報開示内容と様式基準第59号-上場企業による証券発行申請書類》の要求に従って提出するものとする。
(2)決定手続き文書。国内上場企業がグローバル預託証券の発行に関する決定手続きを履行する際には、《上場企業による証券発行の登録管理方法》第16条、第17条の関連規定に従って関連文書を作成するものとし、今回の発行案の検証分析報告書において、当社の今回の発行がグローバル預託証券の品種定位に適合するかどうかを十分に説明しなければならない。
(3)資金調達文書。国内上場企業がグローバル預託証券の下での新規基礎株式を発行する際には、《有価証券公開発行会社の情報開示内容と様式基準第61号-上場企業による特定対象への証券発行における資金調達目論見書および発行状況報告書》に従って資金調達目論見書を作成し開示するものとし、クロスボーダー転換制限期間満了後にグローバル預託証券がA股基礎株式に転換されることが発行者のA股株価に与える影響等のリスクを開示しなければならない。
(4)発行状況報告。内地上場企業が海外グローバル預託証券の発行・上場を完了した後15営業日以内に、『監督規則適用指針——海外発行・上場類第3号:報告内容指針』に従って発行状況報告を開示しなければならない。発行状況報告は、実際の引受先を透過的に説明し、収益スワップ等の類似する契約取極め及びその適法性の有無、投資家がクロスボーダー転換期間を延長する場合の有無を説明しなければならない。発行状況報告における主要株主の認定については、その持株比率は『監督規定』第43条の要求に従って計算しなければならない。
(二)備案連絡
備案手続きを履行する前及び手続きの過程において、発行者(及びそれに対応するサービスを提供する証券会社又は証券サービス機構)は中国証券監督管理委員会の海外発行・上場備案管理部門と連絡することができる。備案手続きの異なる段階において、発行者が連絡申請を提出できる事項は以下の通り異なる:
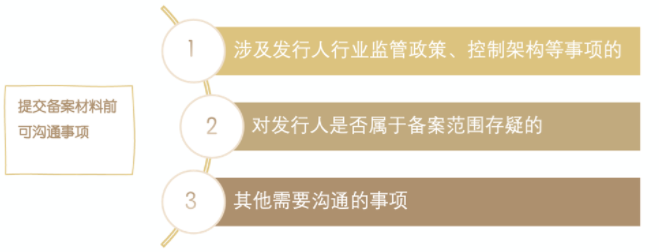
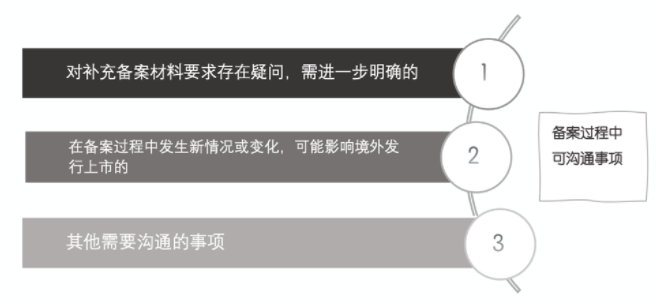
備案過程における連絡時間は、発行者の補充資料期限に算入されない。
備案資料を受領した日から最初の補充備案資料の要求が発せられる前までをサイレントピリオドとする。サイレントピリオド内において、備案管理部門は連絡申請を受け付けない。
(三)備案フロー
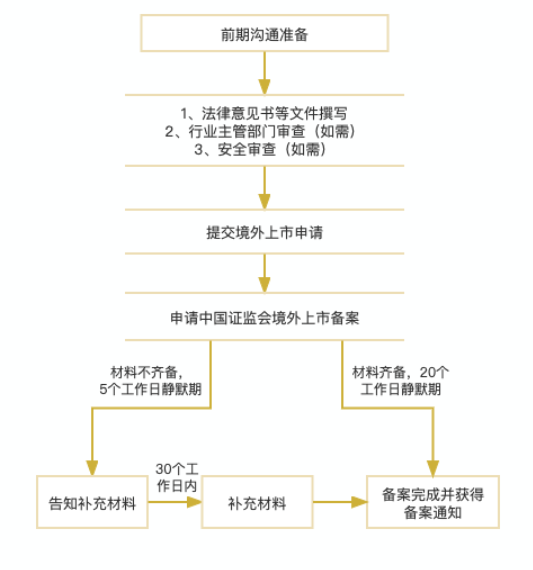
四、海外発行・上場備案の留意点
(一)備案時間点の要求
1、海外申請後、海外発行・上場完了前に備案する場合
(1)発行者の海外での初回公開株式発行又は上場、又は発行者の海外発行・上場後、他の海外市場で発行・上場する場合、海外で発行・上場申請書類を提出した後3営業日以内に中国証券監督管理委員会に備案しなければならない。
(2)一回又は複数回の買収、株式交換、資産の振替及びその他の取引取極め(取締役会、株主総会等の意思決定機関に提出される、比較的完全で詳細な取引計画を指し、意向的・枠組み契約等を含まない)を通じて、内国企業の資産が直接又は間接的に海外上場を実現する場合、内国企業は発行者が海外で発行・上場申請書類を提出した後3営業日以内に中国証券監督管理委員会に備案しなければならない。海外で申請書類を提出しない場合は、上場企業が取引の具体的な取極めを初めて公告した日から3営業日以内に備案しなければならない。
内国企業が海外特殊目的買収会社を通じて海外発行・上場を実現する場合、本条の規定に従って備案しなければならず、かつ海外特殊目的買収会社が買収取引の具体的な取極めを公告した後3営業日以内に備案資料を提出しなければならない。
(3)国内企業が境外で発行・上場した後、他の境外市場で二次上場または主要上場を行う場合、境外で発行・上場の申請書類を提出した後3営業日以内に中国証券監督管理委員会に備える必要がある。
(4)発行者が境外取引所から退市した後、場外市場への退場を含め、再度境外で発行・上場を行う場合、境外で発行・上場の申請書類を提出した後3営業日以内に中国証券監督管理委員会に備える必要がある。
(5)国内上場企業が境外で初めてグローバル預託証券を発行する場合、境外で発行・上場の申請を提出した後3営業日以内に中国証券監督管理委員会に備える必要がある。国内上場企業は境外で発行・上場の申請を提出する前に、《上場企業の証券発行登録管理办法》第22条の規定に従い、保証人により国内証券取引所に対して新增基礎株式発行の登録申請を提出する必要があり、国内証券取引所は上場企業が特定の対象に株式を発行する手続きを参照して審査意見を出具し、中国証券監督管理委員会に報告して登録を受ける。中国証券監督管理委員会は登録と備えを併せて処理することができる。
2、発行完了後に備える場合
(1)発行者が境外で発行・上場した後、同一境外市場で証券を発行する場合(転換社債、交換社債、優先株の発行を含む)、発行完了後3営業日以内に中国証券監督管理委員会に備える必要がある。前記の同一境外市場で証券を発行する場合には、株式報酬の実施、積立金の資本増加への転換、株式配当の分配、株式分割のための証券発行は含まれない。
(2)発行者が境外で発行・上場した後、権限の範囲内で分割発行方式により証券を発行する場合、初回発行完了後3営業日以内に中国証券監督管理委員会に備え、発行予定の証券総数を説明する必要がある。残りの各回の発行完了後は、中国証券監督管理委員会に発行状況をまとめて報告する必要がある。
(3)国内上場企業が同一境外市場で再度グローバル預託証券を発行する場合、新增基礎株式発行の登録手続きは初回の境外グローバル預託証券発行と同じである;境外での発行完了後は3営業日以内に中国証券監督管理委員会に備える必要がある。
(二)事前審査手続きの必要性判断に関する留意点
業界主管部門の審査と安全審査は、必要な場合には境外上場備えの前置手続きとなる。
中国銀行保険監督管理委員会が発布した《中資商業銀行の行政許可事項実施办法》により、現在金融業界は境外上場に明確な業界主管部門の審査要件がある。外商投資、ネットワーク情報等の安全審査について、国内企業が自ら判断して関連法令規則の規定する状況に該当すると認める場合、法に従って安全審査を申告する必要があり、上記の敏感業界に関連するが安全審査の申告が不要と認める場合、提出する備え資料の中で十分な論証を行わなければならない。
(三)備え後の継続的な監督管理要件
1、備え手続き完了後から発行・上場前までの継続的更新
中国証券監督管理委員会が備え手続きを完了した後、発行者が1年以内に境外で発行・上場しなかった場合、境外での発行・上場を継続して進める場合は、備え資料を更新し、中国証券監督管理委員会は対応して備え公示情報を更新する。即ち境外証券発行・上場備えの有効期間は1年である。
中国証券監督管理委員会が備え手続きを完了した後、発行者が境外で発行・上場する前に、次の3類の重要事項が発生した場合、発行者は速やかに中国証券監督管理委員会に報告し、関連事項が発生した日から3営業日以内に備え資料を更新する必要がある:A. 主な事業または事業ライセンス・資質の重大な変更;B. 支配権の変更または株式構造の重大な変更;C. 発行・上場計画の重大な調整。
其中発行上場計画の重大な変更(上場場所の変更、計画変更後の支配権が変更される可能性、発行株式比率の増加、発行株式比率の減少、上場方式の変更、上場場所を変更せずに上場セクターを変更する場合など)については、届出資料の更新は不要です。
2、状況報告が必要な場合
《境外上場管理試行弁法》第22条に基づき、発行者が境外での発行上場後に次の重大事項が発生した場合、関連事項が発生し公告された日から3営業日以内に中国証券監督管理委員会に具体的な状況を報告しなければなりません:(一)支配権の変更;(二)境外証券監督管理機関または関係主管部門から調査、処罰などの措置を取られた場合;(三)上場地位または上場セクターの変更;(四)自主的な上場終了または強制的な上場終了。
発行者が境外での発行上場後に主要な事業活動に重大な変化が生じ、届出の範囲に属さなくなった場合、関連変化が発生した日から3営業日以内に中国証券監督管理委員会に特別報告書及び国内法律事務所が作成した法律意見書を提出し、関連状況を説明しなければなりません。
発行者が境外において秘密または非公开の方式で発行上場申請書類を提出する場合、届出時に説明書を提出し、届出情報の公示延期を申請することができ、かつ発行上場申請書類が境外で公開された後3営業日以内に中国証券監督管理委員会に報告しなければなりません。この規定は届出提出時間の要件に対する免除を構成するものではありません。
国内企業が境外での発行上場後、境外市場において上場地位(例:二次上場からデュアル・メイン・リスティングへの変更)または上場セクターを変更し、かつ発行株式に関係しない場合、届出は不要ですが、関連事項が発生し公告された日から3営業日以内に上記の要求に従い、関連状況の報告を提出しなければなりません。
(四)届出資料の重点開示・検証要求
《境外上場管理試行弁法》及び関連ガイドラインに基づき、届出資料における以下の内容について重点開示及び検証要求が定められています:
1、株式の名義保有
発行者に株式の名義保有などの状況が存在する場合、発行者の国内弁護士は、株式の名義保有の形成原因、経緯、適法性、紛争または潜在的な紛争の有無、法令により保有が禁止される主体が直接的または間接的に発行者の株式を保有するか否かなどについて検証を行い、明確な結論的意見を出具しなければなりません。
2、12ヶ月以内の新規株主
発行者が境外発行上場の届出申請を提出する前12ヶ月以内に新規株主が追加された場合、発行者の国内弁護士は、新規株主の基本情報、出資の原因、出資価格及び価格設定の根拠、新規株主と発行者の他の株主、取締役、監査役、高級管理職との間に関連関係が存在するか否か、新規株主と今回の発行の仲介機関及びその責任者、高級管理職、業務担当者との間に関連関係が存在するか否か、法令により保有が禁止される主体が直接的または間接的に発行者の株式を保有するか否かなどについて検証を行い、明確な結論的意見を出具しなければなりません。
3、従業員持株会、株式報酬計画
(1)発行者が新規公開の届出前に従業員持株会を実施する場合、発行者の国内弁護士は、従業員持株会の設立背景、具体的な構成員、価格の公正さ、従業員持株会の規約または協定の内容、意思決定手続の履行状況、規則的な運営状況について十分な検証を行い、従業員持株会の実施が適法か否かについて明確な結論的意見を出具しなければなりません。従業員持株会が全て会社の従業員により保有されているか、退職者が依然として従業員持株会の権益を保有しているかに注意を払います。
(2)発行者が新規株式公開の事前届出前に策定し、上場後に実施する予定のストックオプション激励プランを有する場合、発行者の国内側弁護士は、当該ストックオプション激励プランの基本内容、プラン策定に際して履行された意思決定手続、ストックオプションの権利行使価格の決定原則、激励対象者の基本的状況、ストックオプション激励プランが会社の支配権に与える影響、留保権益が設定されているか否かについて十分に精査し、当該ストックオプション激励プランが適法かどうか等について明確な結論的意見を提出しなければならない。
4、契約による支配構造
発行者が契約による支配構造を有する場合、発行者の国内側弁護士は以下の事項について精査し説明しなければならない:(1)海外投資家が発行者の経営管理に参加している状況(取締役の派遣等);(2)国内の法律、行政法規及び関連規定により、業務、免許、資質等を契約又は合意により支配することが明確に禁止されている状況が存在するか否か;(3)契約による支配構造により支配される国内の運営主体が外商投資安全審査の対象に属するか否か、外商投資の制限又は禁止分野に該当するか否か。
5、株主の透視要求
(1)発行者の5%以上の株式又は議決権を保有する主要株主は、自然人、上場会社(海外上場会社を含む)、新三板上場会社等の公開会社、国有が支配又は管理する主体(事业单位、国有主体が支配する産業ファンド等を含む)、集団組織、海外政府系投資ファンド(ソブリンウェルスファンドを含む)、大学捐贈基金、年金基金、公益基金及び公募資産管理商品まで透視しなければならない。
(2)主要株主が海外のプライベートエクイティファンド等である場合、単なる持株を目的とする持株主体又は持株プラットフォームに該当せず、かつ出資価格に明らかな異常がない場合は、透視を省略することができる。ただし、その出資者、業務執行組合員、実質的支配者の中に国内主体(法人、中国国籍の自然人及び非法人組織を含む)が存在する場合は、透視して関連状況を説明しなければならない。
(3)主要株主以外のその他の株主の状況を一覧で簡潔に説明する。
(4)発行者(直接海外上場の場合)又は主要な国内運営実体(間接海外上場の場合)の受益所有人情況を一覧で説明する。受益所有人は中国人民銀行、国家市場監督管理総局の関連規定に基づき決定する。
結び
『海外上場管理試行弁法』及び関連ガイドラインには更なる細分化の余地があるものの、それが海外発行上場に関する制度構築の枠組みを構築したことは否定できない。国際環境が大きく変化する現在、『海外上場管理試行弁法』及び関連ガイドラインの公布及び実施は、国内企業の海外発行上場に対する監督制度の完善であると同時に、政策規則間の連携・協調が進む新たな背景の下で、企業の海外発行上場行為を更に規範化するものである。同時に資本市場の対外開放を深化させ、企業が二つの市場、二つの資源を法に適合して利用して規範的かつ健全な発展を実現し、企業の更なる「対外進出」を支援するものでもある。我々は、国内企業の海外発行上場の道が新規制度の指導の下でより順調に進むことを期待する。
原文の掲載先:金盒企业管理集团
