




المدونة
تفسير السياسات | النقاط الأربع الرئيسية التي يجب الانتباه إليها لتسجيل الإدراج والطرح في الخارج!
作者 المقال|وانغ شيانجشينغ دينغ زيروي مياو باوين
مقدمة:من 31 مارس 2023، دخلت "الإجراءات التجريبية لإدارة إصدار الأوراق المالية والطرح العام للشركات المحلية في الخارج" والتوجيهات التكميلية لها حيز التنفيذ رسميًا، وسيتم إدارة التسجيل الموحد للشركات المحلية التي تصدر الأوراق المالية وتطرحها للاكتتاب العام في الخارج بطرق مباشرة وغير مباشرة. ستقوم هذه المقالة بتنظيم وتقديم خلفية إصدار النظام ذي الصلة، ونطاق التطبيق، والممارسات العملية، ونقاط الاهتمام، لتكون مرجعًا لجميع الأطراف.
أولاً: خلفية إصدار نظام التسجيل للطرح العام في الخارج
بعد الاضطراب الاقتصادي في عام 2022، عاد عدد الشركات الصينية المدرجة في البورصة (الشركات الصينية المدرجة في الولايات المتحدة) التي تطرح أسهمها للاكتتاب العام في الخارج إلى الارتفاع تدريجيًا في الأشهر الأخيرة. على سبيل المثال، وفقًا لإحصاءات بيانات "سينغ كوان" التابعة لـ "كايشي شيب"، شهد عام 2022 بأكمله إدراج 21 شركة صينية مدرجة في البورصة كأسهم جديدة في أسواق رأس المال الرئيسية الأمريكية، بما في ذلك 4 شركات تم إدراجها من خلال شركات الاستحواذ ذات الأغراض الخاصة (Special Purpose Acquisition Corporation، يشار إليها لاحقًا بـ "SPAC"). من حيث العدد الإجمالي للشركات الصينية المدرجة في البورصة، انخفض بنسبة 40٪ تقريبًا مقارنة بالعام السابق. وعندما نوجه نظرنا إلى الربع الأول من عام 2023، بعد مرور ثلاثة أشهر فقط، تم إدراج 18 شركة صينية مدرجة في البورصة في أسواق رأس المال الرئيسية الأمريكية، بما في ذلك 13 شركة تم إدراجها من خلال الاكتتاب العام الأولي (IPO) و5 شركات تم إدراجها من خلال SPAC، بالإضافة إلى ذلك، لا تزال عشرات الشركات الصينية المدرجة في البورصة تقوم بالإفصاح العام أو تحديث وثائق الاكتتاب لدى لجنة الأوراق المالية والبورصات الأمريكية (United States Securities and Exchange Commission). حتى نهاية أبريل 2023، تجاوز عدد الشركات الصينية المدرجة في البورصة في أسواق رأس المال الرئيسية الأمريكية هذا العام مجموع العام الماضي بـ 26 شركة. مع سعي المزيد والمزيد من الشركات إلى إدراجها في الخارج، ومن أجل دعم الشركات المحلية بشكل أفضل في الاستفادة الكاملة من الأسواق والموارد المحلية والخارجية، والخطو نحو الإدراج في الخارج وفقًا للقوانين واللوائح، تم تنفيذ القواعد الجديدة للإدراج في الخارج التي تم إصدار مسودتها في نهاية عام 2021 رسميًا هذا العام.
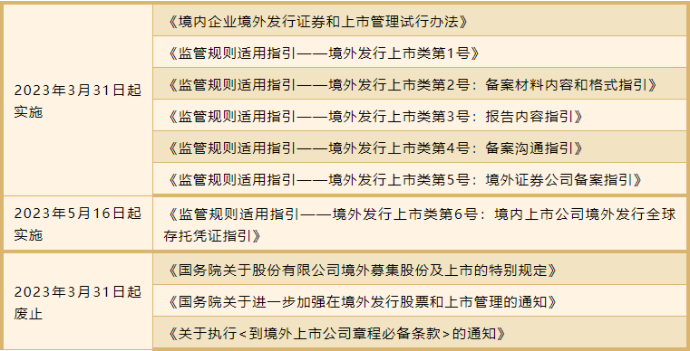
في 17 فبراير 2023، بعد موافقة مجلس الدولة، أصدرت لجنة التنظيم والإدارة للأوراق المالية في الصين (يشار إليها لاحقًا بـ "لجنة الأوراق المالية الصينية") "الإجراءات التجريبية لإدارة إصدار الأوراق المالية والطرح العام للشركات المحلية في الخارج" (يشار إليها لاحقًا بـ "الإجراءات التجريبية لإدارة الإدراج في الخارج") و5 توجيهات تكميلية، ودخلت حيز التنفيذ اعتبارًا من 31 مارس 2023. في 16 مايو 2023، أصدرت لجنة الأوراق المالية الصينية ونفذت "توجيهات تطبيق القواعد التنظيمية - الفئة السادسة من الإصدارات والطرح العام في الخارج: توجيهات إصدار السندات العالمية المودعة للشركات المحلية المدرجة في البورصة في الخارج" (تُسمى مع التوجيهات التكميلية الخمس المذكورة سابقًا "التوجيهات التكميلية"). قبل ذلك، كانت القواعد الرئيسية المطبقة على المسائل المتعلقة بالإدراج في الخارج هي "القواعد الخاصة بمجلس الدولة بشأن جمع الأسهم وطرحها للاكتتاب العام للشركات المساهمة في الخارج" و"إشعار مجلس الدولة بشأن تعزيز إدارة إصدار الأسهم والطرح العام في الخارج بشكل أكبر" و"إشعار بشأن تنفيذ <البنود الأساسية لنظام الشركات للشركات المدرجة في البورصة في الخارج>"، والتي تم إلغاؤها جميعًا اعتبارًا من 31 مارس 2023.
ثانيًا: نطاق تطبيق نظام التسجيل للإصدار والطرح العام في الخارج
(一) أنواع "الأوراق المالية" المطبقة
تم وضع القاعدة الجيدة أعلاه لتنظيم الأنشطة المتعلقة بإصدار الأوراق المالية للشركات المحلية مباشرة أو غير مباشرة في الخارج أو إدراج أوراقها المالية للتداول في الخارج (يشار إليها فيما بعد بـ "الإصدار والإدراج في الخارج"). وفقاً لـ "الإجراءات التنفيذية لإدارة الإدراج في الخارج"، تشير "الأوراق المالية" التي تنظمها إلى الأسهم التي تصدرها الشركات المحلية مباشرة أو غير مباشرة في الخارج، ووصايا الإيداع، والسندات الشركية القابلة للتحويل إلى أسهم، أو أوراق مالية أخرى ذات طبيعة حقوق ملكية.
(二) حالات الإصدار والإدراج في الخارج المطبقة
1. الإصدار والإدراج المباشر في الخارج للشركات المحلية
وفقاً للمادة الثانية من "الإجراءات التنفيذية لإدارة الإدراج في الخارج"، يشير الإصدار والإدراج المباشر في الخارج للشركات المحلية إلى إدراج شركة مساهمة مسجلة في الأراضي المحلية في الخارج. في الممارسة العملية، يشمل الإصدار والإدراج المباشر في الخارج للشركات المحلية، على سبيل المثال لا الحصر، حالات إصدار الأسهم الأجنبية للإدراج في الخارج في بورصة هونغ كونغ للأسهم، أو إصدار الأسهم وإدراجها في بورصات الأوراق المالية في دول أخرى مثل بورصة نيويورك، بورصة لندن، بورصة سنغافورة، أو إصدار وصايا الإيداع العالمية وإدراجها. كما تنص الدليل التكميلي على أنه عندما تقوم شركة محلية بالإصدار والإدراج المباشر في الخارج، فإن حالة طلب المساهمين الذين يملكون أسهماً غير مدرجة في الأراضي المحلية لتحويل أسهمهم غير المدرجة في الأراضي المحلية إلى أسهم مدرجة في الخارج وتداولها في أماكن التداول الخارجية يجب أيضاً أن تُقام من خلال الشركة المحلية للتسجيل.
2. الإصدار والإدراج غير المباشر في الخارج للشركات المحلية
وفقاً للمادة الثانية من "الإجراءات التنفيذية لإدارة الإدراج في الخارج"، يشير الإصدار والإدراج غير المباشر في الخارج للشركات المحلية إلى الشركات التي توجد أنشطتها التشغيلية الرئيسية في الأراضي المحلية، وتقوم بالإصدار والإدراج في الخارج باسم شركة مسجلة في الخارج، بناءً على حقوق الملكية، الأصول، الأرباح أو حقوق مماثلة أخرى للشركة المحلية. وفقاً لهذه المادة والدليل التكميلي، طرق مثل التحكم بالحقوق الملكية، التحكم بالاتفاقيات (هيكل VIE)، SPAC وغيرها تنتمي جميعها إلى حالات الإصدار والإدراج غير المباشر في الخارج.
المادة الخامسة عشرة من "الإجراءات التنفيذية لإدارة الإدراج في الخارج" تحدد معايير تحديد الإصدار والإدراج غير المباشر في الخارج على أنه يجب أن يفي المصدر بالحالات المحددة ماليًا وتشغيليًا في نفس الوقت، وفقاً لمبدأ الجوهر أهم من الشكل، والمتطلبات المحددة هي كالتالي:
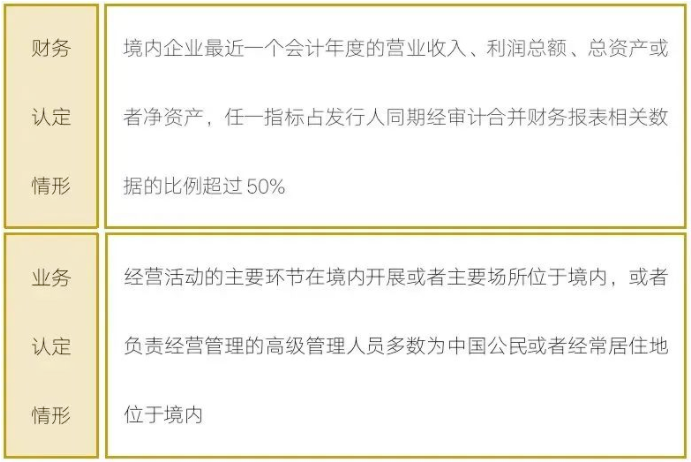
في المعايير أعلاه، لم يتم العثور على معايير كمية إضافية أو تعريف واضح لحالة التحديد التشغيلي، وأقترح التمسك بها بصرامة في الممارسة العملية. كما تنص الدليل التكميلي، إذا لم يفي المصدر بالمعايير المالية والتشغيلية في نفس الوقت، لكنه يقدم طلب الإصدار والإدراج وفقاً لقواعد المصدرين غير الوطنيين (أو المناطق) في السوق الخارجية، وكانت عوامل المخاطر التي يتم الإفصاح عنها وفقاً للقواعد مرتبطة بشكل أساسي بالشؤون المحلية، فيجب على شركات الأوراق المالية والمحامين المحليين للمصدر أن يتبعوا المبدأ الجوهر أهم من الشكل وفقاً للفقرة الثانية من المادة الخامسة عشرة من "الإجراءات التنفيذية لإدارة الإدراج في الخارج"، وأن يقوموا بالتحليل والتحديد الشامل لما إذا كان المصدر ينتمي إلى نطاق التسجيل.
(三) حالات الإصدار والإدراج في الخارج المحظورة
وفقاً للمادة الثامنة من "الإجراءات التنفيذية لإدارة الإدراج في الخارج"، لا يجوز أن توجد الحالات التالية عند إصدار وإدراج الأوراق المالية للشركات المحلية في الخارج:
1. الحالات التي يحظر فيها صراحةً التمويل من الإدراج بموجب القوانين واللوائح الإدارية أو الأحكام ذات الصلة للدولة
تشمل الحالات الرئيسية ما يلي: الحالات التي يحظر فيها التمويل من الإدراج بموجب "قائمة الحظر على دخول السوق" التي أصدرتها لجنة التنمية والإصلاح الوطنية ووزارة التجارة، أو أن تكون الشركة المحلية من الكيانات ذات السمعة السيئة الشديدة المنصوص عليها في "توجيهات مجلس الدولة بشأن إنشاء وتحسين نظام الحوافز المشتركة للسمعة الجيدة والعقوبات المشتركة للسمعة السيئة وتسريع بناء السمعة الاجتماعية" (قرار مجلس الدولة رقم 33 لعام 2016)، أو أن تكون هناك قيود أو حظر على التمويل من الإدراج في مجالات سياسات الصناعة، السلامة في العمل، التنظيم الصناعي وغيرها من المجالات بموجب القوانين واللوائح والأحكام ذات الصلة للدولة.
2、经审查认定有关主管部门 في مجلس الدولة وفقاً للقانون، قد يؤدي إصدار الأسهم في الخارج إلى الإضرار بالأمن القومي
مثل الحالات التي تتعلق بمجالات الاستثمار الأجنبي المحظورة، أو مجالات مثل المعلومات والشبكات الوطنية وأمن البيانات، بما في ذلك على سبيل المثال لا الحصر الشركات التي تعمل في قطاعات مثل الاتصالات العامة والخدمات المعلوماتية، والطاقة، والنقل، والموارد المائية، والتمويل، والخدمات العامة، والحكومة الإلكترونية، وخاصة الشركات التي تعمل أو قد تعمل كمشغلين للشبكات والأنظمة المعلوماتية الهامة أو مشغلين للبنية التحتية المعلوماتية الحيوية في هذه القطاعات.
3、存在 جرائم جنائية مثل الفساد، الرشوة، اختلاس الممتلكات، اختلاس الأموال أو الإخلال بنظام الاقتصاد الاشتراكي السوقي خلال السنوات الثلاث الأخيرة لدى الشركة المحلية أو مساهميها الرئيسيين أو المسيطرين الفعليين؛
إذا كان مرتكب الجريمة الجنائية هو شركة تم استحواذ عليها من قبل المُصدر، ووقعت الجريمة الجنائية ذات الصلة قبل إتمام استحواذ المُصدر، فلا يُعتبر من حيث المبدأ أن المُصدر يوجد فيه الحالة ذات الصلة. إلا إذا كانت الإيرادات الرئيسية للنشاط الرئيسي للمُصدر والأرباح الصينية تأتي بشكل أساسي من الكيانات ذات الصلة.
4、 تخضع الشركة المحلية حالياً لتحقيق قضائي وفقاً للقانون بتهمة ارتكاب جريمة أو مخالفة إدارية كبيرة، ولم يتم التوصل بعد إلى رأي نهائي واضح؛
تعتبر المخالفات الإدارية التي تسبب تلوثاً بيئياً خطيراً، أو إصابات جماعية كبيرة، أو خسائر كبيرة في المصالح الاقتصادية الوطنية أو آثاراً اجتماعية سلبية كبيرة، من حيث المبدأ، مخالفات إدارية كبيرة.
5、存在 نزاعات كبيرة على ملكية الأسهم التي يمتلكها مساهم رئيسي أو مساهم يخضع لسيطرة مساهم رئيسي أو مسيطر فعلي.
ينبغي الانتباه إلى ما إذا كانت أسهم المُصدر التي يمتلكها المساهم الرئيسي أو المساهم الخاضع لسيطرة المساهم الرئيسي أو المسيطر الفعلي تخضع للرهن أو التجميد أو الدعاوى التحكيمية، مما قد يؤدي إلى نزاعات كبيرة على الملكية.
(四)对于境内上市公司境外发行全球存托凭证的特别规定
1、 حالات الحظر. يجب أن يتوافق إصدار الشهادات الإيداعية العالمية من قبل الشركات المدرجة محلياً في الخارج مع المادة الثامنة من "تدابير إدارة إصدار الأوراق المالية والطرح العام للشركات المحلية في الخارج" والمادة الخامسة والثلاثين من "قواعد التنظيم لعمليات الشهادات الإيداعية المترابطة بين البورصات المحلية والأجنبية" (المشار إليها فيما يلي بـ "قواعد التنظيم").
2、 الإصدار والتوزيع. يجب أن يتوافق تحديد سعر الإصدار، فترة التحويل عبر الحدود، فترة الحظر وغيرها الأمور المتعلقة بإصدار الشهادات الإيداعية العالمية من قبل الشركات المدرجة محلياً في الخارج مع المادة السادسة والثلاثين والمادة الثامنة والثلاثين وغيرها من مواد "قواعد التنظيم".
3、 نسبة الإصدار. يجب أن تحدد الشركات المدرجة محلياً نسبة إصدار الأسهم الأساسية المقابلة للشهادات الإيداعية العالمية وفقاً للمادة الثالثة والأربعين من "قواعد التنظيم" والمادة الرابعة من "الرأي القانوني لتطبيق قواعد الأوراق المالية والسلع رقم 18" المتعلقة بالإصدار إلى أطراف محددة. عند حساب نسبة مساهمة المستثمرين الأجانب، يجب دمج نسبة إصدار الأسهم الأساسية المقابلة للشهادات الإيداعية العالمية مع نسبة مساهمة المستثمرين الأجانب المؤهلين ومساهمي بورصة شانغهاي وشينزين.
4、 فترة الفصل بين الإصدارات. يجب أن تحدد الشركات المدرجة محلياً فترة الفصل بين إصدارات الشهادات الإيداعية العالمية في الخارج وفقاً للمادة السادسة عشرة من "قواعد إدارة تسجيل إصدار الأوراق المالية للشركات المدرجة" والمادة الرابعة من "الرأي القانوني لتطبيق قواعد الأوراق المالية والسلع رقم 18" المتعلقة بالإصدار إلى أطراف محددة.
5、 استخدام أموال الطرح. يجب على الشركات المدرجة محلياً أن تقوم بالتمويل بعقلانية، وتحديد حجم التمويل بشكل معقول، واستخدام أموال الطرح من الشهادات الإيداعية العالمية في الخارج وفقاً للقواعد مثل "توجيهات التنظيم للشركات المدرجة رقم 2 - متطلبات التنظيم لإدارة واستخدام أموال الطرح للشركات المدرجة".
6、 أمور أخرى. باستثناء الأمور المحددة بوضوح في "قواعد التنظيم" والتوجيهات المرتبطة بها، يجب أن تتوافق إجراءات اتخاذ القرار والإفصاح عن المعلومات وغيرها الأمور المتعلقة بإصدار أسهم أساسية جديدة عند إصدار الشهادات الإيداعية العالمية من قبل الشركات المدرجة في الخارج مع الأحكام ذات الصلة بالإصدار إلى أطراف محددة من قبل الشركات المدرجة.
IV. ممارسات التسجيل للطرح والإدراج في الخارج
(أ) متطلبات مواد التسجيل
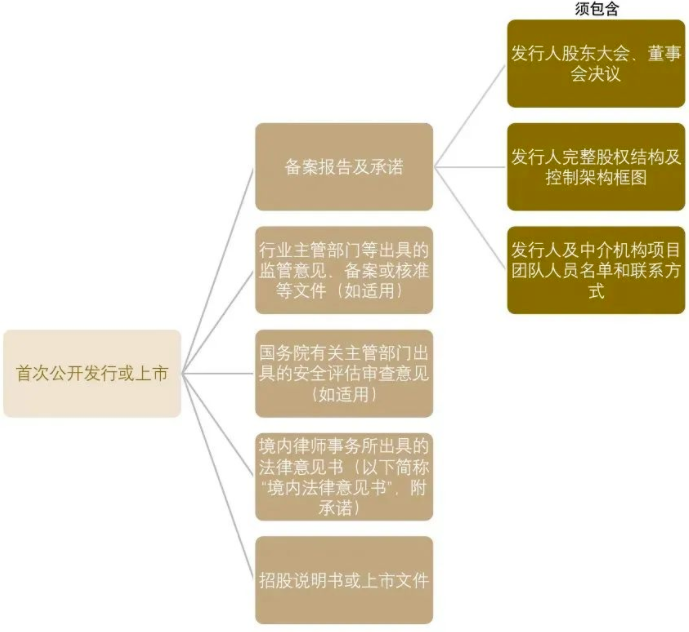
1. الطرح الأولي للأسهم أو الإدراج
تشمل الحالات المطبقة الطرح الأولي للأسهم والإدراج (IPO)، والإدراج الثانوي (Secondary Listing)، والإدراج الرئيسي المزدوج (Dual Primary Listing)، والإدراج عن طريق التقديم (Listing by Way of Introduction)، والحالات التي يعتزم فيها المصدر إعادة طرح وإدراج الأسهم في الخارج بعد إلغائها من البورصات الخارجية (بما في ذلك الانتقال إلى الأسواق الخارجية)، والحالات التي يتم من خلالها تحقيق إدراج أصول الشركات المحلية في الخارج مباشرة أو غير مباشرة من خلال عمليات الاستحواذ أو المبادلات أو التحويلات أو ترتيبات تجارية أخرى.
متطلبات مواد التسجيل للحالات المذكورة أعلاه هي كما يلي:
2. طرح الأوراق المالية في الخارج بعد الإدراج في الخارج
تشمل الحالات المطبقة إعادة التمويل في نفس السوق الخارجي (بما في ذلك طرح الأسهم العادية والأهمية الممتازة والسندات القابلة للتحويل والسندات القابلة للتبادل وغيرها من الأوراق المالية)، وحالات طرح الأوراق المالية على مراحل ضمن النطاق المصرح به.
متطلبات مواد التسجيل للحالات المذكورة أعلاه هي كما يلي:
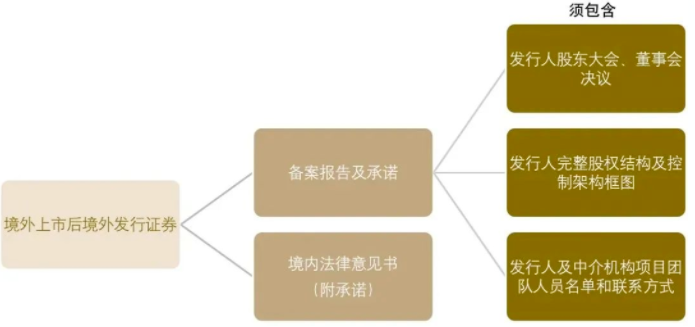
3. التداول الكامل للأسهم غير المدرجة في الداخل
متطلبات مواد التسجيل لمقدمي الطلبات من المساهمين بموجب الطرح والإدراج المباشر في الخارج للتداول الكامل للأسهم غير المدرجة في الداخل هي كما يلي:
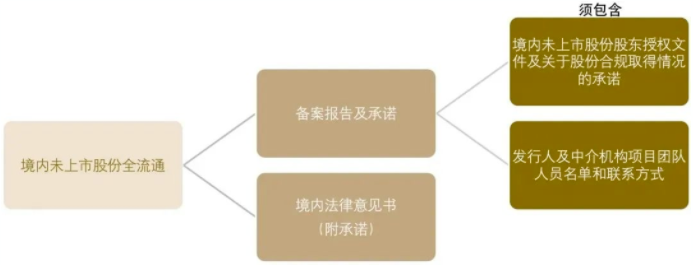
4. طرح شهادات الإيداع العالمية للشركات المدرجة في الداخل في الخارج
(1) مواد الطلب. يجب على الشركات المدرجة في الداخل تقديم مواد التسجيل وفقًا لـ «توجيهات تطبيق القواعد التنظيمية - الفئة الثانية للطرح والإدراج في الخارج: توجيهات محتوى وشكل مواد التسجيل»، ولا يحتاج إلى إعادة تقديم أو توضيح المواد التي تم تقديمها أو الأمور التي تم توضيحها بالفعل عند تقديم طلب تسجيل الأسهم الأساسية. يجب فقط تقديم رأي قانوني متخصص كرأي قانوني للتسجيل.
يجب تقديم مواد طلب تسجيل الأسهم الأساسية وفقًا لمتطلبات «القواعد الأساسية رقم 59 لمحتوى وشكل الإفصاح عن المعلومات للشركات التي تطرح الأوراق المالية: وثائق طلب طرح الأوراق المالية للشركات المدرجة».
(2) وثائق إجراءات القرار. عند تنفيذ إجراءات القرار لطرح شهادات الإيداع العالمية، يجب على الشركات المدرجة في الداخل إعداد الوثائق ذات الصلة وفقًا لأحكام المادة 16 والمادة 17 من «إدارة تسجيل طرح الأوراق المالية للشركات المدرجة»، ويجب توضيحها بشكل كافٍ في تقرير تحليل جدوى خطة الطلب الحالية ما إذا كان طرح الشركة الحالي يتوافق مع تحديد نوع شهادات الإيداع العالمية.
(3) وثائق التمويل. عند طرح أسهم أساسية جديدة ضمن طرح شهادات الإيداع العالمية، يجب على الشركات المدرجة في الداخل إعداد ونشر مذكرة التمويل وفقًا لـ «القواعد الأساسية رقم 61 لمحتوى وشكل الإفصاح عن المعلومات للشركات التي تطرح الأوراق المالية: مذكرة التمويل وتقرير حالة الطلب للشركات المدرجة التي تطرح الأوراق المالية لجهات محددة»، ويجب الإفصاح عن مخاطر مثل تأثير تحويل شهادات الإيداع العالمية إلى أسهم A الأساسية على سعر أسهم A للمصدر بعد انتهاء فترة قيود التحويل عبر الحدود.
(4) تقرير حالة الإصدار. بعد إكمال إدراج شهادات الإيداع العالمية الخارجية للشركات المدرجة في الداخل، يجب عليها الإفصاح عن تقرير حالة الإصدار في غضون 15 يوم عمل وفقًا لـ "توجيه تطبيق القواعد التنظيمية - الفئة الثالثة للإصدار والإدراج الخارجي: توجيه محتوى التقرير"، ويجب أن يوضح تقرير حالة الإصدار بشكل معمق المستثمرين الفعليين، ويذكر ما إذا كانت هناك ترتيبات اتفاقية مماثلة مثل مقايضة العائد ومدى امتثالها، وما إذا كان هناك حالات قام فيها المستثمرون بتمديد فترة التحويل عبر الحدود. عند تحديد المساهمين الرئيسيين في تقرير حالة الإصدار، يجب حساب نسبة ملكيتهم وفقًا لمتطلبات المادة 43 من "القواعد التنظيمية".
(二) التواصل بشأن التسجيل
قبل إجراء إجراءات التسجيل وأثناء تنفيذها، يمكن للجهة المصدرة (والشركة الوسيطة للأوراق المالية أو مؤسسة الخدمات المتعلقة بالأوراق المالية التي تقدم خدماتها لها) التواصل مع إدارة التسجيل للإصدار والإدراج الخارجي لدى لجنة التنظيم الإشرافي للأوراق المالية الصينية. تختلف الأمور التي يمكن للجهة المصدرة تقديم طلبات التواصل بشأنها في مراحل مختلفة من إجراءات التسجيل كما يلي:
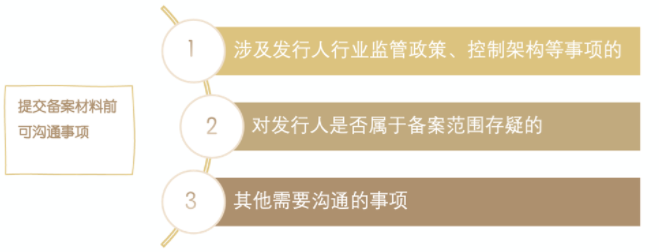
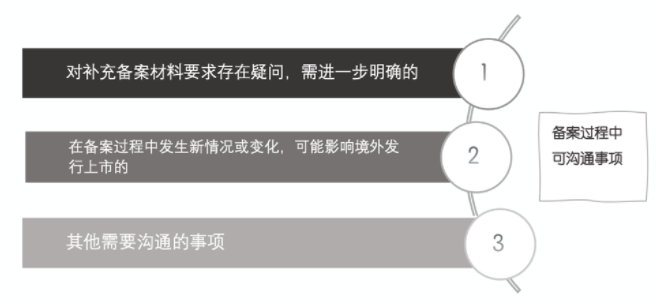
وقت التواصل أثناء عملية التسجيل لا يُحتسب ضمن المهلة الزمنية لتقديم المواد التكميلية من قبل الجهة المصدرة.
الفترة الصامتة هي من تاريخ استلام مواد التسجيل حتى إصدار طلب المواد التكميلية الأول للتسجيل. خلال الفترة الصامتة، لا تقبل إدارة التسجيل طلبات التواصل.
(三) إجراءات التسجيل
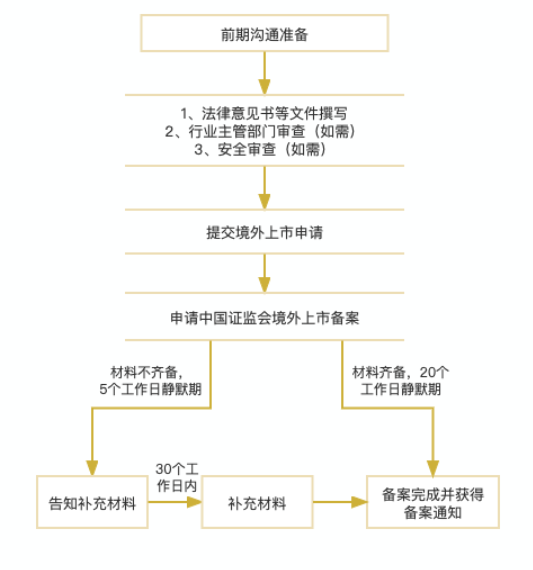
رابعًا: نقاط الاهتمام في تسجيل الإصدار والإدراج الخارجي
(一) متطلبات نقاط زمنية للتسجيل
1. حالات التسجيل بعد التقديم الخارجي وقبل إكمال الإصدار والإدراج الخارجي
(1) إذا كانت الجهة المصدرة تقوم بأول طرح عام أولي أو إدراج خارجي، أو تقوم بالإصدار والإدراج في سوق خارجي آخر بعد الإصدار والإدراج الخارجي، فيجب عليها التسجيل لدى لجنة التنظيم الإشرافي للأوراق المالية الصينية في غضون 3 أيام عمل بعد تقديم وثائق طلب الإصدار والإدراج خارجي.
(2) إذا تم تحقيق إدراج خارجي مباشر أو غير مباشر لأصول شركة داخلية من خلال عملية استحواذ أو مبادلة أسهم أو تحويل أو ترتيبات تجارية أخرى (تشير إلى خطة تجارية كاملة ومفصلة يتم تقديمها لموافقة هيئات صنع القرار مثل مجلس الإدارة والجمعية العامة للمساهمين، ولا تشمل الاتفاقيات الأولية أو الإطارية)، فيجب على الشركة الداخلية التسجيل لدى لجنة التنظيم الإشرافي للأوراق المالية الصينية في غضون 3 أيام عمل بعد تقديم وثائق طلب الإصدار والإدراج خارجي. إذا لم يكن هناك تقديم لوثائق طلب خارجي، فيجب التسجيل في غضون 3 أيام عمل من تاريخ الإعلان الأول للشركة المدرجة عن الترتيبات التجارية المحددة.
إذا تم تحقيق الإصدار والإدراج الخارجي للشركة الداخلية من خلال شركة هدف استحواذ خارجية خاصة، فيجب التسجيل وفقًا لأحكام هذه المادة، ويجب تقديم مواد التسجيل في غضون 3 أيام عمل من إعلان شركة الهدف الاستحواذ الخارجية عن الترتيبات التجارية المحددة.
(3) بعد إصدار الشركات المحلية للأسهم في الخارج، إذا قامت بإدراجها مرة أخرى أو إدراجها الرئيسي في أسواق خارجية أخرى، يجب عليها تقديم إشعار إلى لجنة التنظيم والإدارة للأوراق المالية الصينية في غضون 3 أيام عمل من تاريخ تقديم وثائق طلب الإصدار والإدراج في الخارج.
(4) بعد إلغاء إدراج المُصدر في البورصات الخارجية، بما في ذلك الانتقال إلى الأسواق الخارجية، إذا كان ينوي إعادة إصدار وإدراج الأسهم في الخارج، يجب عليه تقديم إشعار إلى لجنة التنظيم والإدارة للأوراق المالية الصينية في غضون 3 أيام عمل من تاريخ تقديم وثائق طلب الإصدار والإدراج في الخارج.
(5) يجب على الشركات المدرجة المحلية التي تصدر لأول مرة شهادات إيداع عالمية في الخارج تقديم إشعار إلى لجنة التنظيم والإدارة للأوراق المالية الصينية في غضون 3 أيام عمل من تاريخ تقديم طلب الإصدار والإدراج في الخارج. قبل تقديم طلب الإصدار والإدراج في الخارج، يجب على الشركات المدرجة المحلية، وفقاً لأحكام المادة 22 من "إجراءات إدارة تسجيل إصدار الأوراق المالية للشركات المدرجة"، أن تقدم طلب تسجيل إصدار أساس إضافي إلى بورصة الأوراق المالية المحلية من قبل وسيط التأمين، وتقوم بورصة الأوراق المالية المحلية بإصدار رأي المراجعة وفقاً لإجراءات إصدار الأسهم لجهات محددة من قبل الشركات المدرجة، ثم تقدم الطلب إلى لجنة التنظيم والإدارة للأوراق المالية الصينية للتسجيل. يمكن للجنة التنظيم والإدارة للأوراق المالية الصينية معالجة التسجيل والإشعار معاً.
2. حالات الإشعار بعد اكتمال الإصدار
(1) بعد إصدار وإدراج المُصدر للأسهم في الخارج، إذا قام بإصدار أوراق مالية في نفس السوق الخارجي (بما في ذلك إصدار السندات القابلة للتحويل، السندات القابلة للتبديل، الأسهم الممتازة)، يجب عليه تقديم إشعار إلى لجنة التنظيم والإدارة للأوراق المالية الصينية في غضون 3 أيام عمل من تاريخ اكتمال الإصدار. ما سبق ذكره من إصدار أوراق مالية في نفس السوق الخارجي لا يشمل حالات إصدار الأوراق المالية لتنفيذ حوافز الأسهم، تحويل الأموال المتراكمة لزيادة رأس مال الشركة، توزيع أرباح الأسهم، تقسيم الأسهم.
(2) بعد إصدار وإدراج المُصدر للأسهم في الخارج، إذا قام بإصدار أوراق مالية على دفعات ضمن النطاق المصرح به، يجب عليه تقديم إشعار إلى لجنة التنظيم والإدارة للأوراق المالية الصينية في غضون 3 أيام عمل من تاريخ اكتمال الإصدار الأول، مع ذكر العدد الإجمالي للأوراق المالية المزمع إصدارها. بعد اكتمال كل إصدار لاحق، يجب عليه تقديم تقرير مجمع عن حالة الإصدار إلى لجنة التنظيم والإدارة للأوراق المالية الصينية.
(3) بعد إصدار وإدراج الشركات المدرجة المحلية لشهادات إيداع عالمية مرة أخرى في نفس السوق الخارجي، تكون إجراءات تسجيل إصدار الأساس الإضافي نفسها مثل الإصدار الأول لشهادات الإيداع العالمية في الخارج؛ يجب عليها تقديم إشعار إلى لجنة التنظيم والإدارة للأوراق المالية الصينية في غضون 3 أيام عمل من تاريخ اكتمال الإصدار في الخارج.
(二) تقييم ضرورة إجراءات المراجعة المسبقة
تعتبر مراجعة الجهات التنظيمية للصناعة والمراجعة الأمنية إجراءات مسبقة ضرورية لإجراء إشعار الإدراج في الخارج.
وفقاً لـ "إجراءات إدارة التراخيص الإدارية للبنوك التجارية الصينية" الصادرة من لجنة التنظيم والإدارة للبنوك في الصين، هناك متطلبات واضحة لموافقة الجهات التنظيمية للصناعة على الإدراج في الخارج في القطاع المالي حالياً. فيما يتعلق بالمراجعة الأمنية للاستثمار الأجنبي، المعلومات الشبكية وغيرها، إذا قامت الشركات المحلية بتحديد أنها تقع ضمن الحالات المنصوص عليها في القوانين واللوائح ذات الصلة، يجب عليها تقديم طلب المراجعة الأمنية وفقاً للقانون؛ وإذا كانت مرتبطة بالصناعات الحساسة المذكورة أعلاه ولكن تم تحديد عدم الحاجة إلى تقديم طلب المراجعة الأمنية، يجب عليها تقديم حجج كافية في مواد الإشعار المقدمة.
(三) متطلبات الرقابة المستمرة بعد الإشعار
1. التحديث المستمر من تاريخ إكمال الإشعار حتى قبل الإصدار والإدراج
بعد إكمال لجنة التنظيم والإدارة للأوراق المالية الصينية للإشعار، إذا لم يقم المُصدر بإصدار وإدراج الأسهم في الخارج خلال عام واحد، إذا استمر في المضي قدماً في الإصدار والإدراج في الخارج، يجب عليه تحديث مواد الإشعار، وتقوم لجنة التنظيم والإدارة للأوراق المالية الصينية بتحديث معلومات الإشعار المنشورة وفقاً لذلك. أي أن صلاحية إشعار إصدار الأوراق المالية والإدراج في الخارج هي عام واحد.
بعد إكمال لجنة التنظيم والإدارة للأوراق المالية الصينية للإشعار وقبل إدراج المُصدر للأسهم في الخارج، إذا حدثت الحالات الثلاث التالية من الأحداث الهامة، يجب على المُصدر إبلاغ لجنة التنظيم والإدارة للأوراق المالية الصينية على الفور، وتحديث مواد الإشعار في غضون 3 أيام عمل من تاريخ حدوث الأحداث ذات الصلة: أ. تغيير كبير في الأعمال الرئيسية أو مؤهلات ترخيص الأعمال؛ ب. تغيير كبير في السيطرة أو هيكل الملكية؛ ج. تعديل كبير في خطة الإصدار والإدراج.
تعديلات جوهرية في خطة الإصدار والطرح للتداول، بما في ذلك تغيير مكان الإدراج، واحتمال تغيير السيطرة بعد تعديل الخطة، وزيادة نسبة الأسهم المصدرة، وتخفيض نسبة الأسهم المصدرة، وتغيير طريقة الإدراج، وتغيير قطاع الإدراج دون تغيير مكان الإدراج، لا تتطلب تحديث مواد التسجيل.
2. الحالات التي تتطلب تقديم تقرير عن الوضع
وفقاً للمادة 22 من "الإجراءات التجريبية لإدارة الإدراج في الأسواق الخارجية"، يجب على الجهة المصدرة التي تطرح أسهمها وتدرجها في الخارج أن تبلغ لجنة تنظيم الأوراق المالية الصينية بالتفصيل خلال 3 أيام عمل من تاريخ حدوث ونشر الأحداث الجوهرية التالية: (1) تغيير السيطرة؛ (2) تعرضها لتدابير مثل التحقيق أو العقوبات من قبل هيئة الرقابة على الأوراق المالية الخارجية أو الجهات التنظيمية المعنية؛ (3) تحويل مركز الإدراج أو قطاع الإدراج؛ (4) إنهاء الإدراج طوعاً أو إنهاء الإدراج قسرياً.
إذا تغيرت الأنشطة التشغيلية الرئيسية للجهة المصدرة بشكل كبير بعد إصدار أسهمها وتداولها في الخارج، ولم تعد تندرج ضمن نطاق التسجيل، يجب عليها تقديم تقرير خاص ورأي قانوني صادر عن مكتب محاماة محلي داخل الصين إلى لجنة تنظيم الأوراق المالية الصينية خلال 3 أيام عمل من تاريخ حدوث التغيير، موضحةً الوضع ذي الصلة.
إذا قدمت الجهة المصدرة طلبات الإصدار والإدراج بطريقة سرية أو غير علنية في الخارج، يمكنها تقديم إفصاح عند التسجيل، وتقديم طلب لتأجيل نشر معلومات التسجيل، ويجب عليها الإبلاغ إلى لجنة تنظيم الأوراق المالية الصينية خلال 3 أيام عمل من تاريخ نشر طلبات الإصدار والإدراج علناً في الخارج. هذا الحكم لا يشكل إعفاءً من متطلبات مواعيد تقديم التسجيل.
بالنسبة للشركات المحلية التي تطرح أسهمها وتدرجها في الخارج، إذا قامت بتحويل مركز الإدراج في الأسواق الخارجية (مثل تحويل الإدراج الثانوي إلى إدراج رئيسي مزدوج) أو تحويل قطاع الإدراج دون إصدار أسهم، لا تتطلب التسجيل، ولكن يجب عليها تقديم تقرير عن الوضع ذي الصلة وفقاً للشروط المذكورة أعلاه خلال 3 أيام عمل من تاريخ حدوث ونشر الحدث ذي الصلة.
(四)متطلبات الإفصاح والتحقق الرئيسية لمواد التسجيل
وفقاً لـ"الإجراءات التجريبية لإدارة الإدراج في الأسواق الخارجية" والدليل المرافق، تم وضع متطلبات إفصاح وتحقق رئيسية للمحتويات التالية في مواد التسجيل:
1. احتجاز الأسهم بالوكالة
في حالة وجود احتجاز أسهم بالوكالة لدى الجهة المصدرة، يجب على المحامي المحلي داخل الصين للجهة المصدرة التحقق من أسباب نشوء احتجاز الأسهم بالوكالة، وتطورها، وشرعيتها، وما إذا كانت هناك نزاعات أو نزاعات محتملة، وما إذا كان هناك جهات يحظر القانون واللوائح على امتلاك الأسهم تمتلك أسهم الجهة المصدرة مباشرة أو غير مباشرة، وإصدار رأي ختامي واضح.
2. المساهمون الجدد خلال 12 شهراً
في حالة وجود مساهمين جدد تم إضافتهم خلال 12 شهراً قبل تقديم طلب التسجيل للإصدار والطرح للتداول في الخارج من قبل الجهة المصدرة، يجب على المحامي المحلي داخل الصين للجهة المصدرة التحقق من الوضع الأساسي للمساهمين الجدد، وأسباب المساهمة، وسعر المساهمة وأساس التسعير، وما إذا كانت هناك علاقات ارتباط بين المساهمين الجدد والمساهمين الآخرين في الجهة المصدرة، وأعضاء مجلس الإدارة، وأعضاء مجلس الرقابة، والمدراء التنفيذيين، وما إذا كانت هناك علاقات ارتباط بين المساهمين الجدد والجهات الوسيطة في هذا الإصدار ورؤسائها، والمدراء التنفيذيين، والموظفين المعنيين، وما إذا كان هناك جهات يحظر القانون واللوائح على امتلاك الأسهم تمتلك أسهم الجهة المصدرة مباشرة أو غير مباشرة، وإصدار رأي ختامي واضح.
3. خطة امتلاك الموظفين للأسهم، حوافز الأسهم
(1)في حالة تنفيذ خطة امتلاك الموظفين للأسهم قبل التسجيل الأولي للجهة المصدرة، يجب على المحامي المحلي داخل الصين للجهة المصدرة التحقق بشكل كامل من خلفية إنشاء خطة امتلاك الموظفين للأسهم، وتكوين الأفراد المحددين، وعدالة السعر، وشروط النظام الأساسي للخطة أو الاتفاقيات المبرمة، وإجراءات اتخاذ القرارات، وتشغيلها المنظم، وإصدار رأي ختامي واضح حول ما إذا كان تنفيذ خطة امتلاك الموظفين للأسهم قانونياً ومتوافقاً. يجب الانتباه إلى ما إذا كانت خطة امتلاك الموظفين للأسهم مملوكة بالكامل من قبل موظفي الشركة، وما إذا كان الموظفون المنفصلون لا يزالون يحتفظون بحقوقهم في خطة امتلاك الموظفين للأسهم.
(2)إذا كان لدى المصدر خطة حوافز خيارات الأسهم تم وضعها قبل تسجيل الاكتتاب العام الأولي وتخطط لتنفيذها بعد الإدراج، يجب على محامي المصدر الداخلي إجراء فحص شامل للمحتوى الأساسي لخطة حوافز خيارات الأسهم، والإجراءات القرارية المتبعة في وضع الخطة، ومبدأ تحديد سعر ممارسة الخيارات، والحالة الأساسية للمستفيدين من الحوافز، وتأثير خطة حوافز خيارات الأسهم على سيطرة الشركة، وما إذا كانت قد وضعت حقوق محجوزة، وإصدار رأي ختامي واضح بشأن ما إذا كانت خطة حوافز خيارات الأسهم قانونية ومتوافقة مع القواعد أم لا.
4، هيكل التحكم التعاقدي
إذا كان لدى المصدر ترتيبات هيكل تحكم تعاقدي، يجب على محامي المصدر الداخلي إجراء فحص وتوضيح بشأن الجوانب التالية: (1) حالة مشاركة المستثمرين الأجانب في إدارة عمليات المصدر، مثل تعيين أعضاء مجلس الإدارة وغير ذلك؛ (2) ما إذا كانت هناك حالات تحظر فيها القوانين الداخلية واللوائح الإدارية والأحكام ذات الصلة صراحة استخدام الترتيبات التعاقدية أو العقدية للتحكم في الأعمال أو التراخيص أو المؤهلات وغيرها؛ (3) ما إذا كانت الكيانات التشغيلية الداخلية التي يتم التحكم فيها من خلال ترتيبات هيكل التحكم التعاقدي تخضع لنطاق مراجعة أمن الاستثمار الأجنبي، وما إذا كانت تتعلق بمجالات الاستثمار الأجنبي المحظورة أو المقيدة.
5، متطلبات اختراق المساهمين
(1)يجب اختراق المساهمين الرئيسيين الذين يمتلكون أكثر من 5% من أسهم أو حقوق التصويت في المصدر إلى أشخاص طبيعيين، أو شركات مدرجة (بما في ذلك الشركات المدرجة في الخارج)، أو الشركات العامة مثل الشركات المدرجة في مجلس الأوراق المالية الوطنية للشركات الصغيرة والمتوسطة (NEEQ)، أو الكيانات المملوكة أو المدارة من قبل الدولة (بما في ذلك المؤسسات العامة، وصناديق الاستثمار الصناعية التي تسيطر عليها الكيانات المملوكة للدولة وغيرها)، أو المنظمات الجماعية، أو صناديق الاستثمار الحكومية الخارجية (بما في ذلك صناديق الثروة السيادية)، أو صناديق التبرعات الجامعية، أو صناديق التقاعد، أو الصناديق الخيرية، أو منتجات إدارة الأصول العامة.
(2)إذا كان المساهم الرئيسي هو صندوق استثمار خاص خارجي وغير ذلك، فإذا لم يكن كيان مساهم أو منصة مساهم تهدف بحتة إلى الاحتفاظ بالأسهم، ولم يكن سعر الشراء غير طبيعي بشكل واضح، فلا يلزم الاختراق، ولكن إذا كان هناك كيانات داخلية (بما في ذلك الأشخاص الاعتباريون، والأشخاص الطبيعيون ذوو الجنسية الصينية، والمنظمات غير الاعتبارية) في مؤسسيه أو شركائه المديرين أو مالكيه الفعليين، فيجب توضيح الحالة ذات الصلة من خلال الاختراق.
(3)قم بإدراج حالة المساهمين الآخرين بخلاف المساهمين الرئيسيين في جدول.
(4)قم بإدراج حالة المالك المستفيد للمصدر (ينطبق على الإدراج الخارجي المباشر) أو الكيان التشغيلي الداخلي الرئيسي (ينطبق على الإدراج الخارجي غير المباشر) في جدول، ويتم تحديد المالك المستفيد وفقًا للقواعد ذات الصلة لبنك الشعب الصيني والإدارة العامة لمراقبة السوق الوطنية.
خاتمة
على الرغم من أن "الإجراءات التجريبية لإدارة الإدراج الخارجي" والقواعد التوجيهية المصاحبة لها لا تزال هناك مساحة لمزيد من التفصيل، لا يمكن إنكار أنها قد وضعت إطارًا لبناء الأنظمة المتعلقة بالإصدار والإدراج الخارجي. في ظل البيئة الدولية المتقلبة، يعد إصدار وتنفيذ "الإجراءات التجريبية لإدارة الإدراج الخارجي" والقواعد التوجيهية المصاحبة لها بمثابة تحسين لنظام الرقابة على الإصدار والإدراج الخارجي للشركات الداخلية، حيث يجعل سلوك الإصدار والإدراج الخارجي للشركات أكثر تنظيمًا في السياق الجديد الذي تتكامل فيه القواعد السياسية وتتناسق مع بعضها البعض، كما يعمق الانفتاح الخارجي لسوق رأس المال، ويعزز استخدام الشركات للأسواق والموارد المزدوجة وفقًا للقوانين والقواعد لتحقيق التنمية المنظمة والصحية، ويساعد الشركات على "الذهاب global" بشكل أكبر. نتوقع أن تكون طريق الإصدار والإدراج الخارجي للشركات الداخلية أكثر سلاسة تحت إرشاد القواعد الجديدة.
نُشر في الأصل على 金盒企业管理集团
